










รู้หรือไม่? ค่าใช้จ่ายสุขภาพเป็นค่าใช้จ่ายที่ใหญ่ที่สุดของชีวิตหลังเกษียณ

ปัญหาหนึ่งที่พบในการ “ซื้อประกันสุขภาพ” คือ บางคนยังขาด หรือ บางคนซื้อเกินกว่าความจำเป็น ทำให้ความคุ้มครอง(ค่ารักษาพยาบาล) ยังไม่ตอบโจทย์เป้าหมายของตัวเอง นั่นเป็นเพราะส่วนหนึ่งอาจจะยังไม่ได้รับคำแนะนำที่ดีหรือซื้อโดยไม่ได้ศึกษารายละเอียดชัดเจน ทำให้ผลิตภัณฑ์ที่ได้เป็นแบบ One for All ไม่ใช่แบบ Tailor made ซึ่งถือว่าจะค่อนข้างเสี่ยงเพราะเหมือน “ระเบิดเวลา” ถ้าวันใดวันหนึ่งเกิดเจ็บป่วยรุนแรงแต่ความคุ้มครองเหล่านั้นไม่พอและไม่ตรงจุด ชีวิตของคุณอาจสะดุดได้ ดังนั้นจะดีกว่าไหมถ้าคุณได้รับคำแนะนำที่ดีก่อนตัดสินใจซื้อตั้งแต่ครั้งแรก
- ซื้อประกันสุขภาพอย่างไรให้ได้ประโยชน์กับ “เรา” มากที่สุด
ธนาคารทิสโก้(TISCO) เปิดข้อมูล “วิธีเลือก” ซื้อประกันสุขภาพที่จะได้รับความคุ้มครองที่คุ้มค่าที่สุดให้กับตัวเองตั้งแต่ครั้งแรก ประกอบด้วย 6 เรื่องหลักคือ 1.วงเงินความคุ้มครอง 2.ค่าห้องพักรักษาตัวที่โรงพยาบาล 3.ค่ารักษาพยาบาลผู้ป่วยนอก(OPD) 4.ลักษณะสัญญาการต่ออายุความคุ้มครองแบบปีต่อปี 5.อายุความคุ้มครองสูงสุด และ 6.การเลือกบริษัทประกัน
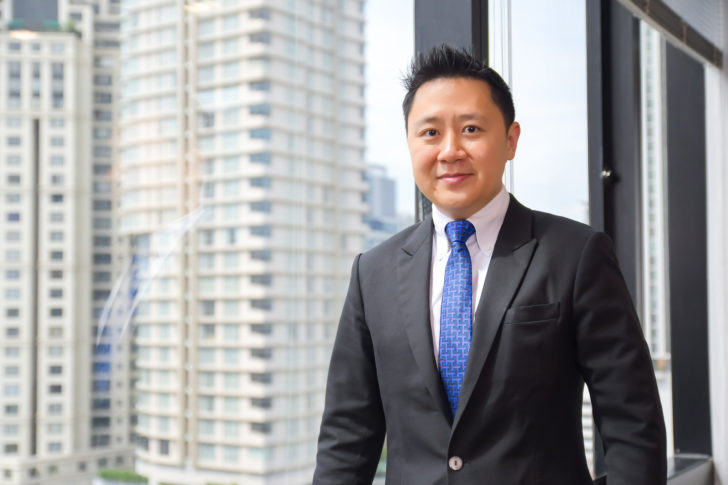
“ณัฐกฤติ เหล่าทวีทรัพย์” หัวหน้าที่ปรึกษาการลงทุน TISCO กล่าวว่า ปัจจุบันค่าใช้จ่ายในการรักษาพยาบาลเพิ่มขึ้นเฉลี่ย 8% ต่อปี ทำให้วงเงินความคุ้มครองที่ควรจะมีหากต้องเข้ารักษาตัวในโรงพยาบาลเอกชนชั้นนำขั้นต่ำประมาณ 3-5 ล้านบาท เพราะหากเจ็บป่วยขึ้นมาซื้อประกันใหม่ไม่ได้จะเป็นทางเลือกหนึ่งเพื่อป้องกันความเสี่ยงส่วนเกิน ซึ่งรักษาเพียงพอทั้งโรคทั่วไปและโรคร้ายแรง
โดยความคุ้มครองแนะนำ 2 รูปแบบคือ “แบบเหมาจ่ายต่อปี” เป็นแบบประกันที่ค่าใช้จ่ายจะถูกนำไปหักออกจากวงเงินความคุ้มครองต่อปี เมื่อมีการเบิกเคลมค่ารักษาพยาบาล เหมาะกับคน “ที่ต้องการทำประกันสุขภาพเพื่อรักษาอาการเจ็บป่วยเรื้อรังจากโรคเดียวกัน” ที่มีค่าใช้จ่ายสูงและต้องใช้ระยะเวลารักษานาน
กับ “แบบเหมาจ่ายต่อครั้ง” รูปแบบนี้จะกำหนดวงเงินค่ารักษาต่อครั้งในการเข้ารักษา แต่ไม่จำกัดวงเงินต่อปี เหมาะกับผู้ที่ต้องการปิดความเสี่ยงค่ารักษาพยาบาลจากการเจ็บป่วยบ่อยครั้ง หรือหลายโรคที่อาจเกิดขึ้นพร้อมกันภายในปีกรมธรรม์เดียวกัน
“ค่ารักษาพยาบาลโรงพยาบาลเอกชนชั้นนำ ไข้หวัดปกติ 3,940 บาท, ค่าฉายรังสีมะเร็งปอด 207,600 บาท, ไส้ติ่งอักเสบ 211,765 บาท, ค่าผ่าตัดเปลี่ยนลิ้นหัวใจ 750,00-950,000 บาท, ค่ารักษาโรคหลอดเลือดหัวใจอุดตันเฉียบพลัน 1,150,420 บาท”
ส่วน “ค่าห้อง” ถ้าไปโรงพยาบาลเอกชนทั่วไป เช่น เปาโล, วิภาวดี ค่าห้องต่อคืนเริ่มต้น 4,000-6,000 บาท และหากเป็นโรงพยาบาลเอกชนชั้นนำ เช่น กรุงเทพ, บำรุงราษฎร์ ค่าห้องต่อคืนเริ่มต้น 8,800-12,280 บาท
ส่วนค่ารักษาพยาบาลผู้ป่วยนอก(OPD) เชื่อว่าหลายคนมีสวัสดิการบริษัท ซึ่งความคุ้มครองตัวนี้สามารถเลือกแบบประกันที่เราจ่ายเองส่วนแรก(Deductible) ก่อนได้ แต่ถ้าคนไม่มีจะค่อนข้างจำเป็นมากๆ ซึ่งสถานการณ์วันนี้ด้วยพิษเศรษฐกิจจากผลกระทบโควิด-19 ต้องบอกว่าพนักงานโรงงาน หรือพนักงานบริษัท หลายคนที่ถูกเลย์ออฟ ซึ่งสวัสดิการตรงนั้นหายไปด้วย นั่นแปลว่า “อาจจะไม่มั่นคงเสมอไป” สุขภาพอาจจะเปลี่ยนไปด้วยในช่วงระยเวลานั้น
และที่สำคัญมากๆ ที่ต้องพิจารณาคือ สินค้าที่การันตีการต่ออายุแม้เคลมสูง ซึ่งในต่างประเทศให้ความสำคัญเป็นเรื่องแรกก่อนประเมินค่าเบี้ยประกัน แล้วค่อยมาดูว่าแบบไหนที่ดีไซน์เหมาะกับเราที่สุด และต้องประเมินอายุความคุ้มครองที่ต่ออายุได้เทียบเท่าค่าเฉลี่ยอายุขัยคนไทยประมาณ 80 ปีเป็นอย่างน้อย
สุดท้ายคือต้องเลือกบริษัทประกัน ที่มีประวัติการดำเนินกิจการมั่นคงและเชื่อถือ มีระบบเคลมสินไหมที่ไม่ยุ่งยาก
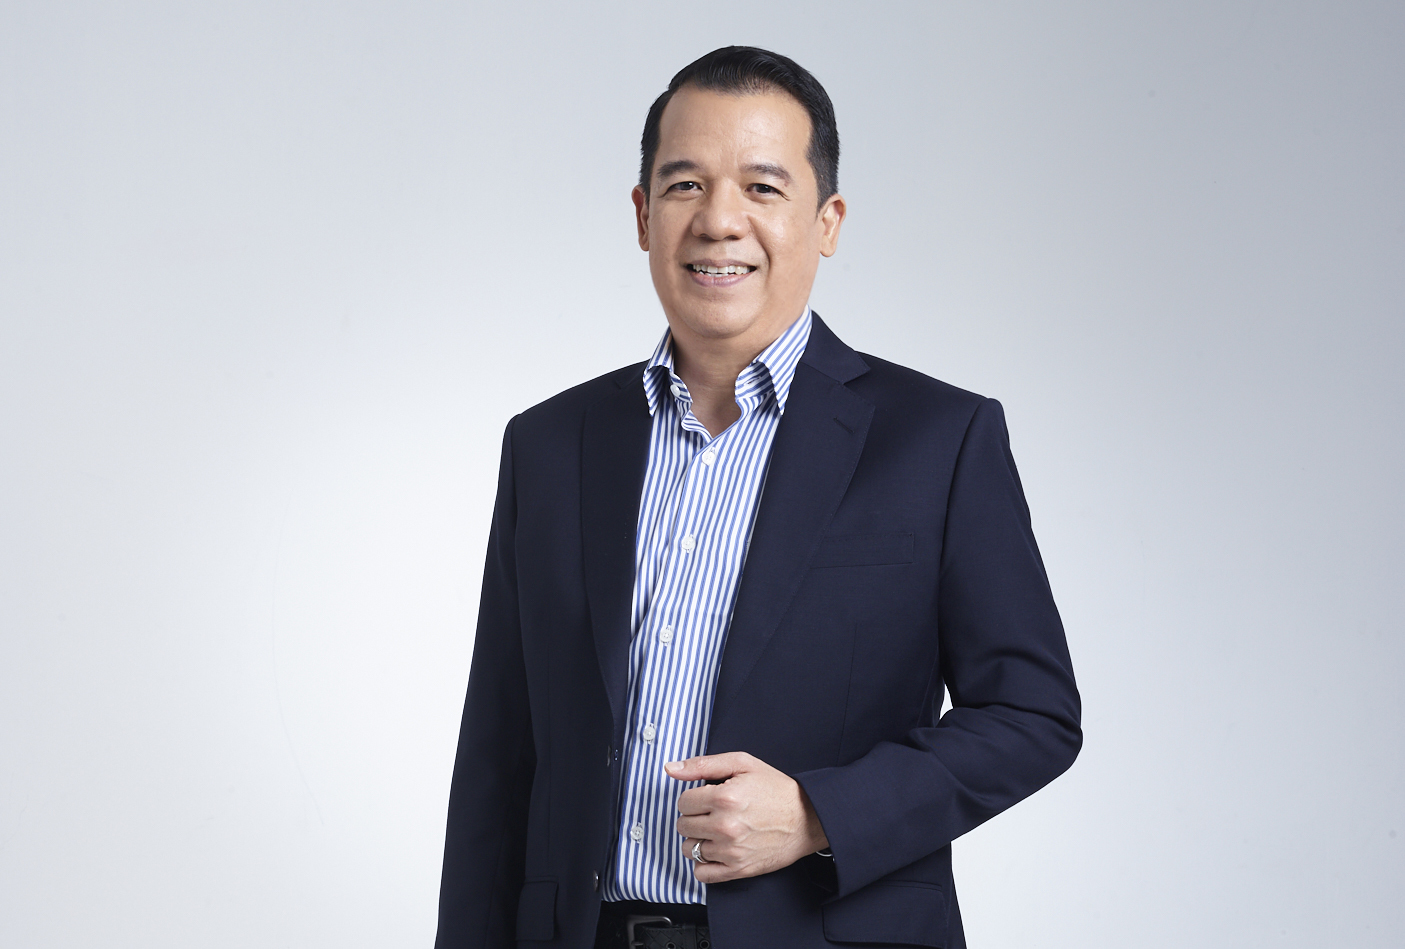
“พิชา รัตนธรรม” ผู้ช่วยกรรมการผู้จัดการใหญ่ สายธุรกิจธนบดี TISCO กล่าวว่า ในช่วงครึ่งปีแรกผลิตภัณฑ์ทางการเงินหลายๆ ตัวยอดขายตกลงไป แต่ยอดขายประกันสุขภาพในตลาดกลับเพิ่มขึ้นกว่า 70-80% ซึ่งสอดรับกับปีที่ผ่านมาที่ธนาคารเดินหน้ายกระดับตัวเองขึ้นเป็น “ที่ปรึกษาด้านประกันสุขภาพ (Health Protection Advisory)” เพื่อตอบโจทย์ความต้องการของลูกค้าอย่างตรงจุด โดยปลุกปั้นพนักงานแบงก์กว่า 60 สาขาทั่วประเทศ สอบใบนุญาตนักวางแผนทางการเงิน(CFP) เพื่อให้บริการหรือคำแนะนำที่เหมาะสมกับลูกค้าแต่ละราย ซึ่งปัจจุบันมีพนักงานกว่า 70-80 คน สอบใบอนุญาตผ่านแล้ว หรือคิดเป็น 30-40% ของพนักงานสาขาทั้งหมดที่มีอยู่ 250 คน ทั้งนี้คาดว่าภายในสิ้นปี 2564 พนักงานสาขาทั้งหมดจะมีไลเซนส์ CFP ครบ 100%
“เราต้องการให้มีพนักงานกลุ่มนี้ให้คอยให้คำแนะนำอย่างน้อย 1-2 คนต่อสาขา เพื่อประกบคู่กับพนักงานขายประกัน” นายพิชากล่าว
ปัจจุบันฐานลูกค้าระดับกลางจ่ายค่าเบี้ยประกันเฉลี่ย 2 หมื่นบาท ทุนประกันขั้นต่ำประมาณ 3 ล้านบาท (อายุประมาณ 35 ปี) ขณะที่ลูกค้ามั่งคั่ง(เวลธ์) จ่ายเบี้ยประกันเฉลี่ยที่ 8 หมื่นบาท โดยเราจะแนะนำลูกค้ากลุ่มนี้ต้องมีความคุ้มครองด้านประกันประมาณ 5% ของรายได้ต่อปี
เราไม่อยากให้คนไทยมองว่าสินค้าประกันเป็นสินค้าอุปโภค-บริโภค แต่ต้องมองเป็นผลิตภัณฑ์ทางการเงิน ฉะนั้นเป็นสิ่งที่สำคัญต้องเลือก
“ทิสโก้เดินน้าให้คำแนะนำแบบองค์รวม (Holistic Advisory) เนื่องจากคนไทยจะมีความต้องการและปัญหาในเรื่องที่ถูกให้คำแนะนำ หลักๆ คือ เรื่องการลงทุน โพรเทคชั่น และการวางแผนเกษียณ ซึ่งการวางแผนเกษียณเป็นจุดใหญ่ เพียงแต่ที่ผ่านมาหลายคนอาจจะโฟกัสการสร้างรายได้ แต่พลาดการวางแผนค่าใช้จ่าย ดังนั้นต้องดู 2 ขา เพื่อบาลานด์สมดุลของชีวิตหลังเกษียณ เพราะอย่าลืมว่าค่าใช้จ่ายสุขภาพจะเป็นค่าใช้จ่ายที่ใหญ่ที่สุดในชีวิตหลังเกษียณ”