
แบงก์อวดกำไรครึ่งปีแรก กสิกรฯกวาด 2 หมื่นล. ยานแม่ SCBX ตั้งสำรองเพิ่ม
แบงก์พาณิชย์ไทยพาเหรดแจ้งผลประกอบการ อวดกำไรครึ่งปีแรกโตฟู่ฟ่า “กสิกรไทย” กวาดกำไรทะลุ 2 หมื่นล้าน แม้ Q2 ชะลอจากไตรมาสแรก ขณะที่ยานแม่ “SCBX” กำไร Q2 ราว 1 หมื่นล้านบาท ตั้งสำรองเพิ่มรับมือความเสี่ยงครึ่งปีหลัง “กรุงศรี” กำไร 1.5 หมื่นล้าน โตกว่า 18% ขณะที่ “ซีไอเอ็มบี ไทย” โตพรวดกว่า 120% จับตาครึ่งปีหลังแรงกดดัน “เงินเฟ้อสูง-ดอกเบี้ยขาขึ้น” กระทบครัวเรือน
วันที่ 21 กรกฎาคม 2565 ผู้สื่อข่าวรายงานว่า วันนี้เป็นวันที่ธนาคารพาณิชย์ไทยที่จดทะเบียนในตลาดหลักทรัพย์ฯ จะรายงานงบการเงินงวดไตรมาสที่ 2/2565 และงวดครึ่งปี 2565 กันเป็นวันสุดท้าย ซึ่งขณะนี้มีบางแห่งเริ่มแจ้งต่อตลาดหลักทรัพย์ฯแล้ว
กสิกรไทย กวาดกำไรครึ่งปีแรกทะลุ 2 หมื่นล้าน
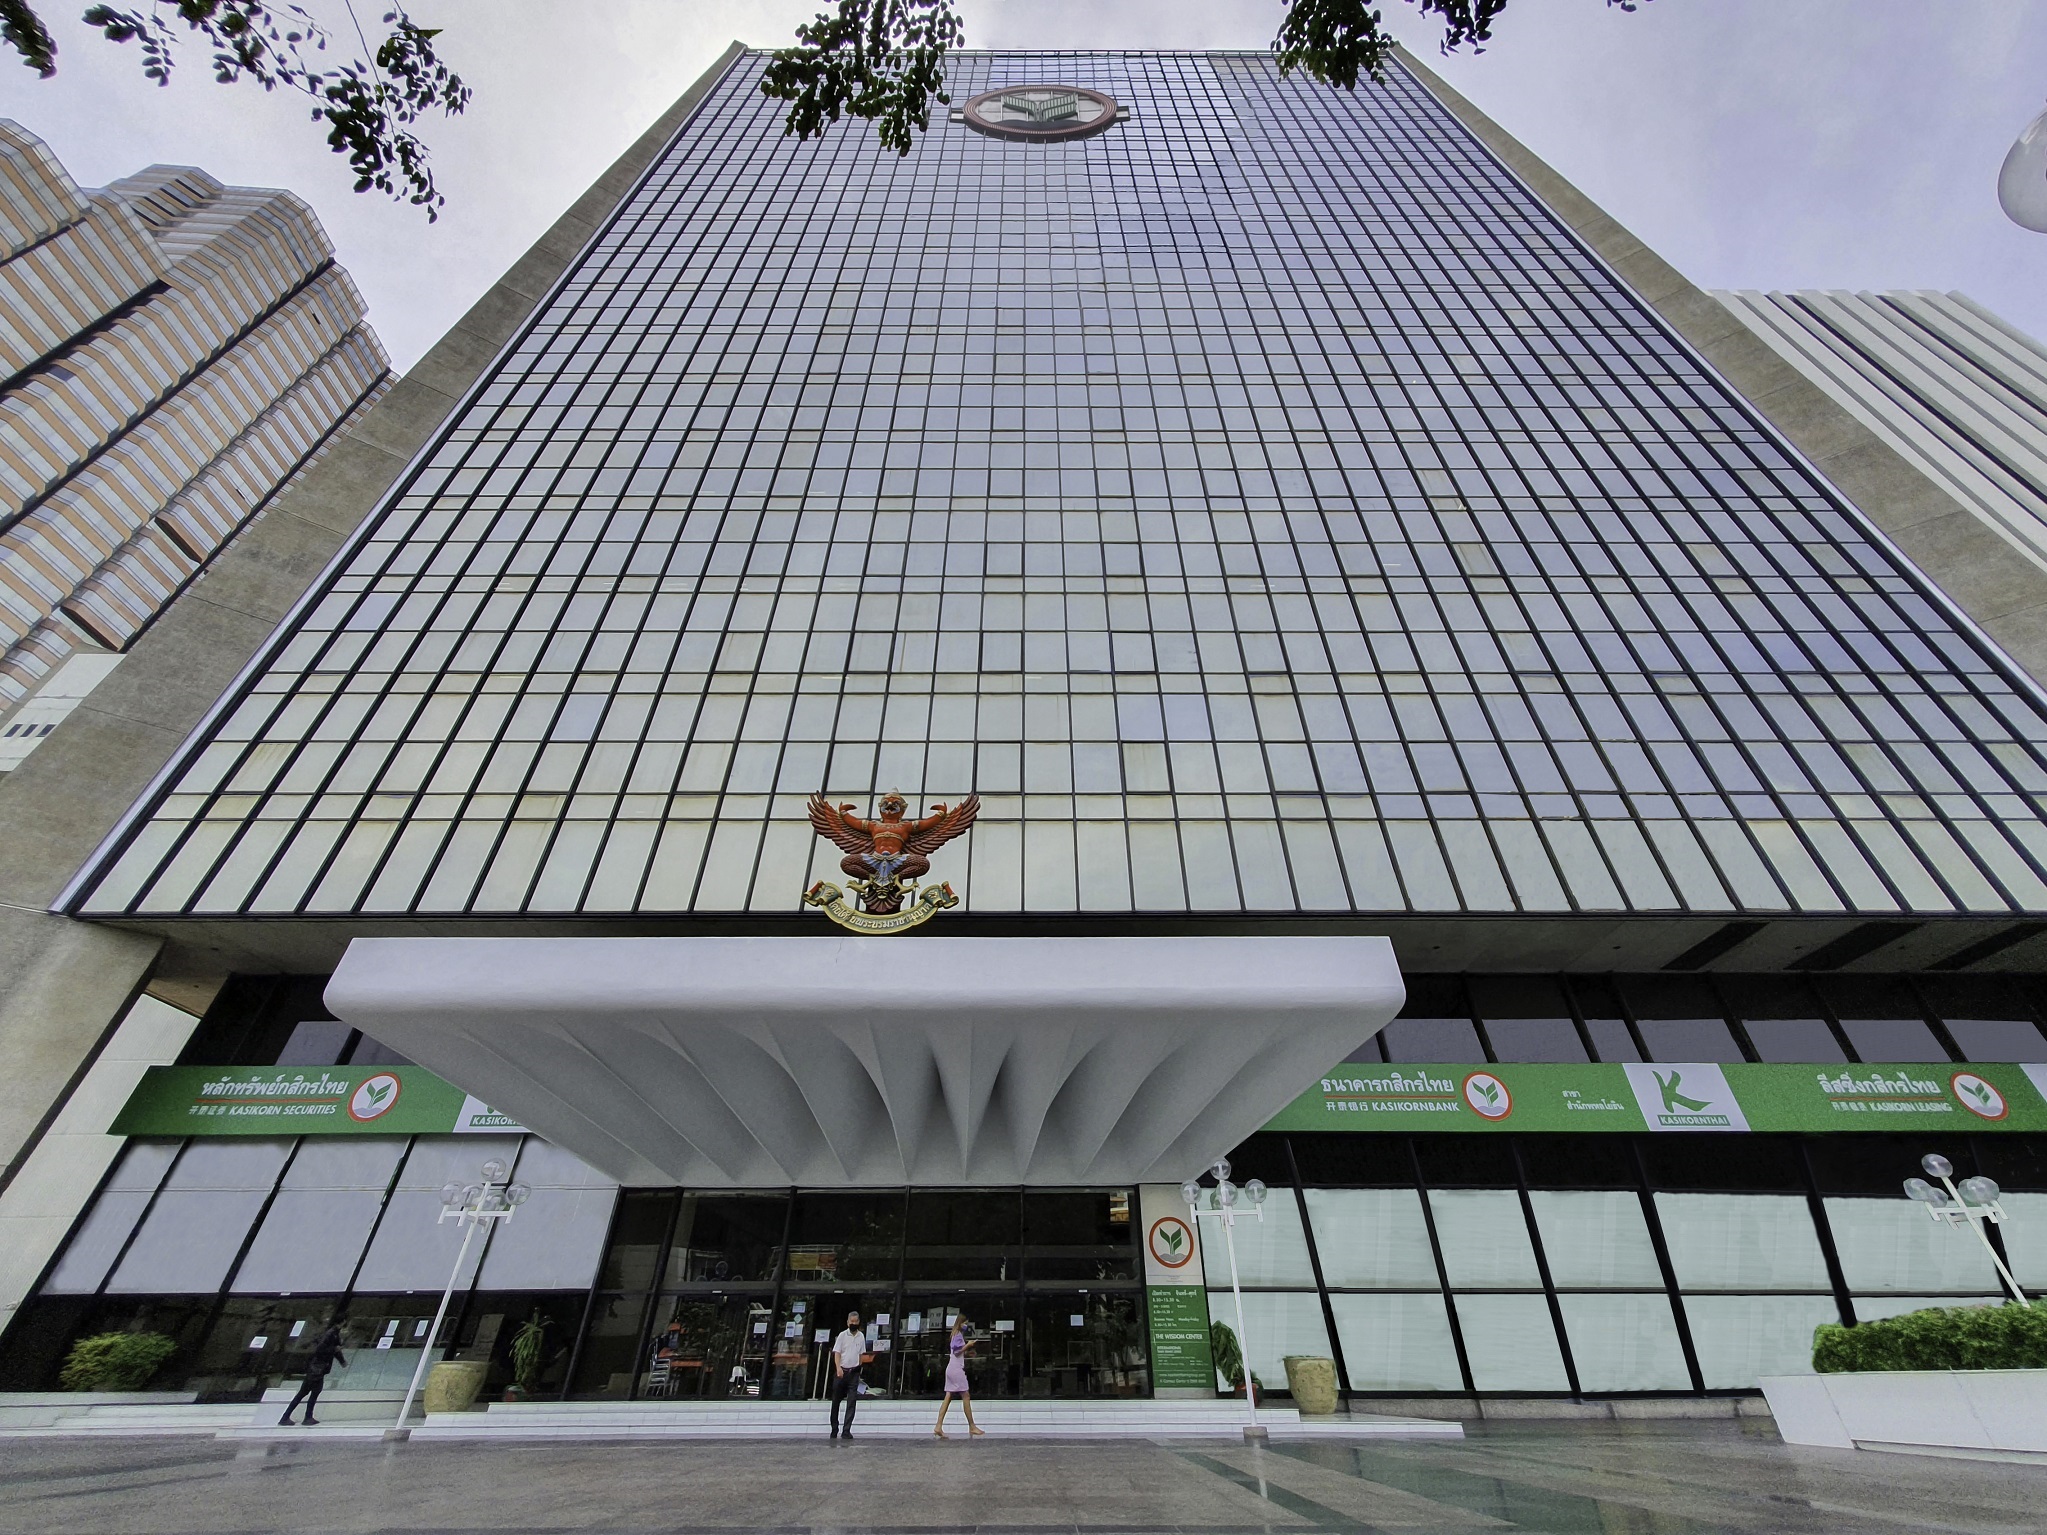
เริ่มจากธนาคารกสิกรไทย (KBANK) นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย เปิดเผยว่า ครึ่งแรกของปีนี้ ธนาคารและบริษัทย่อยมีกำไรสุทธิจำนวน 22,005 ล้านบาท เพิ่มขึ้นจากงวดเดียวกันของปีก่อนจำนวน 2,484 ล้านบาท หรือ 12.72% หลัก ๆ เกิดจากรายได้ดอกเบี้ยสุทธิเพิ่มขึ้นจำนวน 5,913 ล้านบาท หรือ 10.22% จากรายได้ดอกเบี้ยเงินให้สินเชื่อซึ่งเพิ่มขึ้นตามการเติบโตของเงินให้สินเชื่อใหม่ตามยุทธศาสตร์ของธนาคาร และการให้สินเชื่อเพื่อสนับสนุนให้ลูกค้าดำเนินธุรกิจได้ตามปกติสอดคล้องกับการขยายตัวของเศรษฐกิจจากการผ่อนคลายมาตรการทั้งในและต่างประเทศ
ในขณะที่รายได้ที่มิใช่ดอกเบี้ยลดลงจำนวน 4,671 ล้านบาท หรือ 20.28% ส่วนใหญ่เกิดจากการปรับมูลค่ายุติธรรม (Mark to market) ตามภาวะตลาดของสินทรัพย์ทางการเงินซึ่งเป็นการลงทุนตามธุรกิจปกติของบริษัทย่อย รวมทั้งรายได้สุทธิจากการรับประกันภัย และค่าธรรมเนียมรับจากการจัดการกองทุนที่ลดลง
สำหรับค่าใช้จ่ายจากการดำเนินงานอื่น ๆ เพิ่มขึ้นจำนวน 1,860 ล้านบาท หรือ 5.53% หลัก ๆ จากค่าใช้จ่ายทางการตลาด และค่าใช้จ่ายเกี่ยวกับพนักงาน นอกจากนี้ ธนาคารและบริษัทย่อยตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected credit loss : ECL) ในระดับที่ใกล้เคียงกับงวดเดียวกันของปีก่อน โดยยังคงใช้หลักความระมัดระวังอย่างต่อเนื่องในการพิจารณาปัจจัยเชิงเศรษฐกิจต่าง ๆ อย่างรอบคอบ
Q2 กำไรชะลอจากไตรมาสแรก-ตั้งสำรองเพิ่ม
นางสาวขัตติยากล่าวว่า เศรษฐกิจไทยในไตรมาสที่ 2 ปี 2565 ยังคงเติบโตได้ต่อเนื่องจากไตรมาสแรกของปี โดยการบริโภค การลงทุนภาคเอกชน และการส่งออกขยายตัวต่อเนื่อง เช่นเดียวกับภาคการท่องเที่ยวซึ่งจำนวนนักท่องเที่ยวต่างชาติทยอยเพิ่มสูงขึ้น หลังทางการไทยผ่อนคลายมาตรการเปิดประเทศ อย่างไรก็ดีภาคการผลิตยังมีทิศทางอ่อนแอ เพราะต้องรับมือกับต้นทุนวัตถุดิบและพลังงานที่สูงขึ้น รวมถึงปัญหาการขาดแคลนชิ้นส่วน
ทั้งนี้ ในไตรมาส 2 ปี 2565 ธนาคารกสิกรไทยและบริษัทย่อยมีกำไรสุทธิไตรมาส 2 ปี 2565 จำนวน 10,794 ล้านบาท ลดลงจากไตรมาสก่อน 417 ล้านบาท หรือ 3.72% โดยรายได้ดอกเบี้ยสุทธิเพิ่มขึ้นจำนวน 261 ล้านบาท หรือ 0.82% ส่วนใหญ่จากรายได้ดอกเบี้ยเงินให้สินเชื่อ ซึ่งเพิ่มขึ้นตามการเติบโตของเงินให้สินเชื่อ ทำให้อัตราผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (Net interest margin : NIM) อยู่ที่ระดับ 3.21%
นอกจากนี้ รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้นจำนวน 637 ล้านบาท หรือ 7.17% ส่วนใหญ่เกิดจากรายได้สุทธิจากการรับประกันภัยที่เพิ่มขึ้น ในขณะที่การปรับมูลค่ายุติธรรม (Mark to market) ของสินทรัพย์ทางการเงิน ค่าธรรมเนียมรับจากการจัดการกองทุน และค่านายหน้าจากการซื้อขายหลักทรัพย์ลดลงตามภาวะตลาด
สำหรับค่าใช้จ่ายจากการดำเนินงานอื่น ๆ เพิ่มขึ้นจำนวน 680 ล้านบาท หรือ 3.90% หลัก ๆ จากค่าใช้จ่ายทางการตลาด และค่าใช้จ่ายเกี่ยวกับอาคาร สถานที่และอุปกรณ์ ส่งผลให้อัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to income ratio) ในไตรมาสนี้อยู่ที่ระดับ 43.53%
นอกจากนี้ ธนาคารและบริษัทย่อยตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected credit loss : ECL) เพิ่มขึ้นจากไตรมาสก่อนจำนวน 516 ล้านบาท หรือ 5.53% สอดคล้องกับการเติบโตของเงินให้สินเชื่อ และปัจจัยเชิงเศรษฐกิจต่าง ๆ
ณ วันที่ 30 มิถุนายน 2565 ธนาคารและบริษัทย่อยมีสินทรัพย์รวมจำนวน 4,187,779 ล้านบาท เพิ่มขึ้นจากสิ้นปี 2564 จำนวน 84,380 ล้านบาท หรือ 2.06% ส่วนใหญ่เป็นการเติบโตของเงินให้สินเชื่อ สำหรับเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) ณ วันที่ 30 มิถุนายน 2565 อยู่ที่ระดับ 3.80% โดยธนาคารได้เริ่มดำเนินการเชิงรุกผ่านการร่วมมือกับพันธมิตรที่มีความเชี่ยวชาญ เพื่อยกระดับการบริหารจัดการสินทรัพย์ด้อยคุณภาพให้ดียิ่งขึ้น และยังมีเป้าหมายเพื่อช่วยคืนลูกหนี้ที่มีสถานะทางการเงินที่ดีสามารถกลับเข้าสู่ระบบสถาบันการเงินได้ในอนาคต
สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 มิถุนายน 2565 อยู่ที่ 18.37% โดยมีอัตราส่วนเงินกองทุนชั้นที่ 1 อยู่ที่ 16.39%
ปัจจัยเสี่ยงครึ่งปีหลัง “เงินเฟ้อ-ดอกเบี้ยขาขึ้น”
“แนวโน้มในช่วงที่เหลือของปี มองว่า แม้เศรษฐกิจไทยจะขยายตัวต่อเนื่อง แต่ต้องติดตามแรงกดดันจากปัญหาเงินเฟ้อที่จะมีผลกระทบต่อภาคครัวเรือน และทำให้อัตราดอกเบี้ยนโยบายของไทยเข้าสู่วัฏจักรขาขึ้น อย่างไรก็ตาม ธนาคารกสิกรไทยและบริษัทย่อยเดินหน้าเชิงกลยุทธ์ด้วยการใช้เทคโนโลยี และกระบวนการใหม่ ๆ รวมทั้งการผนึกกำลังพาร์ตเนอร์เชิงพาณิชย์ในการขยายโอกาสการเข้าถึงบริการธนาคารให้กับประชาชนในวงกว้างสามารถเข้ามาอยู่ในระบบธนาคารพาณิชย์ ให้ได้รับการสนับสนุนเงินทุนและสภาพคล่อง และใช้ประโยชน์จากผลิตภัณฑ์ และบริการต่าง ๆ ของธนาคาร” นางสาวขัตติยากล่าว
เอสซีบี เอกซ์ โชว์กำไรสุทธิ Q2 กว่า 1 หมื่นล้าน
ด้านบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) รายงานผลดำเนินงานไตรมาส 2 ปี 2565 มีกำไรสุทธิ จำนวน 10,051 ล้านบาท เพิ่มขึ้น 14.0% จากช่วงเดียวกันของปีก่อน ในขณะที่กำไรจากการดำเนินงานก่อนหักสำรองมีจำนวน 22,764 ล้านบาท ปรับตัวเพิ่มขึ้น 7.9% จากช่วงเดียวกันของปีก่อน ซึ่งเป็นผลของการขยายตัวของฐานรายได้ดอกเบี้ยสุทธิ สำหรับครึ่งปีแรกของปี 2565 บริษัทมีกำไรสุทธิจำนวน 20,095 ล้านบาท เพิ่มขึ้น 6.3% จากช่วงเดียวกันของปีก่อน
ทั้งนี้ ในไตรมาส 2 ของปี 2565 รายได้ดอกเบี้ยสุทธิมีจำนวน 26,068 ล้านบาท เพิ่มขึ้น 11.0% จากช่วงเดียวกันของปีก่อน ซึ่งเป็นผลจากการขยายตัวของอัตราผลตอบแทนจากสินทรัพย์ที่ก่อให้เกิดรายได้และการมุ่งเน้นการเติบโตของสินเชื่อที่มีคุณภาพด้วยอัตราดอกเบี้ยที่เหมาะสม
ขณะที่รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 12,634 ล้านบาท ลดลง 2.8% จากช่วงเดียวกันของปีก่อน สะท้อนถึงผลกระทบของสภาวะตลาดที่ไม่เอื้ออำนวยต่อธุรกิจการบริหารความมั่งคั่งและการลดลงของรายได้จากการลงทุน ทั้งนี้ รายได้จากธุรกรรมทางการเงินปรับตัวดีขึ้นภายหลังการเปิดประเทศ ส่งผลให้รายได้ที่มิใช่ดอกเบี้ยโดยรวมลดลงเพียงเล็กน้อย
ด้านค่าใช้จ่ายในการดำเนินงานมีจำนวน 15,938 ล้านบาท เพิ่มขึ้น 3.7% จากช่วงเดียวกันของปีก่อน เป็นผลจากกิจกรรมทางธุรกิจโดยรวมที่เพิ่มขึ้น แต่ที่สำคัญอัตราส่วนค่าใช้จ่ายต่อรายได้ลดลงจากช่วงเดียวกันของปีก่อนมาอยู่ที่ 41.2% ในไตรมาส 2 ของปี 2565
ตั้งสำรองเพิ่มรับมือเศรษฐกิจผันผวน-เงินเฟ้อ
ทั้งนี้ ธนาคารได้ตั้งเงินสำรองในไตรมาส 2 ของปี 2565 จำนวน 10,250 ล้านบาท เพิ่มขึ้น 2.2% จากช่วงเดียวกันของปีก่อน เพื่อเตรียมพร้อมรับมือกับความผันผวนทางเศรษฐกิจที่อาจจะเกิดขึ้นจากปัจจัยภายนอกและอัตราเงินเฟ้อระดับสูง
ส่วนอัตราส่วนสินเชื่อด้อยคุณภาพ ณ สิ้นเดือนมิถุนายน 2565 อยู่ที่ 3.58% ปรับตัวลดลงจาก 3.70% ณ สิ้นเดือนมีนาคม 2565 ในขณะที่อัตราส่วนค่าเผื่อหนี้สงสัยจะสูญต่อสินเชื่อด้อยคุณภาพยังอยู่ในระดับสูงที่ 153.3% (เพิ่มขึ้นจาก 143.9% ณ สิ้นเดือนมีนาคม 2565) และเงินกองทุนตามกฎหมายยังคงอยู่ในระดับแข็งแกร่งที่ 18.7%
นายอาทิตย์ นันทวิทยา ประธานเจ้าหน้าที่บริหาร บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) กล่าวว่า บริษัทยังคงทำกำไรเติบโตอย่างต่อเนื่องในช่วงครึ่งปีแรกของปี 2565 โดยมีรายได้รวมเพิ่มขึ้นตามเป้าหมายและการควบคุมค่าใช้จ่ายอย่างเข้มงวด ในขณะเดียวกัน บริษัทยึดหลักการบริหารด้วยความระมัดระวังอย่างสม่ำเสมอ จึงได้ตั้งสำรองเพิ่มขึ้น เพื่อเสริมสร้างความแข็งแกร่งและป้องกันความผันผวนที่อาจเกิดจากปัจจัยภายนอกและอัตราเงินเฟ้อระดับสูง
บริษัทลูกกลุ่มเทคโนโลยียังเติบโตสูง
นอกจากนี้ บริษัทลูกในกลุ่มเทคโนโลยีมีการเติบโตในระดับสูงอย่างต่อเนื่อง โดยแพลตฟอร์มโรบินฮู้ด มียอดผู้ใช้งานเพิ่มขึ้นเป็นกว่า 3.1 ล้านราย และมียอด Gross Merchandise Value (GMV) เพิ่มขึ้นกว่า 7 เท่าจากช่วงเดียวกันของปีก่อน ในขณะที่บริษัท เอสซีบี อบาคัส จำกัด และบริษัท มันนิกซ์ จำกัด ต่างมียอดสินเชื่อคงค้างเพิ่มขึ้นกว่า 3 เท่า และมียอดผู้ใช้งานรวมเร่งขึ้นไปเป็นกว่า 4.5 ล้านราย
ในด้านธุรกิจเปิดใหม่ บริษัท ออโต้ เอกซ์ จำกัด ก็ได้เปิดสาขาไปแล้วกว่า 700 แห่งทั่วประเทศและพร้อมเดินหน้าธุรกิจเต็มที่ในครึ่งปีหลัง ทั้งหมดนี้เป็นไปตามยุทธศาสตร์ยานแม่ ที่จะมุ่งมั่นสร้างมูลค่า และขับเคลื่อนกลุ่มเอสซีบี เอกซ์ สู่การเป็นกลุ่มบริษัทเทคโนโลยีการเงินระดับภูมิภาคต่อไป
กรุงศรี กำไร 1.5 หมื่นล้านบาท โต 18.6%
นายเซอิจิโระ อาคิตะ กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) เปิดเผยว่า ผลประกอบการครึ่งแรกของปี 2565 มีกำไรสุทธิจำนวน 15,250 ล้านบาท เติบโต 18.6% หรือจำนวน 2,390 ล้านบาท เมื่อเทียบกับช่วงเดียวกันของปี 2564 โดยมีปัจจัยหลักมาจากการลดลงของผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น สะท้อนถึงคุณภาพสินทรัพย์ที่แข็งแกร่ง รวมถึงรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น ตอกย้ำกลยุทธ์การบริหารจัดการต้นทุนทางการเงินที่มีประสิทธิภาพ
จากสภาวะแวดล้อมในการดำเนินงานที่ปรับตัวดีขึ้น กอปรกับความเชื่อมั่นของภาคธุรกิจและภาคครัวเรือนที่เพิ่มขึ้น ส่งผลให้เงินให้สินเชื่อรวมของกรุงศรีเติบโตได้อย่างทั่วถึงครอบคลุมลูกค้าทุกกลุ่มธุรกิจที่ 3.1% ในครึ่งแรกของปี 2565 โดยมีสินเชื่อเพื่อธุรกิจเป็นปัจจัยขับเคลื่อนที่สำคัญ อันประกอบด้วยสินเชื่อเพื่อธุรกิจขนาดใหญ่ และสินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อม ซึ่งเติบโตขึ้น 5.0% และ 5.2% ตามลำดับ
นอกจากนี้ การบริหารจัดการต้นทุนทางการเงินเชิงรุกของธนาคารยังส่งผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) เพิ่มสูงขึ้นมาอยู่ที่ 3.36% ในช่วงครึ่งแรกของปี 2565 เป็นผลมาจากการเติบโตของเงินให้สินเชื่อและการบริหารจัดการต้นทุนทางการเงิน เชิงรุก โดยเฉพาะกลยุทธ์การระดมเงินรับฝากประเภทออมทรัพย์และจ่ายคืนเมื่อทวงถาม (CASA)
อย่างไรก็ดี หากรวมรายการพิเศษจากการบันทึกกำไรจากเงินลงทุนจากการขายหุ้นของ บริษัท เงินติดล้อ จำกัด (มหาชน) (เงินติดล้อ) ในช่วงครึ่งแรกของปี 2564 กำไรสุทธิลดลง 27.5% หรือจำนวน 5,796 ล้านบาท
ทั้งนี้ ในครึ่งปีแรก ธนาคารมีเงินให้สินเชื่อรวม เพิ่มขึ้น 3.1% หรือจำนวน 58,344 ล้านบาท จากสิ้นปี 2564 จากการเติบโตของสินเชื่อเพื่อธุรกิจขนาดใหญ่ และสินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อมที่ 5.0% และ 5.2% ตามลำดับ โดยเป็นผลมาจากความเชื่อมั่นของภาคธุรกิจที่เพิ่มสูงขึ้น และการฟื้นตัวอย่างต่อเนื่องของอุปสงค์ภายในประเทศ
ขณะที่เงินรับฝาก เพิ่มขึ้น 2.2% หรือจำนวน 39,873 ล้านบาท จากสิ้นปี 2564 โดยมีปัจจัยหลักมาจากการเติบโตของเงินรับฝากประเภทออมทรัพย์
ส่วนรายได้ที่มิใช่ดอกเบี้ยจากการดำเนินงานตามปกติ ลดลงจำนวน 616 ล้านบาท หรือ 3.6% เมื่อเทียบกับช่วงครึ่งแรกของปี 2564 หากรวมรายการพิเศษจากการบันทึกกำไรจากเงินลงทุนจากการขายหุ้นของเงินติดล้อในปีก่อนหน้า รายได้ที่มิใช่ดอกเบี้ยลดลงจำนวน 11,343 ล้านบาท หรือ 40.8%
ด้านอัตราส่วนค่าใช้จ่ายต่อรายได้ จากการดำเนินงานตามปกติปรับตัวดีขึ้นอยู่ที่ 42.9% จาก 43.4% ในครึ่งแรกของปี 2564 หากไม่รวมรายการพิเศษจากการบันทึกกำไรจากเงินลงทุนจากการขายหุ้นของเงินติดล้อ ในขณะที่อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL Ratio) ปรับตัวดีขึ้นอยู่ที่ 2.11% เมื่อเทียบกับ 2.20% ณ สิ้นปี 2564 อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ ปรับตัวดีขึ้นอยู่ในระดับสูงที่ 189.2% จาก 184.2% ณ สิ้นปี 2564 จากนโยบายการตั้งสำรองด้วยความรอบคอบระมัดระวังของกรุงศรี ที่ยึดถือแนวปฏิบัติการตั้งเงินสำรองรวมในระดับสูง และอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (ของธนาคาร) อยู่ที่ 17.59% เทียบกับ 18.53% ณ สิ้นปี 2564
“การเติบโตของเงินให้สินเชื่อรวมในครึ่งปีแรกเป็นไปอย่างทั่วถึงในลูกค้าทุกกลุ่มธุรกิจ โดยได้รับปัจจัยบวกจากความเชื่อมั่นในภาคธุรกิจและภาคครัวเรือนที่แข็งแกร่งขึ้น แม้ว่ากิจกรรมทางธุรกิจจะปรับตัวดีขึ้นในช่วงที่ผ่านมา ธนาคารยังคงให้ความสำคัญกับการบริหารจัดการต้นทุนอย่างมีประสิทธิภาพและเพิ่มผลิตภาพในการดำเนินงานมากขึ้น” นายเซอิจิโระกล่าว
โดยท่ามกลางทิศทางเศรษฐกิจและการเงินโลกที่ยังมีความผันผวนและไม่แน่นอน เศรษฐกิจไทยในช่วงครึ่งหลังของปี 2565 ยังมีแนวโน้มเผชิญความเสี่ยง แม้ว่ากิจกรรมทางเศรษฐกิจในประเทศและภาคท่องเที่ยวจะได้อานิสงส์จากการผ่อนคลายมาตรการป้องกันและควบคุมการแพร่ระบาดของโรคติดเชื้อไวรัสโคโรนา 2019 และการยกเลิกข้อจำกัดเพื่อควบคุมการเดินทางระหว่างประเทศ
คาด “ดอกเบี้ย” ทยอยขึ้นตั้งแต่ Q3
นายเซอิจิโระกล่าวว่า “แนวโน้มการปรับนโยบายการเงินสู่ภาวะปกติ (Monetary Normalization) เพื่อดูแลอัตราเงินเฟ้อทั่วไปที่เพิ่มสูงขึ้น อาจส่งผลให้เกิดการปรับขึ้นของอัตราดอกเบี้ยนโยบายอย่างค่อยเป็นค่อยไปตั้งแต่ไตรมาสสามของปีนี้ อนึ่ง กรุงศรีคาดว่าเงินให้สินเชื่อรวมของธนาคารจะเติบโตได้ตามขอบบนของกรอบเป้าหมายที่ 3-5% ภายใต้สมมติฐานการเติบโตของเศรษฐกิจไทยที่ 3.1% ในปีนี้”
ณ วันที่ 30 มิถุนายน 2565 กรุงศรี ซึ่งเป็นกลุ่มธุรกิจการเงินที่มีขนาดใหญ่เป็นอันดับห้าในระบบเศรษฐกิจไทยจากมูลค่าสินทรัพย์ สินเชื่อและเงินรับฝาก และเป็นหนึ่งในสถาบันการเงินที่มีความสำคัญเชิงระบบ
(D-SIB) มีสินเชื่อรวม 1.95 ล้านล้านบาท เงินรับฝาก 1.82 ล้านล้านบาท และสินทรัพย์รวม 2.6 ล้านล้านบาท ขณะที่เงินกองทุนของธนาคารอยู่ที่ 292,340,000 ล้านบาท หรือเทียบเท่า 17.59% ของสินทรัพย์เสี่ยง โดยเป็นเงินกองทุนชั้นที่ 1 ที่เป็นของเจ้าของคิดเป็น 12.82%
ซีไอเอ็มบี ไทย กำไรครึ่งปีเติบโต 121.6%
นายพอล วอง ชี คิน กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร ธนาคารซีไอเอ็มบี ไทย เปิดเผยว่า ผลการดำเนินงานของกลุ่มธนาคาร สำหรับงวดหกเดือนสิ้นสุดวันที่ 30 มิถุนายน 2565 มีกำไรสุทธิจำนวน 2,115.5 ล้านบาท เพิ่มขึ้นจำนวน 1,160.7 ล้านบาท หรือ 121.6% เมื่อเปรียบเทียบผลกำไรสุทธิของงวดเดียวกันปี 2564 สาเหตุหลักเกิดจากการควบคุมค่าใช้จ่ายที่ดีขึ้นส่งผลให้ค่าใช้จ่ายในการดำเนินงานลดลง 7.4% และผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นลดลง 63.7% ในขณะที่รายได้จากการดำเนินงานลดลง 1.3%
ทั้งนี้ ธนาคารมีรายได้จากการดำเนินงาน สำหรับงวดหกเดือนปี 2565 มีจำนวน 7,105.7 ล้านบาท ลดลงจำนวน 94.9 ล้านบาท หรือ 1.3% เมื่อเปรียบเทียบกับงวดเดียวกันปี 2564 เนื่องจากการลดลงของรายได้ดอกเบี้ยสุทธิจำนวน 417.3 ล้านบาท หรือ 8.2% เป็นผลจากการลดลงของรายได้ดอกเบี้ยจากเงินให้สินเชื่อและธุรกิจเช่าซื้อ
ในขณะที่รายได้ค่าธรรมเนียมและบริการสุทธิเพิ่มขึ้นจำนวน 178.9 ล้านบาท หรือ 26.7% สาเหตุหลักมาจากการเพิ่มขึ้นของค่าธรรมเนียมจากการจำหน่ายผลิตภัณฑ์ประกันภัย ส่วนรายได้อื่นเพิ่มขึ้นจำนวน 143.5 ล้านบาท หรือ 9.9% ส่วนใหญ่เกิดจากการเพิ่มขึ้นของกำไรสุทธิจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุนและรายได้อื่น สุทธิกับการเพิ่มขึ้นของขาดทุนจากเงินลงทุน
ค่าใช้จ่ายในการดำเนินงานสำหรับงวดหกเดือนปี 2565 เปรียบเทียบกับงวดเดียวกันปี 2564 ลดลงจำนวน 229.7 ล้านบาทหรือ 7.4% เนื่องจากการเพิ่มประสิทธิภาพในการบริหารจัดการเพื่อควบคุมค่าใช้จ่ายที่ดีขึ้น ทำให้อัตราส่วนค่าใช้จ่ายในการดำเนินงานต่อรายได้จากการดำเนินงานสำหรับงวดหกเดือนสิ้นสุดวันที่ 30 มิถุนายน 2565 อยู่ที่ 52.8% ปรับตัวดีขึ้นเมื่อเทียบกับงวดเดียวกันของปี 2564 อยู่ที่ 56.3%
อัตราส่วนรายได้ดอกเบี้ยสุทธิต่อสินทรัพย์เฉลี่ย (Net Interest Margin-NIM) สำหรับงวดหกเดือนปี 2565 อยู่ที่ 2.8% ลดลงจากงวดเดียวกันปี 2564 อยู่ที่ 3.2% เป็นผลจากการลดลงของรายได้ดอกเบี้ยจากเงินให้สินเชื่อและธุรกิจเช่าซื้อ
วันที่ 30 มิถุนายน 2565 เงินให้สินเชื่อสุทธิจากรายได้รอตัดบัญชี (รวมเงินให้สินเชื่อซึ่งค้ำประกันโดยธนาคารอื่นและเงินให้สินเชื่อแก่สถาบันการเงิน) ของกลุ่มธนาคารอยู่ที่ 220,200 ล้านบาท เพิ่มขึ้น 3.9% เมื่อเทียบกับเงินให้สินเชื่อ ณ วันที่ 31 ธันวาคม 2564 กลุ่มธนาคารมีเงินฝาก (รวมตั๋วแลกเงิน หุ้นกู้ และผลิตภัณฑ์ทางการเงินบางประเภท) จำนวน 282,900 ล้านบาท เพิ่มขึ้น 18.1% จากสิ้นปี 2564 ซึ่งมีจำนวน 239,500 ล้านบาท อัตราส่วนสินเชื่อต่อเงินฝาก (the Modified Loan to Deposit Ratio) ของกลุ่มธนาคารลดลงเป็น 77.8% จาก 88.5% ณ วันที่ 31 ธันวาคม 2564
สินเชื่อด้อยคุณภาพ (NPLs) อยู่ที่ 7,400 ล้านบาท อัตราส่วนสินเชื่อด้อยคุณภาพ ต่อเงินให้สินเชื่อทั้งสิ้นอยู่ที่ 3.3% ลดลงเมื่อเทียบกับ ณ วันที่ 31 ธันวาคม 2564 อยู่ที่ 3.7% สาเหตุหลักจากการขายสินเชื่อด้อยคุณภาพในงวดหกเดือนปี 2565 การบริหารจัดการความเสี่ยงที่มีประสิทธิภาพ การปรับปรุงการบริหารคุณภาพสินทรัพย์และกระบวนการในการเก็บหนี้
อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ ณ วันที่ 30 มิถุนายน 2565 อยู่ที่ 114.3% ลดลงจากสิ้นปี 2564 ซึ่งอยู่ที่ 117.5% ค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นของกลุ่มธนาคารอยู่ที่จำนวน 7,700 ล้านบาท ซึ่งเป็นเงินสำรองส่วนเกินตามเกณฑ์ธนาคารแห่งประเทศไทยจำนวน 1,500 ล้านบาท
ด้านเงินกองทุนรวมของกลุ่มธนาคาร ณ สิ้นวันที่ 30 มิถุนายน 2565 มีจำนวน 53.8 พันล้านบาท คิดเป็นอัตราส่วนเงินกองทุนรวมต่อสินทรัพย์เสี่ยง 21.6% โดยเป็นอัตราส่วนเงินกองทุนชั้นที่ 1 อยู่ที่ 15.7%
ทีเอ็มบีธนชาต โกยกำไร 3,438 ล้านบาท เพิ่มขึ้น 36%
นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ทีเอ็มบีธนชาต หรือทีทีบี เปิดเผยว่า ผลประกอบการที่ดีขึ้นนี้ เป็นผลจากการดำเนินงานที่เป็นไปตามเป้าหมาย ทั้งในส่วนของการเติบโตสินเชื่อ แนวโน้มด้านรายได้ การบริหารจัดการค่าใช้จ่าย และคุณภาพสินทรัพย์ จึงทำให้ธนาคารยังคงรักษาแนวโน้มหรือโมเมนตัมเชิงบวกของผลกำไรได้อย่างต่อเนื่องมาตั้งแต่ไตรมาส 4 ปีที่แล้ว
โดยในไตรมาส 2/65 นี้ ด้านรายได้มีแนวโน้มดีขึ้นต่อเนื่องจากไตรมาสก่อนหน้า ทั้งด้านรายได้ดอกเบี้ยที่ได้รับแรงหนุนจากการเติบโตสินเชื่อ และด้านรายได้ค่าธรรมเนียมที่ปรับตัวดีขึ้นจากค่าธรรมเนียมการขายประกันและค่าธรรมเนียมกลุ่มลูกค้าธุรกิจ ซึ่งช่วยชดเชยในส่วนของรายได้ค่าธรรมเนียมกองทุนรวมที่ยังคงชะลอตัวจากภาวะตลาดเงินตลาดทุนที่มีความผันผวนมาตั้งแต่ต้นปี
สำหรับค่าใช้จ่ายในการดำเนินงานนั้น แม้จะมีค่าใช้จ่ายจากแผนลงทุนด้านดิจิทัล แต่เนื่องจากได้รับประโยชน์จากการรวมกิจการด้านต้นทุน หรือ Cost Synergy จึงทำให้สามารถบริหารจัดการค่าใช้จ่ายได้ตามแผน สะท้อนได้จากอัตราส่วนต้นทุนต่อรายได้ที่อยู่ในกรอบเป้าหมายมาโดยตลอด
ด้านค่าใช้จ่ายตั้งสำรองก็ลดลงเช่นกัน เป็นผลจากแรงกดดันด้านคุณภาพสินทรัพย์ที่ลดลงเมื่อเทียบกับหลายไตรมาสก่อนหน้า ตามภาวะเศรษฐกิจที่ยังคงฟื้นตัวได้อย่างต่อเนื่อง ประกอบกับธนาคารได้ตั้งสำรองล่วงหน้าไว้แล้วบางส่วนในปี 2564 และที่ผ่านมาก็ดำเนินการดูแลคุณภาพสินทรัพย์อย่างรอบคอบ ควบคู่กับแก้ปัญหาหนี้เสียเชิงรุกอย่างต่อเนื่อง จึงทำให้คุณภาพพอร์ตสินเชื่ออยู่ในเกณฑ์ควบคุมและมีสัดส่วนหนี้เสียที่ต่ำกว่าระดับอุตสาหกรรม
สำหรับรายละเอียดผลการดำเนินงานในไตรมาส 2 และรอบ 6 เดือน ปี 2565 มีดังนี้
ณ สิ้นไตรมาส 2/65 สินเชื่อรวม อยู่ที่ 1,393 พันล้านบาท เพิ่มขึ้น 1.9% จากไตรมาสก่อนหน้า และ 1.6% จากสิ้นปีที่แล้ว โดยธนาคารสามารถเติบโตสินเชื่อกลุ่มลูกค้ารายย่อยได้ตามแผน นำโดยสินเชื่อเพื่อที่อยู่อาศัย สินเชื่อเช่าซื้อ บัตรเครดิต และสินเชื่อบุคคล ตามลำดับ ขณะที่สินเชื่อกลุ่มลูกค้าธุรกิจเติบโตเช่นกัน โดยมาจากกลุ่มลูกค้าบรรษัทธุรกิจเป็นหลัก
ด้านเงินฝาก อยู่ที่ 1,395 พันล้านบาท ในไตรมาส 2/65 เพิ่มขึ้น 2.6% จากไตรมาสก่อนหน้า และ 4.2% จากสิ้นปีที่แล้ว เป็นไปตามแผนการขยายเงินฝากเพื่อรองรับแนวโน้มอัตราดอกเบี้ยในอนาคต นำโดยเงินฝากลูกค้ารายย่อย ทีทีบี อัพ แอนด์ อัพ ขณะที่เงินฝาก ทีทีบี ออลล์ฟรี และทีทีบี โนฟิกซ์ ยังคงเติบโตได้อย่างต่อเนื่องเช่นกัน
ทั้งนี้ ในช่วงที่ธนาคารขยายฐานเงินฝากในอัตราที่เร็วกว่าสินเชื่อ อาจส่งผลให้ค่าใช้จ่ายดอกเบี้ยค่อนข้างเร่งตัวในระยะสั้น อย่างไรก็ดีจากรายได้ดอกเบี้ยที่ปรับตัวดีขึ้นตามการขยายตัวของสินเชื่อและกลยุทธ์การบริหารต้นทุนทางการเงิน จึงช่วยให้รายได้ดอกเบี้ยสุทธิในไตรมาส 2/65 เพิ่มขึ้นเล็กน้อยจากไตรมาสก่อน ด้านรายได้ค่าธรรมเนียมปรับตัวดีขึ้นจากค่าธรรมเนียมการขายประกันที่เริ่มฟื้นตัวและค่าธรรมเนียมกลุ่มลูกค้าธุรกิจ ส่งผลให้รายได้จากการดำเนินงานรวมในไตรมาส 2/65 อยู่ที่ 15,889 ล้านบาท เพิ่มขึ้น 0.7% จากไตรมาสที่แล้ว
ธนาคารยังคงบริหารค่าใช้จ่ายได้ดี โดยอัตราส่วนต้นทุนต่อรายได้อยู่ที่ 45% ในไตรมาส 2/65 อยู่ในกรอบเป้าหมายที่ 45-47% แต่เพิ่มขึ้นเล็กน้อยเมื่อเทียบกับระดับ 44% ในไตรมาสที่แล้ว เนื่องจากธนาคารเริ่มรับรู้ค่าใช้จ่ายจากแผนการลงทุนด้านดิจิทัล ประกอบกับมีรายการ one-time จากการรับรู้การขาดทุนจากการแปลงค่าเงินที่เกิดจากการปิดสาขาในประเทศลาว จึงส่งผลให้กำไรจากการดำเนินงานก่อนหักสำรอง หรือ Pre-Provision Operating Profit (PPOP) ในไตรมาส 2/65 อยู่ที่ 8,752 ล้านบาท ค่อนข้างทรงตัวหรือลดลงเพียง 0.7% จาก 8,818 ล้านบาท ในไตรมาสก่อนหน้า แต่เพิ่มขึ้น 2.9% เมื่อเทียบกับไตรมาส 2/64 โดยรวม 6 เดือน ปี’65 มี PPOP รวม 17,570 ล้านบาท เพิ่มขึ้น 1.0% จากช่วงเดียวกันของปีที่แล้ว
ในไตรมาส 2/65 ธนาคารตั้งสำรองเป็นจำนวน 4,382 ล้านบาท เทียบกับ 4,808 ล้านบาท ในไตรมาส 1/65 รวม 6 เดือน ปี 65 ตั้งสำรองทั้งสิ้น 9,190 ล้านบาท เทียบกับ 10,971 ล้านบาท ในช่วงเดียวกันของปีก่อน ยังถือเป็นการตั้งสำรองในระดับสูงเมื่อเทียบกับภาวะปกติ ทั้งนี้ จากการแก้ปัญหาหนี้เสียเชิงรุก ส่งผลให้สัดส่วนหนี้เสียต่อสินเชื่อรวมลดลงมาอยู่ที่ 2.63% เทียบกับ 2.81% ณ สิ้นปี 2564 และเมื่อพิจารณาสัดส่วนเงินสำรองต่อหนี้เสีย พบว่าเพิ่มขึ้นมาอยู่ที่ 133% จาก 129% ณ สิ้นปีที่แล้ว สะท้อนให้เห็นว่าการตั้งสำรองในระดับปัจจุบันมีความเพียงพอ และธนาคารยังคงมีกันชนรองรับความเสี่ยงในระดับสูง
ท้ายสุดด้านความเพียงพอของเงินกองทุนยังอยู่ในระดับสูงและเป็นลำดับต้น ๆ ของอุตสาหกรรม โดย ณ สิ้นไตรมาส 2/65 อัตราส่วน CAR และ Tier 1 (เบื้องต้น) เพิ่มขึ้นมาอยู่ที่ 19.9% และ 15.8% สูงกว่าเกณฑ์ขั้นต่ำของธนาคารกลุ่ม D-SIBs ที่ธนาคารแห่งประเทศไทยกำหนดไว้ที่ 12.0% และ 9.5% ตามลำดับ
นายปิติกล่าวสรุป “สำหรับช่วงที่เหลือของปี ธนาคารจะยังคงใช้กลยุทธ์การเติบโตอย่างมีคุณภาพ เน้นการเติบโตสินเชื่อใหม่อย่างระมัดระวังและเน้นกลุ่มลูกค้าความเสี่ยงต่ำเป็นหลัก ไม่ว่าจะเป็นสินเชื่อเพื่อที่อยู่อาศัย สินเชื่อเช่าซื้อ ขณะที่ ทีทีบี คอนซูมเมอร์ จะช่วยสนับสนุนการเติบโตสินเชื่อบัตรเครดิตและสินเชื่อบุคคล ซึ่งคาดว่าจะช่วยหนุนให้รายได้ดอกเบี้ยและผลตอบแทนจากการให้สินเชื่อฟื้นตัวได้มากขึ้นในช่วงถัดไป ด้านคุณภาพสินทรัพย์จะยังคงยึดนโยบายรอบคอบตามเดิม เพื่อรักษาฐานะทางการเงินให้มีความแข็งแกร่ง พร้อมรับมือกับความท้าทายทางเศรษฐกิจที่ยังคงมีอยู่ และยกระดับผลิตภัณฑ์และบริการให้ดียิ่งขึ้น เพื่อสร้างชีวิตทางการเงินที่ดีขึ้นให้กับคนไทยทั้งวันนี้ และอนาคต”