
โชน โสภณพนิช โลกถดถอย ท้าทายธุรกิจประกัน
คอลัมน์ : สัมภาษณ์
“การเติบโตของธุรกิจประกันชีวิตจะผันแปรไปตามภาวะเศรษฐกิจ ซึ่งในปี 2566 ความเสี่ยงเศรษฐกิจโลกจะเข้าสู่ภาวะถดถอย เป็นความท้าทายหลักของภาคธุรกิจประกันชีวิตไทย เพราะหากกระทบเศรษฐกิจไทยที่ไม่ดีต่อเนื่องมาแล้ว 3 ปี และไม่ดีต่อไปอีกเป็นปีที่ 4 หรือปีที่ 5 จะยิ่งส่งผลต่อการออมและการเงินของลูกค้าได้ ทำให้อาจเห็นลูกค้าบางส่วนได้รับผลกระทบหนัก ความสามารถในการเปิดกรมธรรม์ใหม่จะน้อย และอาจส่งผลไปถึงการส่งเบี้ยกรมธรรม์เก่าด้วย ฉะนั้นสิ่งที่เราต้องทำคือการดูแลรักษาลูกค้าปัจจุบันให้ดี”
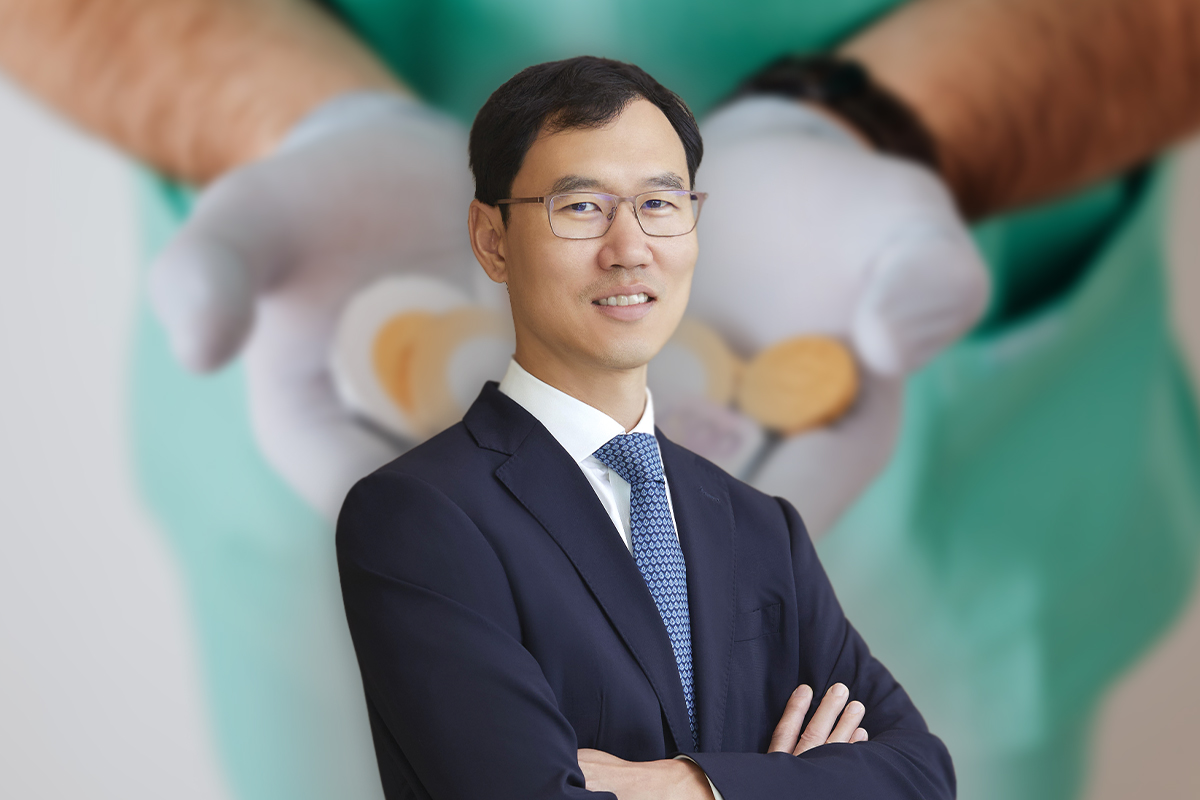
โชน โสภณพนิช กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร บริษัท กรุงเทพประกันชีวิต จำกัด (มหาชน) หรือ BLA กล่าวในงานแถลงข่าวประจำปี พร้อมเผยแผนธุรกิจปี 2566
แบงก์แอสชัวรันซ์
“โชน” กล่าวว่า ผลการดำเนินงานของบริษัทในปี 2565 ประเมินว่า ภาพรวมเบี้ยประกันชีวิต ณ สิ้นปี 2565 เบี้ยรับรวมจะเข้าเป้าอยู่ที่ 35,800 ล้านบาท ยืนทรงตัว เมื่อเทียบจากช่วงเดียวกันปีก่อน โดยเบี้ยปีแรกคาดว่าจะเติบโต 10% เป็น 6,900 ล้านบาท
โดยช่วง 10 เดือนแรก (ม.ค.-ต.ค.) มีเบี้ยรับรวม 30,195 ล้านบาท ลดลง 1.2% อยู่ในอันดับ 6 ของอุตสาหกรรม โดยทั้งอุตสาหกรรมประกันชีวิตมีเบี้ยรับรวมอยู่ที่ 486,600 ล้านบาท ปรับตัวลดลง 0.5%
“สาเหตุเบี้ยรับรวมของบริษัทติดลบเป็นเพราะมีกรมธรรม์ปีต่ออายุครบกำหนดชำระเบี้ยค่อนข้างมาก ซึ่งเป็นไปตามประมาณการ แต่อย่างไรก็ดี บริษัทยังมีเบี้ยปีแรกเติบโตในระดับ 5.5% ในขณะที่ทั้งอุตสาหกรรมติดลบอยู่ 0.2%”
อย่างไรก็ดี เบี้ยช่องทางตัวแทนของบริษัทหดตัวไป 9.3% ในขณะที่ทั้งอุตสาหกรรมเติบโต 10% แต่เบี้ยช่องทางธนาคาร (แบงก์แอสชัวรันซ์) เติบโต 12.1% สวนทางทั้งอุตสาหกรรมที่หดตัว 5.8% และเบี้ยช่องทางอื่น ๆ ของบริษัทเติบโต 3.4% ส่วนภาคธุรกิจโต 0.7%
และเบี้ยช่องทางดิจิทัล (ซื้อประกันโดยตรงกับบริษัทผ่านช่องทางออนไลน์) มีอัตราการเติบโต 5.5% ส่วนภาคธุรกิจลดลง 0.2%
โดยเบี้ยจากสินค้าประกันชีวิตควบการลงทุน (ยูนิตลิงก์) มีอัตราการโตสูงถึง 321% ส่วนใหญ่มาจากการชำระเบี้ยแบบรายงวดไม่ใช่ก้อนเดียว รวมถึงเบี้ยจากประกันชีวิตคุ้มครองสินเชื่อ (MRTA) ผ่านลูกค้าแบงก์ที่โตกว่า 41.9%
5 กลยุทธ์นำธุรกิจสู่ความยั่งยืน
“โชน” กล่าวว่า สิ่งที่กรุงเทพประกันชีวิตมุ่งเน้นคือ ความยั่งยืนขององค์กร โดยการพัฒนาทุกมิติเพื่อตอบโจทย์ลูกค้า และต้องเป็นบริษัทที่มีบทบาทและมีส่วนร่วมในความยั่งยืนของสังคมและประเทศชาติด้วย โดยผ่านกลยุทธ์ 5 เสาหลักที่คิกออฟไปเมื่อต้นปี 2565 เพื่อก้าวสู่องค์กรแห่งความยั่งยืนตามแผน 3 ปี (2565-2567)
โดย เสาแรก คือการบริการด้านสุขภาพที่เป็นเลิศ คือมีสินค้าหลากหลายตอบโจทย์ลูกค้าทุกกลุ่มได้
เสาที่สอง คือ การบริการด้านเวลท์ คือมีผลิตภัณฑ์วางแผนชีวิตและการลงทุนเพื่อเป้าหมายชีวิตที่ชัดเจน โดยมีทีมที่ปรึกษาการเงินคอยดูแล ตั้งเป้าจะเพิ่มจำนวนตัวแทนและที่ปรึกษาการเงินในอัตรา 20-30% ของแต่ละปี เฉลี่ย 1,800-2,000 คน
โดยในปี 2566 จะมีการคัดเลือกเพื่อเป็นตัวแทนประมาณ 3,000 คน ในจำนวนนี้ประมาณ 1,000 คน จะเป็นการคัดเลือกเข้าโครงการ Smart Agent
เสาที่สาม คือ การบริการด้านดิจิทัล โดยจะยกระดับให้เป็นบริษัทที่มีทุกกระบวนการรับประกันเป็นดิจิทัลภายใน 5 ปี
เสาที่สี่ คือ การเพิ่มช่องทางการขาย โดยเพิ่งเปิดโครงการสถาปนิกทางการเงิน จับกลุ่มนักศึกษากำลังจะจบการศึกษาเพื่อวิ่งเข้าสู่อาชีพทางการเงินที่ตนเองสนใจและมีเป้าหมายในการก้าวสู่ความเป็นเจ้าของธุรกิจในระยะยาว
และ เสาที่ห้า คือขยายบทบาทช่วยเหลือสังคมและใส่ใจด้านสิ่งแวดล้อม ซึ่งปัจจุบันได้รับอนุมัติจากองค์กรการบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) ให้ขึ้นทะเบียนฉลากคาร์บอนเรียบร้อยแล้ว
ปี’66 บริษัทไร้เงินสด 100%
“โชน” กล่าวว่า ในปี 2565 บริษัทมีพัฒนาการด้านดิจิทัลเกี่ยวกับธุรกรรมการชำระเบี้ยประกัน สัดส่วนกว่า 99% แล้วที่ไม่ใช้เงินสด โดยชำระเบี้ยผ่าน QR Code, บัตรเครดิต ซึ่งช่วยลดภาระและเพิ่มความสบายใจให้กับทุกฝ่าย และเชื่อว่าปีหน้าจะครบทั้งหมด 100% ได้
“ในอดีตเวลาตัวแทนขายประกันไปแล้วจะเป็นการออกใบเสร็จชั่วคราว ซึ่งลูกค้าบางคนอาจไม่มั่นใจเพราะเป็นใบเสร็จที่บริษัทไม่ได้ออกโดยตรง ซึ่งก็อาจเปิดช่องทางให้เกิดการทุจริตได้ แต่ปัจจุบันจ่ายตรงถึงบริษัทได้เลย ทั้งนี้ ในแง่ของกระบวนการทำงาน หลายคนจะพูดถึงการลดกระดาษ แต่จริง ๆ ไม่ได้มีมูลค่าขนาดนั้น สิ่งที่เราคิดว่าช่วยได้มาก คือช่วยลดเวลาและพลังงานที่ต้องเดินทางไปมา ทั้งของลูกค้าและตัวแทนมากกว่า”
ปัดฝุ่นสินค้าบำนาญ
ด้านนโยบายการลงทุน “โชน” กล่าวว่า บริษัทมุ่งเน้นลงทุนแบบระยะยาว ซึ่งตามแผนคาดว่าจะทยอยปรับลดพอร์ตการลงทุนในกองรีทให้เหลือสัดส่วนที่ 4% จากเดิมอยู่ที่ 6.5% โดยหันมาเพิ่มสัดส่วนการลงทุนในพันธบัตรรัฐบาลและหุ้นกู้มากขึ้น จากภาวะดอกเบี้ยขาขึ้น ซึ่งปัจจุบันเป็นพอร์ตลงทุนหลักที่มีสัดส่วนเกิน 80%
“สาเหตุที่เราลดสัดส่วนกองรีทนั้น เพราะปัจจุบันกองรีทมีปัญหาเรื่องการเช่าสินทรัพย์ โดยหากหมดสัญญาเช่าจะส่งผลกระทบต่อการลงทุน ทำให้บริษัทไม่สามารถปรับเปลี่ยนพอร์ตได้ ซึ่งทำให้บริษัทต้องมีการลดความเสี่ยงตรงนี้ออกไป และเพื่อหาผลตอบแทนอย่างอื่นที่ดีกว่า”
ซีอีโอ กรุงเทพประกันชีวิต กล่าวด้วยว่า ปี 2566 มีแผนปัดฝุ่นสินค้าประกันบำนาญ ที่มีช่วงระยะเวลาการชำระเบี้ยหลากหลายมากขึ้น เพื่อเพิ่มทางเลือกการออมในระยะยาว และมุ่งเน้นนำเสนอสินค้าประกันออมทรัพย์แบบมีเงินปันผล (Participate)
ซึ่งเป็นสินค้าที่ให้ลูกค้ายังมั่นใจว่าจะได้ผลตอบแทนขั้นต่ำ (การันตียีลด์ 0.6-1%) และอาจได้ผลตอบแทนสูงขึ้นถ้าเกิดสภาวะการลงทุนดีขึ้น ซึ่งปัจจุบันพอร์ต Par คิดเป็นสัดส่วน 44% ของพอร์ตรวม
รวมไปถึงสินค้าสุขภาพโรคร้ายแรง ที่มีทางเลือกความรับผิดส่วนแรก (deductible) เริ่มตั้งแต่ 3 หมื่นบาทไปจนถึง 1 แสนบาท เพื่อช่วยให้ค่าเบี้ยที่ลูกค้าจ่ายถูกลงได้มาก