


KKP อ่านเกม ‘เฟด’ มีมติเอกฉันท์ขึ้นดอกเบี้ย 0.25% ในรอบ 3 ปี-ตลาดกังวลเรตสูงนานกว่าคาด
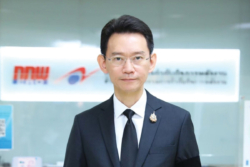
‘ดร.พิพัฒน์ KKP’ วิเคราะห์ปม “เฟด” ขึ้นดอกเบี้ยครั้งแรกในรอบ 3 ปี 0.25% ชี้มติ “เอกฉันท์” 12 : 0 สะท้อนความกังวลจัดการเงินเฟ้อไม่อยู่ ขณะที่ตลาดกังวลไม่รู้จะไปจบตรงไหน-หวั่นดอกเบี้ยสูงนานกว่าคาด
ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) โพสต์เฟซบุ๊ก “Pipat Luengnaruemitchai” ถึงกรณีธนาคารกลางสหรัฐ (เฟด) ขึ้นดอกเบี้ย โดยชี้ว่า อาจเป็นภาวะ “เหยี่ยวจำใจ” จากการที่เฟดขึ้นดอกเบี้ยเป็นครั้งแรกในรอบ 3 ปีไปอยู่ที่ 3.75–4.00% แต่เรื่องที่น่าสนใจกว่าตัวเลข คือ มติออกมาเป็นเอกฉันท์ 12 ต่อ 0
“ที่เคาะค้อนคือ Kevin Warsh ประธานเฟดที่ทรัมป์เป็นคนเลือกมาเอง และเป็นคนเดียวกับที่เมื่อปีที่แล้วยังวิจารณ์ว่าเฟดลดดอกเบี้ยช้าเกินไป วันนี้เขากลายเป็นประธานเฟดที่นำคณะกรรมการขึ้นดอกเบี้ยสวนทางกับความต้องการของทรัมป์ คำถามคือ Warsh เปลี่ยนใจจริง ๆ หรือถูกสถานการณ์บีบให้ต้องเปลี่ยน คำตอบน่าจะเป็น ทั้งสองอย่าง”
โดย “ดร.พิพัฒน์” ระบุว่า สาเหตุมาจาก “แผลจากเดือนกรกฎาคม” ซึ่งเมื่อย้อนกลับไปการประชุมเดือนกรกฎาคม เฟดคงดอกเบี้ยไว้ ทั้งที่กรรมการ 3 คนโหวตให้ขึ้น ระหว่างที่ Warsh แถลงข่าว อัตราผลตอบแทนพันธบัตรระยะยาวกลับพุ่งขึ้น และหลังจากนั้นก็ไม่เคยลงกลับไปที่ระดับเดิมอย่างจริงจัง ซึ่งเป็นสัญญาณที่ไม่ดีสำหรับธนาคารกลาง เพราะถ้าเฟดไม่ขึ้นดอกเบี้ย แต่ดอกเบี้ยระยะยาวกลับขึ้นเอง แปลว่าตลาดอาจไม่ได้มองว่านโยบายผ่อนคลายแล้ว เศรษฐกิจจะดีขึ้น แต่อาจกำลังกังวลว่าเฟดเอาเงินเฟ้อไม่อยู่ จึงเรียกผลตอบแทนระยะยาวเพิ่มเพื่อชดเชยความเสี่ยง
“พูดง่าย ๆ คือ เฟดพยายามผ่อน แต่ตลาดกลับทำให้ financial conditions บางส่วนตึงขึ้นแทน พอถึง Jackson Hole ปลายเดือนสิงหาคม Warsh จึงเปลี่ยนโทนชัด เขาบอกว่าตัวเลขเงินเฟ้อในช่วงฤดูร้อนยังไม่ทำให้เชื่อว่าแนวโน้มพื้นฐานดีขึ้นมากพอ เมื่อประธานเฟดกำหนดมาตรฐานไว้เองว่า ต้องเห็นเงินเฟ้อมุ่งกลับสู่เป้าหมายอย่างชัดเจนและเร็วเพียงพอ การไม่ลงมือหลังจากนั้น ก็จะอธิบายยาก
ก่อนประชุม ตลาดจึงให้น้ำหนักกับการขึ้นดอกเบี้ยเกือบ 90%”
อย่างไรก็ดี “ดร.พิพัฒน์” มองต่อว่า Warsh ไม่ได้ถูกตลาด “บังคับ” แบบไม่มีทางเลือก แต่ทางเลือกของเขาแคบลงมาก หากไม่ขึ้น เขาต้องอธิบายให้ได้ว่าเหตุใดจึงเปลี่ยนจากสิ่งที่เพิ่งส่งสัญญาณไว้ และต้องเสี่ยงให้ตลาดพันธบัตรตั้งคำถามกับความน่าเชื่อถือของเฟดอีกรอบ ดังนั้น การขึ้นครั้งนี้มีเรื่อง credibility อยู่ด้วยแน่นอน แต่จะบอกว่าขึ้นเพราะความน่าเชื่อถืออย่างเดียวก็คงไม่ถูก
ซึ่งเงินเฟ้อพื้นฐานบางตัวกำลังชะลอจริง core CPI ลดจาก 2.9% ในเดือนพฤษภาคม เหลือ 2.6% ในเดือนมิถุนายน 2.5% ในเดือนกรกฎาคม และ 2.4% ในเดือนสิงหาคม แต่ภาพอีกด้านคือ core CPI เดือนล่าสุดยังเพิ่ม 0.3% จากเดือนก่อน core PCE อยู่แถว 3.2% และราคาหลายหมวดยังเพิ่มเกิน 3% ทั้งในกรอบ 6 เดือนและ 12 เดือน
“นี่จึงไม่ใช่การขึ้นดอกเบี้ยเพราะ core inflation กำลังเร่งแรง แต่เป็นการขึ้นเพราะเฟดยังไม่มั่นใจว่าแรงกดดันเงินเฟ้อกำลังหายไป และไม่อยากให้ supply shock รอบใหม่ลามเข้าไปในราคาหมวดอื่น”
นอกจากนี้ เฟดลบ “ข้อแก้ตัว” ของตัวเองทิ้ง โดยในแถลงการณ์เดือนกรกฎาคม เฟดเขียนว่าเงินเฟ้อสูงกว่าเป้า “ส่วนหนึ่ง” เพราะ supply shocks ที่ดันราคาในบางภาค โดยเฉพาะพลังงาน แต่รอบนี้ประโยคนั้นหายไป แทนที่ด้วยข้อความว่า การใช้จ่ายในประเทศยัง resilient ขณะที่ productivity แข็งแรงและการลงทุนยัง robust การเปลี่ยนถ้อยคำไม่ได้แปลว่าเฟดคิดว่า supply shock ไม่มีอยู่แล้ว ราคาน้ำมันยังเป็นปัจจัยสำคัญ และ Warsh ก็ยอมรับตรง ๆ ว่าดอกเบี้ยสูงขึ้นไม่ได้ทำให้ราคาน้ำมันลดลง
แต่สิ่งที่เฟดกำลังกังวลคือ เศรษฐกิจอาจแข็งแรงพอที่จะรับต้นทุนที่สูงขึ้นโดยไม่ลดการใช้จ่ายลงมากนัก หากเป็นเช่นนั้น บริษัทก็มีโอกาสส่งผ่านต้นทุน และ shock จากพลังงานอาจค่อย ๆ กระจายไปยังราคาสินค้า ค่าบริการ และความคาดหวังเงินเฟ้อ
“นโยบายการเงินแก้ปัญหาน้ำมันแพงที่ต้นเหตุไม่ได้ สิ่งที่ทำได้คือป้องกันไม่ให้ราคาน้ำมันแพงกลายเป็นเงินเฟ้อทั่วทั้งระบบ
เมื่ออุปสงค์ยังแข็งแรง เหตุผลในการขึ้นดอกเบี้ยจึงมีน้ำหนักมากขึ้น แม้จะไม่ใช่คำตอบที่ปราศจากต้นทุนก็ตาม”
“ดร.พิพัฒน์” บอกอีกว่า ถ้าดูเฉพาะการขึ้นดอกเบี้ย 25 bp อาจรู้สึกว่าไม่มีอะไรเกินคาด แต่ประมาณการดอกเบี้ยของผู้เข้าร่วมประชุมต่างหากที่ส่งสัญญาณแรงกว่า โดยค่ากลางสิ้นปี 2026 อยู่ที่ 4.1% จากเดิม 3.8% หมายความว่า หลังจากรอบนี้แล้ว ค่ากลางยังชี้ไปที่การขึ้นอีกหนึ่งครั้งภายในปีนี้ ส่วนปี 2027 อยู่ที่ 4.1% จากเดิม 3.6%
“ตรงนี้สำคัญ เพราะในประมาณการรอบก่อน เฟดมองว่าปีหน้าจะเริ่มลดดอกเบี้ย แต่รอบนี้ค่ากลางของปี 2026 และ 2027 เท่ากัน การลดดอกเบี้ยในปีหน้าจึงหายไปจาก median path ส่วนปี 2028 อยู่ที่ 3.9% จากเดิม 3.4% ส่วน longer run ขึ้นเป็น 3.2% จาก 3.1% ตัวเลขสุดท้ายไม่หวือหวา แต่มีความหมาย เพราะมันสะท้อนว่าผู้เข้าร่วมประชุมประเมินระดับดอกเบี้ยระยะยาวที่เหมาะสมสูงขึ้น ไม่ใช่แค่ต้องขึ้นชั่วคราว เพราะน้ำมันแพง”
อย่างไรก็ตาม ต้องระวังนิดหนึ่งว่า longer-run dot คือประมาณการระดับดอกเบี้ยนโยบายในระยะยาวภายใต้ภาวะปกติ ไม่ได้แปลว่าดอกเบี้ยทุกประเภทในระบบจะต้องสูงขึ้นในสัดส่วนเดียวกัน
ในบรรดาผู้ส่งประมาณการ 18 คน มี 16 คนมองว่าต้องขึ้นอีกอย่างน้อยหนึ่งครั้งในปีนี้ โดย 4 คนในกลุ่มนั้นมองว่าต้องขึ้นอีกสองครั้ง มีเพียง 2 คนที่คิดว่าระดับปัจจุบันเพียงพอ
“นี่ไม่ใช่ภาพของคณะกรรมการที่ถูกประธานลากไปขึ้นดอกเบี้ยอย่างไม่เต็มใจ แต่เป็นฉันทามติที่กว้างกว่านั้นมาก”
“หัวหน้านักเศรษฐศาสตร์ KKP” ระบุด้วยว่า เฟดกำลังขึ้นดอกเบี้ยเพราะเศรษฐกิจแข็งแกร่ง โดยเฟดปรับประมาณการ GDP ขึ้นเป็น 2.3% ในปีนี้ และ 2.4% ในปีหน้า พร้อมปรับอัตราว่างงานลงมาอยู่ที่ 4.1% ตั้งแต่ปีนี้ไปจนถึงปี 2029 ดังนั้น นี่ไม่ใช่เฟดที่กำลังขึ้นดอกเบี้ยใส่เศรษฐกิจใกล้วิกฤต แต่เป็นเฟดที่เชื่อว่าเศรษฐกิจแข็งแรงพอจะรับดอกเบี้ยที่สูงขึ้นได้ และความเสี่ยงด้านเงินเฟ้อเริ่มสำคัญกว่าความเสี่ยงด้านการจ้างงาน
ส่วนด้านเงินเฟ้อ เฟดปรับ PCE ปีนี้ขึ้นเป็น 3.7% และ core PCE เป็น 3.4% ที่น่าสังเกตคือประมาณการปี 2028 ก็ถูกปรับขึ้นด้วย จาก 2.0% เป็น 2.1% สำหรับ headline และจาก 2.1% เป็น 2.2% สำหรับ core ค่ากลางของ PCE จะกลับถึง 2.0% ในปี 2029 แปลว่าเฟดไม่ได้แค่ตอบสนองต่อราคาน้ำมันในวันนี้ แต่กำลังยอมรับว่าปัญหาเงินเฟ้ออาจใช้เวลานานกว่าที่เคยคิด
ทั้งนี้ มีสองประโยคจากห้องแถลงข่าว ประโยคแรก Warsh บอกว่า เฟดควบคุมราคาสินค้าบางชนิดอย่างน้ำมันไม่ได้ แต่มีหน้าที่ป้องกันไม่ให้การขึ้นราคาบางหมวดลามออกไปเป็นเงินเฟ้อวงกว้าง นี่เป็นการขยับจากท่าทีเดิมที่ให้น้ำหนักกับการมอง oil shock ว่าเป็นเรื่องชั่วคราวและควรมองข้าม ไปสู่การยอมรับว่า shock ชั่วคราวก็สร้างปัญหาถาวรได้ หากไปเปลี่ยนพฤติกรรมการตั้งราคาและความคาดหวังเงินเฟ้อ
ประโยคที่สองเกิดขึ้นตอน Warsh ถูกถามว่า เหตุใดเฟดจึงพูดถึงการพาเงินเฟ้อกลับเป้าอย่างทันท่วงที ทั้งที่ SEP บอกว่าเงินเฟ้อจะกลับถึง 2% ในปี 2029 ซึ่ง Warsh ตอบว่า นั่นไม่ใช่ประมาณการของเขา เขาไม่ได้ส่งประมาณการของตัวเองเข้า SEP ทั้งในเดือนมิถุนายนและรอบนี้ ดังนั้น dot plot ที่เราเห็นจึงไม่มีจุดของประธานเฟด
“คำตอบดังกล่าวบอกได้ว่า Warsh ไม่ต้องการผูกตัวเองไว้กับเส้นทางเงินเฟ้อของค่ากลาง และอาจต้องการให้เงินเฟ้อกลับเป้าเร็วกว่านั้น แต่ยังสรุปไม่ได้ว่าเขาต้องการดอกเบี้ยสูงกว่า dot plot เพราะเงินเฟ้ออาจลดเร็วขึ้นจาก productivity, supply ที่ดีขึ้น หรือปัจจัยอื่น โดยไม่จำเป็นต้องใช้ดอกเบี้ยสูงกว่าเสมอไป สิ่งที่พูดได้แน่กว่าคือ dot plot รอบนี้ไม่ใช่คำมั่นของ Warsh และไม่ควรถูกอ่านเป็นเพดานตายตัวของดอกเบี้ย”
ดร.พิพัฒน์ ตั้งคำถามว่า “แล้วตอนนี้นโยบาย “ตึง” หรือ “ผ่อน” กันแน่” โดยก่อนหน้านี้เฟดเคยใช้คำว่านโยบายการเงินอยู่ในระดับ moderately restrictive แต่ Warsh บอกว่าเขา “ยากที่จะเรียกภาวะการเงินโดยรวมว่าตึงตัว” และอธิบายการขึ้นครั้งนี้ว่าเป็นการ “ถอนความผ่อนคลายออกไปหนึ่งส่วน”
“คำสำคัญคือ เขาพูดถึง broad financial conditions ไม่ใช่แค่อัตราดอกเบี้ยนโยบาย ดอกเบี้ยเฟดอาจดูสูงเมื่อเทียบกับอดีต แต่ถ้าตลาดหุ้นยังแข็ง เครดิตยังไหล การลงทุนยังเร่ง และภาคธุรกิจยังหาเงินทุนได้ง่าย ภาวะการเงินโดยรวมก็อาจไม่ได้ตึงอย่างที่ระดับ policy rate บอก ปัญหาคือคำอธิบายนี้ทำให้ตลาดไม่แน่ใจว่า Warsh มองระดับ neutral rate ไว้ตรงไหน และจะต้องขึ้นอีกเท่าไรจึงจะเรียกว่านโยบาย “restrictive” จริง ๆ ความกำกวมนี้น่าจะเป็นเหตุผลหนึ่งที่ทั้งหุ้นและพันธบัตรถูกขายระหว่างการแถลงข่าว”
“ตลาดหุ้นบวกก่อนประกาศแต่กลับร่วงระหว่างงานแถลงข่าวดาวโจนส์ปิดลบ 631 จุดอัตราผลตอบแทนพันธบัตรอายุ 10 ปีกลับขึ้นเหนือ 5% และดอลลาร์แข็งค่าขึ้นคือตลาดไม่ได้ตกใจที่เฟดขึ้น 25 bp เพราะราคาสะท้อนไปเกือบหมดแล้วสิ่งที่ตลาดไม่ชอบคือภาพของดอกเบี้ยที่อาจสูงอยู่นานกว่าคาดพร้อมกับประธานเฟดที่ยังไม่ยอมบอกชัดว่าเส้นชัยอยู่ตรงไหน”