
พันธบัตรออมทรัพย์ การลงทุนที่คุ้มค่า เหมาะกับใครบ้าง ?
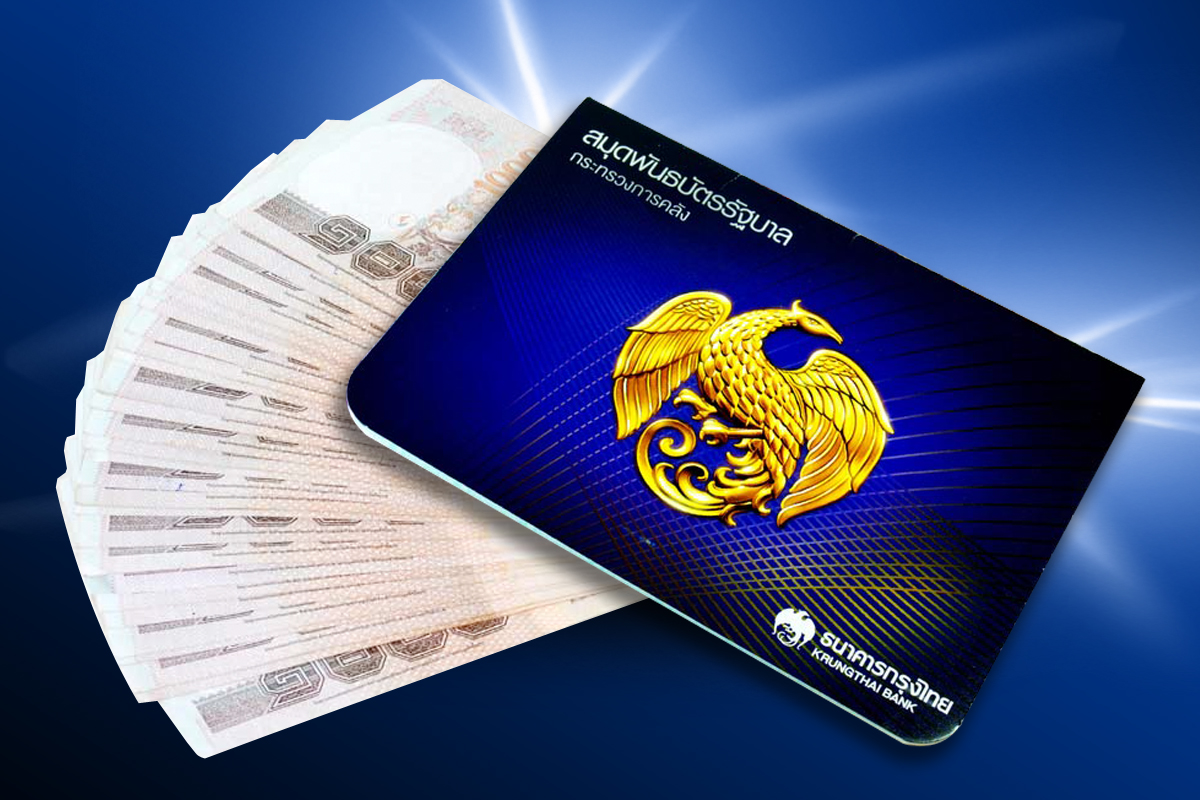
พันธบัตรออมทรัพย์ ของรัฐบาลออกมากี่ครั้งก็ได้รับการตอบรับอย่างดี ขายหมดอย่างรวดเร็วเสมอทำไมการซื้อพันธบัตรเป็นการลงทุนที่ขึ้นชื่อด้านความมั่นคง และปลอดภัยที่สุด
ที่ผ่านมารัฐบาลได้เปิดจำหน่าย “พันธบัตรออมทรัพย์” มาแล้วหลายรุ่น ไม่ว่าจะเป็นรุ่นเราไม่ทิ้งกัน (วงเงินรวม 5 หมื่นล้านบาท ซื้อขั้นต่ำ 1,000 บาท ดอกเบี้ยต่อปีสูงสุดร้อยละ 4.00) รุ่นเราชนะ (วงเงินรวม 6 หมื่นล้านบาท ซื้อขั้นต่ำ 100 บาท ดอกเบี้ยต่อปีสูงสุดร้อยละ 2.50) และล่าสุด รุ่นยิ่งออมยิ่งได้ (วงเงินรวม 5 หมื่นล้านบาท ซื้อขั้นต่ำ 100 บาท ผลตอบแทนดอกเบี้ยต่อปีสูงสุดร้อยละ 2.50) ที่เปิดขายผ่านแอปเป๋าตัง โดยขายหมดภายใน 2.45 ชั่วโมง
จะเห็นว่า พันธบัตรออมทรัพย์ได้รับกระแสตอบรับเป็นอย่างดี “ประชาชาติธุรกิจ” รวบรวมข้อมูลมาให้ผู้ที่ต้องการซื้อพันธบัตรออมทรัพย์ได้ทราบว่า พันธบัตรออมทรัพย์ คืออะไร และการลงทุนผ่านพันธบัตรออมทรัพย์นั้นดีอย่างไร
พันธบัตรออมทรัพย์ คืออะไร
ธนาคารแห่งประเทศไทย หรือ ธปท. ระบุว่า พันธบัตรออมทรัพย์ เป็น “ตราสารหนี้” ที่รัฐบาลออกโดยให้คำมั่นสัญญาว่า ผู้ถือมีสิทธิที่จะได้รับชำระต้นเงินจากรัฐบาลตามจำนวนที่ได้ระบุไว้ในพันธบัตรคืนภายในกำหนดเวลา นอกจากนี้ พันธบัตรยังจ่ายดอกเบี้ยในอัตราและระยะเวลาที่กำหนดไว้ในพันธบัตร
ข้อมูลจาก ตลาดหลักทรัพย์ ระบุว่า ตราสารหนี้ (Bond) คือ ตราสารทางการเงินที่ผู้ถือ (นักลงทุน) มีสถานะเป็นเจ้าหนี้ และผู้ออกมีสถานะเป็นลูกหนี้ โดยเจ้าหนี้จะได้รับผลตอบแทนในรูปของ “ดอกเบี้ย” อย่างสม่ำเสมอตามระยะเวลาที่กำหนดไว้ และจะได้รับ “เงินต้น” คืนเมื่อครบกำหนดอายุ ตัวอย่างตราสารหนี้ที่พบเห็นทั่วไป เช่น ตั๋วเงินคลัง พันธบัตรรัฐบาล และหุ้นกู้เอกชน
ลงทุนในพันธบัตรออมทรัพย์ ดีอย่างไร ?
ธปท. ระบุว่า กระทรวงการคลังเป็นผู้ออกพันธบัตรออมทรัพย์ฯ โดยมอบหมายให้ธนาคารแห่งประเทศไทย (ธปท.) เป็นนายทะเบียน การลงทุนในพันธบัตรรัฐบาลออมทรัพย์ฯ จึงเป็นการลงทุนที่มั่นคง ไม่มีความเสี่ยงที่จะไม่ได้รับต้นเงินคืน และมีความเสี่ยงต่ำกว่าเงินฝาก
พันธบัตรออมทรัพย์ เป็นการซื้อพันธบัตรเพื่อออมทรัพย์ โดยจะขายให้กับบุคคลทั่วไปและองค์กรไม่แสวงหากำไรในสังกัดของรัฐบาล มีระยะเวลาไถ่ถอน 1 ปีขึ้นไป ได้รับดอกเบี้ยปีละ 2 ครั้ง
หากผู้ใดถือพันธบัตรออมทรัพย์ฯ จนครบกำหนด ก็จะได้รับดอกเบี้ยในอัตราที่คุ้มค่าและมากกว่าการออมทรัพย์ประเภทอื่น ๆ ที่มีความเสี่ยงในระดับเดียวกัน อีกทั้งยังมีความคล่องตัวในกรณีที่ผู้ถือพันธบัตรมีความต้องการจะใช้เงิน เนื่องจากสามารถขายพันธบัตรออมทรัพย์ฯ คืนก่อนกำหนดได้
การลงทุนในพันธบัตรเหมาะกับใคร ?
ธนาคารไทยพาณิชย์ ได้เผยแพร่บทความของ นิภาพันธ์ พูนเสถียรทรัพย์ นักวางแผนการเงินอิสระ นักเขียนและวิทยากร ที่ได้อธิบายถึงผู้ที่เหมาะสมที่จะลงทุนผ่านพันธบัตรออมทรัพย์ ดังนี้
1.ผู้ที่ต้องการความแน่นอนในเรื่องผลตอบแทน ไม่ชอบความเสี่ยง
ยอมรับความเสียหายจากการลงทุนได้ไม่มาก และจำเป็นต้องมีเงินก้อนเพื่อการลงทุน รวมถึงเงินลงทุนก้อนนั้นต้องมีกำหนดระยะเวลาในการลงทุนสอดคล้องกับระยะเวลาของพันธบัตรด้วย
2.ผู้ที่ต้องการใช้ตราสารหนี้เพื่อการบริหารเงินลงทุน (Portfolio Management) ให้มีความปลอดภัยมากขึ้น
นอกเหนือจากการลงทุนในสินทรัพย์เสี่ยง เช่น หุ้นสามัญ ที่ให้ผลตอบแทนสูงแล้ว นักลงทุนควรแบ่งเงินส่วนหนึ่งลงทุนในตราสารหนี้ด้วย เพื่อที่ตราสารหนี้จะก่อให้เกิดกระแสเงินรับที่สม่ำเสมอสำหรับใช้เป็นค่าใช้จ่ายประจำต่าง ๆ นอกจากนี้นักลงทุนก็จะได้รับเงินต้นคืนเมื่อครบกำหนดไถ่ถอน การลงทุนในตราสารหนี้จึงเป็นการสร้างความสมดุลให้กับพอร์ตการลงทุน
ทั้งนี้ นักลงทุนควรแบ่งเงินลงทุนในสัดส่วนเท่าใดเพื่อลงทุนในตราสารหนี้ ขึ้นอยู่กับหลายปัจจัย เช่น อายุของผู้ลงทุน ขนาดของรายได้ประจำเมื่อเทียบกับค่าใช้จ่ายประจำ และที่สำคัญคือระดับความเสี่ยงที่ยอมรับได้ หากผู้ลงทุนอายุไม่มาก เพิ่งทำงานได้ไม่กี่ปี มีรายได้ประจำเพียงพอสำหรับค่าใช้จ่ายประจำ และชอบความเสี่ยง ก็อาจแบ่งเงินลงทุนในตราสารหนี้ในสัดส่วนไม่สูงนัก
ความเสี่ยงจากการลงทุนพันธบัตร
อย่างไรก็ตาม ทุกการลงทุนมีความเสี่ยงแอบแฝงอยู่เสมอ โดยข้อมูลจาก ธนาคารกรุงศรีอยุธยา ระบุถึงความเสี่ยงจากการลงทุนในพันธบัตรที่ผู้ลงทุนจะต้องทำความเข้าใจ แบ่งออกเป็น 3 ข้อ ดังนี้
- ความเสี่ยงด้านอัตราดอกเบี้ย (Interest Rate Risk) ในกรณีที่อัตราดอกเบี้ยมีการปรับตัวสูงขึ้น แต่คุณหมดสิทธิ์ได้ปรับดอกเบี้ยขึ้นตาม เพราะพันธบัตรรัฐบาลเป็นดอกเบี้ยตายตัว คุณก็จะเสียผลประโยชน์ในจุดนี้ไป
- ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk) เพราะพันธบัตรมีกำหนดระยะเวลาที่แน่นอน ต้องถือให้ครบตามสัญญาจึงจะได้เงินคืน ไม่สามารถไถ่ถอนก่อนถึงกำหนดเวลาได้
- ความเสี่ยงด้านสภาวะเงินเฟ้อ (Inflation Risk) ในกรณีที่ค่าเงินเฟ้อสูงขึ้นมาก ๆ แต่ดอกเบี้ยจากพันธบัตรยังเท่าเดิม ก็จะไม่คุ้มค่าที่ลงทุนไป