


ดร.สันติธาร วิเคราะห์เงินดิจิทัล 10,000 บาท พร้อมข้อเสนออาจใช้ได้จริง

“ดร.สันติธาร” นักเศรษฐศาสตร์ Sea Group วิเคราะห์นโยบายเงินดิจิทัล 10,000 บาท รัฐบาลเพื่อไทย พร้อมข้อเสนอทางเลือกที่อาจเอาไปใช้ได้จริง ยกข้อดีของคนที่มีแอปพลิเคชั่น
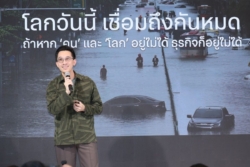
วันที่ 1 กันยายน 2566 ดร.สันติธาร เสถียรไทย Group Chief Economist และกรรมการผู้จัดการใหญ่ บริษัท Sea Group ได้โพสต์เฟซบุ๊กผ่าน สันติธาร เสถียรไทย-Dr Santitarn Sathirathai ถึงกรณีนโยบายเศรษฐกิจ “เงินดิจิทัล 1 หมื่นบาท” ของพรรคเพื่อไทย โดยมีใจความสำคัญว่า
“2 แกน 3 ทางเลือกของนโยบายเงินดิจิทัล 10,000 บาท”
ในช่วงที่ผ่านมาผมได้มีโอกาสถกกับนักเศรษฐศาสตร์ นักการเงิน และคนฝั่งเทคโนโลยีในเรื่องนโยบายดิจิทัล 1 หมื่นบาทของรัฐบาลใหม่มาพอสมควร จึงอยากจะเขียนแชร์ข้อคิดใหม่ ๆ ที่ได้เผื่อมีประโยชน์ครับ
โดยสรุปผมมองว่านโยบายนี้มี 2 แกนสำคัญที่ผูกติดอยู่ด้วยกัน เป็นการพยายามยิงนัดเดียวให้ได้นก 2 ตัว
แกนที่ 1 “กระตุ้น” เศรษฐกิจ เป็นโจทย์เร่งด่วน ที่นักเศรษฐศาสตร์มักจะให้ความสนใจ โดยมี 3 คำถามที่ต้องคิด
1.1 รูปแบบไหน-แจกทุกคน หรือมีข้อแม้อะไรบ้าง
ไอเดียหนึ่งคือ แทนที่จะแจกทุกคน แจกเฉพาะคนที่รายได้น้อยและจำเป็นต้องใช้เงินจริง ๆ ได้ไหม เพราะกลุ่มนี้น่าจะเป็นกลุ่มที่มีโอกาสจะใช้เงินที่ได้มามากที่สุด แน่นอนการคัดกรองคนที่รายได้น้อยอาจทำได้ยาก เพราะแรงงานกว่าครึ่งอยู่นอกระบบ แต่วิธีหนึ่งที่อาจใช้ได้ตามที่ TDRI เคยเสนอคือ คัดกรอง “คนรวย” ออกเพราะข้อมูลตรงนั้นอาจหาได้ง่ายกว่า แม้จะรั่วไปบ้าง อย่างน้อยก็ไม่ใช่คนรวยทุกคนจะได้
1.2 เท่าไร-ใช้เงินเท่าไรถึงจะเหมาะสม
ตอนนี้สภาวะเศรษฐกิจอ่อนแอ และการส่งออกคงซึมอีกนาน การจะกระตุ้นกำลังซื้อในประเทศเป็นสิ่งที่ทำได้ แต่คำถามคือปริมาณเงินที่ใช้จำเป็นต้องมากขนาด 5 แสนกว่าล้านบาท (~3% ของ GDP) หรือไม่ ทางเลือกหนึ่งคือใช้เงินน้อยกว่านั้น และเก็บ “ยาแก้ปวด” ทางการคลังไว้ เผื่ออนาคตเศรษฐกิจโลกล้มป่วยอีกเราจะยังได้มียาไว้ทาน แน่นอนว่าหากไม่ได้แจกทุกคนก็อาจใช้งบฯน้อยลงด้วยแม้ทุกคนจะได้ 10,000 เหมือนเดิม
1.3 เอาเงินจากที่ไหน-จะกระทบฐานะการคลังมากมั้ย
ความกังวลเรื่องแหล่งเงินนั้นจะมาจากไหนนั้น ส่วนนึงก็มาจากการที่โครงการนี้เป็นโครงการขนาดใหญ่มาก (มากกว่างบลงทุนในปีงบประมาณล่าสุดทั้งปี) และความกังวลว่าหากมันไม่ได้เพิ่มรายได้/GDP ไปถึง 5-7% ตามที่คาด และไม่ได้เพิ่มรายได้ภาษีเป็นแสนล้านจะทำอย่างไร (เช่น หากตัวคูณหรือ Multiplier ของการกระตุ้นการคลังครั้งนี้มันไม่สูงอย่างที่คิด-ขอไม่เจาะเรื่องนี้ตรงนี้)
ทางหนึ่งก็คือลดไซซ์ของนโยบายนี้ลงมาหน่อยอย่างที่กล่าวข้างบน และอาจต้องทำ Scenario เผื่อไว้ว่าถ้ารายได้ภาษีไม่เพิ่มเท่าที่คิดจะหาแหล่งเงินมาเสริมจากตรงไหน
แกนที่ 2 “ทรานส์ฟอร์ม”-การสร้างโครงสร้างพื้นฐานดิจิทัลใหม่ เป็นโจทย์ระยะยาว ที่หากทำดี ๆ จะช่วยพัฒนาศักยภาพเศรษฐกิจและการทำนโยบายในอนาคตได้
บางคนในภาคเทคโนโลยีชี้ให้เห็นว่า นโยบายนี้อาจไม่ได้มองแค่กระตุ้นระยะสั้น แต่เป้าหมายจริง ๆ คือการวางโครงสร้างพื้นฐานทางดิจิทัลใหม่ เช่น ระบบชำระเงินของประเทศแบบใหม่บน Blockchain ที่แตกต่างจากพร้อมเพย์-เป๋าตังค์ที่คุ้นเคยกัน
ถ้ามองจากมุมนี้การแจกเงินอาจไม่ใช่แค่กระตุ้นเศรษฐกิจระยะสั้น แต่เป็นการให้แรงจูงใจดึงดูดให้คนเข้ามาใช้โครงสร้างพื้นฐาน หรืออาจเรียกได้ว่าเป็นแพลตฟอร์มดิจิทัลใหม่ของประเทศ
2.1 ทำไมต้อง Blockchain
แต่ความจริงระบบการชำระเงินของพร้อมเพย์และวอลเลตเป๋าตังก็ดีมากอยู่แล้ว ทำไมยังต้องทำใหม่เป็น Blockchain? จากที่คุยกับผู้เชี่ยวชาญด้านนี้ การใช้ Blockchain มีข้อดีหลัก ๆ 3 ข้อคือ Transparency (โปร่งใส) Security (ปลอดภัย) และ Programmability (โปรแกรมได้)
แต่ในกรณีของนโยบาย 10,000 บาท หลายคนมองว่าน่าจะต้องทำออกมาเป็นรูปแบบที่ไม่ได้ประโยชน์เรื่องความโปร่งใสและความปลอดภัยพิเศษของ Blockchain (ศัพท์เทคนิคคือ เป็น Private/Permissioned และ Centralised Blockchain)
ข้อดีจึงเหลือเรื่องการเป็น Programmability=เงิน/คูปองที่โปรแกรมให้มีฟีเจอร์ต่าง ๆ ได้ เช่น ต้องใช้ให้หมดภายใน 6 เดือน, ต้องใช้ในบางบริเวณเท่านั้น, และหากคิดเล่น ๆ ต่อไปในวันหน้าอาจเติมฟีเจอร์เข้าไปอีก เช่น หากใช้สำหรับการศึกษาอาจได้รับสิทธิพิเศษเพิ่ม เป็นต้น
แต่จากที่คุยกับคนฝั่งเทคโนโลยีบางคนก็บอกว่า การจะนำโปรแกรมฟีเจอร์ทั้งหลายที่ว่ามานี้สามารถทำได้โดยไม่ต้องใช้ Blockchain เลยก็ได้ (คล้ายกับที่คูปองส่วนลดที่เราใช้ในแพลตฟอร์มออนไลน์ต่าง ๆ ก็มีเงื่อนไขและฟีเจอร์โดยไม่ต้องใช้เทคโนโลยีนี้)
สรุปคือ ยังไม่ชัดว่าทำไมต้องใช้บล็อกเชนในกรณีนี้ (ย้ำว่าอาจมีเหตุผล แต่ผมยังไม่รู้)
2.2 ความสัมพันธ์กับ CBDC คือยังไง
ที่สำคัญคือ ในขณะที่เรากำลังให้ความสนใจกับเรื่องนี้ ทางธนาคารแห่งประเทศไทยเองก็กำลังทดลองพัฒนาเงินบาทดิจิทัลของ ธปท.เอง Central Bank Digital Currency-CBDC) ที่น่าจะมีฟีเจอร์คล้าย ๆ กัน โดยล่าสุดก็เริ่มมีการจับมือกับธนาคารพาณิชย์บางแห่งให้คนใช้ใน use case ทั่วไปบ้างแล้วในวงจำกัด เลยไม่แน่ใจว่าเงิน/คูปองดิจิทัลนี้จะมีความสัมพันธ์กับ CBDC ยังไง หรือจะใช้ CBDC ไปเลยได้ไหม?
นอกจากจะต้องตีโจทย์เหล่านี้ให้แตกแล้ว รัฐบาลอาจต้องคิดให้ดีว่าจะเรียงให้ความสำคัญกับโจทย์การกระตุ้นเศรษฐกิจ หรือโจทย์สร้างโครงสร้างพื้นฐานใหม่มากกว่ากัน เพราะการยิงนกนัดเดียวให้ได้สองตัว แม้เป็นไอเดียที่ดีก็มีความเสี่ยงที่จะพลาดนกทั้งสองตัว

โดยส่วนตัวมองว่ามี 3 ทางเลือกกว้าง ๆ
ท่าที่ 1 เน้นกระตุ้น
ให้ความสำคัญกับโจทย์กระตุ้นเศรษฐกิจเป็นหลัก ซึ่งแปลว่าใช้อะไรก็ได้ที่รัฐบาลและคนไทยคุ้นอยู่แล้ว เร็ว มีระบบรองรับ เช่น แจกเงินผ่านระบบเป๋าตังค์-พร้อมเพย์เช่นเดิม
ท่าที่ 2 เน้นทรานส์ฟอร์ม
ให้ความสำคัญกับการสร้างโครงสร้างพื้นฐาน/แพลตฟอร์มใหม่ของประเทศเป็นหลัก การกระตุ้นเศรษฐกิจเป็นเรื่องรอง
ในกรณีอาจไม่ต้องใช้เงินมากเท่านี้ เพราะเงินเพียงเป็นแรงจูงใจให้คนใช้แพลตฟอร์มใหม่เท่านั้น และไม่ต้องเร่งรีบ อาจมีการค่อย ๆ ทดลองระบบใหม่ในสเกลจำกัดก่อน เพื่อเรียนรู้ถึงปัญหาและความท้าทายในการลงมือทำจริง รวมทั้งการสื่อสารให้คนเข้าใจ (เพราะคนยังไม่คุ้น)
ท่าที่ 3 “ลูกผสม”
ทำทั้งกระตุ้นและทรานส์ฟอร์ม แต่อาจถอยกันคนละก้าว
ซึ่งทำได้หลายรูปแบบมาก เช่น คิดเร็ว ๆ อาจแบ่งเงิน 10,000 บาทเป็น 2 ส่วน ส่วนแรกแจกเงินผ่านระบบที่คนคุ้นเคยอยู่แล้วเป็นหลัก เป็นเงินธรรมดา ไม่ใช่บล็อกเชน เน้นความเร็ว เรียบง่าย เพื่อกระตุ้นเศรษฐกิจ และก้อนหลังค่อยเป็นคูปองดิจิทัลที่ว่า ซึ่งอาจไม่ต้องเยอะ เพื่อดึงคนมาใช้ระบบใหม่
โดยการแจกจ่ายคูปองดิจิทัลนี้รัฐอาจไม่ต้องทำเองหมด หรือทำผ่านแอปวอลเลตตัวเดียว แต่ให้ธนาคารและสถาบันการเงินที่ทำวอลเลตที่คนใช้เยอะ ๆ อยู่แล้วมาทำระบบรองรับคูปองดิจิทัลที่ว่านี้และช่วยกระจายมันให้ถึงมือประชาชนกลุ่มต่าง ๆ
ข้อดีคือคนที่มี e-Wallet/Mobile Banking พวกนี้อยู่แล้ว เคยทำ KYC ลงทะเบียนเรียบร้อยแล้วก็ไม่ต้องมาลงแอปพลิเคชั่นใหม่ แถมแอปพวกนี้ก็จะแข่งขันกันสร้าง Use Case ใหม่ ๆ ให้คูปองดิจิทัลนี้ได้ด้วย
แน่นอนครับว่านี่ก็แค่ไอเดียหนึ่งเท่านั้น ถ้าช่วย ๆ กันคิดคงมีไอเดียดีกว่านี้อีกมาก
ย้ำอีกครั้งว่า ที่เขียนเรื่องนี้อีกเพราะเห็นว่าเป็นไอเดียนโยบายที่น่าสนใจและมีความสำคัญต่อเศรษฐกิจไทยมาก จึงอยากชวนระดมสมองช่วยกันถกแบบสร้างสรรค์ให้มาก ๆ ครับ