
“เกษตร-สูงวัย” เหนือหนี้พุ่ง แบงก์ชาติเร่งงัดมาตรการดูแล
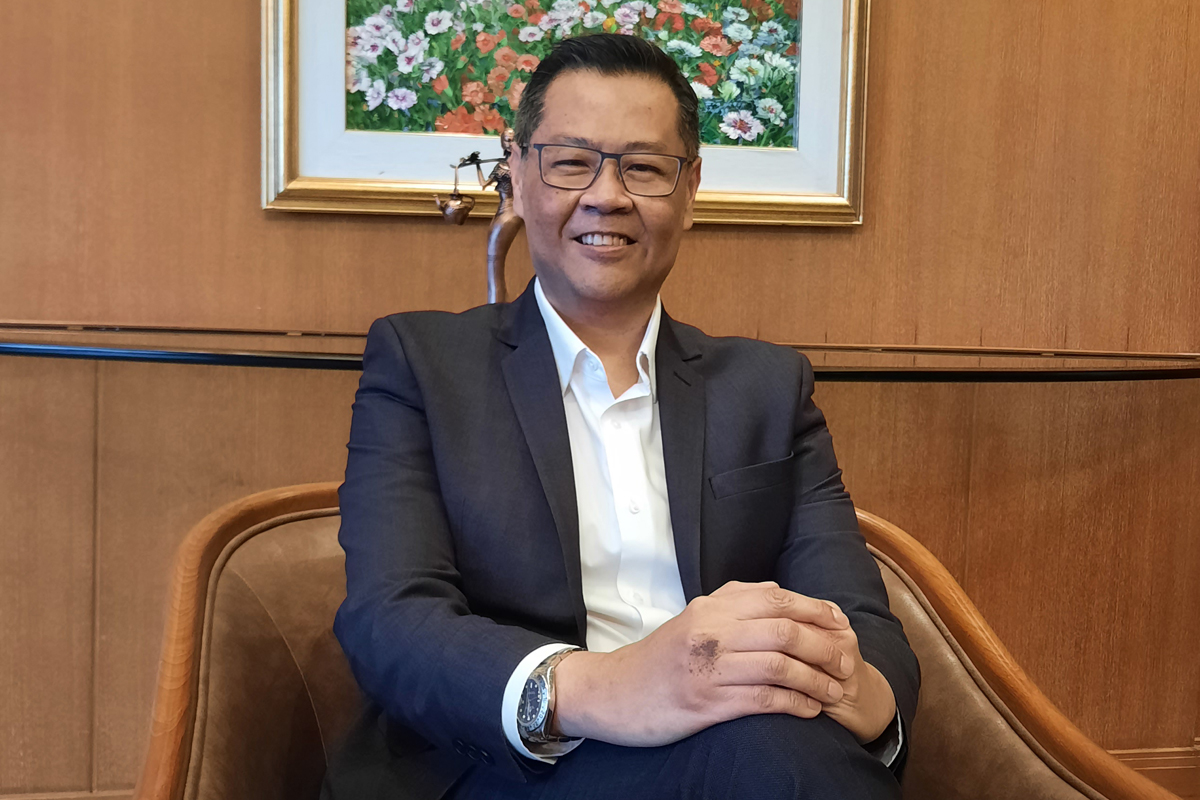
คอลัมน์สัมภาษณ์ : ธาริฑธิ์ ปั้นเปี่ยมรัษฎ์
แม้ระดับหนี้ครัวเรือนภาคเหนือยังไม่รุนแรงนัก สัดส่วนเพียง 6% หรือราว 6 แสนล้านบาท เมื่อเทียบกับตัวเลขหนี้ 14 ล้านล้านบาทของทั้งประเทศ โดยกลุ่มอาชีพที่มีหนี้ครัวเรือนสูงและถือเป็นกลุ่มเปราะบางที่น่าห่วงในระยะยาวคือ “เกษตรกร” และ “คนวัยเกษียณ”
ขณะที่แนวโน้มหนี้จากปัญหาเงินเฟ้อ และดอกเบี้ยขาขึ้น แบงก์ชาติภาคเหนือมองว่า ประชาชนจะระมัดระวังการก่อหนี้ใหม่มากขึ้น เพราะยังมีภาระหนี้เดิม พร้อมเร่งเพิ่มมาตรการดูแลลูกหนี้กลุ่มเปราะบางที่รายได้ยังกลับมาไม่เต็มที่จากผลกระทบของโควิด-19
“เกษตร-วัยเกษียณ” หนี้พุ่ง
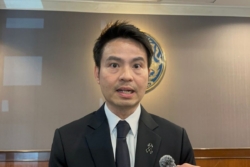
นายธาริฑธิ์ ปั้นเปี่ยมรัษฎ์ ผู้อำนวยการอาวุโส ธนาคารแห่งประเทศไทย สำนักงานภาคเหนือ เปิดเผย “ประชาชาติธุรกิจ” ว่า ตามโครงสร้างข้อมูลจากสำนักงานสถิติแห่งชาติ (SES) ระบุว่า ครัวเรือนที่มีหนี้ส่วนใหญ่ของภาคเหนือ เป็นกลุ่มครัวเรือนเกษตร
และผู้ไม่ได้ปฏิบัติงานเชิงเศรษฐกิจ (วัยเกษียณ) โดยพบว่าในระยะหลังกลุ่มวัยเกษียณมีสัดส่วนเพิ่มขึ้น โดยข้อมูลของสำนักงานสถิติแห่งชาติชี้ว่า สัดส่วนหนี้ครัวเรือนสูงสุดของภาคเหนือ ได้แก่ ครัวเรือนเกษตรมีสัดส่วนหนี้ 30% และคนวัยเกษียณมีสัดส่วนหนี้ 17%
ทั้งนี้ ในช่วงสถานการณ์โควิด-19 หนี้สินครัวเรือนมีการปรับตัวสูงขึ้น ซึ่งหนี้สินครัวเรือนของเกษตรกรเพิ่มขึ้นจากอัตราค่าครองชีพที่ปรับสูงขึ้น โดยส่วนใหญ่เป็นการกู้ยืมจากสถาบันการเงินเพื่อนำมาซื้อปัจจัยการผลิตทางการเกษตร
ขณะที่กลุ่มวัยเกษียณ หรือประชากรที่มีอายุ 60 ปีขึ้นไป บางส่วนยังต้องพึ่งพาเงินหรือรายได้จากบุตรหลาน และบางส่วนยังต้องทำงานหารายได้เพื่อเลี้ยงตัวเอง โดยสัดส่วนเงินออมของกลุ่มวัยเกษียณอาจมีน้อยและไม่เพียงพอใช้จ่ายหลังเกษียณ ทำให้มีการก่อหนี้ขึ้นมา
นายธาริฑธิ์กล่าวว่า หากพิจารณาครัวเรือนที่มีความเปราะบางสูง โดยดูจากครัวเรือนที่มีหนี้และมีปัญหารายได้ไม่พอรายจ่าย รวมถึงไม่มีกันชนทางการเงิน (financial cushion คือ สัดส่วนของสินทรัพย์ทางการเงินต่อรายจ่ายต่อเดือนของครัวเรือน)
หรือมีต่ำกว่า 3 เดือน พบว่า เป็นครัวเรือนเกษตรและผู้ไม่ได้ปฏิบัติงานเชิงเศรษฐกิจ (วัยเกษียณ) เช่นเดียวกัน
สำหรับกลุ่มเปราะบางจากโควิด จะเป็นครัวเรือนที่อยู่ในอุตสาหกรรมที่ถูกกระทบจากโควิดโดยตรง ได้แก่ ครัวเรือนในเซ็กเมนต์ท่องเที่ยวและการก่อสร้าง ซึ่งหนี้ครัวเรือนกลุ่มนี้ คาดว่าจะเริ่มปรับตัวดีขึ้นในช่วงไตรมาส 3
และไตรมาส 4 เนื่องจากภาคธุรกิจท่องเที่ยวและการก่อสร้าง เริ่มกลับมาดำเนินธุรกิจอีกครั้งหลังสถานการณ์โควิดเริ่มผ่อนคลาย ทำให้กลุ่มพนักงานลูกจ้างได้กลับมาทำงานอีกครั้ง
เงินเฟ้อทำสินเชื่อธุรกิจเพิ่ม
นายธาริฑธิ์กล่าวถึงประเด็นนี้ว่า เงินเฟ้อทำให้ความต้องการสินเชื่อธุรกิจเพิ่มขึ้นเพื่อใช้หมุนเวียนในกิจการตามต้นทุนที่สูงขึ้น สำหรับสินเชื่ออุปโภคบริโภค คาดว่าประชาชนจะระมัดระวังการก่อหนี้เพิ่ม เพราะยังมีภาระหนี้เดิม สะท้อนการระมัดระวังการก่อหนี้เพิ่มจากสินเชื่ออุปโภคบริโภคธนาคารพาณิชย์ในช่วงโควิดที่ขยายตัวต่ำกว่าช่วงก่อนโควิด
ส่วนดอกเบี้ยขาขึ้น จะไม่กระทบลูกค้าสินเชื่ออุปโภคบริโภคเดิม เพราะส่วนใหญ่สินเชื่อส่วนบุคคล สินเชื่อบัตรเครดิต และสินเชื่อรถยนต์เป็นการคิดดอกเบี้ยแบบคงที่ สำหรับลูกค้าสินเชื่อบ้านรายเดิมจะยังไม่กระทบต่อค่างวดของลูกค้า ขณะที่สินเชื่อบ้านรายที่ได้ดอกเบี้ยลอยตัวจะยังคงชำระค่างวดเท่าเดิม (แต่ผ่อนนานขึ้น) โดย ธปท.กำหนดเพดานดอกเบี้ยไว้แล้ว
เร่งมาตรการช่วยลูกหนี้
สำหรับมาตรการช่วยเหลือลูกหนี้กลุ่มเปราะบางจากรายได้ที่ยังไม่กลับมาเต็มที่ มี 2 ส่วนด้วยกันคือ 1.ผลักดันมาตรการเฉพาะจุดที่ยังมีผลอยู่ ทั้งการแก้หนี้เดิมผ่านมาตรการหลักคือ มาตรการแก้หนี้ระยะยาว ซึ่งยังมีผลใช้ได้จนถึงสิ้นปี 2566
และโครงการพักทรัพย์พักหนี้ที่มีผลถึงสิ้นเดือนเมษายน 2566 ตลอดจนช่องทางเสริมให้ความช่วยเหลือลูกหนี้ที่มีปัญหาการชำระหนี้ เช่น คลินิกแก้หนี้ โครงการไกล่เกลี่ยหนี้ โครงการหมอหนี้เพื่อประชาชน มาตรการส่วนใหญ่มีผลบังคับใช้อย่างน้อยถึงปี 2566
สอดคล้องกับแนวโน้มเศรษฐกิจที่คาดว่าจะฟื้นตัวชัดเจนขึ้น โดย ธปท.พร้อมปรับเปลี่ยนมาตรการให้ยืดหยุ่นตามสถานการณ์ และบริบทของลูกหนี้
2.เพิ่มมาตรการดูแลลูกหนี้รายย่อยกลุ่มเปราะบาง โดยเฉพาะลูกหนี้ในกลุ่มสินเชื่อไม่มีหลักประกัน ซึ่งได้รับผลกระทบจากรายได้ที่ยังกลับมาไม่เต็มที่ และค่าครองชีพที่สูงขึ้น โดยเพิ่มมาตรการให้ตรงกับปัญหาของลูกหนี้แต่ละกลุ่ม
สำหรับกลุ่มที่ยังไม่เป็นหนี้เสีย ให้คงการลดอัตราการผ่อนชำระหนี้บัตรเครดิตขั้นต่ำที่ 5% ถึงปี 2566 และคงการขยายระยะเวลาชำระหนี้ของสินเชื่อส่วนบุคคลดิจิทัลที่ 12 เดือน ออกไปอีก 1 ปี ถึงปี 2566
ส่วนกลุ่มที่เป็นหนี้เสีย จะปรับปรุงโปรแกรมการจ่ายหนี้ของคลินิกแก้หนี้ โดยเพิ่มทางเลือกการผ่อนชำระเพื่อให้ลูกหนี้ที่ยังมีกำลังชำระ สามารถจบหนี้ได้เร็วขึ้น
รวมทั้งจะมีการจัดงานมหกรรมไกล่เกลี่ยหนี้สำหรับบัตรเครดิต สินเชื่อส่วนบุคคล สินเชื่อเช่าซื้อ นาโนไฟแนนซ์ ในไตรมาส 3 ของปีนี้ เพื่อเป็นช่องทางเสริมให้ลูกหนี้กลุ่มเปราะบางสามารถขอรับความช่วยเหลือได้
หนี้ภาคธุรกิจชะลอตัว
ภาพรวมการให้ความช่วยเหลือลูกหนี้ ทั้งการแก้หนี้เดิมและการให้สินเชื่อใหม่ มีทิศทางชะลอตัวลงและเริ่มทรงตัว ส่วนภาพรวมหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) จากธนาคารพาณิชย์ ลดลงเล็กน้อยจากปีก่อน แต่ยังสูงกว่าช่วงก่อนโควิด สะท้อนถึงกลุ่มที่ยังอยู่ในโครงการน่าจะเป็นกลุ่มที่เปราะบาง และต้องการความช่วยเหลือต่อ
นายธาริฑธิ์กล่าวต่อไปว่า ทิศทางเศรษฐกิจในช่วงตั้งแต่ไตรมาส 3 และไตรมาส 4 เป็นต้นไป จะมีแนวโน้มดีขึ้น เศรษฐกิจจะเริ่มสบายตัวขึ้น กลุ่มที่ไม่มีรายได้จะมีรายได้มากขึ้นจากสถานการณ์โควิดที่เริ่มดีขึ้น เนื่องจากภาคธุรกิจกลับมาดำเนินกิจการ แรงงาน พนักงานเริ่มกลับมาทำงาน ทำให้กลุ่มที่รายได้หายไป กลับมามีรายได้อีกครั้ง
อย่างไรก็ตาม รอสถานการณ์โควิดที่จะผ่อนคลายขึ้นเรื่อย ๆ และกิจกรรมทางเศรษฐกิจมีการเคลื่อนไหวต่อเนื่อง เศรษฐกิจจะค่อย ๆ ฟื้นตัว หนี้ครัวเรือนจะเริ่มคลี่คลายตามสถานการณ์เศรษฐกิจที่ดีขึ้น