

ผงะ! รพ.ฟันกำไรยา1,000% คน.ให้จุฬาฯคิดต้นทุนกลุ่มยายอดนิยม
คณะพาณิชยศาสตร์ฯ ผนึกกรมการค้าภายในวิเคราะห์ต้นทุนยา ให้แล้วเสร็จต้นปี”63 นำร่อง 6 รายการยอดฮิต พบราคาขายสูงเป็น 100% ตั้งข้อสังเกตเหตุใดราคาแพง ไม่สัมพันธ์กับ 4 ปัจจัยที่เกี่ยวข้อง ทั้งรูปแบบธุรกิจ-แหล่งที่ตั้ง-มาตรฐาน-ขนาดโรงพยาบาล
ผศ.ดร.สุจิตรา ตุลยาเดชานนท์ คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย เปิดเผยว่า ภายหลังจากคณะลงนามบันทึกข้อตกลงความร่วมมือกับกรมการค้าภายใน กระทรวงพาณิชย์ เพื่อวิเคราะห์โครงสร้างต้นทุนยา สำหรับใช้เป็นข้อมูลสาธารณะเพื่อประโยชน์ต่อทุกภาคส่วน โดยคาดว่าจะแล้วเสร็จภายใน 6 เดือน นับตั้งแต่เดือนกันยายน 2562 หรือประมาณต้นปี 2563
สำหรับขอบเขตในการศึกษาจะวิเคราะห์ต้นทุนรายการยาที่อยู่ในบัญชีเจ็บป่วยฉุกเฉินวิกฤ มีสิทธิทุกที่(UCEP) ที่ดำเนินการแจ้งมาแล้ว 12,680 รายการ ส่วนราคาเวชภัณฑ์ 868 รายการ ค่าบริการทางการแพทย์ 5,286 รายการ ซึ่งใน 2 กลุ่มหลังนี้ไม่มีรหัสที่เป็นมาตรฐานเดียวกัน แต่ละโรงพยาบาลก็มีรหัสเรียกที่ต่างกัน ดังนั้น การวิเคราะห์ราคาเวชภัณฑ์ ค่าบริการทางการแพทย์ อยู่ระหว่างขอความร่วมมือให้กระทรวงสาธารณสุข เร่งจัดทำโค้ดกลางให้แล้วเสร็จโดยเร็วเพื่อที่จะจัดทำการวิเคราะห์ต้นทุนราคาต่อไป
ปัจจัยที่นำมาใช้ประกอบการวิเคราะห์โครงสร้างต้นทุนยาครั้งนี้มี 4 ปัจจัยหลัก ซึ่งเป็นไปตามข้อมูลที่โรงพยาบาลเอกชนให้ไว้ ประกอบด้วย รูปแบบการจัดตั้ง มีทั้งแบบเดี่ยว และแบบกลุ่มหรือมีสาขา แหล่งที่ตั้งของโรงพยาบาล มาตรฐาน Joint Commission International (JCI) หรือมาตรฐานพยาบาลระดับสากล และขนาดของโรงพยาบาล
“เหตุที่ต้องพิจารณาจากปัจจัยดังกล่าว เนื่องจากยึดตามปัจจัยที่โรงพยาบาลชี้แจงไว้ ปัจจัยนี้ก็จะใช้เป็นฐานในการวิเคราะห์ค่าเวชภัณฑ์ ค่าบริการทางการแพทย์ อย่างไรก็ตาม หากมีปัจจัยอื่นเข้ามาเกี่ยวข้องก็จะนำมาพิจารณาเพิ่มเติมเช่นกัน เพื่อให้เกิดความเป็นธรรมมากที่สุด ส่วนเรื่องที่จะของบการเงินมาใช้วิเคราะห์หรือไม่นั้น เบื้องต้นมีการพิจารณาแล้ว แต่เป็นเรื่องยากที่จะพิจารณาได้ เนื่องจากงบการเงินบางโรงพยาบาลคิดอยู่ในงบฯเดียวกัน บางโรงพยาบาลแยกกรณีที่มีหลายสาขา จึงไม่สามารถนำงบการเงินเข้ามาคิดได้”
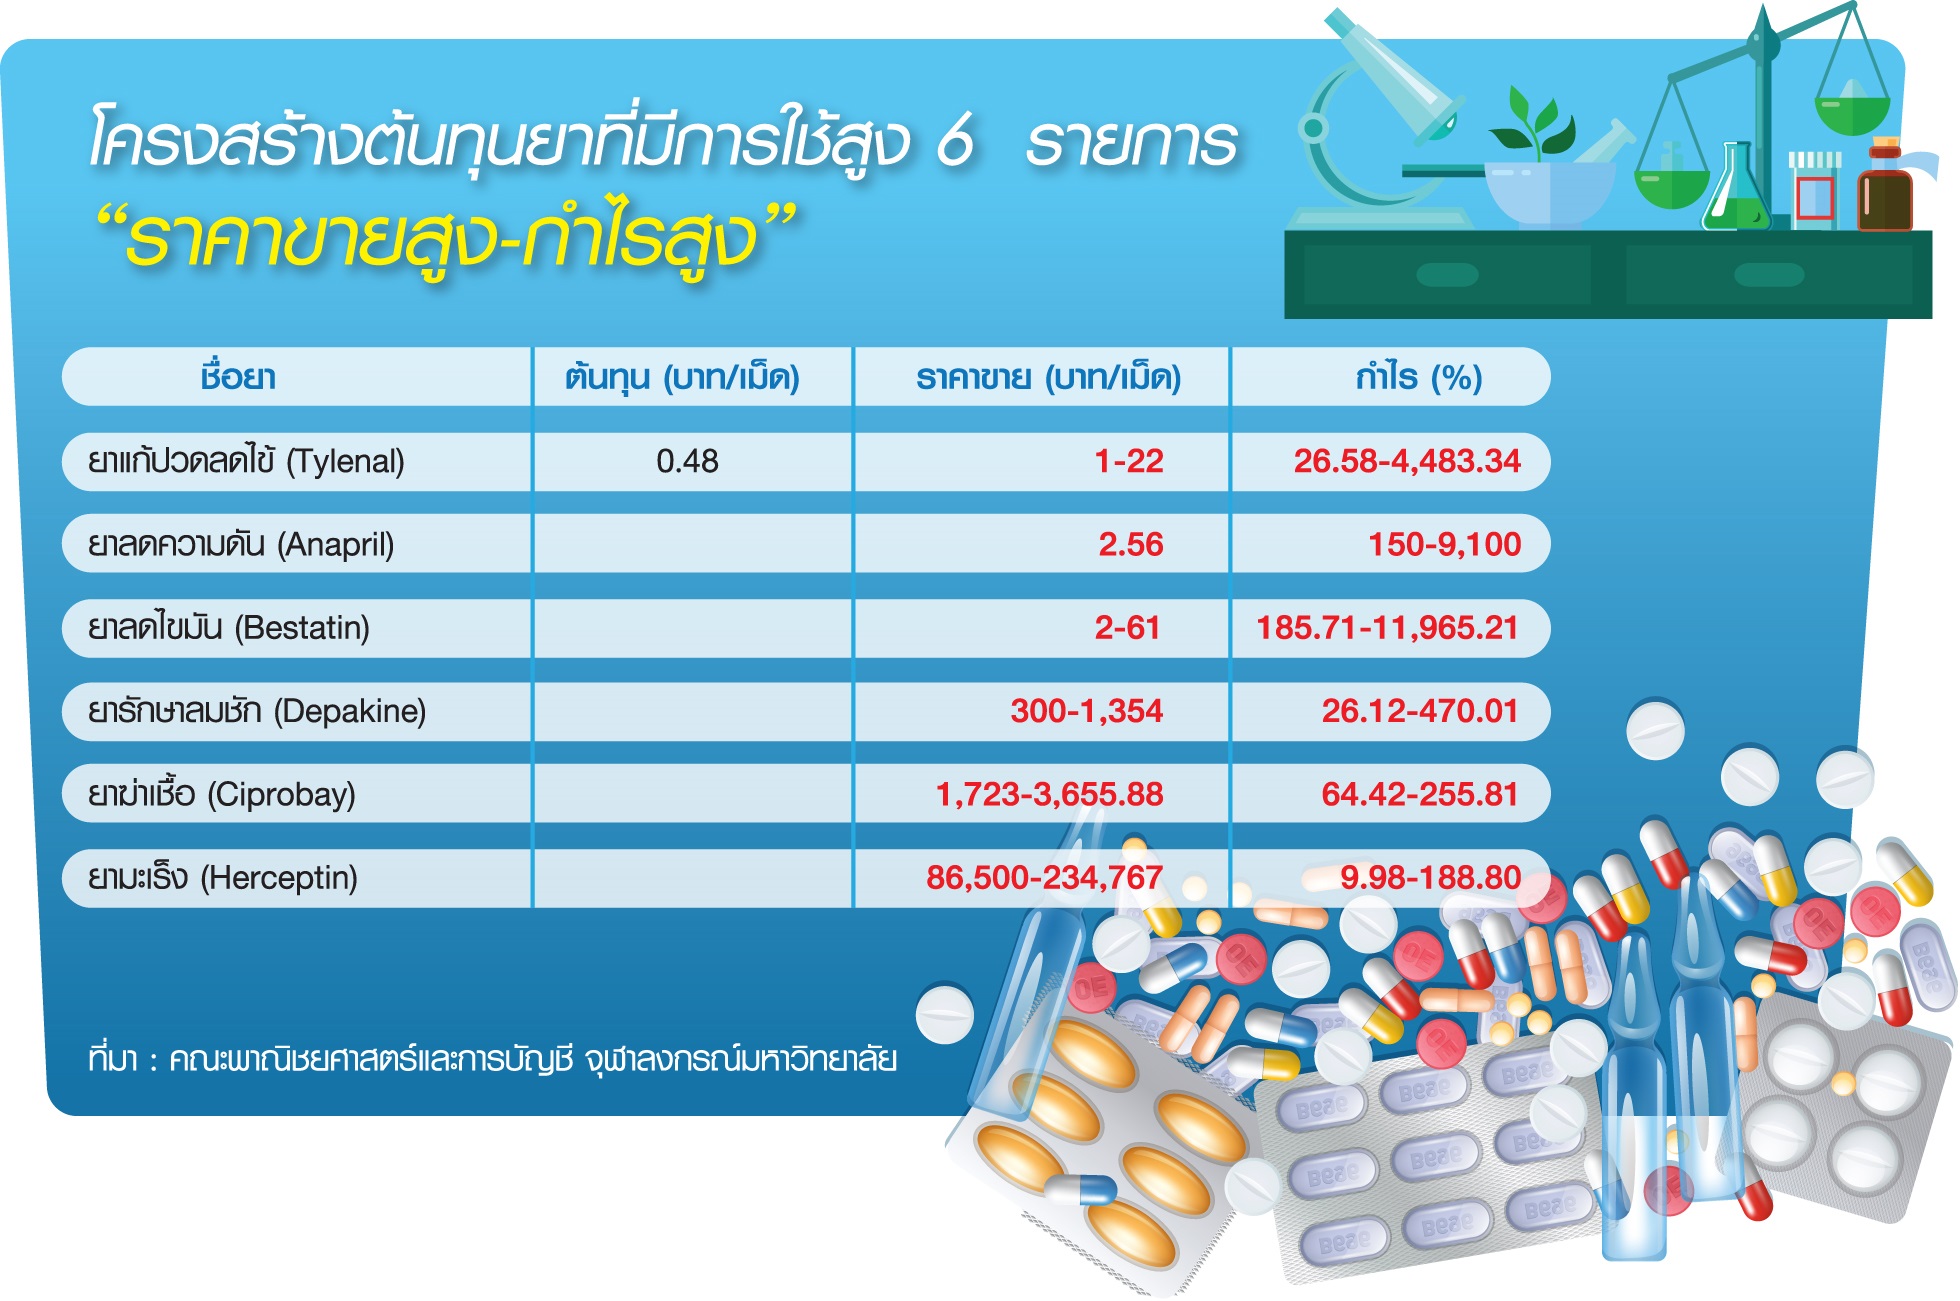
“เบื้องต้นทางคณะฯวิเคราะห์โครงสร้างต้นทุนยาตัวอย่างยา 6 รายการตัวยาที่มีการใช้มากที่สุด (ตามตาราง) ซึ่งมียาจำนวนมากที่มีต้นทุนการซื้อถูกมาก แต่มีการตั้งราคาขายสูง และกำไรสูงทั้งกำไรจากต้นทุน และกำไรส่วนเกิน ผลวิเคราะห์สะท้อนให้เห็นว่ามีการขายยาในราคาที่สูงจากปกติ และมีการพิจารณากำไรส่วนเกิน ซึ่งควรพิจารณาตามความเหมาะสม แต่พิจารณากำไรส่วนสูงเป็น 100%
อย่างไรก็ตามเป็นที่น่าสังเกตว่า ผลจากการวิเคราะห์ปัจจัยที่เกี่ยวข้องดังกล่าวกลับไม่มีสัมพันธ์แบบมีนัยสำคัญ หรือไม่มีผลต่อต้นทุน หรือราคาขายที่โรงพยาบาลพิจารณา เช่น มาตรฐานพยาบาล แหล่งที่ตั้ง หรือแม้กระทั่งขนาดของโรงพยาบาล ไม่ได้บ่งชี้ว่าเป็นปัจจัยสำคัญในการพิจารณาในการคิดราคาแต่อย่างไร
“เพราะบางรายขายถูกแม้ตั้งในทำเลดีบางรายไม่มีมาตรฐานแต่คิดแพง จึงนำมาสู่ข้อสังเกตว่า การพิจารณากำหนดราคาขายยาของแต่ละโรงพยาบาลมาจากสาเหตุหรือต้นทุนใด ในการขายยาแต่ละรายการ”
ตัวอย่างดังกล่าวนี้จะนำขึ้นเว็บไซต์ กรมการค้าภายใน http://www.dit.go.th เพื่อให้ผู้ป่วยสามารถนำไปใช้เปรียบเทียบค่ายาว่า แต่ละโรงพยาบาลเอกชนจำหน่ายค่ายาเท่าไร เพื่อเป็นทางเลือกในการรักษาพยาบาลให้ผู้ป่วย”