
จ่ายเบี้ยประกันสุขภาพแบบคงที่ ในสินค้า Unit-Linked ดีกว่าจริงหรือ?
ณรงค์ศักดิ์ พิริยะพงศ์ นักวางแผนการเงิน CFP® สะท้อนการจ่ายเบี้ยประกันสุขภาพแบบคงที่ ในสินค้าประกันชีวิตควบการลงทุน (Unit-Linked) ดีกว่าจริงหรือ?
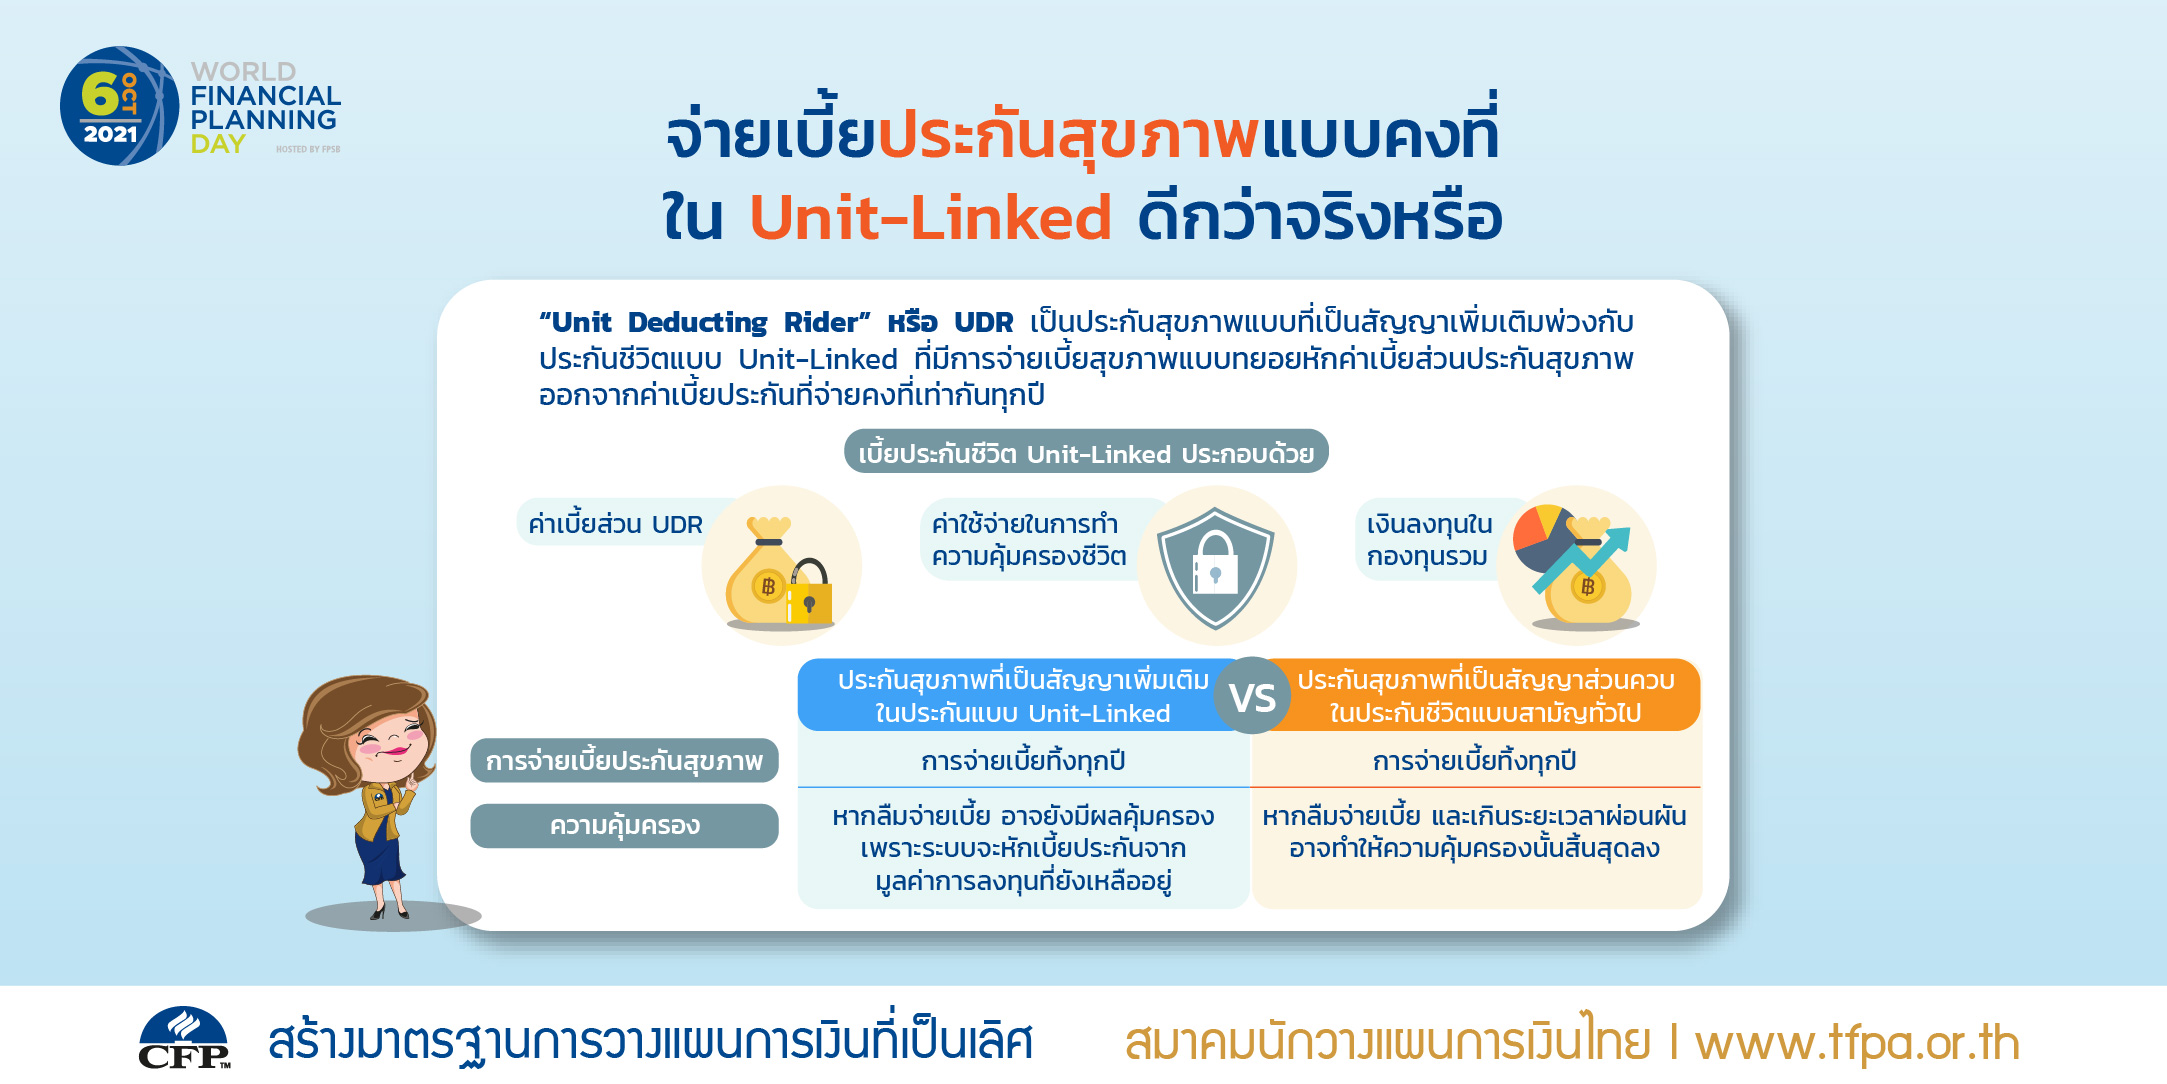
ปัจจุบันการนำเสนอประกันสุขภาพที่มีหลากหลายขึ้น โดยเฉพาะในรูปแบบการจ่ายเบี้ยประกันคงที่ และไม่เพิ่มขึ้นตามอายุ ซึ่งเรียกว่า “Unit Deducting Rider” หรือที่ย่อว่า “UDR” ซึ่งเป็นประกันสุขภาพแบบที่เป็นสัญญาเพิ่มเติม พ่วงกับประกันชีวิตควบการลงทุน (Unit-Linked) ที่มีการจ่ายเบี้ยสุขภาพแบบทยอยหักค่าเบี้ยส่วนประกันสุขภาพออกจากค่าเบี้ยประกันที่จ่ายคงที่เท่ากันทุกปี
แต่หลักการทำงานที่แท้จริงแล้ว ประกันสุขภาพที่เป็นสัญญาเพิ่มเติมในประกันแบบ Unit-Linked นี้คือ มีลักษณะความคุ้มครองไม่ต่างจากประกันสุขภาพประเภทเดียวกัน ที่เป็นแบบประกันสุขภาพแบบทั่วไปเลย เวลาเราจ่ายเบี้ยประกันชีวิตไป 1 ก้อน นั่นคือจะรวมทั้งในส่วนของการคุ้มครองชีวิต และคุ้มครองสุขภาพไปพร้อมกัน แต่ระบบจะนำค่าเบี้ยก้อนนั้นไปทยอยตัดเป็นค่าเบี้ยส่วน UDR ทุก ๆ เดือน
อีกส่วนหนึ่งก็จะเป็นค่าใช้จ่ายในการทำความคุ้มครองชีวิต และส่วนที่เหลือก็จะนำไปลงทุนในกองทุนรวม ตามที่เราได้เลือกไว้ในแบบประกัน Unit-Linked มันจึงเสมือนว่า ค่าเบี้ยประกันที่จ่ายไปทั้งก้อน ไม่ใช่ค่าเบี้ยจ่ายทิ้งทั้งหมด แต่มีส่วนที่เหลือนำไปลงทุนด้วยนั่นเอง ซึ่งอาจทำให้เราเข้าใจผิดเองว่า “ดีกว่า” ประกันสุขภาพที่เป็นสัญญาส่วนควบในประกันชีวิตแบบสามัญทั่วไปซึ่งเป็นการจ่ายเบี้ยแบบปีต่อปี หรือเรียกว่าจ่ายเบี้ยทิ้งนั่นเอง ซึ่งในความเป็นจริงแล้วการซื้อส่วนควบสุขภาพกับประกันทั้งสองแบบเป็นการจ่ายเบี้ยทิ้งเช่นเดียวกัน
ถึงแม้ว่าจะมีหลักการทำงานที่เหมือนกัน แต่การจ่ายเบี้ยประกันสุขภาพแบบ UDR เองก็มีข้อดีอยู่หลายข้อ เช่น ดีในแง่ของการจัดการ เพราะเราเองสามารถกำหนดเบี้ยประกันรวมที่เราต้องจ่ายได้เท่ากันทุกปี ทำให้สามารถกำหนดงบประมาณได้ล่วงหน้าและการวางแผนทางการเงินต่างๆ ทำได้สะดวกมากยิ่งขึ้น เพราะเราสามารถรู้รายจ่ายล่วงหน้าที่จะเกิดขึ้นได้
หากมองในแง่ของความคุ้มครอง ถ้าเป็นแบบประกันสุขภาพแบบเดียวกัน ความคุ้มครองย่อมเหมือนกัน จุดต่างอยู่ที่ ถ้าเราลืมหรือไม่ได้จ่ายเบี้ยประกัน ในแบบทั่วไปเกินในระยะเวลาที่แบบประกันผ่อนผันให้ อาจทำให้ความคุ้มครองนั้นสิ้นสุดลง แต่ถ้าเป็นประกันสุขภาพที่เป็นสัญญาเพิ่มเติมในประกันแบบ Unit-Linked อาจยังมีผลคุ้มครองเพราะระบบจะไปหักเบี้ยประกันจากมูลค่าการลงทุนที่ยังเหลืออยู่ ทำให้ความคุ้มครองยังมีต่อเนื่อง จนกว่าจะไม่สามารถหักเงินมาชำระได้นั่นเอง
โดยสรุปอาจบอกได้ว่าการจ่ายเบี้ยประกันสุขภาพ แบบใดก็ตามก็จะให้ความคุ้มครองที่ไม่แตกต่างกัน และเป็นเบี้ยที่เราต้องจ่ายทิ้งทุกปีเหมือนกัน จุดที่ต่างคือเรื่องของการหักชำระเบี้ยนั่นเอง เพราะฉะนั้นผู้ทำประกันอาจต้องเป็นผู้เลือกการจ่ายเบี้ยประกันแบบใดที่เหมาะสมกับตัวเองมากกว่า
ทั้งนี้ ถ้าชอบความสะดวก และต้องการจ่ายเบี้ยแบบคงที่เท่ากันทุกปี อาจต้องเลือกประกันชีวิตแบบ Unit-Linked ซึ่งเป็นแบบประกันมีความซับซ้อนและต้องอาศัยความรู้ในการบริหารพอร์ตการลงทุน (Portfolio Management) และผลตอบแทนที่ได้จริงอาจมีผลกำไรหรือขาดทุนตามความผันผวนได้ ดังนั้นการวางแผนด้านการประกันชีวิตย่อมต้องอาศัยความเข้าใจในหลายๆ ด้าน เพื่อให้เกิดประโยชน์สูงสุดกับตัวผู้เอาประกันเอง และบุคคลที่เกี่ยวข้องต่อไป