
ภาษีที่ดินเกษตรกรรม ปลูกพืชชนิดไหน กี่ต้น ถึงเรียกว่าใช้ประโยชน์
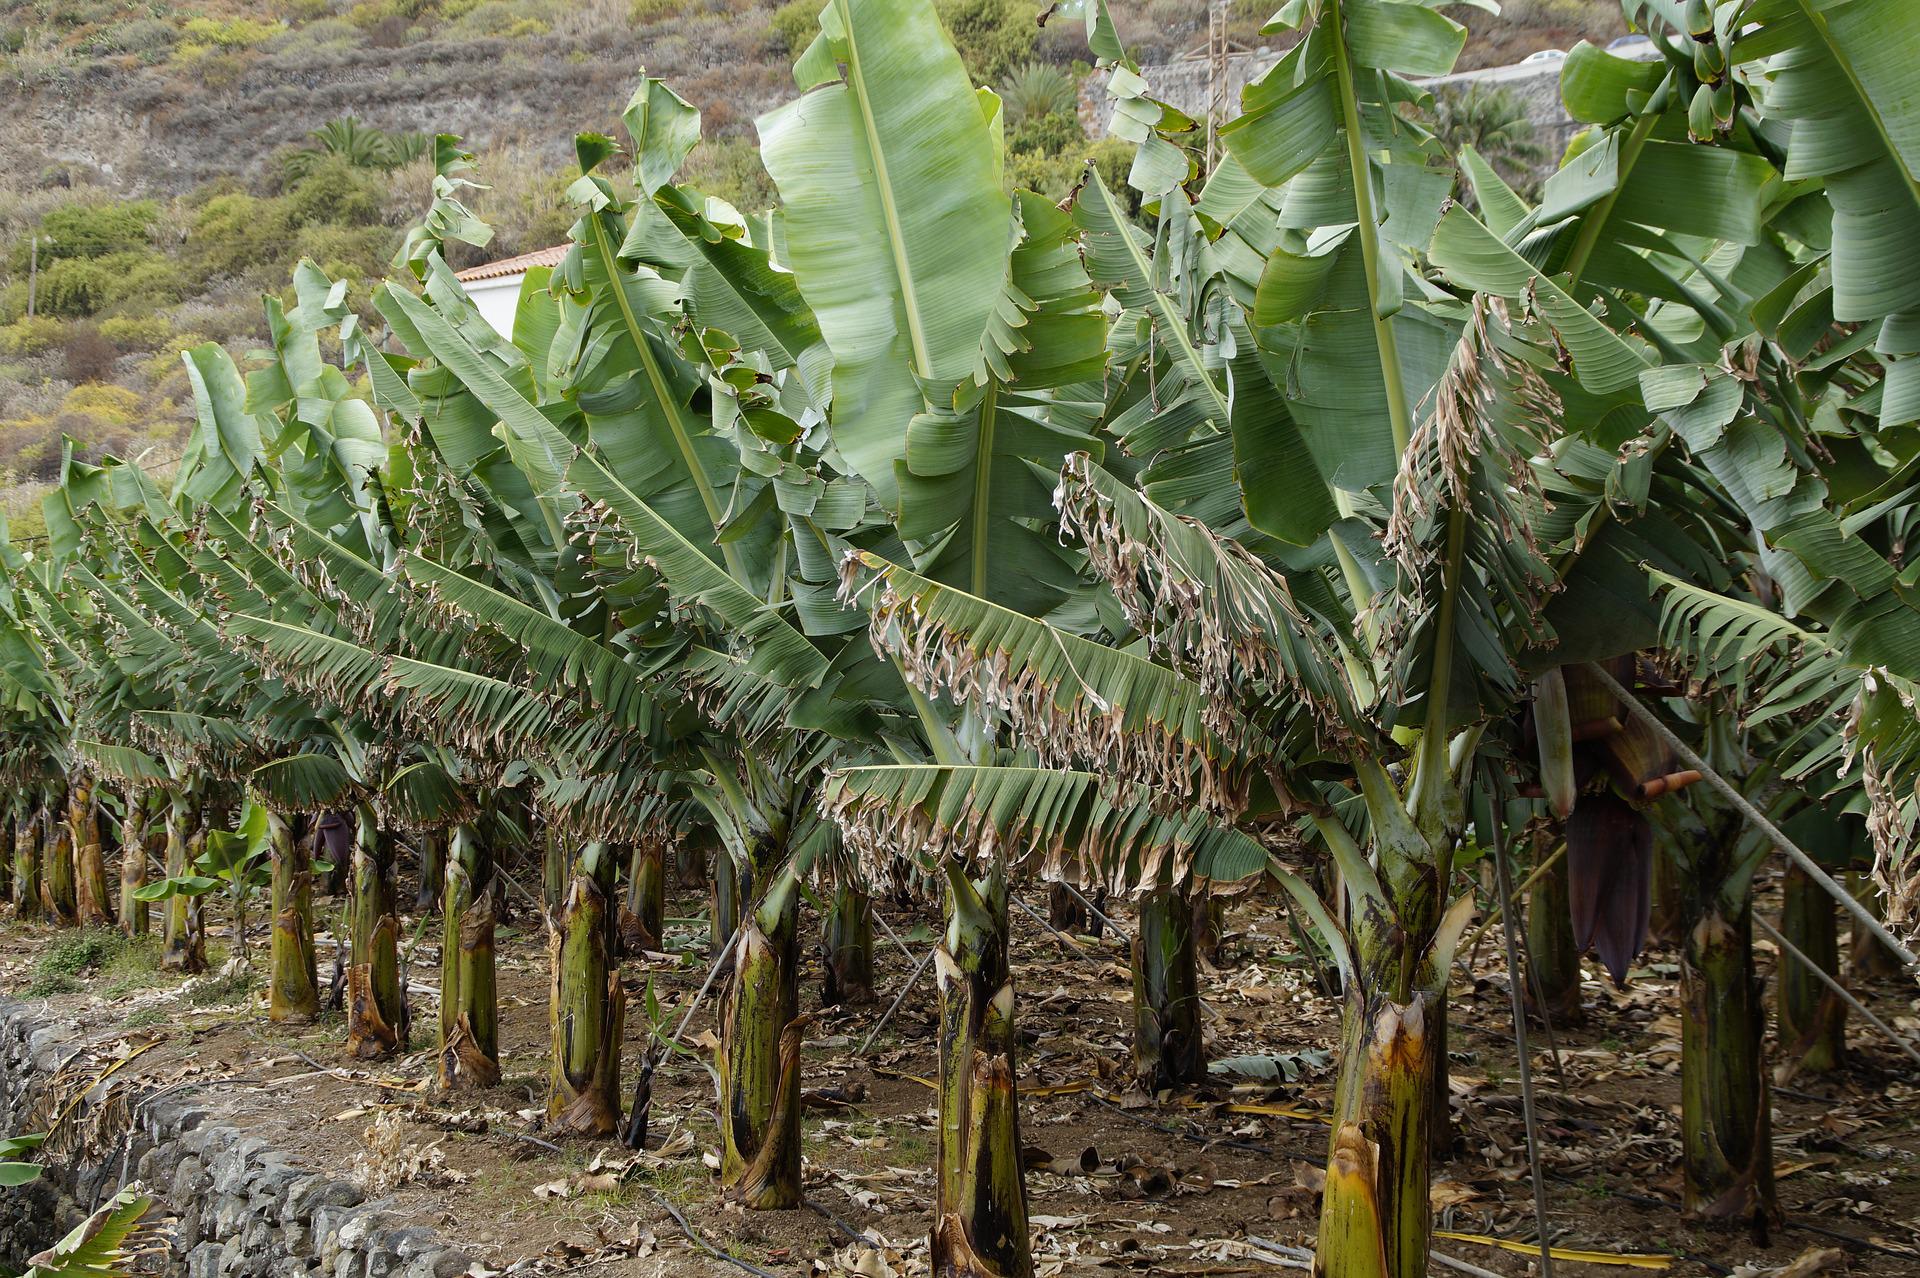
ผู้ที่เป็นเจ้าของที่ดินคงพอทราบแล้วว่า หากนำที่ดินรกร้างว่างเปล่ามาแปลงเป็นที่ดินเกษตรกรรม จะเสียภาษีในอัตราที่ถูกลง แต่ต้องปลูกพืชและจำนวนตามเกณฑ์ที่กำหนด
เมื่อวันที่ 29 พฤษภาคม 2563 ราชกิจจานุเบกษา ได้เผยแพร่ประกาศกระทรวงการคลังและกระทรวงมหาดไทย เรื่อง หลักเกณฑ์การใช้ประโยชน์ในการประกอบเกษตรกรรม ซึ่งหมายถึงที่ดินหรือสิ่งปลูกสร้างที่มีวัตถุประสงค์เพื่อการบริโภค จำหน่าย หรือใช้งานในฟาร์ม แต่ไม่รวมถึงการทำประมงหรือทอผ้า
อีกทั้งการใช้ประโยชน์ในการประกอบเกษตรกรรม จะรวมถึงช่วงเวลาพักการเกษตรเพื่อประโยชน์ในการฟื้นฟูสภาพที่ดินและสิ่งที่ปลูกสร้าง หรือการพักที่ดินระหว่างฤดูกาลการผลิต และการตัดวงจรโรค โดยมีรายละเอียดชนิดของพืช พร้อมอัตราขั้นต่ำในการปลูกเพื่อประกอบการเกษตรต่อไร่ ดังนี้
- กล้วยหอม : 200 ต้นต่อไร่
- กล้วยไข่ : 200 ต้นต่อไร่
- กล้วยน้ำว้า : 200 ต้นต่อไร่
- กระท้อนเปรี้ยว : 25 ต้นต่อไร่ พันธุ์ทับทิม 25 ต้นต่อไร่ พันธุ์ปุยฝ้าย : 25 ต้นต่อไร่
- กาแฟ : 170 ต้นต่อไร่ ได้แก่ พันธุ์โรบัสต้า 170 ต้นต่อไร่ และพันธุ์อราบิก้า 533 ต้นต่อไร่
- ก้านพลู : 20 ต้นต่อไร่
- กระวาน : 100 ต้นต่อไร่
- โกโก้ : 150-170 ต้นต่อไร่
- ขนุน : 25 ต้นต่อไร่
- เงาะ : 20 ต้นต่อไร่
- จำปาดะ : 25 ต้นต่อไร
- จันทน์เทศ : 25 ต้นต่อไร่
- ชมพู่ : 45 ต้นต่อไร่
- ทุเรียน : 20 ต้นต่อไร่
- ท้อ : 45 ต้นต่อไร่
- น้อยหน่า : 170 ต้นต่อไร่
- นุ่น : 25 ต้นต่อไร่
- บ๊วย : 45 ต้นต่อไร่
- ปาล์มน้ำมัน : 22 ต้นต่อไร่
- ฝรั่ง : 45 ต้นต่อไร่
- พุทรา : 80 ต้นต่อไร่
- แพสชั่นฟรุต : 400 ต้นต่อไร่
- พริกไทย : 400 ต้นต่อไร่
- พลู : 100 ต้นต่อไร่
- มะม่วง : 20 ต้นต่อไร่
- มะพร้าวแก่ : 20 ต้นต่อไร่
- มะพร้าวอ่อน : 20 ต้นต่อไร่ 2 ชนิดพืช อัตราขั้นต่ำของการประกอบการเกษตรต่อไร่
- มะม่วงหิมพานต์ : 45 ต้นต่อไร่
- มะละกอ (ยกร่อง) : 100 ต้นต่อไร่ (ไม่ยกร่อง) 175 ต้นต่อไร่
- มะนาว : 50 ต้นต่อไร่
- มะปราง : 25 ต้นต่อไร่
- มะขามเปรี้ยว : 25 ต้นต่อไร่
- มะขามหวาน : 25 ต้นต่อไร่
- มังคุด : 16 ต้นต่อไร่
- ยางพารา : 80 ต้นต่อไร่
- ลิ้นจี่ : 20 ต้นต่อไร่
- ลำไย : 20 ต้นต่อไร่
- ละมุด : 45 ต้นต่อไร่
- ลางสาด : 45 ต้นต่อไร่
- ลองกอง : 45 ต้นต่อไร่
- ส้มโอ : 45 ต้นต่อไร่
- ส้มเกลี้ยง : 45 ต้นต่อไร่
- ส้มตรา : 45 ต้นต่อไร่
- ส้มเขียวหวาน : 45 ต้นต่อไร่
- ส้มจุก : 45 ต้นต่อไร่
- สตรอว์เบอรี่ : 10,000 ต้นต่อไร่
- สาลี่ : 45 ต้นต่อไร่
- สะตอ : 25 ต้นต่อไร่
- หน่อไม้ไผ่ตง : 25 ต้นต่อไร่
- หมาก (ยกร่อง) : 100-170 ต้นต่อไร่
- พืชกลุ่มให้เนื้อไม้ : 100 ต้นต่อไร่
เจ้าของที่ดินที่ปลูกพืชชนิดใดชนิดหนึ่งจากพืช 51 ชนิดดังกล่าว จะเสียภาษีในอัตราที่ดินในอัตราของประเภทที่ดินเกษตรกรรม โดยจะต้องปลูกให้ได้จำนวนต้นต่อไร่ตามที่กำหนดไว้ แต่หากปลูกพืชที่ไม่ได้อยู่ในชนิดดังกล่าว ให้ใช้อัตราขั้นต่ำของการประกอบการเกษตรต่อไร่ โดยเทียบเคียงจากชนิดพืชที่มีลักษณะใกล้เคียงที่สุด
อย่างไรก็ตาม หากไม่สามารถเทียบเคียงจากชนิดพืชที่มีลักษณะใกล้เคียงได้ ให้พิจารณาตามลักษณะการประกอบการเกษตรในแต่ละท้องถิ่น
ที่ดินเกษตรกรรมเสียภาษีเท่าไร
สำหรับอัตราการเสียภาษีที่ดินเพื่อเกษตรกรรม หรือที่ดินที่ใช้สำหรับการทำนา ไร่ สวน เลี้ยงสัตว์ เลี้ยงสัตว์น้ำ และกิจการอื่นตามที่ประกาศกำหนด มีกำหนดเพดานภาษีสูงสุดอยู่ที่ 0.15% โดยมีรายละเอียด ดังนี้
- ที่ดินมูลค่า 0–75 ล้านบาท อัตรา 0.01% หรือล้านละ 100 บาท
- ที่ดินมูลค่า 75-100 ล้านบาท อัตรา 0.03% หรือล้านละ 300 บาท
- ที่ดินมูลค่า 100–500 ล้านบาท อัตรา 0.05% หรือล้านละ 500 บาท
- ที่ดินมูลค่า 500–1,000 ล้านบาท อัตรา 0.07% หรือล้านละ 700 บาท
- ที่ดินมูลค่า 1,000 ล้านบาทขึ้นไป อัตรา 0.1% หรือล้านละ 1,000 บาท
ที่ดินรกร้างว่างเปล่าเสียภาษีเท่าไร
ส่วนที่ดินรกร้างว่างเปล่า หรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ ยกเว้นมีกฎหมายห้ามหรือทิ้งไว้เพื่อการเกษตรหรือปล่อยไว้เพื่อใช้ในการพัฒนาโครงการ มีเพดานภาษีสูงสุดอยู่ที่ 1.2% แต่จะปรับเพิ่มอัตรา 0.3% ทุก 3 ปี แต่อัตรารวมไม่เกิน 3% โดยมีรายละเอียดดังนี้
- ที่ดิน มูลค่า 0–50 ล้านบาท อัตรา 0.3% หรือล้านละ 3,000 บาท
- ที่ดิน มูลค่า 50–200 ล้านบาท อัตรา 0.4% หรือล้านละ 4,000 บาท
- ที่ดิน มูลค่า 200–1,000 ล้านบาท อัตรา 0.5% หรือล้านละ 5,000 บาท
- ที่ดิน มูลค่า 1,000–5,000 ล้านบาท อัตรา 0.6% หรือล้านละ 6,000 บาท
- ที่ดิน มูลค่า 5,000 ล้านบาทขึ้นไป อัตรา 0.7% หรือล้านละ 7,000 บาท
เทียบอัตราภาษีที่ดินเกษตรกรรม-ที่ดินรกร้างว่างเปล่า
หากนำเพดานภาษีสูงสุดของที่ดินเกษตรกรรมที่ 0.15% มาเทียบกับอัตราเพดานของที่ดินรกร้างว่าเปล่าที่ 1.2% จะพบว่ามีอัตราห่างกัน 1.05%
ทั้งนี้ ที่ประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที่ 7 ธันวาคม 2564 มีมติให้คงอัตราภาษีแบบเดิมไปอีก 2 ปี คือ ปี 2565-2566 เพื่อให้เป็นไปอย่างต่อเนื่อง และเพื่อบรรเทาผลกระทบจากการแพร่ระบาดของโรคติดเชื้อไวรัสโคโรนา 2019