
ค่ายรถญี่ปุ่นครองใจผู้ใช้รถไทย คว้าคะแนนความภักดีต่อแบรนด์สูงสุด
ดิฟเฟอเรนเชียล เผยผลสำรวจพฤติกรรมผู้ใช้รถไทยในช่วง 3 ปี (2567-2569)ส่วนใหญ่ให้การเปิดใจและยอมรับรถยนต์พลังงานทางเลือกมากขึ้น โดยแบรนด์ญี่ปุ่นได้คะแนนความภัคดีต่อแบรนด์สูงสุด ส่วนฝั่งรถอีวี เริ่มให้ความสำคัญกับราคาขายต่อ
นายศิรส สาตราภัย กรรมการผู้จัดการ บริษัท ดิฟเฟอเรนเชียล ประจำประเทศไทย บริษัทที่ปรึกษา และวิจัยการตลาดชั้นนำ เปิดเผยว่าผลการศึกษา “2026 Thailand Service Customer Experience Index (Service CXI) Study” และ “2026 Thailand Product Customer Experience Index (Product CXI) Study” ซึ่งอ้างอิงข้อมูลการศึกษาวิจัยจากเจ้าของรถยนต์จำนวน 2,651 ราย
พร้อมเปรียบเทียบแนวโน้มการตัดสินใจในการซื้อรถคันต่อไปของคนไทยในช่วงปี 2567-2569 โดยภาพรวมของอุตสาหกรรมยานยนต์ไทย พบว่าพฤติกรรมผู้บริโภคและประสบการณ์การใช้งานรถยนต์ส่วนใหญ่ให้การเปิดใจและยอมรับรถยนต์พลังงานทางเลือก โดยเฉพาะรถยนต์ไฟฟ้าเพิ่มมากขึ้น
แม้ว่าขณะนี้อุตสาหกรรมยานยนต์ยังต้องเผชิญความท้าทายในช่วงเปลี่ยนผ่านของมาตรการโครงสร้างภาษีรถยนต์ xEV ใหม่ ซึ่งขณะนี้ ยังรอความชัดเจน แต่เชื่อว่ามาตรการดังกล่าวที่จะออกมานั้น เป็นความจำเป็นในเชิงของการรักษาดีมานด์ในประเทศ เพื่อก่อให้เกิดการจ้างงานและสร้างอุตสาหกรรมยานยนต์ไทยให้แข็งแกร่ง
และเบื้องต้นคาดว่าเมื่อภาษีบังคับใช้ในช่วงเริ่มต้นอาจจะส่งผลต่อตลาดรถยนต์โดยรวม แต่จะเป็นผลกระทบเพียงช่วงขณะ และเมื่อผู้บริโภคทำความเข้าใจสภาพของตลาดก็น่าจะกลับเข้าสู่ภาวะปกติ เนื่อง เป็นการปรับโครงสร้างทั้งกระดาน
จากการศึกษาพบว่า พฤติกรรมการซื้อรถยนต์อีวีของผู้บริโภคชาวไทย นั้นให้ความสำคัญมาเป็นอันดับหนึ่งคือ ราคาและโปรโมชั่น ส่วนการออกแบบดีไซต์ภายนอก,การออกแบบภายในและเทคโนโลยี เป็นตัวเลือกในอันดับรองลงมา
ขณะที่กลุ่มผู้ซื้อรถยนต์ที่ไม่ใช่รถอีวี นั้นจะให้ความสำคัญกับ การออกแบบภายนอกมาเป็นอันดับหนึ่ง ตามมาด้วยการออกแบบภายใน, ราคาจำหน่าย,เทคโนโลยีและความปลอดภัยและราคาขายต่อ
และเป็นที่น่าสังเกตุว่า กลุ่มผู้ใช้รถยนต์อีวี เริ่มให้ความสำคัญกับ “ราคา”ขายต่อเพิ่มมากขึ้นขณะที่ผลการศึกษาด้าน“ความภักดีต่อแบรนด์รถยนต์ในกลุ่มเจ้าของรถชาวไทย” ในช่วง 3 ปีที่ผ่านมาพบว่า แบรนด์ญี่ปุ่นยังคงรักษาฐานความภักดีของลูกค้าไว้ได้แข็งแกร่งที่สุด เจ้าของรถถึง 69% ตั้งใจจะซื้อรถแบรนด์เดิมซ้ำ ตามมาด้วยแบรนด์อเมริกันที่ 60% และแบรนด์จีนที่46%
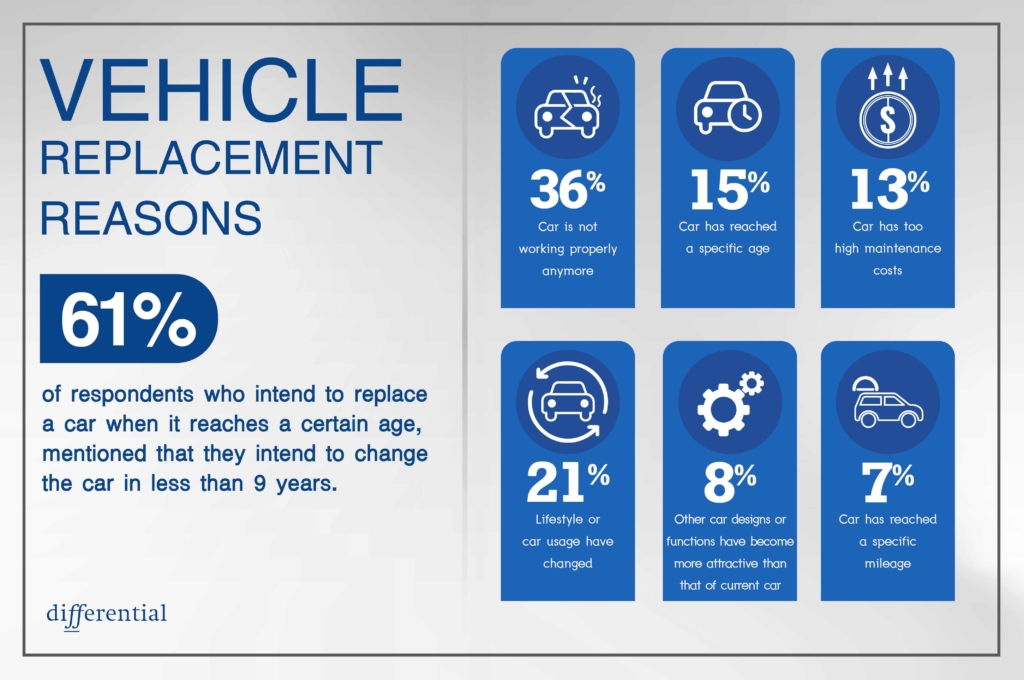
แม้ว่าแบรนด์จีนจะมีตัวเลขการซื้อซ้ำสูงขึ้นจากปีก่อน แต่ยังมีกลุ่มที่ไม่แน่ใจสูงถึง 44% และมีผู้ตั้งใจเปลี่ยนแบรนด์อีก 11% ซึ่งถือเป็นสัดส่วนที่สูงที่สุดในบรรดากลุ่มแบรนด์ทั้ง 3 สัญชาติ
ดังนั้นความท้าทายของแบรนด์จีนในขณะนี้จึงไม่ได้จำกัดอยู่แค่เรื่องการรับรู้แบรนด์ หรือการทดลองใช้เท่านั้น แต่จะต้องเร่ง “สร้างประสบการณ์การเป็นเจ้าของในช่วงแรก” ให้กลายเป็น “ความเชื่อมั่นต่อแบรนด์ที่ยั่งยืน” ทั้งในด้านคุณภาพการบริการหลังการขาย เสถียรภาพของราคา มูลค่าราคาขายต่อ และความพร้อมของเครือข่ายการบริการ
ส่วนแบรนด์ญี่ปุ่น และอเมริกันนั้น จำเป็นต้องเร่งต่อยอดจุดแข็งด้านชื่อเสียงเดิมเข้ากับนวัตกรรม และทางเลือกที่ตอบโจทย์ไลฟ์สไตล์ในปัจจุบันให้มากยิ่งขึ้น
สำหรับกลุ่มเจ้าของรถที่ตั้งใจจะซื้อแบรนด์เดิมซ้ำ ให้ความสำคัญกับหลักคือ “ภาพลักษณ์ และชื่อเสียงของแบรนด์” 30% รองลงมาคือประสบการณ์ที่ดีในอดีต 25% และความพึงพอใจในตัวผลิตภัณฑ์ 22%
ขณะที่ปัจจัยด้านราคาขายต่อ เพิ่มขึ้นจาก 2% เป็น 6% ดังนั้น ความภักดีจึงขึ้นอยู่กับความเชื่อมั่นตลอดวงจรการเป็นเจ้าของ ไม่ใช่แค่ตัวรถเพียงอย่างเดียว สำหรับกลุ่มเจ้าของรถที่ยังลังเล หรือไม่คิดจะซื้อแบรนด์เดิมซ้ำนั้น 71% พบว่าความต้องการ หรือความชอบของตนได้เปลี่ยนไปแล้ว สอดคล้องกับพฤติกรรมการเปลี่ยนรถที่ขยับจากเหตุจำเป็นไปสู่เหตุผลด้านไลฟ์สไตล์มากขึ้น โดยการตัดสินใจเปลี่ยนรถยนต์คันใหม่เป็นเหตุผลเรื่องการเปลี่ยนแปลงไลฟ์สไตล์หรือรูปแบบการใช้งานรถยนต์เพิ่มขึ้นจาก 14% เป็น 20%
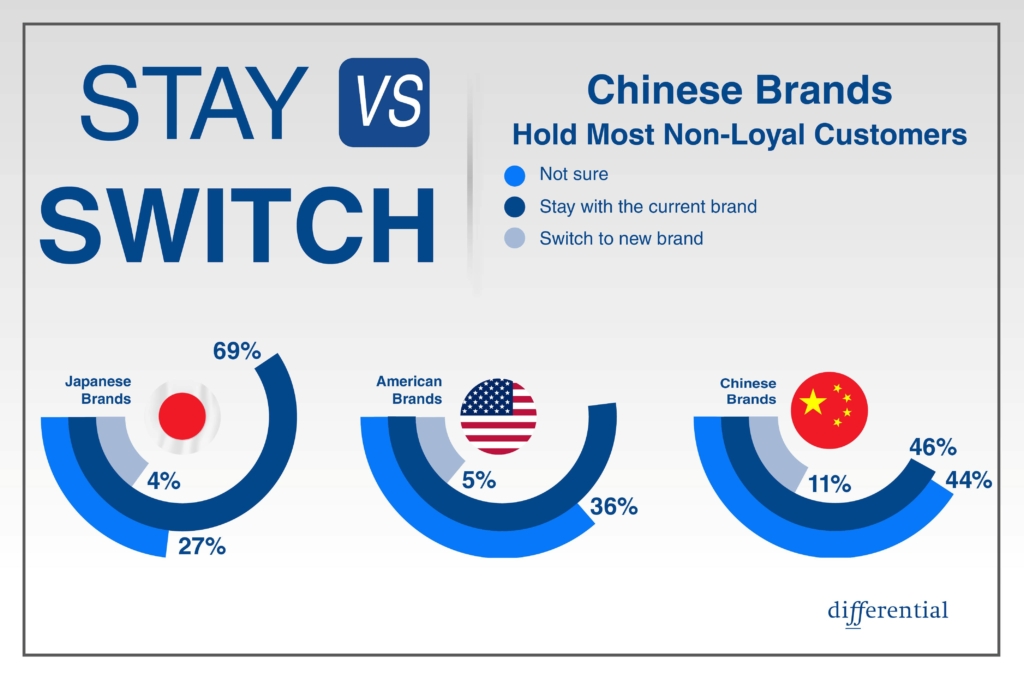
ในขณะที่เหตุผลเรื่องรถยนต์ไม่สามารถใช้งานได้ปกติ หรือมีปัญหามีสัดส่วนลดลงจาก 50% เหลือ 36%
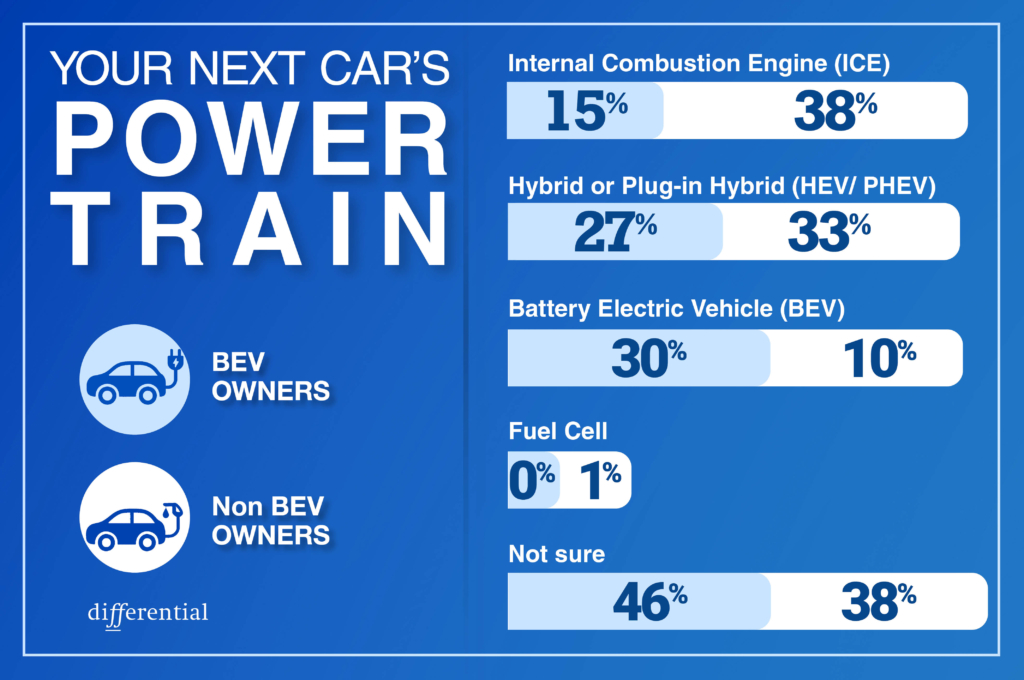
นอกจากนี้ยังพบถึงความไม่แน่ใจเกี่ยวกับระบบขุมพลังของรถคันต่อไปมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง ขยับจาก 17% ในปี 2567 เป็น 29% ในปี 2568 และสูงถึง 39% ในปี 2569 สำหรับรถคันต่อไปนั้น เจ้าของรถ 34% ยังเลือกรถยนต์เครื่องยนต์สันดาปภายใน (ICE) อีก 32% เลือกรถไฮบริด หรือปลั๊กอินไฮบริด และ 13% เลือกรถไฟฟ้าแบตเตอรี่ (BEV)
ทั้งนี้ เนื่องจากผู้ตอบแบบสอบถามสามารถเลือกได้มากกว่าหนึ่งระบบขุมพลัง ตัวเลขเหล่านี้จึงสะท้อนถึงทางเลือกที่กำลังพิจารณาอยู่ ไม่ใช่การตัดสินใจเลือกเพียงตัวเลือกเดียว ในกลุ่มผู้ใช้รถไฟฟ้า (BEV) ปัจจุบัน มีเพียง 30% เท่านั้นที่ระบุว่าจะพิจารณาซื้อรถไฟฟ้าอีกครั้ง
ในขณะที่46% ยังมีความไม่แน่ใจเกี่ยวกับระบบขุมพลังที่จะเลือกใช้ในอนาคต สถานการณ์นี้ถือเป็นโจทย์ท้าทายสำหรับแบรนด์รถไฟฟ้า และเป็นโอกาสให้ผู้ผลิตรถทุกรายควรเน้นสื่อสารให้ชัดเจนยิ่งขึ้นในประเด็นต่าง ๆ เช่นความเหมาะสมในการใช้งานจริง ต้นทุน ระบบการชาร์จไฟ การบำรุงรักษา และความคุ้มค่าในระยะยาว