
กรุงศรี คอนซูมเมอร์ โอดคนไม่มั่นใจเศรษฐกิจ รัดเข็มขัด-ลดใช้จ่าย ยอดหดในรอบ 12 ปี
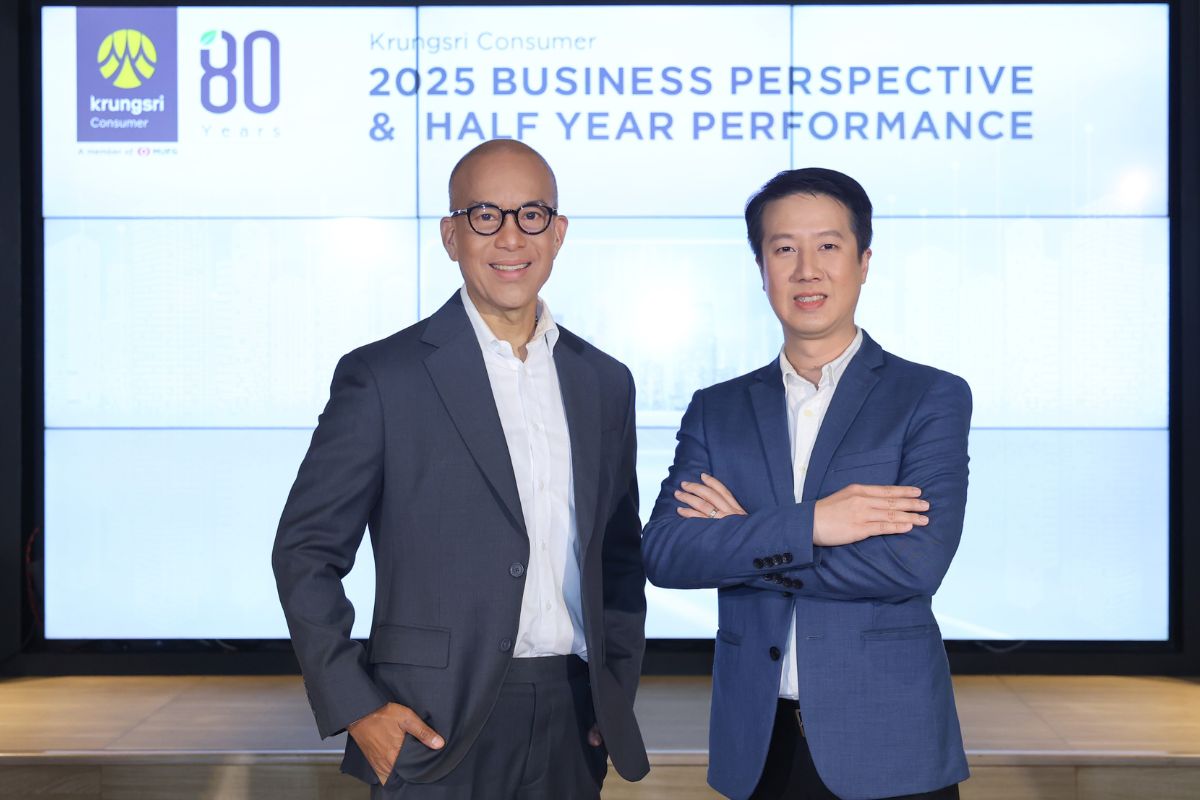
กรุงศรี คอนซูมเมอร์ รับปี 68 ธุรกิจบัตรเครดิต-สินเชื่อส่วนบุคคล ท้าทายสูง ยอดสินเชื่อโตน้อยสุด 0.8% ในรอบ 12 ปี ลั่น ไม่เคยเจอปรากฏการณ์ ยอดใช้จ่ายผ่านบัตร-จำนวนบัตรใหม่ ติดลบ ชี้ กลุ่มระดับบนที่เคยพยุงพอร์ตใช้จ่ายน้อยลง ด้านสินเชื่อส่วนบุคคล มูลค่าตลาดสินเชื่อวูบ 2 ปีติดต่อ ยอดหายไป 6-7 หมื่นล้านบาท เหตุคนไม่มั่นใจเศรษฐกิจ ลดค่าใช้จ่าย-กู้สินเชื่อน้อยลง ผู้ประกอบการระมัดระวังปล่อยกู้ หันผ่อนชำระมากขึ้น
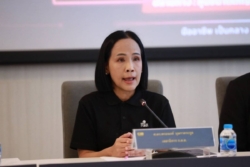
นายอธิศ รุจิรวัฒน์ ประธานคณะเจ้าหน้าที่ด้านกรุงศรี คอนซูมเมอร์ และประธานชมรมธุรกิจบัตรเครดิต สมาคมธนาคารไทย (TBA) เปิดเผยว่า ภาพรวมธุรกิจบัตรเครดิต และสินเชื่อส่วนบุคคลในปี 2568 ค่อนข้างท้าทาย โดยมีปัจจัยลบค่อนข้างเยอะ นับตั้งแต่แผ่นดินไหว นักท่องเที่ยวจีนหายไป 20-30% คนใช้จ่ายน้อยลง และมีเรื่องของนโยบายภาษีสินค้านำเข้าของสหรัฐฯ (Reciprocal Tariffs) และสถานการณ์ความไม่สงบชายแดนไทย-กัมพูชา
โดยภาพรวมธุรกิจ ถือเป็นการเติบโตน้อยที่สุดในรอบ 12 ปี ทั้งในแง่ยอดการใช้จ่ายผ่านบัตร และจำนวนบัตรใหม่ ซึ่งไม่เคยเห็นปรากฏการณ์เช่นนี้มาก่อน ไม่นับรวมในช่วงระบาดของโควิด-19 ที่มีการล็อกดาวน์ ทำให้การใช้จ่ายและการหาลูกค้าหายไป
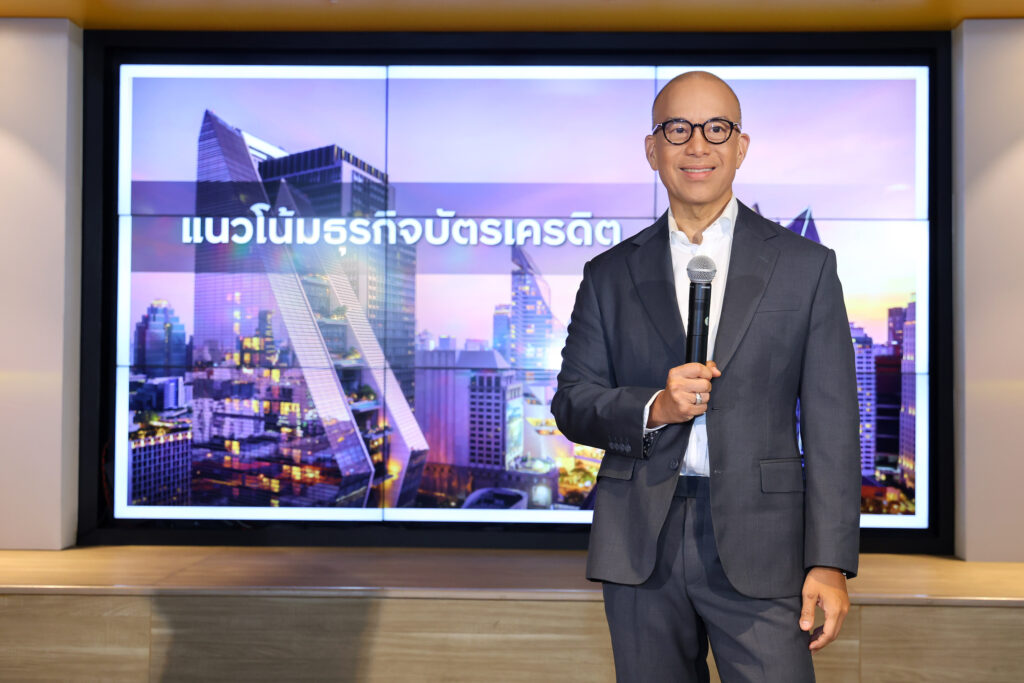
ทั้งนี้ หากดูข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ในช่วงครึ่งแรกของปี 2568 พบว่า ยอดการใช้จ่ายผ่านบัตรเครดิต (Spending) อยู่ที่ 1.12 ล้านล้านบาท เทียบช่วงเดียวกันของปีก่อน (YoY) มียอดอยู่ที่ 1.13 ล้านล้านบาท ขยายตัวเพียง 0.8%
ขณะที่ จำนวนบัตรอยู่ที่ 26.23 ล้านใบ จาก 26.39 ล้านใบ หรือลดลง -0.6% และยอดสินเชื่อคงค้างบัตรเครดิตอยู่ที่ 4.58 แสนล้านบาท ลดลงจาก 4.7 แสนล้านบาท หรือคิดเป็นการเติบโต -2.5% ส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ณ เดือนมีนาคม 2568 อยู่ที่ 2.7% ค่อนข้างทางตัว เพราะธนาคารระมัดระวังการปล่อยสินเชื่อใหม่ และผู้กู้ก็มีความระมัดระวังในการกู้ยืมมากขึ้น ทำให้แนวโน้มหนี้เสียทรงตัว
ขณะเดียวกัน หากดูข้อมูลพฤติกรรมลูกค้าจากข้อมูลของกรุงศรี พบว่า ลูกค้าในกลุ่ม Affluent และกลุ่ม Super Affluent ที่มีสัดส่วนการใช้จ่ายคิดเป็น 40% ของยอดใช้จ่ายทั้งหมด ซึ่งเป็นกลุ่มที่ช่วยพยุงการเติบโตของพอร์ตบัตรเครดิตในช่วง 4-5 ปีที่ผ่านมา จะเห็นว่าปีนี้กลุ่มนี้มียอดใช้จ่ายน้อยลง และลดการใช้จ่ายมากขึ้น โดยเห็นสัญญาณลดค่าใช้จ่ายแบบวงกว้างทุกกลุ่ม
อย่างไรก็ดี กลุ่มที่เห็นการเติบโตบ้าง จะเป็นกลุ่มแบบผ่อนชำระ สะท้อนว่า ผู้บริโภคชะลอการใช้จ่ายแบบเต็มจำนวน และหันมาผ่อนชำระมากขึ้น โดยคำว่า “กำเงินสด ลดค่าใช้จ่าย” เริ่มเข้ามาสู่ธุรกิจบัตรเครดิตแล้ว
“ภาพรวมตลาดบัตรเครดิตเราไม่เคยเห็นปรากฏการณ์แบบนี้มาก่อน แต่เชื่อว่าทุกธุรกิจก็มีความท้าทายหมด โดยปกติการใช้จ่ายผ่านบัตรเฉลี่ยในอดีตจะขยายตัวปีละ 5-6% แต่ปัจจุบันทั้งยอดใช้จ่ายและบัตรใหม่หดตัว เป็นสิ่งที่ไม่เคยเห็นมาก่อน อย่างไรก็ดี เราหวังว่าในช่วงครึ่งหลังของปี 68 สถานการณ์น่าจะกลับมาดีขึ้นบ้าง แต่เรื่องของความเชื่อมั่นเป็นสิ่งสำคัญ”
สำหรับเป้าหมายในปี 2568 คาดว่าจะทรงตัว (Flat) เท่ากับปีที่แล้ว โดยกรุงศรี คอนซูมเมอร์ มียอดบัญชีลูกค้าใหม่ 594,000 บัญชี ยอดใช้จ่ายผ่านบัตร 392,500 ล้านบาท, ยอดสินเชื่อใหม่ 95,500 ล้านบาท และยอดสินเชื่อคงค้าง 146,200 ล้านบาท โดยจะดำเนินกลยุทธ์ภายใต้ 4 แกน ได้แก่ 1.ใช้ข้อมูลในการทำธุรกิจ 2.ลดค่าใช้จ่ายในการประกอบธุรกิจ 3.ปรับจุดขายผลิตภัณฑ์ และ 4.ทางเลือกในการชำระ โดยกรุงศรีจะมีกำไรมาจากการลดค่าใช้จ่าย รวมถึงการปรับผลิตภัณฑ์ และทำโปรโมชั่นในช่วงไตรมาสที่ 4/68 ที่แตกต่างจากเดิม
นายอธิป ศิลป์พจีการ กรรมการผู้จัดการใหญ่ บริษัท อยุธยา แคปปิตอล เซอร์วิสเซส จำกัด และประธานชมรมสินเชื่อส่วนบุคคล สมาคมธนาคารไทย กล่าวว่า ภาพรวมสินเชื่อส่วนบุคคลในปี 2568 มีความท้าทายเช่นเดียวกับธุรกิจบัตรเครดิต โดยยอดสินเชื่อคงค้างลดลง -5% จากปีก่อนอยู่ที่ 4.94 แสนล้านบาท มาอยู่ที่ 4.69 แสนล้านบาท ถือว่ามูลค่าตลาดหายไปราว 3 หมื่นล้านบาท ซึ่งเป็นการลดลงต่อเนื่อง 2 ปี จากปีก่อนหดตัว -5.5% รวมมูลค่าตลาดที่หายไป 2 ปีแล้วกว่า 6-7 หมื่นล้านบาท
ขณะที่หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) สินเชื่อส่วนบุคคล มีแนวโน้มปรับเพิ่มขึ้นและลง โดยจุดสูงสุด (พีก) อยู่ที่ 4.3% ในช่วงเดือนก.ย.67 เทียบเท่าในช่วงการระบาดของโควิด-19 และทยอยลดลงในช่วง 2 ไตรมาสที่ผ่านมา โดยเดือนธ.ค.6ึ7 อยู่ที่ 3.9% และเดือนมี.ค.68 อยู่ที่ 3.7% สะท้อนผู้ประกอบการมีความระมัดระวังในการปล่อยสินเชื่อมากขึ้น และผู้บริโภคมีคุณภาพดีขึ้น
ทั้งนี้ หากแยกข้อมูลผู้ประกอบที่ปล่อยสินเชื่อส่วนบุคคล จะเห็นว่าธนาคารพาณิชย์มีประมาณ 10 ราย มีสัดส่วนปล่อยสินเชื่อ 36% ของตลาด พบว่ามียอดคงค้างหดตัว -5.5% ณ เดือนมิ.ย.68 อยู่ที่ 1.71 แสนล้านบาท จากช่วงเดียวกันของปีก่อนอยู่ที่ 1.81 แสนล้านบาท หนี้เอ็นพีแอล 4.3% และผู้ประกอบการที่ไม่ใช่สถาบันการเงิน (น็อนแบงก์) ที่มี 140 ราย มียอดสินเชื่อคงค้าง 2.97 แสนล้านบาท ลดลงจาก 3.12 แสนล้านบาท คิดเป็นการเติบโตหดตัว -4.6% หนี้เสียอยู่ที่ 3.3% โดยยอดปล่อยสินเชื่อแตกต่างจากธนาคารพาณิชย์ 2 เท่า และสามารถกระจายความเสี่ยงได้ดีกว่า ส่งผลให้หนี้เสียน้อยกว่ากลุ่มธนาคาร
“แนวโน้มสินเชื่อบุคคลในช่วงที่เหลือและปี 69 จะเห็นว่าจากหลักเกณฑ์ Responsible Lending มีความเข้มข้นในการปล่อยสินเชื่อ ทำให้คุณภาพหนี้ดีขึ้น แต่ปริมาณสินเชื่อที่ได้รับน้อยลง ทั้งในแง่ปริมาณและจำนวนคน และหากดูพฤติกรรมลูกค้าความถี่ในการใช้สินเชื่อน้อยลง เราเห็นสัญญาณตั้งแต่ปีก่อนและต่อเนื่องไปถึงปีก่อน โดยปัจจัยเหล่านี้ ทำให้ตลาดสินเชื่อบุคคลลดลงต่อเนื่อง 2 ปีที่ผ่านมา และเป็น “ครั้งแรก” ของการลดลงของสินเชื่อหดตัวจากความเชื่อมั่นที่ลดลง”