
เมื่อรายจ่ายสุขภาพพุ่งไม่หยุด จับตาจุดเปลี่ยนระบบสาธารณสุขไทย
ระบบสาธารณสุขไทยกำลังเข้าสู่จุดเปลี่ยนสำคัญ เมื่อค่าใช้จ่ายด้านสุขภาพเพิ่มขึ้นเร็วกว่าการเติบโตของเศรษฐกิจ ขณะที่ภาครัฐยังเป็นแหล่งเงินหลัก 80% ของทั้งระบบ “ธีระพล อุดมเวศย์” นักวิเคราะห์ บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKPS ได้ให้สัมภาษณ์สื่อว่า หากโครงสร้างรายจ่ายยังไปในทิศทางปัจจุบัน ข้อจำกัดด้านการคลังจะเห็นชัดหลังปี 2573 และอาจนำไปสู่การปรับวิธีบริหารงบประมาณ
ค่ารักษาโตเร็วกว่าเศรษฐกิจ
ทั้งนี้ปี 2543-2566 ค่าใช้จ่ายด้านสุขภาพของไทยเติบโตเฉลี่ย 7.6% ต่อปี ขณะที่ผลิตภัณฑ์มวลรวมในประเทศ (GDP) ในรูปตัวเงินเติบโตเฉลี่ย 5.8% ต่อปี ส่งผลให้สัดส่วนค่าใช้จ่ายด้านสุขภาพต่อ GDP เพิ่มจาก 3.08% เป็น 4.54% สะท้อนว่า ค่าใช้จ่ายด้านสุขภาพเพิ่มขึ้นในอัตราที่สูงกว่า GDP อย่างต่อเนื่อง
แนวโน้มยังมีโอกาสเดินไปในทิศทางเดียวกัน โดยสถาบันบัณฑิตพัฒนบริหารศาสตร์ (NIDA) ประเมินว่า ค่าใช้จ่ายด้านสุขภาพปี 2566-2575 อาจเติบโตเฉลี่ย 4-5% ส่วนสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) ประเมิน 6-7% ต่อปี
สูงวัยดัน “ผู้ป่วย-ต้นทุนรักษา” พุ่ง
“ธีระพล” กล่าวว่า แรงผลักดันที่สำคัญคือการเปลี่ยนแปลงโครงสร้างประชากร โดยอายุ 60 ปีขึ้นไป มีแนวโน้มเพิ่มจาก 17% ปี 2559 สู่ 29% ในปี 2575 ทำให้ความต้องการบริการทางการแพทย์มีแนวโน้มสูงขึ้น ความก้าวหน้าทางการแพทย์จะช่วยเพิ่มประสิทธิภาพและเปิดโอกาสให้ผู้ป่วยเข้าถึงการรักษาที่ดีพร้อมต้นทุนที่สูง
ภาครัฐแบกค่ารักษาเกือบ 80%
ประเด็นสำคัญคือภาครัฐยังเป็นผู้รับภาระหลัก โดยสนับสนุนค่าใช้จ่ายด้านสุขภาพ 78% ของค่าใช้จ่ายทั้งหมดมีสัดส่วนมากกว่า 70% อย่างต่อเนื่อง แม้ใกล้เคียงบางประเทศในกลุ่มสแกนดิเนเวีย แต่ประเทศเหล่านั้นมีฐานรายได้ภาษีสูงกว่า สามารถรองรับค่าใช้จ่ายได้
ปัจจุบันประชากรไทย 99.6% มีสิทธิรักษาพยาบาลภายใต้ระบบสุขภาพอย่างน้อยหนึ่งระบบ โดยหลักประกันสุขภาพถ้วนหน้า ครอบคลุม 47.5 ล้านคน มีงบประมาณปี 2569 ราว 2.65 แสนล้านบาท หรือ 5,585 บาทต่อคนต่อปี, ประกันสังคม ครอบคลุมราว 12 ล้านคน มีงบฯสิทธิประโยชน์ทางการแพทย์ 75,000-80,000 ล้านบาท หรือ 6,300-6,700 บาทต่อคนต่อปี และสวัสดิการรักษาพยาบาลข้าราชการ 5 ล้านคน มีค่าใช้จ่าย 95,000-100,000 ล้านบาท หรือ 19,000-20,000 บาทต่อคนต่อปี
รายจ่ายสวัสดิการพุ่งเร็วกว่างบฯ
“ความครอบคลุมในระดับเกือบทั้งประเทศเป็นจุดแข็งของระบบสาธารณสุขไทย แต่อีกด้านเมื่อจำนวนผู้ใช้บริการและค่าใช้จ่ายต่อคนเพิ่มขึ้น ความยั่งยืนของแหล่งเงินก็มีความสำคัญมากขึ้นตามไปด้วย”
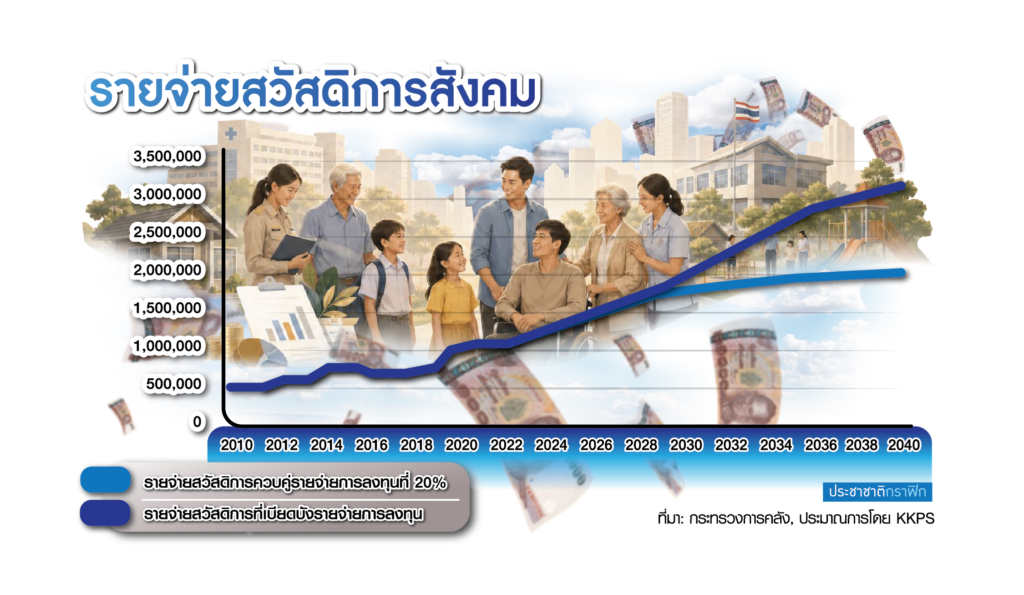
ทั้งนี้ แรงกดดันเริ่มเห็นชัดในโครงสร้างงบประมาณ โดยรายจ่ายด้านสวัสดิการเพิ่มจาก 20% ของงบประมาณทั้งหมดในปี 2559 เป็น 30% ในปี 2569 ขณะที่งบประมาณของระบบหลักประกันสุขภาพถ้วนหน้าและสวัสดิการรักษาพยาบาลข้าราชการในปี 2560-2569 เติบโตเฉลี่ย 5% ต่อปี สูงกว่างบประมาณรัฐที่เพิ่มขึ้นเฉลี่ยเพียง 2.6% ต่อปี
ความแตกต่างของการเติบโตจึงสำคัญ เพราะรายจ่ายบางประเภทโตเร็วกว่างบประมาณ ทำให้เหลือพื้นที่สำหรับภารกิจอื่นลดลง
“ทำให้เกิดภาวะเบียดบังคือ เมื่อรายจ่ายลดได้ยาก รัฐอาจต้องชะลอรายจ่ายด้านอื่น เพื่อให้งบประมาณยังอยู่ภายใต้กรอบที่กำหนด”
หลังปี 2573 พื้นที่การคลังเริ่มตึง
ดังนั้น ภายใต้สมมติฐาน GDP ในรูปตัวเงินเติบโต 2.3-3.1% ต่อปี รัฐบาลขาดดุล 3% ของ GDP รายจ่ายสวัสดิการเพิ่มขึ้น 6% ต่อปี และรายจ่ายบุคลากรเพิ่มขึ้น 4% ต่อปี ข้อจำกัดด้านงบประมาณ อาจเริ่มเห็นชัดตั้งแต่ราวปี 2573 หรือเร็วกว่านั้น
“ประเด็นสำคัญคือรัฐบาลไม่สามารถปล่อยให้งบฯลงทุนลดลงได้อย่างไม่มีขีดจำกัด เพราะกรอบวินัยการเงินการคลังกำหนดให้งบฯลงทุนมีสัดส่วนไม่น้อยกว่า 20% ของงบประมาณรายจ่ายประจำปี จึงเกิดโจทย์ว่า หากต้องรักษาพื้นที่สำหรับการลงทุนไว้ ขณะที่สวัสดิการ เงินเดือน และภาระหนี้ยังเพิ่มขึ้น รัฐจะหาเงินจากส่วนใดมารองรับรายจ่ายที่เพิ่มขึ้น”
ทั้งนี้ หากปล่อยให้รายจ่ายสวัสดิการขยายตัวตามแนวโน้มเดิม งบฯลงทุนจะถูกเบียดมากขึ้น แต่หากต้องรักษาสัดส่วนงบฯลงทุนไว้ที่ 20% รายจ่ายด้านสวัสดิการในปี 2578 อาจต้องต่ำกว่าระดับที่คาดการณ์ไว้ประมาณ 25% และภายในปี 2583 ต้องต่ำกว่าประมาณการประมาณ 34%
“หากไม่ลดการเติบโตของรายจ่าย ทางเลือกอื่นจึงอาจเป็นการเพิ่มรายได้ของรัฐบาล ปรับโครงสร้างภาษี เพิ่มประสิทธิภาพการใช้เงิน หรือปรับวิธีจัดสรรสวัสดิการ เพื่อให้มีพื้นที่รองรับทั้งรายจ่ายประจำและการลงทุน”
ประกันสังคมก็เจอโจทย์ใหญ่
“ธีระพล” กล่าวว่า แรงกดดันด้านแหล่งเงินไม่ได้เกิดขึ้นเฉพาะกับงบประมาณรัฐบาล แต่ยังปรากฏในระบบประกันสังคม โดยในช่วงปี 2557-2567 รายได้จากเงินสมทบเติบโตเฉลี่ย 3% ต่อปี ขณะที่รายจ่ายสิทธิประโยชน์เพิ่มขึ้นเฉลี่ย 9% ต่อปี สะท้อนว่า ระบบที่ใช้เงินสมทบก็เผชิญโจทย์ด้านความยั่งยืนเช่นเดียวกัน แม้รูปแบบการจัดหาเงินจะแตกต่างจากหลักประกันสุขภาพถ้วนหน้า หรือสวัสดิการรักษาพยาบาลข้าราชการก็ตาม
“ดังนั้น ทั้ง 3 ระบบ จึงมีโจทย์ร่วมกัน คือจะบริหารแหล่งเงินอย่างไรให้รองรับค่าใช้จ่ายที่เพิ่มขึ้นได้ โดยไม่ทำให้คุณภาพหรือการเข้าถึงบริการลดลง”
ทางออกไม่ใช่แค่ “ลดสิทธิ”
“ธีระพล” กล่าวด้วยว่า การแก้ปัญหา ไม่จำเป็นต้องเริ่มต้นจากการลดสิทธิรักษาพยาบาล หรือผลักภาระให้ประชาชน แต่สามารถเพิ่มประสิทธิภาพจากภายในระบบก่อน ทั้งการลดต้นทุนยา ปรับระบบการจ่ายเงินให้สถานพยาบาล ลดบริการหรือขั้นตอนที่ไม่จำเป็น ส่งเสริมบริการระดับปฐมภูมิ เพื่อลดการเข้าโรงพยาบาล และใช้เทคโนโลยีดิจิทัลลดต้นทุนการบริหาร
อีกแนวทางคือการพิจารณาความคุ้มค่าของยา เทคโนโลยี และวิธีรักษาใหม่อย่างเข้มงวดขึ้น โดยไม่พิจารณาเฉพาะประสิทธิผลทางการแพทย์ แต่รวมถึงความคุ้มค่าและผลกระทบต่องบประมาณ ก่อนตัดสินใจนำเข้าสู่ระบบสิทธิรักษาพยาบาล
“Copayment” หนึ่งในทางเลือก
ทั้งนี้ ระบบร่วมจ่าย (Copayment) เป็นอีกแนวทางหนึ่งที่ถูกกล่าวถึง หากภาครัฐไม่สามารถรับภาระค่าใช้จ่ายส่วนเพิ่มทั้งหมด โดยอาจออกแบบให้ประชาชนที่มีกำลังจ่ายร่วมรับภาระบางส่วน หรือใช้กับบริการบางประเภท ขณะที่บริการพื้นฐานและประชาชนที่มีข้อจำกัดด้านรายได้ยังได้รับความคุ้มครอง
อย่างไรก็ตาม แนวคิดดังกล่าวเป็นเพียงทางเลือก ซึ่งการออกแบบต้องคำนึงถึงผลกระทบต่อการเข้าถึงบริการ เพราะหากกำหนดภาระสูงเกินไป อาจทำให้ผู้ป่วยบางส่วนชะลอหรือหลีกเลี่ยงการรักษาที่จำเป็น
ประกันสุขภาพมีพื้นที่โตอีกมาก
“ธีระพล” กล่าวว่า หากภาครัฐไม่สามารถรองรับค่าใช้จ่ายส่วนเพิ่มทั้งหมด แหล่งเงินนอกภาครัฐมีโอกาสเข้ามามีบทบาทมากขึ้น โดยเฉพาะประกันสุขภาพภาคสมัครใจ ซึ่งปัจจุบันยังมีสัดส่วนค่อนข้างต่ำ ข้อมูลสำนักงานสถิติแห่งชาติปี 2566 ระบุว่า ประชากรไทยประมาณ 6.4% มีประกันสุขภาพเอกชนภาคสมัครใจ โดยเงินจากประกันสุขภาพภาคสมัครใจยังมีเพียง 4% ของค่าใช้จ่ายด้านสุขภาพทั้งหมด
“ดังนั้น หากข้อจำกัดด้านการคลังเพิ่มขึ้น ภาระค่าใช้จ่ายบางส่วนอาจกระจายไปยังระบบประกันภาคเอกชน และการจ่ายด้วยตนเองมากขึ้น”
โดยการเปลี่ยนโครงสร้างผู้จ่าย อาจทำให้โรงพยาบาลเอกชนมีบทบาทมากขึ้น โดยเฉพาะหากความต้องการบริการที่ชำระผ่านประกันสุขภาพหรือการจ่ายด้วยตนเองเพิ่มขึ้น ซึ่งปัจจุบันภาครัฐมีภาระค่าใช้จ่ายด้านสุขภาพประมาณ 4.5-5 แสนล้านบาท หากในอนาคตมีการถ่ายโอนภาระบางส่วนออกจากภาครัฐ มีการประเมินว่าอาจเกิดค่าใช้จ่ายด้านสุขภาพที่ไหลไปยังภาคเอกชนเพิ่มเติมมากกว่า 1 แสนล้านบาท
“ตัวเลขดังกล่าวเป็นการประเมินโอกาสภายใต้สมมติฐาน ไม่ใช่งบประมาณที่รัฐบาลประกาศว่าจะโอนไปยังโรงพยาบาลเอกชนโดยตรง ขนาดของเม็ดเงินที่จะเกิดขึ้นจริงขึ้นอยู่กับรูปแบบการปรับระบบสาธารณสุข นโยบายของรัฐบาล และสัดส่วนค่าใช้จ่ายที่ภาคเอกชนเข้ามารับภาระในอนาคต”
จับตาจุดเปลี่ยนสาธารณสุขไทย
อย่างไรก็ดี “ธีระพล” กล่าวว่า ภาพดังกล่าวไม่ควรถูกตีความว่ารัฐกำลังจะถอนตัวจากระบบสาธารณสุข หรือหลักประกันสุขภาพถ้วนหน้าจะหายไป เพราะประเทศไทยยังมีระบบที่ครอบคลุมประชากรเกือบทั้งหมด แต่โจทย์สำคัญอยู่ที่ความสามารถในการรองรับ “ค่าใช้จ่ายส่วนเพิ่ม” ในอนาคต เมื่อจำนวนผู้สูงอายุเพิ่มขึ้น ความต้องการรักษาสูงขึ้น และเทคโนโลยีทางการแพทย์มีต้นทุนมากขึ้น ขณะที่รัฐบาลยังต้องจัดสรรงบประมาณให้ภารกิจด้านอื่นพร้อมกัน
“ดังนั้น จุดเปลี่ยนของสาธารณสุขไทยอาจไม่ได้หมายถึงการเปลี่ยนจาก ‘รัฐ’ ไปเป็น ‘เอกชน’ แต่เป็นการเปลี่ยนจากระบบที่รัฐรับภาระส่วนใหญ่ ไปสู่โครงสร้างที่หลายแหล่งเงินเข้ามามีบทบาทร่วมกันมากขึ้น”