




ศาลภาษีอากรกลาง ยกคำร้อง ‘ทักษิณ’ ขอคุ้มครองอายัดทรัพย์ 1.7 หมื่นล้าน
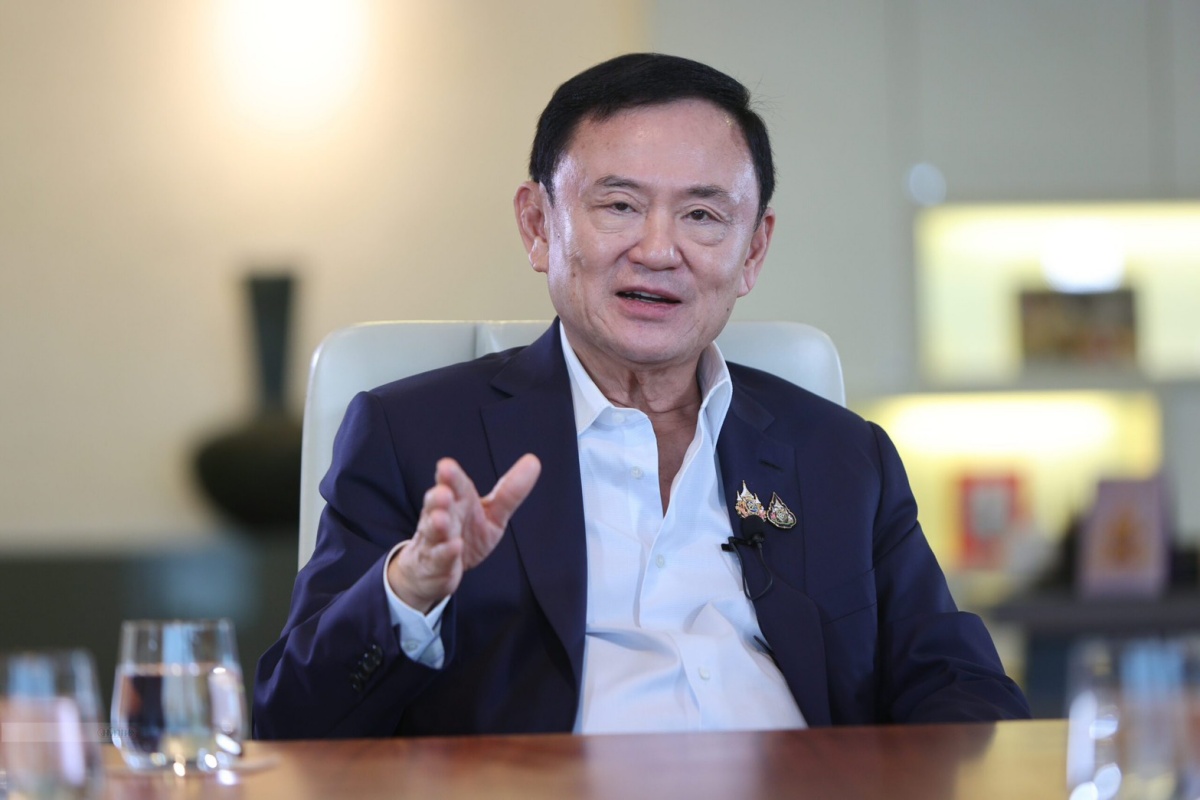
ศาลภาษีอากรกลาง ยกคำร้อง ‘ทักษิณ’ ยื่นคำร้องขอคุ้มครองชั่วคราวการอายัดทรัพย์ 1.7 หมื่นล้านของสรรพากร ชี้เจ้าตัวไม่มีสิทธิยื่นในชั้นนี้
ที่ศาลภาษีอากรกลาง ศูนย์ราชการเฉลิมพระเกียรติ ถนนแจ้งวัฒนะ ศาลนัดฟังคำสั่งคดีหมายเลยดำที่ภ 59/2569 ที่ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี เป็นโจทก์ ฟ้อง กรมสรรพากร เป็นจำเลย เรื่องภาษีอากร (ชั้นไต่สวนขอคุ้มครองชั่วคราวก่อนฟังคำพิพากษา)
กรณีนายทักษิณ ยื่นขอให้ศาลภาษีอากรกลางมีคำสั่งห้ามชั่วคราวมิให้กรมสรรพากรกระทำซ้ำหรือกระทำต่อไป ซึ่งการยึดและอายัดทรัพย์เงิน 17,000 ล้านบาท ซึ่งเป็นเก็บเงินภาษีซ้ำซ้อนโดยมิชอบ
โดยศาลฯ พิเคราะห์แล้วเห็นว่า คดีมีข้อปัญหาต้องวินิจฉัยว่าโจทก์มีสิทธิยื่นคำร้องขอคุ้มครองชั่วคราวก่อนมีคำพิพากษาหรือไม่ เห็นว่า เห็นว่าประมวลกฎหมายวิธีพิจารณาความแพ่งแบ่งบทบัญญัติออกเป็น 4 ภาค โดยภาค 4 วิธีการชั่วคราวก่อนพิพากษาและการบังคับตามคำพิพากษาหรือคำสั่งแบ่งออกเป็นสองลักษณะ คือ ลักษณะ 1 วิธีการชั่วคราวก่อนพิพากษา และลักษณะ 2 การบังคับคดีตามคำพิพากษาหรือคำสั่งบทบัญญัติของกฎหมายในแต่ละภาคและแต่ละลักษณะ เป็นเรื่องที่เกี่ยวข้องกับการใช้สิทธิของคู่ความ
การดำเนินกระบวนการพิจารณาและเรื่องที่เกี่ยวข้องเชื่อมโยงกันในแต่ละภาคและแต่ละลักษณะนั้น โดยการคุ้มครองชั่วคราวก่อนพิพากษาเป็นกระบวนการทางกฎหมายที่ถูกบัญญัติไว้ในมาตรา 254 ซึ่งอยู่ในภาค 4 ลักษณะ 1 วิธีการชั่วคราวก่อนพิพากษาที่แยกจากลักษณะ 2 การบังคับคดีตามคำพิพากษาหรือคำสั่งเมื่อพิจารณาเนื้อหาของกฎหมายในลักษณะ 1 และลักษณะ 2 ดังกล่าว
เห็นได้ว่า ลักษณะ 1 เป็นกระบวนการทางกฎหมายที่ให้สิทธิแก่โจทก์ที่นำคดีมาฟ้องต่อศาลสามารถขอให้ศาลจัดให้มีวิธีคุ้มครองใดก่อนมีคำพิพากษา เพื่อมิให้โจทก์ต้องได้รับความเสียหายจากการกระทำของจำเลย หรือจากการที่อาจไม่ได้รับชำระหนี้ หรือเหตุที่จำเลยยักย้ายหรือจำหน่ายทรัพย์สินหลบเลี่ยงการชำระหนี้ดังที่บัญญัติไว้ในมาตรา 254 รวมทั้งให้สิทธิแก่คู่ความขอให้ศาลมีคำสั่งกำหนดวิธีการเพื่อคุ้มครองประโยชน์ของผู้ขอในระหว่างการพิจารณาหรือเพื่อบังคับตามคำพิพากษาดังที่บัญญัติไว้ในมาตรา 264
เนื่องจากเมื่อโจทก์นำคดีมาฟ้องโดยศาลยังไม่มีคำพิพากษานั้นคู่ความฝ่ายหนึ่งย่อมไม่อาจบังคับคู่ความอีกฝ่ายหนึ่งมีให้ก่อความเสียหายกระทำละเมิดหรือกระทำการที่ถูกฟ้องร้องเพื่อหลบเลี่ยงการชำระหนี้ตลอดจนค่าฤชาธรรมเนียมที่อาจต้องชดใช้เมื่อแพ้คดีได้ การที่มาตรา 254 บัญญัติว่า ”ในคดีอื่น ๆ นอกจาก คดีมโนสาเร่ โจทก์ชอบที่จะยื่นต่อศาลพร้อมกับคำฟ้องหรือในเวลาใด ๆ ก่อนพิพากษาซึ่งคำขอฝ่ายเดียวร้องขอให้ศาลมีคำสั่งภายในบังคับแห่งเงื่อนไข
ซึ่งจะกล่าวต่อไป เพื่อจัดให้มีวิธีคุ้มครองใด ๆ ดังต่อไปนี้ “โจทก์มีสิทธิ์ยื่นคำร้องดังกล่าวจึงหมายถึงโจทก์ผู้ฟ้องคดี ซึ่งหากต่อมาศาลมีคำพิพากษาให้โจทก์ชนะคดีแล้วจะสามารถบังคับให้จำเลยในฐานะลูกหนี้ตามคำพิพากษาชำระหนี้กระทำการหรืองดเว้นกระทำการตามที่ระบุในคำพิพากษาในขณะที่โจทก์คดีนี้เป็นบุคคลที่อธิบดีกรมสรรพากรใช้อำนาจตามประมวลรัษฎากรมาตรา 12 สั่งยึดหรืออายัดและขายทอดตลาดทรัพย์สินของโจทก์
ซึ่งอธิบดีกรมสรรพากรอ้างว่า เป็นผู้รับผิดเสียภาษีอากรที่ถึงกำหนดชำระแล้วแต่มิได้เสีย โจทก์จึงมิใช่ผู้ฟ้องคดีตามความหมายของมาตรา 254 ดังที่กล่าวมานอกจากนี้เมื่อพิจารณาตามประมวลรัษฎากรมาตรา 12 วรรคสี่ซึ่งบัญญัติว่า “วิธีการยึดและขายทอดตลาดทรัพย์สินให้ปฏิบัติตามประมวลกฎหมายวิธีพิจารณาความแพ่งโดยอนุโลม ส่วนวิธีการอายัดให้ปฏิบัติตามระเบียบที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี” ย่อมเห็นได้ว่าประมวลกฎหมายวิธีพิจารณาความแพ่งที่นำมาใช้โดยอนุโลมดังกล่าว หมายถึงบทบัญญัติภาค 4 ลักษณะ 2 การบังคับคดีตามคำพิพากษาหรือคำสั่ง
ซึ่งเป็นส่วนที่ว่าด้วยวิธีการยึดและขายทอดตลาดทรัพย์สินของลูกหนี้ตามคำพิพากษาเพื่อนำมา ชำระหนี้แก่เจ้าหนี้ตามคำพิพากษา โดยลูกหนี้ตามคำพิพากษาหรือผู้เกี่ยวข้องที่เห็นว่าเจ้าหนี้ตามคำพิพากษาไม่มีสิทธิ์บังคับคดีหรือบังคับคดี ไม่ชอบ ก็มีสิทธิขอให้สามีมีคำสั่งงดการบังคับคดีได้หากมีเหตุตามที่บัญญัติไว้ในมาตรา 289 การที่อธิบดีกรมสรรพากรใช้อำนาจตามประมวลรัษฎากรมาตรา 12 มีลักษณะเช่นเดียวกับเจ้าหนี้ตามคำพิพากษายึดทรัพย์สินของโจทก์ที่มีฐานะเช่นเดียวกับลูกหนี้ตามคำพิพากษา
จึงเป็นกระบวนการบังคับคดี โจทก์จึงไม่มีสิทธิยื่นคำร้องขอคุ้มครองชั่วคราวก่อนพิพากษาตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบพระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 17 ดังที่วินิจฉัยมาจึงมีคำสั่งให้ยกคำร้อง ที่เราเคย เป็นตัวเลขผ่าน ค่าฤชาธรรมเนียมในชั้นนี้ให้เป็นพับ
นายวิญญัติ ชาติมนตรี ทนายความประจำตัวของนายทักษิณ เปิดเผยภายหลัง ศาลอ่านคำสั่งแล้วว่า วันนี้ศาลภาษีอากรกลาง นัดฟังคำสั่งที่เรายื่นคำร้องไต่สวนคุ้มครองชั่วคราวก่อนหรือคำพิพากษา
โดยสรุปแล้ว ศาลได้พิจารณาคำร้องจากการไต่สวนและศาลวินิจฉัยว่าตามข้อกฎหมาย ยังไม่ได้เข้าถึงข้อเท็จจริงที่เราได้ยื่นโต้แย้งการกระทำของกรมสรรพากรอันนั้นจะเป็นเรื่องของการสืบพยานในชั้นพิจารณา
ส่วนเรื่องพิจารณาคำร้องของทางโจทก์เป็นการยื่นคำร้องในชั้นกระบวนการมาบังคับคดี ซึ่งกรมสรรพากรเป็นเจ้าหนี้และเราเป็นลูกหนี้ ศาลเห็นว่าไม่เข้าประเด็นนี้โจทก์ไม่มีอำนาจในการยื่นขอตาม ป.วิแพ่ง
ส่วนเรื่องที่เราโต้แย้งต่อศาลตั้งแต่ยื่นคำฟ้องเช่นกรณีที่เกี่ยวข้องกับเงินได้ได้ถูกยึดอายัดไปแล้วเมื่อ พ.ศ.2553 กว่า 40,000 ล้านบาท ที่กรมสรรพากรอ้างว่า อดีตนายกรัฐมนตรีค้างภาษี ซึ่งทางเราเห็นว่าเป็นก้อนเดียวกันเรื่องนี้ยังอยู่ในกระบวนการของศาลถ้ามีการสืบพยานในปีหน้า จะมาวินิจฉัยกันว่าเงินได้เงินที่ถูกยึดไปถือว่าเป็นการยึดอายัดไปแล้วหรือไม่ถ้าหากเป็นก้อนเดียวกัน กับเงินก้อนที่ถูกบังคับมาแล้วก็จะเป็นไปตามที่เราโต้แย้งไว้ลำดับต่อไปในคดีนี้ก็จะมีการชี้ 2 สถานในวันที่ 21 ธ.ค. กระบวนการพิจารณาคดีก็ยังดำเนินต่อไป
เมื่อถามว่า ได้แจ้งยอดนี้ให้ทาง นายทักษิณ ทราบหรือยัง นายวิญญัติ ตอบว่า แจ้งให้ทราบแล้วว่าศาลยกคำร้อง เนื่องจากปัญหาข้อกฎหมาย ท่านก็รับทราบและให้ดำเนินการตามกฎหมาย ซึ่งเราจะอุทธรณ์คำสั่งนี้ต่อไป
ในส่วนคดีที่กรมสรรพากร เป็นโจทก์นั้น ทางกรมสรรพากรได้มีคำสั่งยึดอายัดทรัพย์สืนบางส่วน บางรายการ โดยการอายัดก็จะมีเรื่องของการบังคับขายทอดตลาดแต่การขายทอดตลาดยังไม่เกิดขึ้นต้องขายทอดตลาดก่อนได้เงินอะไรอย่างไรถ้าได้จำนวนไม่ชัดเจนไม่แน่นอนจะฟ้องล้มละลายก็ต้องว่ากันว่าเข้าหลักเกณฑ์ไหมก็ต้องพิจารณากันต่อไปกระบวนการยังมีการโต้แย้งกันอยู่
เมื่อถามว่า นายทักษิณ จะยอมเป็นบุคคลล้มละลายหรือไม่ นายวิญญัติตอบสั้นๆ ว่า เรื่องยอมไม่ยอม ต้องว่ากันตามกฎหมาย เพราะมีกระบวนการกฎหมายก็สู้ตามสิทธิ์ จะเป็นบุคคลล้มละลายหรือไม่เราก็ต้องดำเนินการในชั้นนั้นต่อไป