
ธปท. ชี้วิกฤต “K-Shape” ความเป็นอยู่คนภาคเหนือ 40% รายได้ไม่พอจ่าย จ่อคุม “Buy Now Pay Later”
ธปท. เผยวิกฤต “K-Shape” ความเป็นอยู่คนภาคเหนือ พบครัวเรือน 40% รายได้ไม่พอรายจ่าย ย้ำปัญหาเชิงโครงสร้างแก้ไม่ได้ด้วยโครงการเดียว เผยเด็กยุคใหม่ครึ่งหนึ่งพึ่งสินเชื่อออนไลน์จนเป็น NPL จ่อคุมเข้ม “Buy Now Pay Later” “ซื้อก่อนผ่อนทีหลัง” พร้อมฉายภาพความเป็นอยู่ทางการเงินของคนในภาคเหนือ” พบ วัยทำงานรับภาระหนักกว่าค่าเฉลี่ยของประเทศ
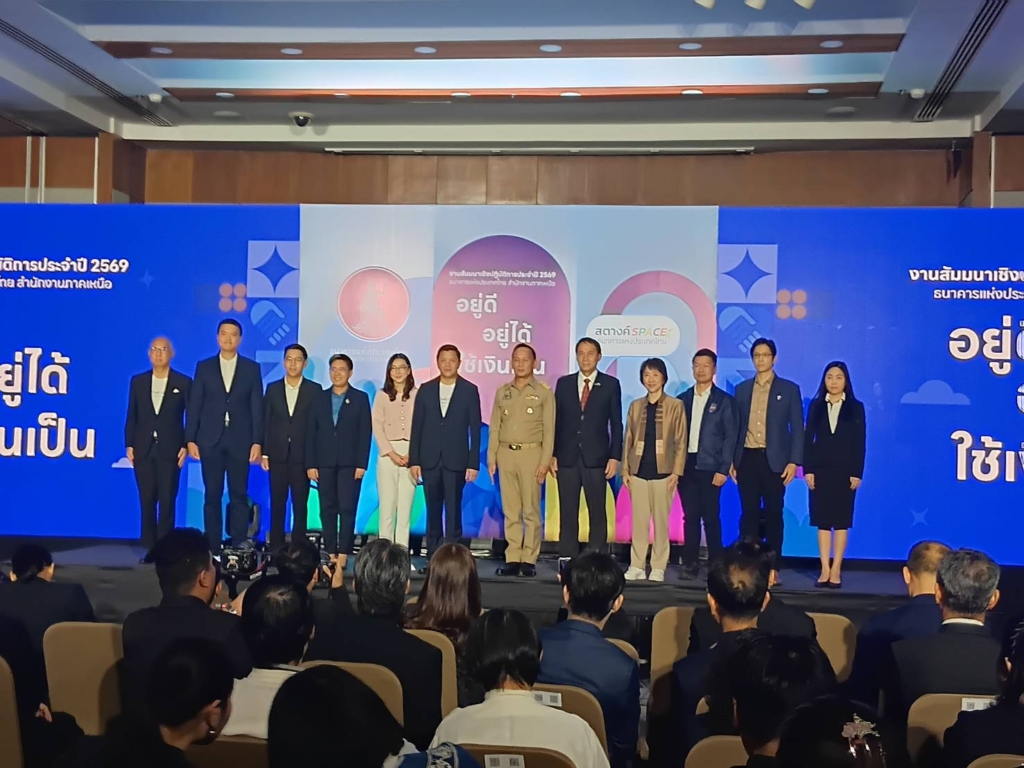
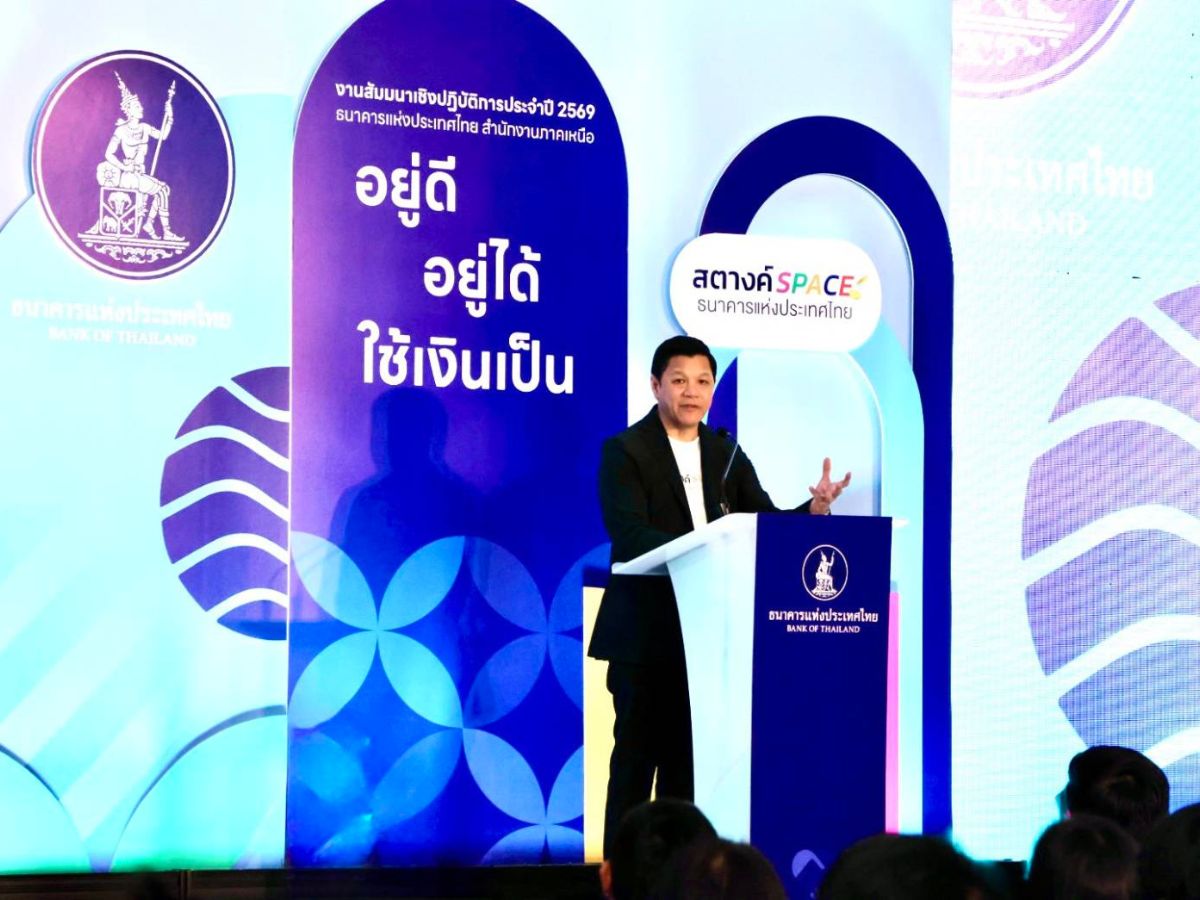
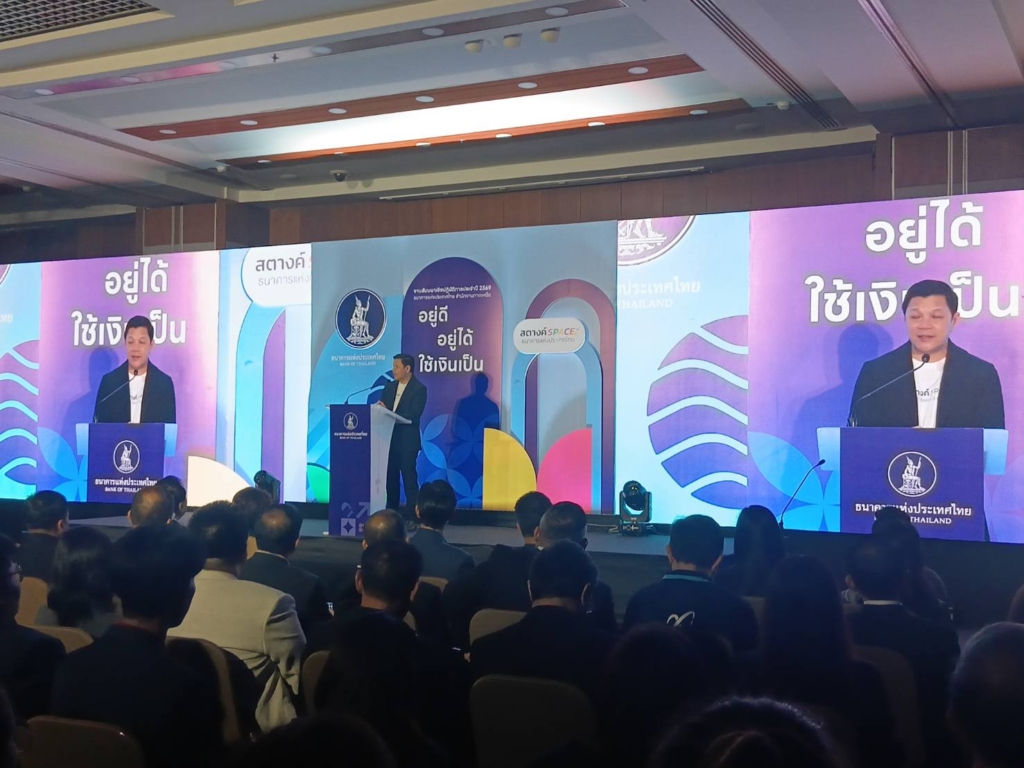
ผู้สื่อข่าวรายงานว่า ธนาคารแห่งประเทศไทย สำนักงานภาคเหนือ จัดสัมมนาเชิงปฏิบัติการประจำปี 2569 หัวข้อ “อยู่ดี อยู่ได้ ใช้เงินเป็น” โดยมีนายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวปาฐกถาพิเศษ พร้อมฉายภาพปัญหาเชิงโครงสร้างทางเศรษฐกิจ ตั้งแต่ภาพใหญ่ระดับประเทศ เจาะลึกสู่ความเป็นอยู่ทางการเงินของคนในพื้นที่ภาคเหนือ ณ ธนาคารแห่งประเทศไทย สำนักงานภาคเหนือ
วิกฤต K-Shape คนเหนือรายได้ไม่พอจ่าย
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า บทบาทของแบงก์ชาติ ณ ปัจจุบัน ได้ปรับตัวเข้ามาช่วยแก้ปัญหาเชิงโครงสร้างอย่างจริงจัง เช่นกรณี SMEs ที่เผชิญภาวะสินเชื่อติดลบต่อเนื่อง 15 ไตรมาส ซึ่งแบงก์ชาติได้ร่วมผลักดันโครงการค้ำประกันสินเชื่อของ บสย. ทำการปล่อยสินเชื่อไปถึง 80,000 ล้านบาท โดยไม่ใช้งบประมาณภาครัฐ ซึ่งปัญหา SMEs ไม่ใช่ภารกิจที่แบงก์ชาติหรือธนาคารพาณิชย์จะทำได้ลำพัง แต่ทุกฝ่ายต้องร่วมมือกัน
สำหรับภาพรวมเศรษฐกิจปีนี้ที่คาดว่าจะเติบโตประมาณ 2.4% ถือเป็นการเติบโตที่ไม่ทั่วถึง เกิดภาวะ “K-Shape” ที่ถ่างกว้างขึ้นเรื่อยๆ โดยรายใหญ่ได้เปรียบ SMEs ผู้ส่งออกได้เปรียบตลาดในประเทศ และคนรวยมีปัญหาทางการเงินน้อยกว่าคนรายได้น้อย เนื่องจากราคาอาหารและพลังงานคิดเป็นสัดส่วนไม่สูงนักต่อรายได้ของคนรวย สวนทางกับกลุ่มคนรายได้น้อยที่มีสัดส่วนรายจ่ายด้านอาหาร พลังงาน และค่าขนส่งที่สูงมาก เมื่อราคาสินค้าเหล่านี้ขยับขึ้น จึงกระทบกลุ่มเปราะบางทันที
นายวิทัย กล่าวว่า จากสถิติพบว่า ครัวเรือนไทยราว 32% มีรายได้ไม่พอกับรายจ่าย แต่เมื่อเจาะจงมาที่ภาคเหนือ พบว่าตัวเลขนี้ขยับสูงขึ้นถึง 40% ส่งผลให้ต้องกู้ยืมเงินเพิ่ม จนทำให้หนี้ครัวเรือนไทยในภาพรวมพุ่งสูงถึง 86% ของ GDP (แม้จะลดลงจากจุดสูงสุดที่ 95% แต่ยังสูงติดอันดับต้นๆ ในกลุ่มประเทศตลาดเกิดใหม่) ขณะที่หนี้เสีย (NPL) ของหนี้ครัวเรือนของประเทศอยู่ที่เกือบ 10% และหนี้ SMEs อยู่ที่ 9.7%
ที่น่ากังวลอย่างยิ่งคือ วิกฤตหนี้ในคนรุ่นใหม่และผู้สูงอายุ โดยพบว่า 50% ของคนรุ่นใหม่อายุต่ำกว่า 20–35 ปี มีหนี้แล้ว และ 1 ใน 5 ของกลุ่มนี้กลายเป็นหนี้เสีย ขณะที่กลุ่มวัยทำงานตอนปลายอายุ 60 ปีขึ้นไป ยังมีหนี้เฉลี่ยสูงเกือบ 500,000 บาทต่อคน
คุมเข้ม “Buy Now Pay Later” ใน 1-2 เดือน
นายวิทัย ยังชี้ให้เห็นถึงปัจจัยที่ทำลายวินัยทางการเงินในยุคดิจิทัล กล่าวคือ จากอดีตที่การซื้อของสักชิ้นต้องวางแผนเดินทางไปห้างสรรพสินค้า ปัจจุบันเพียงนอนเล่นมือถือบนเตียงก็ช้อปปิ้งออนไลน์ได้ตลอดเวลา นำมาสู่การกู้เงินผ่านระบบซื้อก่อนผ่อนทีหลัง หรือ “Buy Now Pay Later” ที่เข้าถึงง่ายเกินไปจนส่งผลให้ 45% ของเด็กยุคใหม่เริ่มต้นกู้เงินครั้งแรกผ่านช่องทางนี้และกลายเป็นหนี้เสียทันที
ดังนั้น เพื่อแก้ปัญหานี้ ภายใน 1-2 เดือนข้างหน้า ธปท. เตรียมออกเกณฑ์กำกับดูแลแพลตฟอร์ม “Buy Now Pay Later” โดยจะเปิดรับฟังความคิดเห็น (Public Hearing) 2 ครั้ง ครั้งละ 30 วัน เพื่อหาจุดสมดุลในการป้องกันการก่อหนี้เกินตัว
“การส่งเสริมการออมอย่างเดียวไม่พอ ต้องสอนให้คนใช้เงินเป็นควบคู่กันไป ซึ่งปัญหาเชิงโครงสร้างเหล่านี้ไม่สามารถแก้ได้ด้วยโครงการเดียวหรือหน่วยงานเดียว แต่ทุกภาคส่วนต้องร่วมมือกันขับเคลื่อนในระยะยาว” นายวิทัย กล่าว
วัยทำงานภาคเหนือ แบกภาระหนักสุดในประเทศ
นายณัฏฐ์ ลุมพิกานนท์ ผู้อำนวยการ ธนาคารแห่งประเทศไทย สำนักงานภาคเหนือ ได้นำเสนอผลสำรวจ “ความเป็นอยู่ทางการเงินของคนในภาคเหนือ” จากกลุ่มตัวอย่าง 1,406 ราย ครอบคลุม 5 กลุ่ม ควบคู่กับข้อมูลจากสำนักงานสถิติแห่งชาติ พบว่า คนเหนือในวัยทำงานรับภาระหนักกว่าค่าเฉลี่ยของประเทศ โดยภาคเหนือมีอัตราการพึ่งพิงสูงที่สุดในประเทศถึง 67% (คนวัยทำงาน 100 คน ต้องดูแลผู้สูงอายุ 45 คน และเด็ก 22 คน) ขณะที่รายได้ครัวเรือนในภาคเหนือกลับหดตัวลงถึง -5.5% รุนแรงกว่าค่าเฉลี่ยประเทศที่ติดลบ 2.5% ขณะที่คะแนนทักษะทางการเงินเฉลี่ยของคนเหนือยังอยู่ที่ 72.1 คะแนน จัดอยู่ในกลุ่มต่ำสุดของประเทศ
เจาะลึกจุดเปราะบาง 5 กลุ่ม
นายณัฏฐ์ กล่าวต่อว่า เมื่อวิเคราะห์สถานะทางการเงินใน 5 กลุ่ม พบความเปราะบางที่แตกต่างกันอย่างชัดเจน 1.เกษตรกร เปราะบางด้านการจัดการเงินรายวันมากที่สุด เนื่องจากรายได้ขึ้นอยู่กับรอบการเก็บเกี่ยวปีละ 1-2 ครั้งและสภาพอากาศที่แปรปรวน แต่มีรายจ่ายทุกวัน ส่งผลให้ 44% มีเงินไม่พอใช้ เหลือเงินเก็บเฉลี่ยเพียง 643 บาทต่อเดือน และ 73% มีเงินสำรองไม่พอใช้ได้ถึง 6 เดือน ทำให้เกษตรกรถึง 82% รู้สึกว่าควบคุมสถานะทางการเงินไม่ได้
2.ผู้ประกอบการ ค้าขาย และอาชีพอิสระ ขาดกันชนทางการเงินและเข้าถึงสินเชื่อยาก เนื่องจาก 99.6% เป็นธุรกิจรายย่อย ส่งผลให้ 39% มีเงินไม่พอใช้ และ 74% มีเงินสำรองไม่เพียงพอ แม้ 63% จะยังเชื่อมั่นว่าจะทำตามความฝันได้ แต่ 78% ยังคงกังวลว่าจะมีเงินไม่พอใช้ในอนาคต
3.ลูกจ้างเอกชนและลูกจ้างประจำ มีเงินเก็บน้อยที่สุด แต่ภาระหนี้ค่อนข้างหนัก แม้มีรายรับประจำแต่ใช้จ่ายแบบเดือนชนเดือน โดย 33% มีเงินไม่พอใช้ เพราะมีหนี้เพื่อการอุปโภคบริโภค และ 71% รู้สึกว่ามีภาระหนี้หนัก ทั้งค่าผ่อนรถและโทรศัพท์ นอกจากนี้ 71% ยังมีเงินสำรองไม่พอใช้ถึง 3 เดือน และสูงถึง 87% กังวลว่าเงินจะไม่พอใช้ในอนาคต
4.ข้าราชการและพนักงานรัฐวิสาหกิจ เป็นอาชีพที่มั่นคง มีสวัสดิการครอบคลุม และเป็นที่พึ่งของครอบครัว ทำให้เข้าถึงสินเชื่อได้ง่ายจนมีหนี้สูงสุดในบรรดา 5 กลุ่ม โดย 64% มีหนี้ และ 61% รู้สึกว่าภาระหนี้หนัก ส่งผลให้ 74% กังวลเรื่องเงินในอนาคต แม้ 57% จะยังมีเงินเหลือทุกสิ้นเดือนก็ตาม
5.ผู้สูงอายุ หางานทำยากและมีรายได้ต่ำที่สุด โดย 60% อยู่ได้จากเงินโอนของลูกหลาน และ 22% อยู่ได้ด้วยเงินช่วยเหลือจากภาครัฐ อีกทั้ง 55% มีเงินสำรองไม่พอใช้ได้ถึง 3 เดือน อย่างไรก็ตาม ผู้สูงอายุกลับเป็นกลุ่มที่มีความสุขและพึงพอใจกับสถานะการเงินมากที่สุดถึง 61% เพราะมีความมั่นใจและภูมิใจในตัวลูกหลาน
ชูโมเดล “สะกิดพฤติกรรม” แก้หนี้ตรงจุด
นายณัฏฐ์ กล่าวอีกว่า เพื่อรับมือกับปัญหาเชิงโครงสร้างในพื้นที่ ธปท. สำนักงานภาคเหนือ จึงมุ่งเน้นแนวทางส่งเสริมทักษะทางการเงินที่เหมาะกับแต่ละกลุ่ม (Targeted Financial Literacy) ควบคู่กับการใช้หลักการ “สะกิดพฤติกรรม” (Nudge) เพื่อกระตุ้นให้เกิดการลงมือทำจริง เช่น แนะนำเกษตรกรแยกบัญชีใช้จ่ายตามรอบรายได้การเก็บเกี่ยว ผู้ประกอบการธุรกิจ/ค้าขาย/อาชีพอิสระ ตั้งแจ้งเตือนสถานะธุรกิจ/ยอดขาย และกันเงินสำรอง
ขณะเดียวกัน ลูกจ้างเอกชน/พนักงานประจำ ให้หักเงินออมอัตโนมัติทันทีเมื่อเงินเดือนเข้า เสนอให้แสดงสัดส่วนภาระหนี้บนสลิปเงินเดือนข้าราชการเพื่อเตือนสติก่อนก่อหนี้เพิ่ม และแนะนำการแปลงเงินก้อนของผู้สูงอายุเป็นรายได้รายเดือน โดยประชาชนสามารถเข้าถึงเครื่องมือวางแผนการเงินเหล่านี้ได้ฟรีผ่านเว็บไซต์ “สตางค์ Story”