
KKP ลุยธุรกิจเวลท์โต 15-20% ส่ง KKP Edge เจาะลูกรายใหม่
KKP กางแผนธุรกิจปี’65 ตั้งเป้าเติบโตสินเชื่อ 12% พร้อมลุยธุรกิจตลาดทุนหวังสร้างรายได้ รุกธุรกิจที่ปรึกษาการลงทุน หลัง AUA ปี’64 แตะ 7.34 แสนล้านบาท คาดปีนี้เติบโตได้ 15-20% เดินหน้าส่ง “KKP Edge- Dime” เจาะลูกค้ารายย่อยกลุ่มใหม่
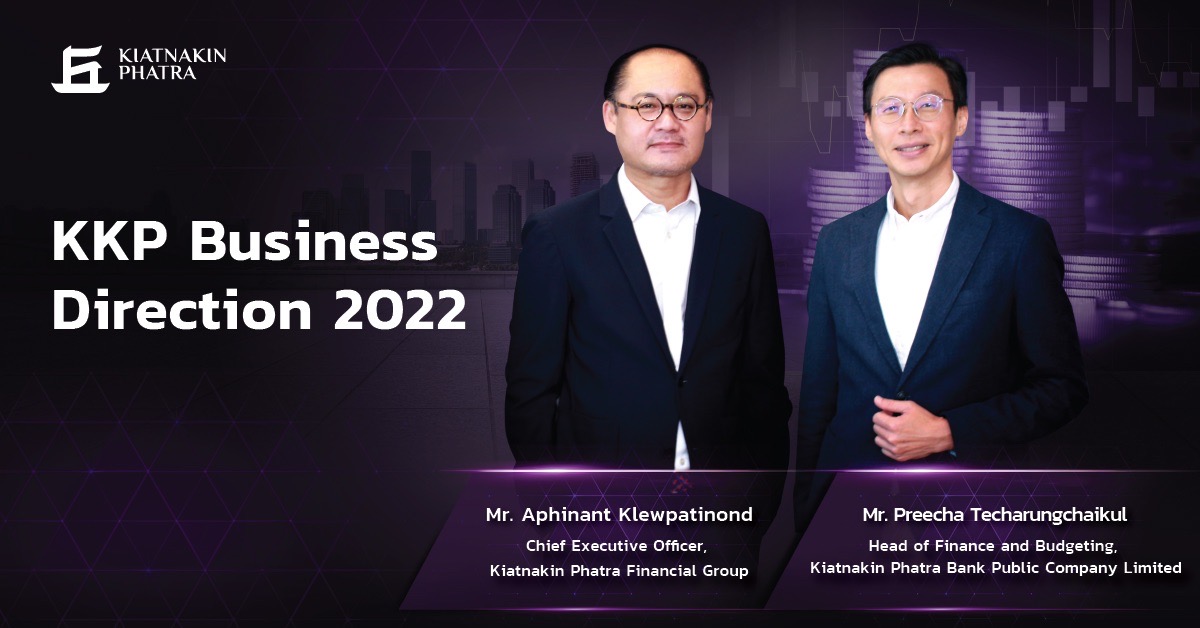
วันที่ 31 มกราคม 2565 นายอภินันท์ เกลียวปฏินนท์ ประธานเจ้าหน้าที่บริหาร กลุ่มธุรกิจการเงินเกียรตินาคินภัทร เปิดเผยว่า เป้าหมายทางการเงินในปี 2565 ธนาคารพยายามเติบโตหลังจากปี 2564 สามารถขยายการเติบโตได้ค่อนข้างดี โดยธนาคารตั้งเป้าเติบโตสินเชื่อภาพรวมอยู่ที่ 12% ซึ่งจะมาจากสินเชื่อรายย่อยมากกว่าสินเชื่อธุรกิจ โดยพิจารณาปรับเปลี่ยนรูปแบบสาขาและการให้บริการให้สอดคล้องกับความต้องการในยุคที่ช่องทางดิจิทัลมีความสำคัญมากขึ้น
ขณะเดียวกัน ธนาคารพยายามเติบโตในธุรกิจฝั่งตลาดทุนควบคู่กันกับสินเชื่อ เนื่องจากเป็นตลาดที่สร้างรายได้ โดยธุรกิจ Private Wealth Management ซึ่งในปีที่ผ่านมามีสินทรัพย์ภายใต้การบริหาร (AUA) อยู่ที่ 7.34 แสนล้านบาท เพิ่มขึ้น 23% โดยคิดเป็นเม็ดเงินใหม่ราว 5.7 หมื่นล้านบาท
โดยในปีนี้ธนาคารไม่ได้ตั้งเป้า เนื่องจากยังคงมีความไม่แน่นอน แต่โดยปกติจะมีอัตราการเติบโต 15-20% โดยมุ่งใช้ประโยชน์แพลตฟอร์ม ผลิตภัณฑ์และบริการที่ได้ถูกพัฒนาขึ้นในช่วงปีที่ผ่านมา เช่น บริการการลงทุนต่างประเทศผ่าน Mandate Service หรือกองทุนแฟลกชิป KKP-SGAA เป็นต้น
นอกจากนี้ ธนาคารจะพิจารณาปรับเปลี่ยนรูปแบบสาขาและการให้บริการให้สอดคล้องกับความต้องการในยุคที่ช่องทางดิจิทัลมีความสำคัญมากขึ้น โดยธนาคารพยายามรุกขยายฐานลูกค้ากลุ่มใหม่ผ่านดิจิทัล เช่น ในกลุ่ม Mass Affluent ผ่านบริการ KKP Edge ที่ใช้ระบบและกระบวนงานดิจิทัลเข้ามาช่วยดูแลลูกค้าให้เข้าถึงผลิตภัณฑ์การลงทุนของกลุ่มธุรกิจได้กว้างขวางขึ้น
โดยมีเกณฑ์เงินลงทุนขั้นต่ำที่ลดลง จากเดิมที่เริ่มต้น 2 ล้านบาท ซึ่งปัจจุบันยังไม่ได้กำหนดวงเงิน แต่คาดว่าภายในครึ่งหลังของปีนี้น่าจะได้เห็น
และเพื่อเพิ่มโอกาสการเข้าถึงและนำเสนอบริการให้ลูกค้ารายย่อย จะมีบริการที่ถูกนำเสนอภายใต้ชื่อ “Dime” ตลอดจนพัฒนาแอปพลิเคชัjน KKP Mobile อย่างต่อเนื่องเพื่อให้ตอบโจทย์ทุกความต้องการทางการเงินในยุคดิจิทัล รวมถึงมุ่งใช้ประโยชน์จากระบบโครงสร้างพื้นฐานทางดิจิทัลของประเทศ
โดยในส่วนของหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) จะรักษาให้อยู่ในกรอบ 3.3% ส่วนรูปแบบการจัดตั้งบริษัทร่วมทุน JVAMC ตามนโยบายของธนาคารแห่งประเทศไทย (ธปท.) ธนาคารยังไม่ได้คิด แต่ก็ไม่ได้ปิดกัน เนื่องจากในช่วงที่ผ่านมาธนาคารยังคงใช้วิธีการตัดขายหนี้เสีย ซึ่งจะมีบริษัท บริหารสินทรัพย์ (AMC) ที่ให้ความสนใจเข้ามาประมูล จึงมองว่ายังคงเป็นวิธีการที่เหมาะสม และหนี้เอ็นพีแอลยังอยู่ในระดับสามารถบริหารจัดการได้
“ในช่วง 2 ปีที่ผ่านมาเศรษฐกิจได้รับผลกระทบจากโควิด-19 แต่ผลประกอบการเรkสามารถประคองได้ดี ซึ่งมาจาก 2 ส่วน คือ โมเดลธุรกิจที่ทำธุรกิจหลากหลาย ไม่ได้มุ่งเน้นธุรกิจธนาคารเป็นหลัก แต่ยังมีธุรกิจตลาดทุนที่มีสัดส่วนสูง ซึ่งไม่ได้รับผลกระทบจากโควิด ทำให้ลดผลกระทบได้ดี
นอกจากนี้ การตัดสินใจเชิงกลยุทธ์ในการหารายได้มาชดเชยความเสียหาย แม้ว่าโควิดจะกระทบจริง แต่ไม่ได้กระทบทั้งหมด ยังมีกลุ่มที่ไม่ได้รับผลกระทบ ซึ่งจาก 2 ปัจจัยนี้ทำให้เราสามารถประคองผลประกอบการปี’64 ได้ดี และในปี’65 เราก็พยายามตั้งเป้าเติบโต แต่ยังไม่สามารถบอกได้ว่าจะทำได้เท่าปี’64 หรือไม่”
นายอภินันท์ กล่าวเพิ่มเติมว่า สำหรับผลประกอบการปี 2564 ในภาพรวมถือว่าออกมาในระดับที่น่าพอใจ โดยธุรกิจธนาคารสินเชื่อเติบโต 16.5% และลูกค้าที่ได้รับผลกระทบจากโควิดมีสถานการณ์โดยรวมที่ดีขึ้น ด้านธุรกิจตลาดทุน สามารถทำรายได้ดีเป็นประวัติการณ์ มาจากธุรกิจนายหน้าค้าหลักทรัพย์ที่รักษาส่วนแบ่งตลาดที่ 14% คิดเป็นส่วนแบ่งตลาดอันดับ 1 ธุรกิจที่ปรึกษาการลงทุนส่วนบุคคล (Wealth Management) มีจำนวนทรัพย์สินภายใต้คำแนะนำ (Assets under Advice : AUA) เพิ่มเป็น 7.34 แสนล้านบาท ในขณะที่ธุรกิจวานิชธนกิจสามารถทำรายได้ดีจากค่าธรรมเนียมของธุรกรรมรายการใหญ่ เช่น การไอพีโอของ PTTOR และ TIDLOR
“สำหรับรายละเอียดในส่วนของธุรกิจธนาคารพาณิชย์ สินเชื่อของธนาคารเติบโตได้ดี โดยเฉพาะกลุ่มสินเชื่อรายย่อยที่มีหลักประกัน ไม่ว่าจะเป็นสินเชื่อเช่าซื้อรถยนต์ที่โตขึ้นกว่า 20% หรือสินเชื่อเพื่อที่อยู่อาศัยที่โตขึ้น 40% ตลอดจนกลุ่มสินเชื่อบรรษัทที่เติบโต 30%
โดยการดำเนินงานต่อไปยังคงยึดหลักการบริหารคุณภาพสินทรัพย์ที่มีอยู่ควบคู่ไปกับการปล่อยสินเชื่อใหม่ในกลุ่มลูกค้าที่มีคุณภาพ โดยไม่ละเลยการให้ความช่วยเหลือสำหรับลูกค้าที่ได้รับผลกระทบจากการระบาดของโควิด ในรูปแบบต่าง ๆ ให้เหมาะสมกับสถานการณ์ของลูกค้าแต่ละราย ตลอดจนตั้งสำรองผลขาดทุนด้านเครดิตไว้อย่างเพียงพอ” นายอภินันท์กล่าว
ด้านนายปรีชา เตชรุ่งชัยกุล ประธานสายการเงินและงบประมาณ ธนาคารเกียรตินาคินภัทร กล่าวว่า กลุ่มธุรกิจ มีกำไรสุทธิเท่ากับ 6,318 ล้านบาท เพิ่มขึ้น 23.3% และมีกำไรเบ็ดเสร็จ 7,069 ล้านบาท เพิ่มขึ้น 30.5% จากปี 2563 โดยเป็นกำไรสุทธิของธุรกิจตลาดทุน จำนวน 1,817 ล้านบาทและเป็นกำไรเบ็ดเสร็จของธุรกิจตลาดทุน จำนวน 2,765 ล้านบาท
โดยในส่วนของการตั้งสำรองสำหรับปี 2564 ยังอยู่ในระดับสูงเมื่อเทียบกับปี 2563 โดยมีอัตราส่วนสำรองต่อสินเชื่อที่มีการด้อยค่าด้านเครดิตอยู่ที่ 175.1% นอกจากนี้ ธนาคารมีรายได้เพิ่มขึ้นทั้งในส่วนของรายได้ดอกเบี้ยสุทธิรวมถึงรายได้ที่มิใช่ดอกเบี้ย
โดยรายได้ดอกเบี้ยสุทธิมีจำนวน 15,701ล้านบาท ปรับเพิ่มขึ้น 7.0% ในขณะที่รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 8,545 ล้านบาท เพิ่มขึ้น 30.4% จากปี 2563 และธนาคารมีอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยง (BIS Ratio) คำนวณตามเกณฑ์ Basel III ซึ่งรวมกำไรถึงสิ้นปี 2564 อยู่ที่ 17.33% และอัตราส่วนเงินกองทุนชั้นที่ 1 จะเท่ากับ 13.55%