
ระบบการเงินดิจิทัลที่ ‘ปลอดภัยและทั่วถึง’ โจทย์ที่ไทยชวนโลกคุยและลงมือทำในงาน AM 2026
คอลัมน์ : แบงก์ชาติ ชวนคุย
ผู้เขียน : ชญาวดี ชัยอนันต์ /โฆษกธนาคารแห่งประเทศ พิธิวัต พฤกษชาติ เศรษฐกร ฝ่ายความร่วมมือระหว่างประเทศ ธปท.
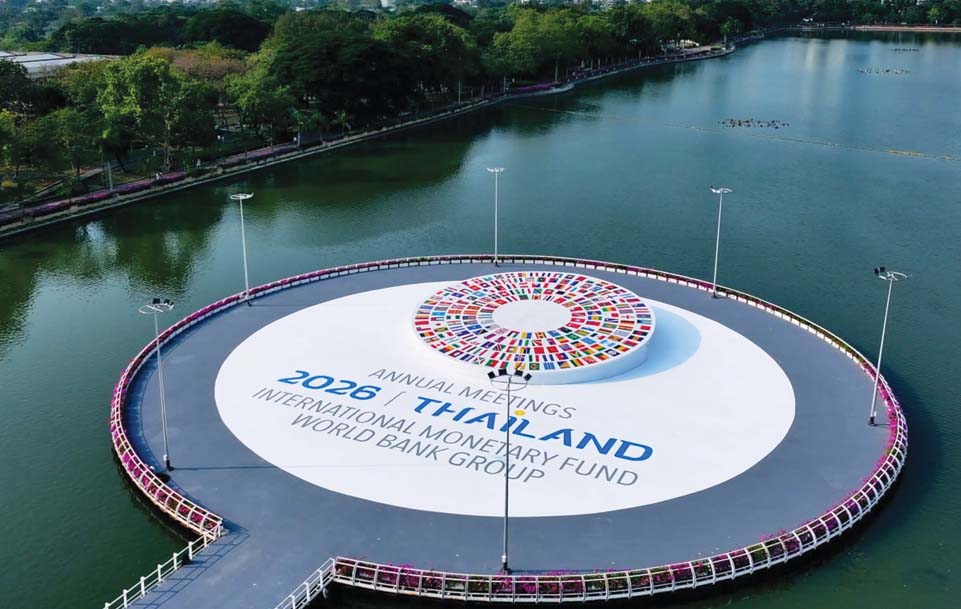
สวัสดีค่ะผู้อ่านทุกท่าน ในตอนที่แล้วได้ชวนคุยถึงภาพใหญ่ของการประชุมประจำปีสภาผู้ว่าการธนาคารโลกและกองทุนการเงินระหว่างประเทศ (2026 IMF-World Bank Group Annual Meetings) ที่ไทยจะเป็นเจ้าภาพในเดือนตุลาคมนี้ วันนี้ขอชวนเจาะลึกประเด็นที่ธนาคารแห่งประเทศไทย (ธปท.) จะชวนประเทศต่าง ๆ มาหารือและร่วมกันผลักดัน คือ การส่งเสริมให้ระบบการเงินดิจิทัลทั่วโลกมีความปลอดภัยและเข้าถึงได้ หรือ Safe and Inclusive Digital Finance (SIDF)
ความสำเร็จที่มาพร้อมโจทย์ใหม่
ไทยเป็นหนึ่งในประเทศที่การเงินดิจิทัลเติบโตเร็วที่สุดในโลก ปัจจุบันพร้อมเพย์มีผู้ลงทะเบียนกว่า 83.3 ล้านหมายเลข มีธุรกรรมเฉลี่ย 2.51 พันล้านรายการต่อเดือน หรือคิดเป็นมูลค่า 4.39 ล้านล้านบาท ทั้งนี้ การศึกษาจาก Centre for Economics and Business Research (Cebr) ซึ่งจัดทำร่วมกับ ACI Worldwide ประเมินว่า ระบบโอนเงินแบบเรียลไทม์อย่างพร้อมเพย์มีส่วนช่วยเพิ่มผลผลิตทางเศรษฐกิจของไทยได้ถึง 2% ของ GDP เพราะธุรกิจจะมีต้นทุนทำธุรกรรมที่ต่ำลง
ผู้ค้าขายไม่ต้องไปโอนเงินที่สาขาหรือตู้เอทีเอ็ม ส่วนร้านค้ารายย่อยที่เดิมรับได้แต่เงินสด ก็สามารถให้ลูกค้าจ่ายเงินได้ด้วยคิวอาร์โค้ด ขณะที่ฝั่งผู้ให้บริการทางการเงินอย่างธนาคาร ก็เข้าถึงลูกค้าได้กว้างขึ้น เช่น ผู้มีรายได้น้อย แรงงานนอกระบบ และคนในพื้นที่ห่างไกล
แต่ความสำเร็จของการเงินดิจิทัลจะอยู่ที่ “ความเชื่อมั่น” ของผู้ใช้บริการเป็นหลัก กล่าวคือหากประชาชนไม่กล้าโอน ไม่กล้าผูกบัญชี ไม่กล้าทำธุรกรรมออนไลน์ ระบบที่ลงทุนสร้างกันมาทั้งหมดก็จะไม่มีคนมาใช้งาน ทำให้ในการประชุม IMF-WBG ครั้งนี้ ไทยเสนอให้ทุกฝ่ายมีการพูดคุยกันในเรื่องการสร้างความเชื่อมั่นในระบบการเงินดิจิทัล ผ่านสามประเด็น ได้แก่
ประเด็นแรก ภัยการเงินดิจิทัล เรื่องที่ไม่ใช่ “ปัญหาของคนอื่น” อีกต่อไป
รายงาน Global Anti-Scam Alliance (GASA) ประเมินความเสียหายจากการหลอกลวงทางการเงินทั่วโลกไว้กว่า 1 ล้านล้านดอลลาร์สหรัฐต่อปี สำหรับไทย ข้อมูลความเสียหายจากภัยทุจริตทางการเงิน อยู่ที่ 43,455 ล้านบาทในปี 2567 และจากการสำรวจของ ธปท. ร่วมกับสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ พบว่า เหยื่อของภัยทุจริตทางการเงินมีอยู่ในทุกช่วงอายุ ทุกระดับการศึกษา และทุกอาชีพ กลุ่มวัยทำงานที่คุ้นเคยกับดิจิทัลสูงกลับมีแนวโน้มตกเป็นเหยื่อมากกว่าผู้สูงอายุ
เพราะมิจฉาชีพไม่ได้เจาะที่ระบบ แต่เจาะที่อารมณ์ ผ่านความตกใจ ความโลภ ความรัก และความกลัว นอกจากนี้ภัยเหล่านี้ไม่ได้หยุดที่บัญชีบุคคลเท่านั้น เพราะการปลอมเป็นผู้บริหารหรือคู่ค้าเพื่อหลอกให้โอนเงินกำลังเป็นปัญหาที่พบทั่วโลก และเทคโนโลยี AI ยังทำให้การปลอมแปลงเสียงและภาพที่มิจฉาชีพนำมาใช้หลอกลวงมีความแนบเนียนขึ้นทุกวัน จนแม้แต่ผู้ที่ระมัดระวังก็อาจตกเป็นเหยื่อของมิจฉาชีพได้
ข่าวดีคือ มาตรการที่ทุกภาคส่วนของไทยร่วมกันขับเคลื่อนเริ่มเห็นผลอย่างเป็นรูปธรรมและมีนัยสำคัญ โดยภัยจากแอปดูดเงินที่เคยพุ่งสูงถึง 7,444 เคสในไตรมาส 4 ปี 2566 ลดลงเหลือศูนย์เคสในช่วงต้นปี 2568
ขณะที่มูลค่าความเสียหายจากภัยทางการเงินโดยรวมในปี 2568 ลดลงเหลือ 32,710 ล้านบาท และในช่วงครึ่งแรกของปี 2569 อยู่ที่ 9,135 ล้านบาท ลดลง 42% จากช่วงเดียวกันของปีก่อน ที่ผ่านมา ธนาคารทั่วประเทศได้ร่วมกันระงับบัญชีม้าแล้วกว่า 3.47 ล้านบัญชี ระยะเวลาในการตรวจจับและระงับบัญชีม้าลดลงจาก 3 วัน เหลือประมาณ 10 ชั่วโมง และภายหลังจากที่พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (ฉบับที่ 2) พ.ศ. 2568 มีผลบังคับใช้เพียง 3 เดือนแรกก็สามารถป้องกันความเสียหายได้เกือบ 6,000 ล้านบาท
ตัวเลขเหล่านี้สะท้อนว่า มาตรการที่ทุกภาคส่วนร่วมกันขับเคลื่อนเริ่มเห็นผล แต่ความเสียหายในระดับหมื่นล้านบาทต่อปียังคงเป็นความท้าทายที่ประมาทไม่ได้ และตราบใดที่มิจฉาชีพยังดำเนินการข้ามพรมแดนและข้ามอุตสาหกรรม ตั้งแต่ภาคการเงิน โทรคมนาคม ไปจนถึงแพลตฟอร์มออนไลน์ ก็ไม่มีประเทศใดจะสามารถจัดการปัญหานี้ได้โดยลำพัง
นี่จึงเป็นเหตุผลที่ประเทศไทยต้องการชวนนานาประเทศร่วมแลกเปลี่ยนประสบการณ์และยกระดับความร่วมมือในเดือนตุลาคมนี้
จากความเสี่ยงต่อประชาชน สู่ความเสี่ยงของระบบไซเบอร์โดยรวม และความเสี่ยงจากการใช้ AI
ประเด็นที่สอง คือความมั่นคงของระบบ (Cyber Resilience) วันนี้บริการทางการเงินพึ่งพาซอฟต์แวร์ เครือข่าย คลาวด์ และผู้ให้บริการภายนอกที่กระจุกตัวอยู่ไม่กี่ราย จุดอ่อนเพียงจุดเดียวจึงอาจทำให้ปัญหาลุกลามกระทบทั้งระบบได้
ผู้กำกับดูแลในภาคการเงินจึงกำลังหาทางที่จะออกแบบระบบให้แก้ปัญหาภัยไซเบอร์ให้จบได้เร็ว และระบบกลับมาทำงานเป็นปกติได้เร็วด้วย
อีกโจทย์ที่โลกยังกำลังพยายามหาคำตอบร่วมกัน คือ กติกาว่าด้วยการใช้เทคโนโลยีและ AI อย่างรับผิดชอบ เพราะเทคโนโลยีแม้จะช่วยให้คนเข้าถึงสินเชื่อได้ง่ายขึ้น แต่ก็อาจผลักให้คนเป็นหนี้เกินตัว เร่งเร้าให้ตัดสินใจโดยไม่เข้าใจความเสี่ยง หรือเลือกที่จะให้หรือไม่ให้สินเชื่อขึ้นกับเงื่อนไขที่ซับซ้อน และตรวจสอบได้ยาก ทำให้กลายเป็นลดการเข้าถึงบริการทางการเงินลงได้
ดังนั้น ตัวชี้วัดความสำเร็จของระบบการเงินดิจิทัล จึงไม่ใช่แค่เทคโนโลยีที่ล้ำสมัย ให้บริการได้รวดเร็ว แต่คือการที่คนทุกกลุ่ม ไม่ว่าอยู่ในเมืองหรือชนบท รายได้มากหรือน้อย เข้าถึงบริการทางการเงินได้อย่างเป็นธรรม ในระบบนิเวศที่เอื้อให้ทุกคนได้ประโยชน์ (Enabling Ecosystem) ซึ่งต้องอาศัยทั้งโครงสร้างพื้นฐาน การแข่งขันที่เปิดกว้าง และความรู้ทางการเงินของประชาชน
ในแง่นี้ไทยถือว่าเริ่มเดินมาถูกทาง ธปท. มีเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและยั่งยืน (Responsible Lending) ที่วางหลักว่าผู้ให้บริการต้องดูแลลูกหนี้อย่างรับผิดชอบตลอดวงจรหนี้ ตั้งแต่การโฆษณา การเสนอขาย ไปจนถึงการช่วยเหลือลูกหนี้ที่มีปัญหา ซึ่งเป็นตัวอย่างว่าหลักคิดเรื่อง “ความรับผิดชอบของผู้ให้บริการ” สามารถแปลงเป็นเกณฑ์กำกับที่ใช้ได้จริง และเป็นฐานที่ขยายต่อไปสู่การกำกับการใช้ AI และเทคโนโลยีอย่างรับผิดชอบได้ในระยะข้างหน้า
ทั้งสามประเด็นนี้ต่างมุ่งสู่เป้าหมายเดียวกัน คือการรักษาความเชื่อมั่นในระบบการเงินดิจิทัล ซึ่งเป็นทั้งรากฐานของเสถียรภาพและการเติบโตทางเศรษฐกิจ
Bangkok Blueprint จากแนวคิด SIDF สู่แนวทางที่นำไปใช้ได้จริง
คำถามต่อจากนี้คือ จะเปลี่ยนความเข้าใจเรื่องความเสี่ยงให้เป็นการลงมือทำร่วมกันได้อย่างไร ธปท. จึงร่วมกับกองทุนการเงินระหว่างประเทศและธนาคารโลกจัดทำ “Bangkok Blueprint” เพื่อรวบรวมแนวทางที่ประเทศต่าง ๆ สามารถนำไปปรับใช้ในการรับมือภัยการเงินดิจิทัล ตั้งแต่การวางยุทธศาสตร์ การกำหนดความรับผิดชอบ การป้องกันและช่วยเหลือผู้เสียหาย ไปจนถึงความร่วมมือระหว่างประเทศ
เรามุ่งหวังให้ Bangkok Blueprint เป็นกรอบอ้างอิงที่ประเทศต่าง ๆ หยิบไปใช้ได้จริง เพื่อยกระดับการรับมือภัยการเงินดิจิทัล และยังคงเป็นประโยชน์ต่อประชาคมโลกหลังการประชุมสิ้นสุดลง
รายละเอียดของ Bangkok Blueprint จะเป็นอย่างไร ขอชวนผู้อ่านติดตามในช่วงการประชุม แต่เรื่องนี้ไม่ใช่เรื่องไกลตัวภาคธุรกิจ เพราะสถาบันการเงิน ผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล และธุรกิจทุกขนาด ล้วนเป็นทั้งผู้ที่อาจได้รับผลกระทบและเป็นส่วนสำคัญของการรับมือปัญหาเหล่านี้