KKPS ชี้ Virtual Bank ไทย ขาดทุนช่วงแรก กระทบกำไรบริษัทแม่ 1-3%
KKPS ประเมิน Virtual Bank ไทยทั้ง 3 กลุ่ม จะยังขาดทุนในระยะแรกตามรอยต่างประเทศ แต่กระทบกำไรบริษัทแม่จำกัดเพียง 1-3% มองความสำเร็จระยะยาว ขึ้นอยู่กับการใช้ข้อมูลและการต่อยอด Ecosystem มากกว่าการเร่งปล่อยสินเชื่อ
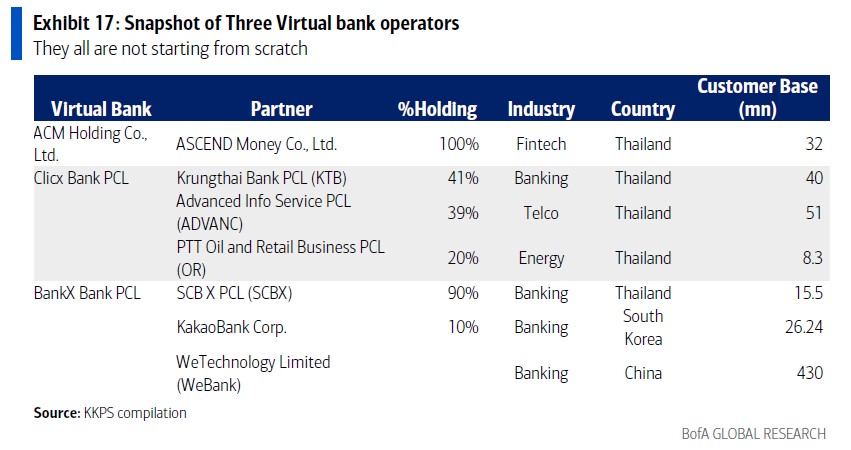
บริษัทหลักทรัพย์ เกียรตินาคินภัทร (KKPS) เผยแพร่บทวิเคราะห์เกี่ยวกับธุรกิจ Virtual Bank ในไทย ซึ่งประเทศไทยได้อนุมัติใบอนุญาต virtual bank ให้แก่ 3 กลุ่มผู้ประกอบการ ได้แก่ กลุ่มพันธมิตรธนาคารกรุงไทย (KTB) – บริษัท แอดวานซ์ อินโฟร์ เซอร์วิส จำกัด (มหาชน) (ADVANC) – บริษัท ปตท. น้ำมันและการค้าปลีก จำกัด (มหาชน) (OR) บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCB X) (ร่วมมือกับ KakaoBank และ WeBank) และบริษัท เอซีเอ็ม โฮลดิ้ง จำกัด ซึ่งเป็นบริษัทในเครือของกลุ่มเจริญโภคภัณฑ์ (CP Group)
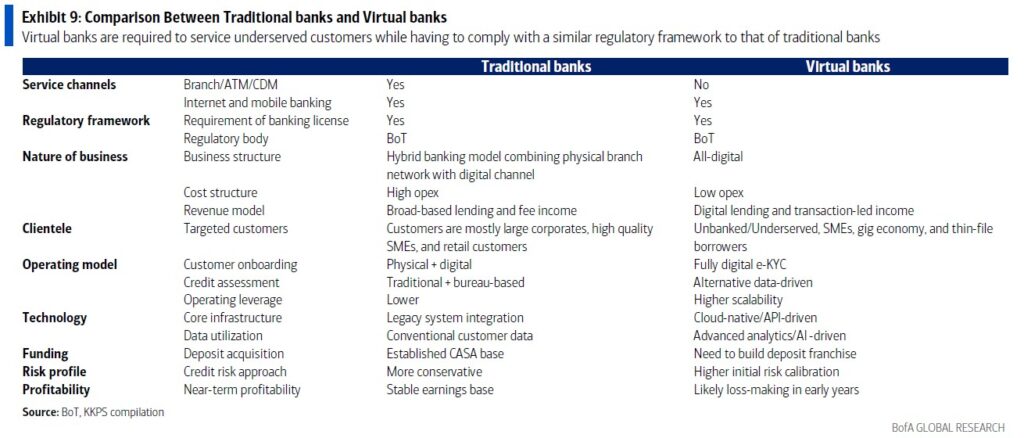
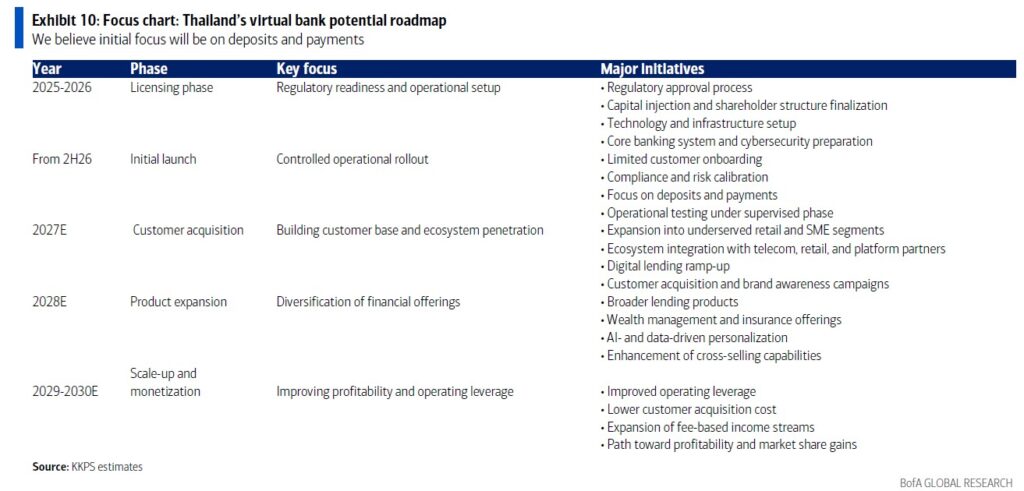
โดยระบุว่า เมื่ออุตสาหกรรมเปลี่ยนผ่านจากช่วงการออกใบอนุญาตสู่การดำเนินธุรกิจจริง กรอบกำกับดูแลที่เข้มงวด ซึ่งรวมถึงมาตรฐานการกำกับดูแลในระดับเดียวกับธนาคารพาณิชย์ ข้อกำหนดเงินทุนขั้นต่ำ และช่วงเริ่มต้นดำเนินงานที่อยู่ภายใต้การกำกับดูแลอย่างใกล้ชิด มีแนวโน้มที่จะทำให้การเติบโตของสินเชื่อและการขยายฐานลูกค้าเป็นไปอย่างค่อยเป็นค่อยไป
KKPS เชื่อว่าผู้ประกอบการจะให้ความสำคัญในระยะแรกกับการเตรียมความพร้อมด้านโครงสร้างพื้นฐาน การบริหารความเสี่ยง และการปฏิบัติตามกฎระเบียบ ส่งผลให้การขยายธุรกิจเป็นไปอย่างค่อยเป็นค่อยไป โดยความสามารถในการสร้างความแตกต่างทางการแข่งขันจะขึ้นอยู่กับประสิทธิภาพในการดำเนินงานภายใต้กรอบกำกับดูแลดังกล่าว
มองกรณีศึกษา 5 ตลาดสำคัญทั่วโลก
KKPS ยกการศึกษา virtual bank ใน 5 ตลาดสำคัญทั่วโลก ทั้งสหรัฐอเมริกา สหราชอาณาจักร บราซิล จีน และเกาหลี พบว่า ผู้เล่นที่ประสบความสำเร็จมักมีลักษณะร่วมกัน 2 ประการ คือ ได้รับประโยชน์จากกรอบกำกับดูแลที่เอื้อต่อการดำเนินธุรกิจ และมีความสามารถในการต่อยอดจากธุรกิจเดิมหรือฐานลูกค้าเดิม แก้ไขปัญหาหรือความต้องการของลูกค้าได้ตรงจุด และขยายธุรกิจได้อย่างมีประสิทธิภาพ
สำหรับประเทศไทย กรอบกำกับดูแลที่เข้มงวดมีแนวโน้มจะจำกัดการขยายตัวของสินทรัพย์และการรับความเสี่ยงในช่วงเริ่มต้น แม้จะช่วยลดความเสี่ยงต่อความล้มเหลวของธุรกิจ แต่ก็อาจทำให้ระยะเวลาสู่การทำกำไรยาวนานขึ้น
ดังนั้น การเติบโตของ virtual bank ในไทยจะต้องอาศัยความมีวินัยในการดำเนินธุรกิจและความสามารถในการบริหารจัดการมากกว่าการแข่งขันผ่านการปล่อยสินเชื่อเชิงรุกหรือการตัดราคาผลิตภัณฑ์ทางการเงิน
ข้อได้เปรียบเชิงโครงสร้าง 3 กลุ่มธุรกิจ
ในแง่ผู้ได้รับใบอนุญาต แต่ละรายมีข้อได้เปรียบเชิงโครงสร้างที่แตกต่างกัน ซึ่งจะส่งผลต่อระดับการขาดทุนในช่วงเริ่มต้นและเส้นทางการเติบโตของธุรกิจ
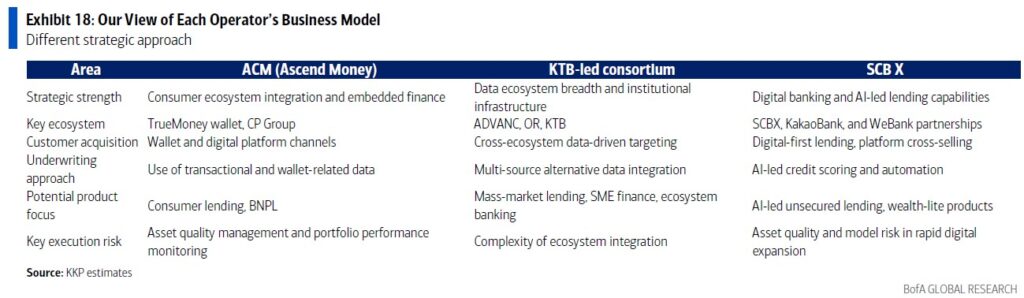
กลุ่มที่ขับเคลื่อนด้วย ecosystem (ACM)
- มีแพลตฟอร์มที่ผสานบริการทางการเงินไว้ในระบบนิเวศธุรกิจอยู่แล้ว
- มีฐานผู้ใช้งานขนาดใหญ่ที่สามารถต่อยอดได้ทันที
กลุ่มที่มีธนาคารเป็นผู้สนับสนุน (KTB และ SCB X)
- มีความคุ้นเคยกับกฎระเบียบทางการเงิน
- มีฐานเงินทุนและความแข็งแกร่งด้านงบดุลมากกว่า
KKPS มองว่า สำหรับ KTB คาดว่าจะใช้ข้อมูลจาก ADVANC และ OR เพื่อพัฒนาระบบประเมินเครดิตทางเลือก (alternative credit scoring) ที่สามารถวิเคราะห์ความน่าเชื่อถือของลูกค้าได้มากกว่าข้อมูลทางการเงินแบบดั้งเดิม
ส่วน SCB X จะเน้นกลยุทธ์การปล่อยสินเชื่อดิจิทัลต้นทุนต่ำโดยใช้ AI เป็นตัวขับเคลื่อน ผ่านการผสานศักยภาพด้านดิจิทัลที่มีอยู่เข้ากับความเชี่ยวชาญของ KakaoBank และ WeBank
คาด Virtual Bank ไทย ขาดทุนช่วงแรก กระทบกำไรบริษัทแม่ 1-3%
KKPS คาดว่า virtual bank ในประเทศไทยจะเผชิญกับภาวะขาดทุนในช่วงเริ่มต้นของการดำเนินธุรกิจ เช่นเดียวกับที่เกิดขึ้นในหลายประเทศทั่วโลก โดยขนาดและระยะเวลาของการขาดทุนจะขึ้นอยู่กับปัจจัยสำคัญ ได้แก่ ความสามารถในการเชื่อมโยงกับ ecosystem การควบคุมต้นทุนอย่างมีประสิทธิภาพ ประสิทธิภาพในการระดมเงินทุน และคุณภาพของระบบวิเคราะห์สินเชื่อที่ขับเคลื่อนด้วยข้อมูล (data-driven underwriting)
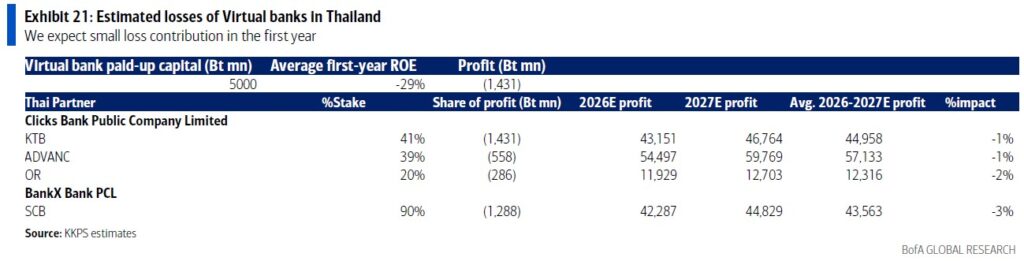
จากข้อมูลของ virtual bank ในต่างประเทศที่มีอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) เฉลี่ยปีแรกประมาณ -29%
KKPS ประเมินว่าผลขาดทุนจากธุรกิจ virtual bank จะส่งผลกระทบต่อกำไรของบริษัทแม่ในปี 2569 เพียงประมาณ 1-3% เท่านั้น
ในระยะยาว ผลลัพธ์ของผู้ประกอบการแต่ละรายมีแนวโน้มแตกต่างกันมากขึ้น โดย
Upside จะมาจากความสามารถในการสร้างรายได้จาก ecosystem และการต่อยอดฐานลูกค้าได้สำเร็จ
Downside Risk จะมาจากภาระต้นทุนที่สูง ความสามารถในการขยายธุรกิจที่ถูกจำกัด และการยอมรับของลูกค้าที่ช้ากว่าคาดการณ์ไว้
แม้ virtual bank ในประเทศไทยจะมีศักยภาพในการเปลี่ยนแปลงอุตสาหกรรมการเงิน แต่ภายใต้กรอบกำกับดูแลที่เข้มงวด ความสำเร็จจะขึ้นอยู่กับความสามารถในการดำเนินงาน การใช้ข้อมูล และการสร้างคุณค่าจาก ecosystem มากกว่าการเติบโตเชิงรุกในช่วงเริ่มต้น