
เอสเอ็มอีไทยน่าห่วง NPL พุ่ง 9.9% กสิกรชี้ทางรอด เชื่อม Future Supply Chain
ธนาคารกสิกรไทย ชี้โจทย์ใหญ่เอสเอ็มอีไทย มีสัดส่วน 99.5% ของกิจการทั้งหมด จ้างงาน 69% แต่สร้างจีดีพี เพียง 35% ต่ำที่สุดเมื่อเทียบกับประเทศในเอเชีย ส่วนหนี้เสียสูงถึง 9.9% แนะผู้ประกอบการเร่งยกระดับศักยภาพ สร้างจุดแข็ง เพิ่มผลิตภาพ เชื่อมโยง Future Supply Chain
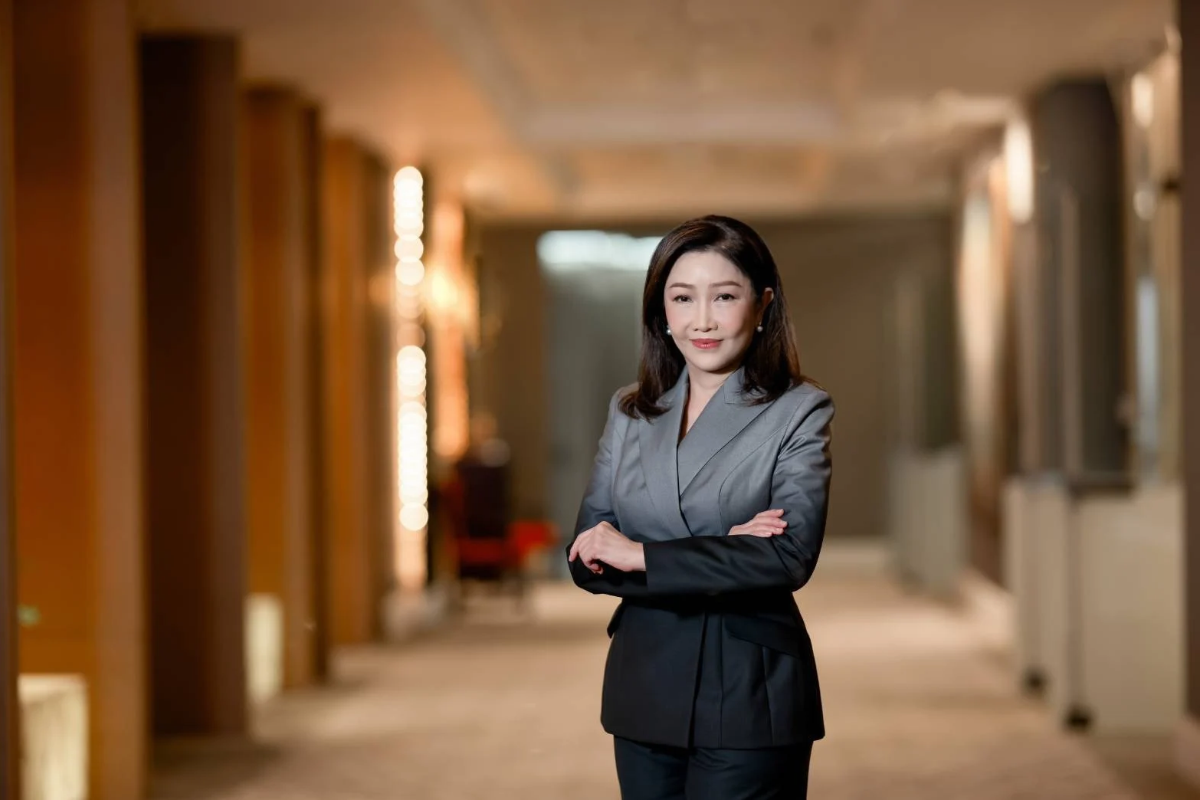
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย กล่าวในงานเสวนา “FROM SURVIVAL TO SUPPLY-CHAIN POWER ทางรอดใหม่ของ SME ไทย” ในงาน THE STANDARD ว่า ปัจจุบันผู้ประกอบการเอสเอ็มอีในประเทศไทยมีสัดส่วน 99.5% ของจำนวนกิจการทั้งหมด จ้างงาน 69% แต่สร้างมูลค่าผลผลิตคิดเป็นเพียง 35% ของผลิตภัณฑ์มวลรวมในประเทศ (GDP)
เมื่อเปรียบเทียบกับประเทศอื่นในเอเชีย พบว่าสัดส่วนจำนวนกิจการเอสเอ็มอีใกล้เคียงกันที่ 96-99% แต่ด้านการจ้างงานแตกต่างกัน โดยประเทศไทยอยู่ที่ 69% ขณะที่ประเทศอื่นอยู่ที่ 49-97% ส่วนบทบาทในการสร้างเศรษฐกิจพบว่าเอสเอ็มอีไทยมีสัดส่วนน้อยที่สุด จึงเป็นโจทย์สำคัญในการยกระดับศักยภาพและความแข็งแกร่งของผู้ประกอบการ เพื่อให้มีส่วนขับเคลื่อนเศรษฐกิจมากขึ้น
ทางด้านหนี้เสีย หรือเอ็นพีแอล (NPL) จากข้อมูลธนาคารแห่งประเทศไทย (ธปท.) ณ เดือน ส.ค. 2569 พบว่า NPL รวมอยู่ที่ 3.5% หรือคิดเป็นหนี้เสีย 35,000 บาทต่อสินเชื่อ 1 ล้านบาท ขณะที่สินเชื่อรายย่อยอยู่ที่ 4% หรือ 40,000 บาทต่อ 1 ล้านบาท สินเชื่อผู้ประกอบการรายใหญ่อยู่ที่ 1.2% หรือ 12,000 บาท ส่วนสินเชื่อเอสเอ็มอีอยู่ที่ 9.9% หรือเกือบ 100,000 บาทต่อ 1 ล้านบาท
“เอสเอ็มอีมีความสำคัญอย่างมาก จึงจำเป็นต้องทำให้ผู้ประกอบการเก่งขึ้น มีศักยภาพมากขึ้น ขณะเดียวกันทุกฝ่ายก็ต้องช่วยสนับสนุนให้เอสเอ็มอีเติบโต และเป็นกลไกสำคัญที่ทำให้เศรษฐกิจไทยเติบโตต่อไปได้”
สำหรับแนวทางยกเครื่องเศรษฐกิจไทย (Reinvent Thailand) ซึ่งเป็นแนวทางของรัฐบาลที่สอดคล้องกับแนวคิดของกองทุนการเงินระหว่างประเทศ (IMF) และธนาคารโลก (World Bank) โดยมีเป้าหมายให้เกิดการต่อยอดจากการประชุมเมื่อเดือน ต.ค. 2569 และดำเนินการอย่างต่อเนื่อง ทั้งนี้ ประเทศไทยตั้งเป้าหมายก้าวพ้นกับดักรายได้ปานกลางภายในปี 2580 หรืออีก 12 ปีข้างหน้า ด้วยรายได้ต่อหัว 16,000 ดอลลาร์สหรัฐต่อปี จากปัจจุบันในปี 2568 อยู่ที่ 7,690 ดอลลาร์สหรัฐ
ทั้งนี้หากประเมินจากรายได้ต่อหัวและอัตราการเติบโตในปัจจุบัน ไทยอาจต้องใช้เวลาถึง 30 ปีจึงจะไปถึงเป้าหมายได้ จึงจำเป็นต้องมีแนวคิดและวิธีดำเนินการที่แตกต่างจากเดิม โดยรัฐบาลกำหนด 7 อุตสาหกรรมเป้าหมาย (Priority Sectors) ซึ่งเชื่อมโยงกับแนวคิดอุตสาหกรรมแห่งอนาคต (Industry of the Future) และห่วงโซ่อุปทานแห่งอนาคต (Supply Chain of the Future)
โดยกลุ่มที่มีบทบาทสำคัญต่อเศรษฐกิจไทย ได้แก่ เกษตรและอาหาร (Agricultural and Food) สุขภาพ การแพทย์ และการท่องเที่ยว (Wellness, Medical and Tourism) บริการดิจิทัล (Digital Services) รวมถึงภาคการผลิตและการค้า
เมื่อพิจารณาตัวคูณผลผลิต (Output Multiplier) หรือมูลค่าผลผลิตที่เกิดขึ้นจากเงินลงทุน พบว่ากลุ่มที่มีศักยภาพสูง ได้แก่ อุตสาหกรรมแปรรูป โดยเฉพาะอาหาร เนื่องจากไทยมีวัตถุดิบ เครื่องปรุง และรสชาติที่หลากหลาย รวมถึงกลุ่มการแพทย์ สุขภาพ การท่องเที่ยว ดิจิทัล และการผลิตอิเล็กทรอนิกส์ ซึ่งล้วนเป็นจุดแข็งที่ประเทศไทยสามารถต่อยอดได้
สำหรับการอยู่ในห่วงโซ่อุปทาน (Supply Chain) ที่มีโอกาสเติบโตสูงไม่ได้รับประกันว่าทุกธุรกิจจะประสบความสำเร็จ เพราะในอุตสาหกรรมเดียวกันมีทั้งบริษัทที่เติบโตได้ดี บริษัทที่พอไปได้ และบริษัทที่ไม่สามารถอยู่รอดได้ ความแตกต่างอยู่ที่จุดแข็งและข้อได้เปรียบของแต่ละธุรกิจ เช่น ต้นทุนที่ต่ำกว่า การเข้าถึงวัตถุดิบและทรัพยากรที่มีคุณภาพ ตลอดจนการเข้าถึงและกระจายตลาดได้หลากหลาย ซึ่งช่วยลดความเสี่ยงในการดำเนินธุรกิจ
“ไม่ใช่เพียงแค่อยู่ในห่วงโซ่อุปทานที่ใช่แล้วจะอยู่รอดได้ ธุรกิจต้องมีจุดแข็งและข้อได้เปรียบของตัวเองด้วย เพราะหากไม่มีความแตกต่าง สุดท้ายก็ต้องแข่งขันด้วยราคาเพียงอย่างเดียว ซึ่งราคาก็มีแต่จะลดลงเรื่อย ๆ หากแข่งขันไม่ไหวก็ไม่สามารถไปต่อได้”
สำหรับคุณลักษณะสำคัญ 5 ประการของธุรกิจที่จะประสบความสำเร็จ ได้แก่ 1. การเพิ่มผลิตภาพ (Productivity) ในการดำเนินธุรกิจอย่างสม่ำเสมอ 2. การขยายตลาดและกระจายความเสี่ยง ไม่พึ่งพาตลาดเพียงแห่งเดียว 3. การนำเทคโนโลยี ดิจิทัล และปัญญาประดิษฐ์ (AI) มาใช้
4. การบริหารความเสี่ยงและเตรียมพร้อมรับมือความไม่แน่นอน ทั้งด้านการผลิตและสภาพคล่อง และ 5. การปรับตัวต่อห่วงโซ่อุปทานโลก (Global Supply Chain) ที่เปลี่ยนแปลงตลอดเวลา ทั้งจากราคาน้ำมัน วัตถุดิบนำเข้า ปัญหาการขนส่ง และมาตรการทางภาษี
ทั้งนี้ ผู้ประกอบการเอสเอ็มอีต้องเพิ่มความแข็งแกร่งและความสามารถในการรับมือกับความเปลี่ยนแปลง (Resilience) เพื่อรับมือการแข่งขันและความไม่แน่นอน โดยทุกภาคส่วนต้องเปลี่ยนมามองประเทศไทยเป็นศูนย์กลาง ไม่ใช่มุ่งเน้นเพียงการเติบโตของธุรกิจหรือองค์กรใดองค์กรหนึ่ง
โดยผู้ประกอบการรายใหญ่ ซึ่งเปรียบเสมือนหัวหน้าหรือพี่ใหญ่ในห่วงโซ่อุปทาน ต้องนำความรู้และประสบการณ์มาช่วยเอสเอ็มอี
รวมถึงทบทวนเงื่อนไขทางการค้า (Trade Terms) ให้เป็นธรรม และเชื่อมโยงข้อมูลภายในห่วงโซ่อุปทาน เพื่อให้คู่ค้าและสถาบันการเงินนำไปใช้ประกอบการตัดสินใจได้ เช่น ข้อมูลคุณภาพสินค้าและยอดขายที่ต่อเนื่อง ซึ่งช่วยสะท้อนศักยภาพของผู้ประกอบการและเพิ่มโอกาสเข้าถึงแหล่งทุน
ขณะที่เอสเอ็มอีต้องพัฒนาธุรกิจตามคุณลักษณะทั้ง 5 ประการ พัฒนาทักษะแรงงานให้รองรับการทำงานแห่งอนาคต (Workforce of the Future) และจัดเก็บข้อมูลธุรกิจให้โปร่งใส โดยเฉพาะการแยกบัญชีส่วนตัวออกจากบัญชีธุรกิจ เพื่อสะท้อนสถานะทางการเงินที่แท้จริง
“แม้แต่ตัวธนาคารเองที่ก่อนหน้านี้มองเอสเอ็มอีเป็นศูนย์กลาง วันนี้ก็ต้องมองประเทศไทยเป็นศูนย์กลาง และคิดว่าจะทำอย่างไรให้ประเทศไทยเติบโตไปได้”
ทางด้านธนาคารพาณิชย์และสถาบันการเงินเฉพาะกิจต้องปรับบทบาทไปพร้อมกัน ไม่ใช่เพียงให้บริการธุรกรรมทางการเงินหรือป้องกันทุนเทา แต่ต้องปรับเปลี่ยนบทบาทด้านการเงิน (Finance Transformation) เพื่อส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึง (Financial Inclusion) โดยนำข้อมูลจากห่วงโซ่อุปทานและศูนย์ข้อมูล (Data Bureau) ที่ ธปท. กำลังดำเนินการมาใช้ประกอบการพิจารณาสินเชื่อ
นอกจากนี้ ข้อมูลที่ใช้พิจารณาสินเชื่อควรครอบคลุมมากกว่าธุรกรรมทางการเงิน โดยรวมข้อมูลธุรกรรมที่ไม่ใช่ทางการเงิน (Non-Financial Transaction) เช่น ค่าน้ำ ค่าไฟ ค่าเติมน้ำมัน และพฤติกรรมทางธุรกิจ เพื่อให้ธนาคารเห็นสถานะของผู้ประกอบการได้รอบด้านขึ้น และสามารถขยายการปล่อยสินเชื่อไปยังกลุ่มธุรกิจที่มีศักยภาพได้มากขึ้น
ขณะเดียวกัน ภาครัฐอาจต้องมีการเจรจาการค้า FTA และดำเนินการต่าง ๆ โดยยังคงรักษาวินัยทางการคลังและเสถียรภาพทางเศรษฐกิจไว้ ตัวอย่าง กระทรวงพาณิชย์ และคณะกรรมการที่ดูแลเรื่องความเป็นธรรมทางการค้า (กขค.) กำหนดหลักเกณฑ์เรื่องเครดิตเทอม (Credit Term) ในธุรกิจประเภทต่าง ๆ ว่าควรกำหนดระยะเวลาเครดิตเทอมไว้อย่างไร การทำให้เรื่องนี้มีความชัดเจนและลดระยะเวลาลง จะช่วยให้ธุรกิจ SME มีสภาพคล่องมากขึ้น ได้รับเงินเร็วขึ้น และนำเงินไปใช้จ่ายหมุนเวียนในกิจการได้ต่อเนื่อง อีกทั้งยังช่วยลดภาระการกู้ยืมด้วย
นอกจากนี้ ยังมีการเจรจาลดค่าธรรมเนียมของแพลตฟอร์มอีคอมเมิร์ซ ซึ่งเป็นการช่วยลดต้นทุนให้กับเอสเอ็มอี รายย่อยด้วยอาจมีข้อจำกัดหรืออุปสรรคในการดำเนินการอยู่บ้าง แต่ทั้งหมดนี้คือการคิดและลงมือทำในรูปแบบที่แตกต่างจากเดิม เพราะเป้าหมายของเราไม่เหมือนเดิมอีกต่อไป เมื่อเป้าหมายไม่ธรรมดา วิธีการดำเนินการก็ต้องไม่ธรรมดาเช่นเดียวกัน
นอกเหนือจากผู้ประกอบการรายใหญ่ เอสเอ็มอี สถาบันการเงิน และรัฐบาลแล้ว ยังมีภาคส่วนอื่น ๆ ที่ต้องเข้ามามีบทบาทด้วยสถาบันการศึกษา ต้องพิจารณาว่าจะช่วยปรับปรุงหลักสูตรและเพิ่มพูนทักษะต่าง ๆ ได้อย่างไร
Tech Partner ต่าง ๆ ก็ต้องเข้ามาช่วยกันแก้ปัญหา และร่วมกันมองประเทศไทยเป็นศูนย์กลาง เพื่อขับเคลื่อนประเทศไปข้างหน้าทุกภาคส่วนต้องมี KPI และลงมือทำให้เกิดผลจริง
“ประเทศไทยมีเป้าหมายที่ชัดเจนแล้ว คือภายใน 12 ปีข้างหน้า ประเทศไทยจะต้องมีเศรษฐกิจที่เติบโตอย่างยั่งยืน และหลุดพ้นจากกับดักรายได้ปานกลาง เรื่องนี้เปรียบเสมือน KPI ของประเทศ ซึ่งจะเห็นได้ว่าภายใน 12 ปี ประเทศไทยต้องไปถึงเป้าหมายดังกล่าว แต่เราคงไม่สามารถรอจนถึง 12 ปีแล้วค่อยกลับมาดูว่าเราทำ KPI สำเร็จหรือไม่ เพราะฉะนั้น เป้าหมายระยะยาว 12 ปีจะต้องถูกแบ่งออกเป็น KPI ระยะกลางและระยะสั้น
จากนั้นต้องถ่ายทอด KPI ใหญ่ของประเทศลงไปยังหน่วยงานต่าง ๆ ที่เกี่ยวข้อง ไม่ว่าจะเป็นหน่วยงานราชการ สภาหอการค้าแห่งประเทศไทย สภาอุตสาหกรรมแห่งประเทศไทย สมาคมธนาคารไทย รวมถึงตัวชี้วัดของแต่ละธนาคาร และตัว SME ทุกฝ่ายต้องสามารถถอดเป้าหมายออกมาเป็นตัวชี้วัดของตัวเองได้ แล้วเริ่มลงมือวางแผนและปฏิบัติจริง แม้แต่ธนาคารเองก็ต้องกลับไปคิด เช่น ธนาคารกสิกรไทยต้องกลับไปพิจารณาว่า การให้สินเชื่อ การช่วยเหลือลูกค้า และการสนับสนุนด้านต่าง ๆ จะมุ่งเน้นไปที่ลูกค้ากลุ่มใดบ้าง”