
เปิดแนวคิดวางแผน ‘ทุนประกันชีวิต’ ที่เหมาะสมตาม “ภาระการเงิน-ศักยภาพ”
เปิดแนวคิดวางแผน ‘ทุนประกันชีวิต’ ที่เหมาะสมและยั่งยืนตาม “ภาระการเงิน-ศักยภาพ” โดย ปภาวี คู่ณรงค์นันทกุล นักวางแผนการเงิน CFP®
“ทุนประกันชีวิต” คือ สินไหมทดแทนที่ผู้รับผลประโยชน์จะได้รับ กรณีผู้เอาประกันเสียชีวิต หรือหากอยู่ครบกำหนดสัญญา ผู้เอาประกันจะได้รับเงินในส่วนนี้ตามเงื่อนไขของกรมธรรม์ ซึ่งการทำประกันชีวิต ถือเป็นวิธีการบริหารความเสี่ยงทางการเงินที่สำคัญวิธีหนึ่ง
*ผู้รับประโยชน์ คือ บุคคลที่ระบุไว้ในกรมธรรม์ ให้เป็นผู้ได้รับค่าสินไหมทดแทน กรณีผู้เอาประกันเสียชีวิต
**ผู้เอาประกันภัย หรือผู้ถือกรมธรรม์ คือ บุคคลที่ตกลงทำสัญญาประกันภัยกับบริษัทประกันชีวิต โดยอาศัยสาเหตุของการมีชีวิตหรือการเสียชีวิต เป็นเงื่อนไขในการจ่ายเงินประกันชีวิต
หัวใจหลักของการสร้างความคุ้มครองด้วย “ทุนประกันชีวิต” คือ การสร้างความสงบสุขทางใจ หรือ Peace of Mind และเป็นการวางแผนคุ้มครองภาระทางการเงิน เพื่อไม่ให้ครอบครัวหรือคนที่เรารัก ต้องเดือดร้อนมากนัก ในวันที่อาจเกิดเหตุการณ์ไม่คาดฝันขึ้น แล้วเราต้องจากไปก่อนวัยอันควร การที่ได้เตรียมความพร้อม ด้วยการสร้างทุนประกันไว้ล่วงหน้า อย่างน้อยๆ แล้ว จะสามารถช่วยให้…
- ครอบครัวมีเงินจำนวนหนึ่ง สำหรับปรับตัวและดำเนินชีวิตต่อไปได้
- หนี้สินที่ยังค้างอยู่ จะไม่ตกไปเป็นภาระให้คนอื่น
- ลูกยังได้มีเงินสำหรับการศึกษาต่อ
- พ่อแม่หรือบุคคลในครอบครัวที่ต้องดูแล ยังมีเงินก้อนสุดท้ายไว้ใช้จ่ายยามชรา
- ครอบครัว สามารถใช้เงินส่วนนี้ สำหรับค่าใช้จ่ายในวาระสุดท้ายหรือการจัดงานฌาปนกิจ
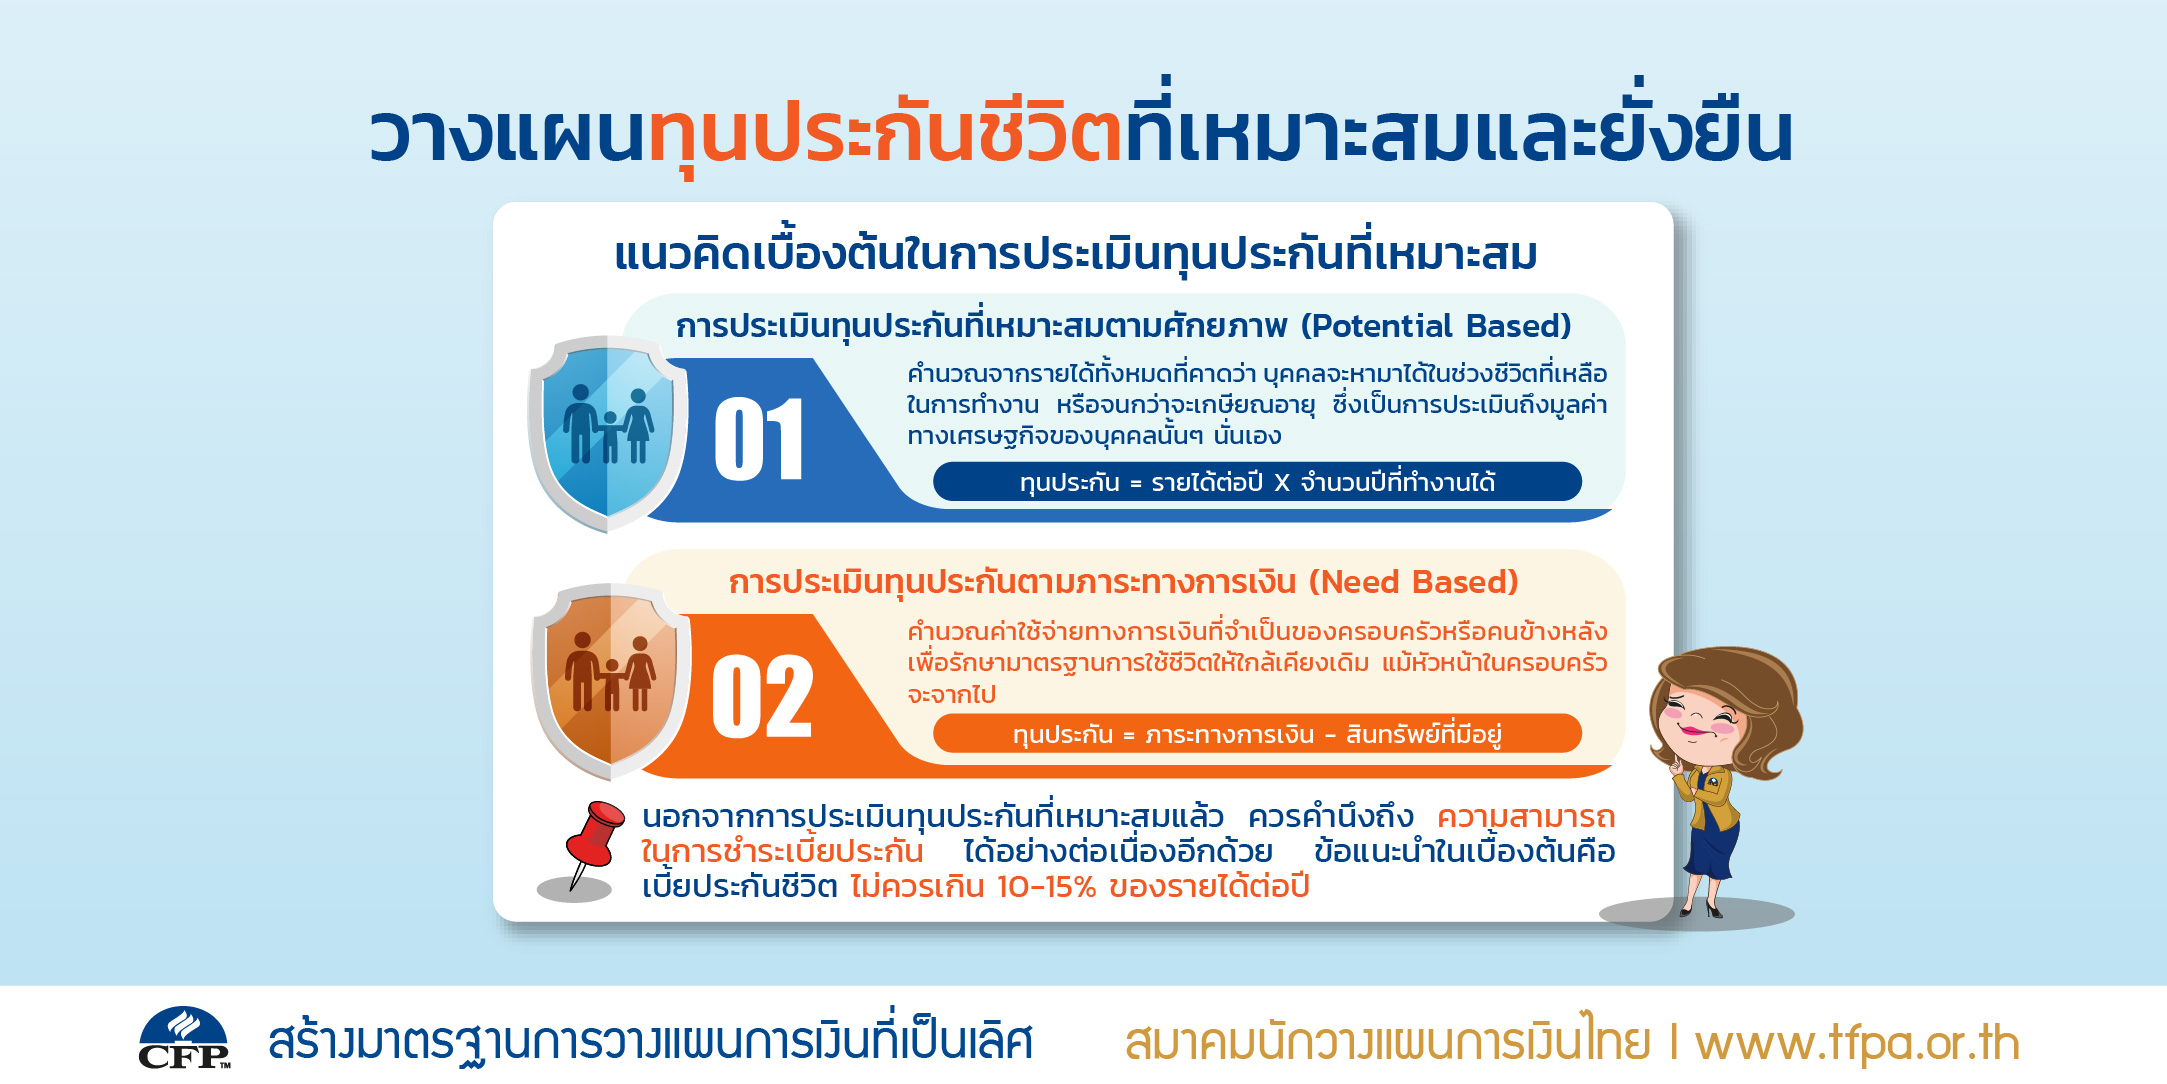
โดยมีแนวคิดเบื้องต้น ในการประเมินทุนประกันที่เหมาะสม 2 วิธี ดังนี้
1. การประเมินทุนประกันที่เหมาะสมตามศักยภาพ (Potential Based) โดยคำนวณจากรายได้ทั้งหมดที่คาดว่า บุคคลจะหามาได้ในช่วงชีวิตที่เหลือในการทำงาน หรือจนกว่าจะเกษียณอายุ ซึ่งเป็นการประเมินถึงมูลค่าทางเศรษฐกิจของบุคคลนั้นๆ นั่นเอง
ทุนประกัน = รายได้ต่อปี X จำนวนปีที่ทำงานได้
ตัวอย่างเช่น คุณรักวางแผน หัวหน้าครอบครัว อายุ 40 ปี รายได้เฉลี่ย 800,000 บาทต่อปี ปัจจุบันดูแลภรรยาซึ่งเป็นแม่บ้านและมีลูกสาว 1คน โดยคาดว่าจะเกษียณตอนอายุ 60 ปี เมื่อคำนวณทุนประกัน จะเท่ากับ 800,000×20 = 16,000,000 บาท ซึ่งเป็นจำนวนที่ค่อนข้างสูง และอาจเกินความสามารถในการชำระเบี้ยประกันได้ ในทางปฏิบัติจึงมีการประเมินทุนประกันที่สอดคล้องกับความเป็นจริง โดยแนะนำให้มีทุนประกัน ประมาณ 5 เท่า ของรายได้ต่อปี
ทุนประกัน = รายได้ต่อปี X 5 (จำนวนปีที่คาดว่าครอบครัวสามารถปรับตัวได้)
ดังนั้น ทุนประกันที่เหมาะสมสำหรับคุณรักวางแผน จะเท่ากับ 800,000×5 = 4,000,000 บาท โดยมีสมมติฐานว่า หากหัวหน้าครอบครัวต้องจากไปก่อน ภรรยาซึ่งเป็นแม่บ้าน หรือบุคคลในครอบครัวคนอื่นๆ จะมีระยะเวลาในการปรับตัว ประมาณ 5 ปี เพื่อเสริมทักษะให้ตนเอง หาช่องทางในการสมัครงานหรือเริ่มธุรกิจใหม่ และสามารถสร้างรายได้มาทดแทนรวมถึงดูแลครอบครัว แทนหัวหน้าครอบครัวที่จากไปได้
2.การประเมินทุนประกันตามภาระทางการเงิน (Need Based) โดยคำนวณค่าใช้จ่ายทางการเงินที่จำเป็นของครอบครัวหรือคนข้างหลัง เพื่อรักษามาตรฐานการใช้ชีวิตให้ใกล้เคียงเดิม แม้หัวหน้าในครอบครัวจะจากไป
ทุนประกัน = ภาระทางการเงิน – สินทรัพย์ที่มีอยู่
ตัวอย่างเช่น คุณรักวางแผน หัวหน้าครอบครัว อายุ 40 ปี เป็นผู้หารายได้หลัก ดูแลภรรยาซึ่งเป็นแม่บ้านและมีลูกสาว 1คน โดยมีภาระหนี้สินและค่าใช้จ่าย ดังนี้
- หนี้บ้านคงค้าง 4,000,000บาท
- ค่าใช้จ่ายในการดูแลครอบครัว 30,000บาท/เดือน (จำนวนปีที่คาดว่าครอบครัวสามารถปรับตัวได้ คือ 5 ปี)
- ประเมินค่าใช้จ่ายในการศึกษาจนลูกเรียนจบปริญญาตรี 2,000,000 บาท
- ค่าใช้จ่ายในวาระสุดท้ายหรือการจัดงานฌาปนกิจ 200,000 บาท
รวมภาระทางการเงิน 4,000,000+(30,000*12*5)+2,0000,000+200,000 = 8,000,000 บาท
โดยปัจจุบันมีสินทรัพย์ส่วนตัว คือ เงินฝากธนาคาร กองทุนสำรองเลี้ยงชีพ และกองทุนเงินทดแทนจากบริษัทกรณีเสียชีวิต รวมประมาณ 2,000,000 บาท
ดังนั้น ทุนประกันที่เหมาะสมสำหรับคุณรักวางแผน จะเท่ากับ 8,000,000 – 2,000,000 = 6,000,000 บาท
นอกจากการประเมินทุนประกันที่เหมาะสมตามตัวอย่างข้างต้นแล้ว เราควรคำนึงถึง ความสามารถในการชำระเบี้ยประกันได้อย่างต่อเนื่องอีกด้วย เพราะวัตถุประสงค์ของการทำประกันชีวิต คือ “ช่วยสร้างความสงบสุขทางใจให้กับตนเองและครอบครัว และไม่ให้เป็นภาระทางการเงินแก่คนข้างหลัง” ดังนั้นแล้ว เบี้ยประกันที่ต้องชำระในแต่ละปี ก็ไม่ควรเป็นการสร้างภาระทางการเงินในปัจจุบันเช่นเดียวกัน
โดยทั่วไปแล้ว เบี้ยประกันชีวิตจะเป็นค่าใช้จ่ายในระยะยาว(ขึ้นอยู่กับแบบประกัน) ซึ่งข้อแนะนำในเบื้องต้นคือ เบี้ยประกันชีวิตไม่ควรเกิน 10-15% ของรายได้ต่อปี เช่น กรณีคุณรักวางแผน มีรายได้ต่อปี คือ 800,000 บาท ดังนั้น เบี้ยประกันที่ต้องชำระ ไม่ควรเกิน 80,000-120,000 บาทต่อปี
ทั้งนี้ ควรพิจารณาร่วมกับภาระหนี้สินที่มี ค่าใช้จ่ายอื่นๆ ความเสี่ยงของตนเองและบุคคลในความดูแล รวมถึงเป้าหมายการเงินในด้านต่างๆ ที่อาจมีการเปลี่ยนแปลงไปในแต่ละปี ประกอบด้วย จึงจะเป็นการวางแผนสร้างทุนประกันชีวิตที่เหมาะสม และสามารถให้ความคุ้มครองกับครอบครัวได้อย่างยั่งยืนได้นั่นเอง
นอกจากการวางแผนทุนประกันให้กับตนเองและครอบครัวในเบื้องต้นแล้ว เราสามารถเลือกปรึกษานักวางแผนการเงินที่สามารถช่วยแนะนำและวางแผนให้กับเราได้อย่างครอบคลุมมากยิ่งขึ้นได้