
เปิดสูตรคำนวณภาษีคริปโท “สายเทรด-สายขุด-แลกสินทรัพย์ดิจิทัลคนละสกุล”
กรมสรรพากร เปิดรายละเอียดวิธีคำนวณภาษีของผู้มีเงินได้จากการซื้อขายคริปโท ทั้ง “สายเทรด-สายขุด-แลกสินทรัพย์ดิจิทัลคนละสกุล”
วันที่ 31 มกราคม 2565 นายมงคล ขนาดนิด ผู้อำนวยการกองกฎหมาย กรมสรรพากร เปิดเผยว่า ในวันที่ 31 มกราคมนี้ กรมสรรพากรจะออกคู่มือการชำระภาษีของผู้มีเงินได้จากการซื้อขายสินทรัพย์ดิจิทัล หรือคริปโทเคอร์เรนซี เพื่อยื่นแสดงเงินได้ภาษีบุคคลธรรมดา เดิมกฎหมายระบุว่า ส่วนที่เกินกว่าลงทุนถึงจะเป็นเงินได้ หรือเรียกว่ากำไร
อย่างไรก็ดี กรมได้ผ่อนปรนอนุญาตให้คำนวณเงินได้จากคริปโทเคอร์เรนซี เอาผลขาดทุนมาหักกลบกำไรที่ได้รับในปีภาษีเดียวกันได้ ซึ่งจะเข้าเงื่อนไขเฉพาะศูนย์ซื้อขายสินทรัพย์ดิจิทัล ( Exchange) ที่อยู่ภายใต้การกำกับดูแลของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เท่านั้น
ทั้งนี้ การคำนวณภาษีสามารถทำได้ 2 รูปแบบ ได้แก่ คำนวณต้นทุนด้วยวิธีเข้าก่อนออกก่อน และวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ ซึ่งหากเลือกวิธีใดวิธีหนึ่งแล้ว จะต้องใช้การคำนวณนั้นตลอดทั้งปี และจะสามารถเปลี่ยนวิธีการคำนวณรูปแบบใหม่ได้ในปีภาษีถัดไป โดยมีรายละเอียดการคำนวณภาษี ดังนี้
- กรณีการจำหน่าย จ่าย โอน หรือแลกเปลี่ยนคริปโทเคอร์เรนซี/โทเคนดิจิทัล ตัวอย่างคำนวณต้นทุนด้วยวิธีเข้าก่อนออกก่อนในปีแรก และปีถัดมาเปลี่ยนเป็นวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ เช่น
ปีภาษี 2564 นายเอเลือกวิธีเข้าก่อนออกก่อน รายละเอียด ดังนี้
ซื้อคริปโทเคอร์เรนซี 3 ครั้ง
- วันที่ 3 ก.พ.64 ปริมาณ 10 เหรียญ มูลค่าเหรียญละ 20 บาท
- วันที่ 5 มิ.ย.64 ปริมาณ 5 เหรียญ มูลค่าเหรียญละ 8 บาท
- วันที่ 15 ต.ค.64 ปริมาณ 15 เหรียญ มูลค่าเหรียญละ 9 บาท
ซื้อคริปโทเคอร์เรนซี 2 ครั้ง
- วันที่ 10 ก.ค.64 ปริมาณ 10 เหรียญ มูลค่าเหรียญละ 30 บาท
- วันที่ 16 พ.ย.64 ปริมาณ 16 เหรียญ มูลค่าเหรียญละ 10 บาท
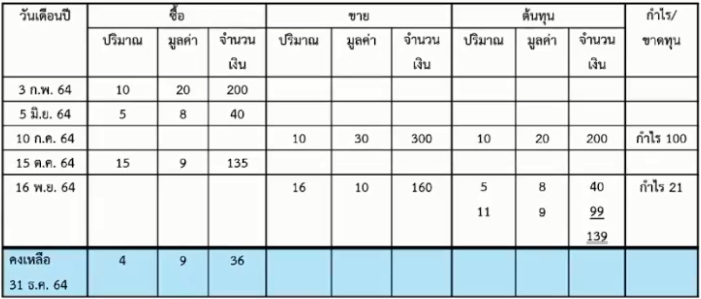
ฉะนั้น นายเอ มีหน้าที่นำเงินได้ จำนวน 121 บาท (100+21) ไปรวมคำนวณเป็นเงินได้พึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดา ภ.ง.ด.90 ประเภทเงินได้ 40(4)(ฌ) แห่งประมวลรัษฎากร และสำหรับยอดคงเหลือ ปริมาณ 4 เหรียญ มูลค่าเหรียญละ 9 บาท ยังถือเป็นรายได้ของปีภาษี 2564
และในปีภาษี 2565 นาเอเลือกวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ รายละเอียดดังนี้
ซื้อคริปโทเคอร์เรนซี 1 ครั้ง
- วันที่ 15 ม.ค.65 ปริมาณ 10 เหรียญ มูลค่าเหรียญละ 16 บาท
ขายคริปโทเคอร์เรนซี 1 ครั้ง
- วันที่ 20 ม.ค.65 ปริมาณ 12 เหรียญ มูลค่าเหรียญละ 17 บาท
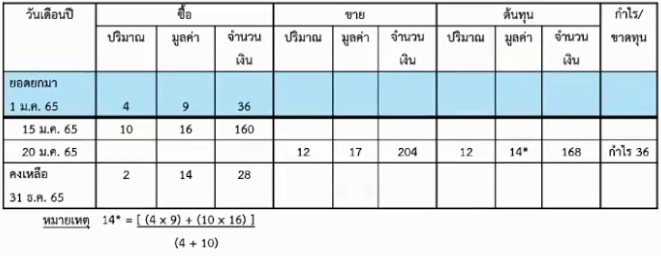
ฉะนั้น นายเอมีหน้าที่นำเงินได้ จำนวน 36 บาท ไปรวมคำนวณเป็นเงินพึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดา ภ.ง.ด.90 ประเภทเงินได้ 40(4)(ฌ) แห่งประมวลรัษฎากรและสำหรับยอดคงเหลือ ปริมาณ 2 เหรียญ มูลค่าเหรียญละ 14 บาท ยังไม่ถือเป็นเงินได้ในปี 2565
- การจำหน่าย จ่าย โอน หรือแลกเปลี่ยนสินทรัพย์ดิจิทัลคนละสกุล
ตัวอย่างที่ กรณีใช้คริปโทเคอร์เรนซี/โทเคนดิจิทัล แลกเปลี่ยนกับคริปโทเคอร์เรนซี/โทเคนดิจิทัล
ในปีภาษี 2564 นาเอ นำคริปโทเคอร์เรนซี สกุล X ปริมาณ 8 เหรียญ ซื้อมามูลค่าเหรียญละ 15 บาท แลกกับคริปโทเคอร์เรนซี สกุล Y ปริมาณ 12 เหรียญ ของนายบี ที่ซื้อมาในมูลค่าเหรียญละ 9 บาท ณ วันที่แลกเปลี่ยน คริปโทเคอร์เรนซี สกุล X มีมูลค่าเหรียญละ 20 บาท และคริปโทเคอร์เรนซี สกุล Y มีมูลค่าเหรียญละ 14 บาท คำนวณกำไร หรือขาดทุน ดังนี้
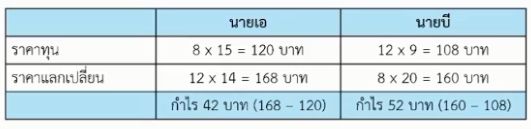
ดังนั้น นายเอมีหน้าที่นำกำไรจำนวน 42 บาท ไปรวมคำนวณเป็นเงินได้พึงประเมิน เพื่อเสียภาษีเงินได้บุคคลธรรมดา ภ.ง.ด.90 ประเภทเงินได้ 40(4)(ฌ) แห่งประมวลรัษฎากร
ส่วนนายบี มีหน้าที่นำกำไรจำนวน 52 บาท ไปรวมคำนวณเป็นเงินได้พึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดา ภ.ง.ด.90 ประเภทเงินได้ 40(4)(ฌ) แห่งประมวลรัษฎากร
3.การขุดคริปโทเคอร์เรนซี
การขุดคริปโทเคอร์เรนซี กฎหมายตีความว่าเดิมเป็นคนผลิต หรือไม่ว่าจะผลิตอย่างไร เหรียญที่ได้มาถือเป็นสินทรัพย์ เงินได้ตามมาตรา 40(8) โดยสามารถหักค่าใช้จ่ายได้ตามจริง เช่น ค่าใช้จ่ายจากการซื้อคอมพิวเตอร์ ค่าไฟ และพนักงาน เป็นต้น ยกตัวอย่าง ดังนี้
กรณีมีรายได้จากการขายคริปโทเคอร์เรนซีที่ได้จากการขุด คำนวณต้นทุนด้วยวิธีเข้าก่อนในปีแรก และปีถัดมาเปลี่ยนเป็นวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่
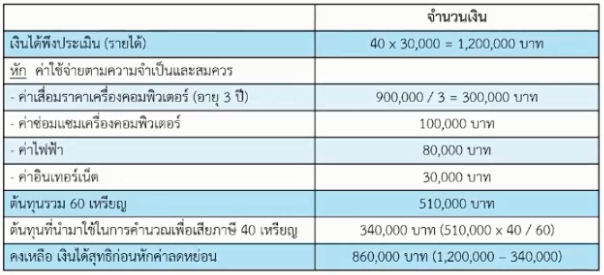
โดยในปีภาษี 2564 นายเอลงทุนในเครื่องคอมพิวเตอร์ราคา 900,000 บาท ในเดือนม.ค. ขุดคริปโทเคอร์เรนซี X ได้ปริมาณ 60 เหรียญ ในเดือนมี.ค. นายเอ ขายคริปโทเคอร์เรนซี X ปริมาณ 40 เหรียญ ณ วันที่ขายคริปโทเคอร์เรนซี X มีมูลค่าเหรียญละ 30,000 บาท โดยในปีภาษี 2564 นายเอ มีค่าซ่อมแซมเครื่องคอมพิวเตอร์ จำนวน 100,000 บาท ค่าไฟฟ้า 80,000 บาท และค่าอินเทอร์เน็ต 30,000 บาท นายเอคำนวณต้นทุนด้วยวิธีเข้าก่อนออกก่อน คำนวณกำไรหรือขาดทุน ดังนี้
การคำนวณภาษีที่ต้องเสีย
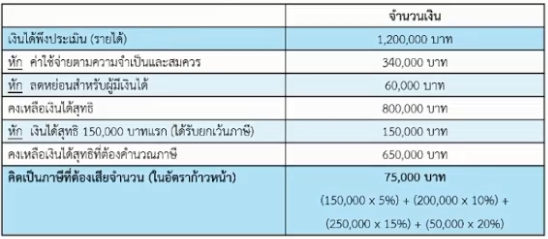
วิธีที่ 1 เงินได้พึงประเมินหักค่าใช้จ่ายและค่าใช้จ่ายและค่าลดหย่อนต่างๆ คูณด้วยอัตราภาษีเงินได้ หรือเรียกว่าอัตราก้าวหน้า ตามมาตรา 48(1) แห่งประมวลรัษฎากร
วิธีที่ 2 เงินได้พึงประเมินคูณด้วยอัตราร้อยละ 0.5 หรือเรียกว่า พันละห้า ตามมาตรา 48(2) แห่งประมวลรัษฎากร
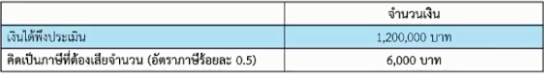
ฉะนั้น ในปีภาษี 2564 นายเอต้องเสียภาษีที่คำนวณได้ตามวิธีที่ 1 จำนวน 75,000 บาท เนื่องจากภาษีที่คำนวณตามวิธีที่ 1 สูงกว่าวิธีที่คำนวณที่ 2 และนายเอมีคริปโทเคอร์เรนซี X คงเหลือ 20 เหรียญ ในราคาต้นทุน 170,000 บาท (510,000-340,000) ยกไปยังปีถัดไป
และในปีภาษี 2565 เดือนมี.ค. นายเอขุดคริปโทเคอร์เรนซี X ได้ปริมาณ 60 เหรียญในเดือน เม.ย. นายเอ ขายคริปโทเคอร์เรนซี X ปริมาณ 30 เหรียญ ณ วันที่ขายคริปโทเคอร์เรนซี X มูลค่าเหรียญละ 20,000 บาท โดยในปีภาษี 2565 นายเอ มีค่าซ่อมแซมเครื่องคอมพิวเตอร์ 50,000 บาท ค่าไฟ 60,000 บาท และค่าอินเทอร์เน็ต 20,000 บาท คำนวณต้นทุนด้วยวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ คำนวณกำไร หรือขาดทุน ดังนี้
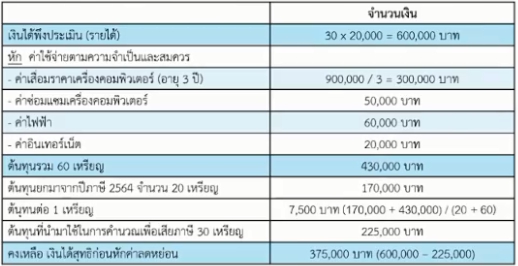
การคำนวณภาษีที่ต้องเสีย
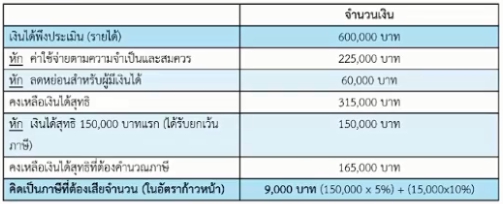
วิธีที่ 1 เงินได้พึงประเมินหักค่าใช้จ่ายและค่าใช้จ่ายและค่าลดหย่อนต่างๆ คูณด้วยอัตราภาษีเงินได้ หรือเรียกว่าอัตราก้าวหน้า ตามมาตรา 48(1) แห่งประมวลรัษฎากร
วิธีที่ 2 เงินได้พึงประเมินคูณด้วยอัตราร้อยละ 0.5 หรือเรียกว่า พันละห้า ตามมาตรา 48(2) แห่งประมวลรัษฎากร
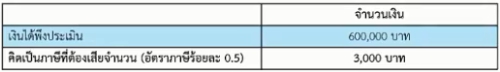
ฉะนั้น ในปีภาษี 2565 จากการคำนวณ ตามวิธีที่ 2 ภาษีที่ต้องเสียไม่เกินกว่า 5,000 บาท จึงไม่มีภาษีที่ต้องชำระตามวิธีที่ 2 ดังนั้น นายเอ จึงต้องเสียภาษีที่คำนวณได้ตามวิธีที่ 1จำนวน 9,000 บาท และมีคริปโทเคอร์เรนซี X คงเหลือ จำนวน 50 เหรียญ ในราคาต้นทุนเหรียญละ 7,500 บาท ยกไปเป็นต้นทุนยังปีภาษีถัดไป