วิจัยกสิกรไทย หั่นคาดการณ์สินเชื่อแบงก์ปี’67 เหลือ 1.5% ชี้โตต่ำกว่าจีดีพี 3 ปีติด
ศูนย์วิจัยกสิกรไทย ปรับลดประมาณการสินเชื่อระบบธนาคารพาณิชย์ไทยปี 2567 เหลือ 1.5% จากเดิมอยู่ที่ 3% เผยสินเชื่อโตต่ำกว่าจีดีพี 3 ปีติดต่อกัน เหตุเศรษฐกิจยังฟื้นตัวช้า เผย 3 ปัจจัยกดดันสินเชื่อชะลอตัว
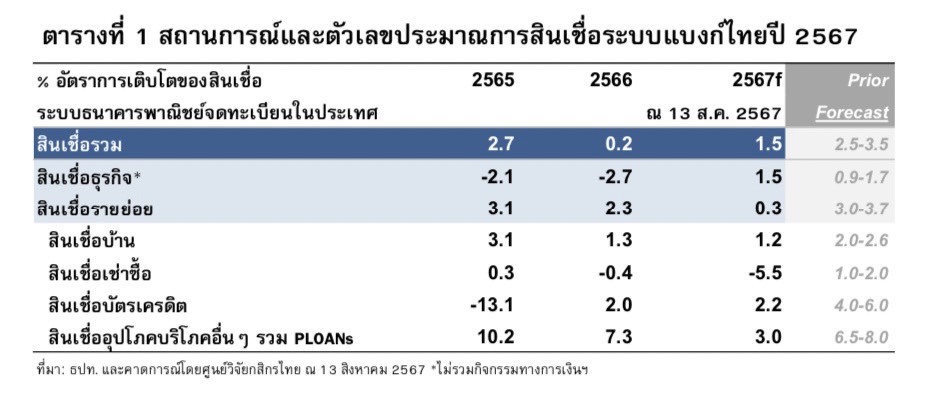
วันที่ 13 สิงหาคม 2567 นางสาวกาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า ศูนย์วิจัยกสิกรไทยปรับลดประมาณการสินเชื่อสำหรับปี 2567 จากเดิม 3.0% (ประมาณการ ณ เดือน ม.ค. 2567) มาที่ 1.5% สอดคล้องกับทิศทางเศรษฐกิจไทยที่ยังมีสัญญาณฟื้นตัวช้า
โดยสินเชื่อรายย่อยปี 2567 อาจเติบโตในระดับต่ำค่อนข้างมาก โดยเฉพาะสินเชื่อบ้านและสินเชื่อเช่าซื้อรถยนต์ ขณะที่สินเชื่อธุรกิจอาจมีแรงหนุนกลับมาบางส่วน หากกิจกรรมทางเศรษฐกิจประคองตัวกลับมาได้ในช่วงที่เหลือของปี
ภาพรวมสินเชื่อของระบบธนาคารพาณิชย์ไทยไตรมาส 2/2567
นับจากต้นปี 2567 ที่ผ่านมา สินเชื่อของระบบธนาคารพาณิชย์ที่จดทะเบียนในไทย มีภาพค่อนข้างอ่อนแอ โดย ณ สิ้นไตรมาส 2/2567 สินเชื่อหดตัว 0.2% YoY เมื่อเทียบกับช่วงเดียวกันปีก่อน ซึ่งเป็นการหดตัวรายไตรมาสเป็นครั้งแรกนับตั้งแต่ไตรมาสที่ 4/2552 โดยสินเชื่อธุรกิจและสินเชื่อรายย่อยหดตัวลง 1.3% YoY และหดตัวลง 0.03% YoY ในไตรมาส 2/2567 ตามลำดับ
สถานการณ์สินเชื่อดังกล่าวสอดคล้องกับทิศทางการชะลอตัวทางเศรษฐกิจ หลังเผชิญปัจจัยถ่วงจากทั้งในและนอกประเทศ กอปรกับหนี้ครัวเรือนอยู่ในระดับสูง ซึ่งมีผลต่อการเบิกใช้สินเชื่อใหม่ ประกอบกับในช่วงไตรมาสที่ 2/2567 ยังคงมีแรงกดดันจากการทยอยชำระคืนสินเชื่อ โดยเฉพาะสินเชื่อภาครัฐและภาคธุรกิจ
ขณะที่สินเชื่อรายย่อยมีสัญญาณชะลอตัวในภาพรวม (สินเชื่อบ้านชะลอการเติบโตมาที่ 0.8% YoY, สินเชื่อเช่าซื้อรถยนต์หดตัว 6.2% YoY, สินเชื่อบัตรเครดิตหดตัว 2.4% YoY และสินเชื่อบุคคลชะลอการเติบโตมาที่ 4.4% YoY)
มุมมองต่อภาพรวมสินเชื่อของระบบธนาคารพาณิชย์ไทยในปี 2567
มองต่อไปในช่วงที่เหลือของปี ศูนย์วิจัยกสิกรไทยมองว่า แม้สินเชื่อยังมีโอกาสเติบโตเร่งขึ้นจากช่วงครึ่งปีแรก ตามปัจจัยด้านฤดูกาล แต่อัตราการเติบโต ณ สิ้นปี 2567 คาดว่าจะอยู่ที่ 1.5% ต่ำกว่าเดิมที่คาดการณ์ไว้ที่ 3.0% และถือเป็นอัตราการเติบโตที่ต่ำกว่าการเติบโตของเศรษฐกิจที่วัดจากจีดีพี ณ ราคาประจำปี (Nominal GDP Growth) เป็นปีที่ 3 ติดต่อกัน
มุมมองแยกประเภทสินเชื่อ สะท้อนภาพสินเชื่อรายย่อยมีแนวโน้มชะลอตัวลงแรงการปรับลดประมาณการสินเชื่อปี 2567 ของระบบแบงก์ไทยในรอบนี้ โดยหลักๆ แล้วเป็นผลมาจากสถานการณ์สินเชื่อรายย่อย ซึ่งมีสัดส่วนประมาณ 36.8% ของสินเชื่อรวม โดยตัวฉุดรั้งหลักมาจากสินเชื่อเช่าซื้อที่คาดว่า จะหดตัวต่อเนื่องเป็นปีที่ 2 ติดต่อกัน หลังเผชิญปัญหาความต้องการซื้อรถใหม่ที่ลดลงมากกว่าคาด
โดยแม้ว่ายอดขายรถไฟฟ้า (BEV) จะมาแรงในปีนี้ แต่ในช่วงครึ่งปีหลังแรงส่งน่าจะอ่อนแรงลง เนื่องจากผู้ซื้อส่วนหนึ่งคงเลือกรอราคารถที่มีแนวโน้มจะลดลงอีก จากการแข่งขันของรถ BEV จากจีน
ขณะเดียวกันความสามารถในการกู้ยืมของผู้บริโภคที่ลดลงยังกระทบการอนุมัติสินเชื่อเช่าซื้อรถด้วย โดยเฉพาะกลุ่มผู้ซื้อรถ ICE ที่ยังเป็นตลาดหลัก นอกจากนี้ สินเชื่อบ้านที่ยังน่าจะอยู่ในภาวะอ่อนแอ โดยเฉพาะกลุ่มสินเชื่อบ้านวงเงินต่ำกว่า 3-5 ล้านบาท ก็เป็นอีกหนึ่งปัจจัยกดดันการเติบโตสินเชื่อรายย่อยในช่วงที่เหลือของปีด้วยเช่นกัน
ฝั่งสินเชื่อธุรกิจนั้น คาดว่าสินเชื่อเอสเอ็มอียังน่าจะหดตัวต่อเนื่อง ขณะที่สินเชื่อธุรกิจรายใหญ่คงต้องรอปัจจัยฤดูกาลของการส่งออก และผลบวกจากมาตรการกระตุ้นการใช้จ่ายของภาครัฐมาช่วยหนุนกิจกรรมทางเศรษฐกิจในภาพรวม บรรเทาปัจจัยลบจากการทยอยชำระคืนหนี้ที่เกิดขึ้นระหว่างปี
สรุปปัจจัยกดดันสินเชื่อในช่วงข้างหน้ายังมาจากหลายส่วน ได้แก่
1.ความต้องการสินเชื่อชะลอลง ทั้งจากภาคธุรกิจและครัวเรือน ดังจะเห็นได้จากรายงานภาวะและแนวโน้มสินเชื่อของสถาบันการเงินโดยธนาคารแห่งประเทศไทย หรือ ธปท. ในไตรมาส 2/2567 ที่มองออกไปในระยะ 3 เดือนข้างหน้า ซึ่งยังส่งสัญญาณเพิ่มในกรอบระมัดระวังหรือยังคงชะลอตัว ไม่ว่าจะเป็นสินเชื่อธุรกิจรายใหญ่ สินเชื่อเพื่อที่อยู่อาศัย สินเชื่อเช่าซื้อรถยนต์ และสินเชื่อเพื่อการอุปโภคบริโภคประเภทอื่น ๆ ท่ามกลางความกังวลเกี่ยวกับสถานการณ์รายได้ในระยะข้างหน้าเป็นสำคัญ
2.หนี้ครัวเรือนที่อยู่ในระดับสูง กดดันความสามารถในการกู้ยืมก้อนใหม่ โดยเฉพาะผลิตภัณฑ์สินเชื่อรายย่อยที่มีวงเงินสูง (Big-Ticket Items) อย่างเช่นสินเชื่อบ้านและสินเชื่อเช่าซื้อรถยนต์ ซึ่งเป็นภาพที่ปรากฏชัดเจนในช่วง 5 ปีที่ผ่านมา
3.เกณฑ์การอนุมัติสินเชื่อที่ยังต้องคำนึงถึงความเหมาะสมในการก่อหนี้ของลูกค้าเพื่อให้เป็นการก่อหนี้ที่เสริมความมั่นคงของกิจการหรือครัวเรือนอย่างยั่งยืน ตามมาตรฐานสากลและทางการไทย โดยในอดีตและปัจจุบัน กรณีผู้กู้ที่เป็นกิจการ สถาบันการเงินจะพิจารณาความสามารถในการกู้ยืม (จากแผนธุรกิจ ประมาณการกระแสเงินสด และหลักประกัน/การค้ำประกันสินเชื่อ) และความต้องการในการชำระคืนหนี้ (จากประวัติการชำระคืนหนี้และข้อมูลของผู้บริหารกิจการ) ซึ่งความเสี่ยงเครดิตที่เพิ่มขึ้นจากปัจจัยแวดล้อมที่กระทบประเภทธุรกิจต่างๆ ในวงกว้างขึ้น จึงกระทบยอดอนุมัติสินเชื่อ
เช่นเดียวกับภาพในกรณีของลูกค้ารายย่อยที่ได้รับผลกระทบจากค่าครองชีพที่เพิ่มขึ้น ขณะที่รายได้กลับมีความไม่แน่นอนมากขึ้น ทำให้เหลือรายได้หลังหักภาระการชำระหนี้รายเดือนที่ลดลง ความสามารถในการกู้ส่วนเพิ่มจึงลดลงตาม ทั้งนี้ การกู้ยืมรายย่อยดังกล่าว ยังไม่ได้พิจารณารายได้จากกรณีการกู้ร่วม อาทิ ในกรณีของสินเชื่อเช่าซื้อรถยนต์ ซึ่งทำให้ลูกหนี้ไม่ได้รับประโยชน์จากเงื่อนไขดังกล่าว ณ ขณะนี้
ปัญหาความสามารถในการกู้ยืมหนี้ของลูกหนี้ที่ถดถอยลงดังกล่าว สะท้อนผ่านหนี้ด้อยคุณภาพของสินเชื่อระบบแบงก์ไทยที่มีทิศทางขาขึ้น และยังเป็นประเด็นที่รอการแก้ไข ซึ่งไม่สามารถพึ่งพาเฉพาะแนวทางการปรับโครงสร้างหนี้เฉพาะหน้าจากฝั่งสถาบันการเงินผู้ปล่อยสินเชื่อที่คงช่วยประคองสถานการณ์การเติบโตของสินเชื่อและคุณภาพหนี้ได้ในระยะสั้น หากแต่จะต้องอาศัยการปฏิรูปเพื่อแก้ปัญหาเชิงโครงสร้างของเศรษฐกิจไทยและรายได้ของทั้งภาคธุรกิจและครัวเรือนในภาพรวมด้วย
ตราบใดที่โจทย์ใหญ่ดังกล่าวยังไม่ได้รับการแก้ไข โอกาสที่จะเห็นสินเชื่อกลับมาเติบโตเร่งสูงกว่าอัตราการเติบโตของจีดีพี ณ ราคาประจำปี คงเป็นไปได้ยากขึ้น