ความพร้อมของตลาดหุ้นไทย ต่อภาวะอัตราดอกเบี้ยขาขึ้น
คอลัมน์ มองข้ามชอต
โดย วชิรวัฒน์ บานชื่น Economic Intelligence Center
ในการประชุมคณะกรรมการนโยบายการเงิน เมื่อวันที่ 19 ธันวาคม 2561 อัตราดอกเบี้ยนโยบายได้ถูกปรับขึ้นครั้งแรกในรอบ 7 ปี ซึ่งมิติหนึ่งที่น่าจับตาและจะขอกล่าวถึงในบทความนี้ก็คือ ผลกระทบต่อตลาดหุ้นกู้และภาคธุรกิจไทยที่ออกหุ้นกู้ เพราะถึงแม้อัตราผลตอบแทนพันธบัตรรัฐบาลจะปรับขึ้นสูงขึ้นไปก่อนหน้านี้แล้วตามการคาดการณ์ของผู้ร่วมตลาด แต่จังหวะและปริมาณการขึ้นอัตราดอกเบี้ยนโยบายในระยะต่อไปก็จะยังมีผลต่อการระดมทุนผ่านตราสารหนี้ของบริษัทไทยได้
ภายใต้ภาวะอัตราดอกเบี้ยขาขึ้นนั้น ภาคธุรกิจที่ระดมทุนผ่านหุ้นกู้อาจต้องเผชิญกับความเสี่ยง 2 ช่องทาง คือ ความเสี่ยงในการต่ออายุหุ้นกู้ในระยะต่อไป (roll-over risk) และความเสี่ยงที่อัตราดอกเบี้ยอาจปรับสูงขึ้นอย่างรวดเร็ว (yield snapback) โดยจากข้อมูลของสมาคมตราสารหนี้ไทยเดือน ส.ค. 2561 พบว่า หุ้นกู้ส่วนใหญ่จ่ายอัตราดอกเบี้ยในรูปแบบคงที่ จึงทำให้ในระยะสั้นนี้ ต้นทุนที่ออกหุ้นกู้อาจยังไม่ปรับสูงขึ้นในทันที
อย่างไรก็ตาม ภาคธุรกิจไทยยังต้องเผชิญกับความเสี่ยงในการต่ออายุหุ้นกู้ในระยะต่อไป เนื่องจากมูลค่าคงค้างของหุ้นกู้ระยะยาวที่จะครบกำหนดไถ่ถอนในระหว่างปี 2019-2021 ซึ่งน่าจะเป็นช่วงวัฏจักรดอกเบี้ยขาขึ้นของไทย มีสัดส่วนสูงถึงกว่าครึ่งหนึ่งของมูลค่าคงค้างหุ้นกู้ระยะยาวทั้งหมดในตลาด สำหรับความเสี่ยงที่อัตราดอกเบี้ยอาจปรับสูงขึ้นอย่างรวดเร็วนั้นอาจมีไม่สูงนัก เนื่องจากสภาพคล่องในระบบการเงินไทยยังมีสูง และธนาคารแห่งประเทศไทยน่าจะขึ้นดอกเบี้ยนโยบายอย่างค่อยเป็นค่อยไป
คำถามสำคัญต่อไป คือ บริษัทไทยที่ออกหุ้นกู้นั้นจะสามารถรับมือกับภาวะดังกล่าวได้หรือไม่ ทางอีไอซีจึงได้ประเมินความเสี่ยงการผิดนัดชำระหนี้ของธุรกิจไทยในตลาดหลักทรัพย์ฯ ที่ออกหุ้นกู้ระยะยาวหากอัตราดอกเบี้ยปรับสูงขึ้น โดยในขั้นต้นนั้นได้ทำการแบ่งประเภทของบริษัทที่ออกหุ้นกู้ออกเป็นสองกลุ่ม คือ กลุ่มที่มีความเสี่ยงในการผิดนัดชำระหนี้มาก และกลุ่มที่มีความเสี่ยงในการผิดนัดชำระหนี้น้อย
ซึ่งพิจารณาจากอัตราส่วน interest coverage ratio (ICR) ซึ่งคำนวณจากรายได้ของบริษัท (EBITDA) ต่อภาระรายจ่ายด้านดอกเบี้ย (interest expense) โดยบริษัทที่มี ICR ต่ำกว่า 1.5 ถูกจัดเป็นบริษัทที่มีความเสี่ยงสูง (bond-at-risk) เนื่องจากรายได้อาจมีไม่สูงพอที่จะครอบคลุมภาระรายจ่ายด้านดอกเบี้ยในยามที่เกิดปัญหาด้านสภาพคล่อง จึงทำให้โอกาสที่บริษัทจะผิดนัดชำระหนี้มีมาก ส่วนบริษัทที่มี ICR สูงกว่า 1.5 ถูกจัดเป็นบริษัทที่มีความเสี่ยงต่ำ โดยผลการศึกษาสามารถสรุปได้ ดังนี้
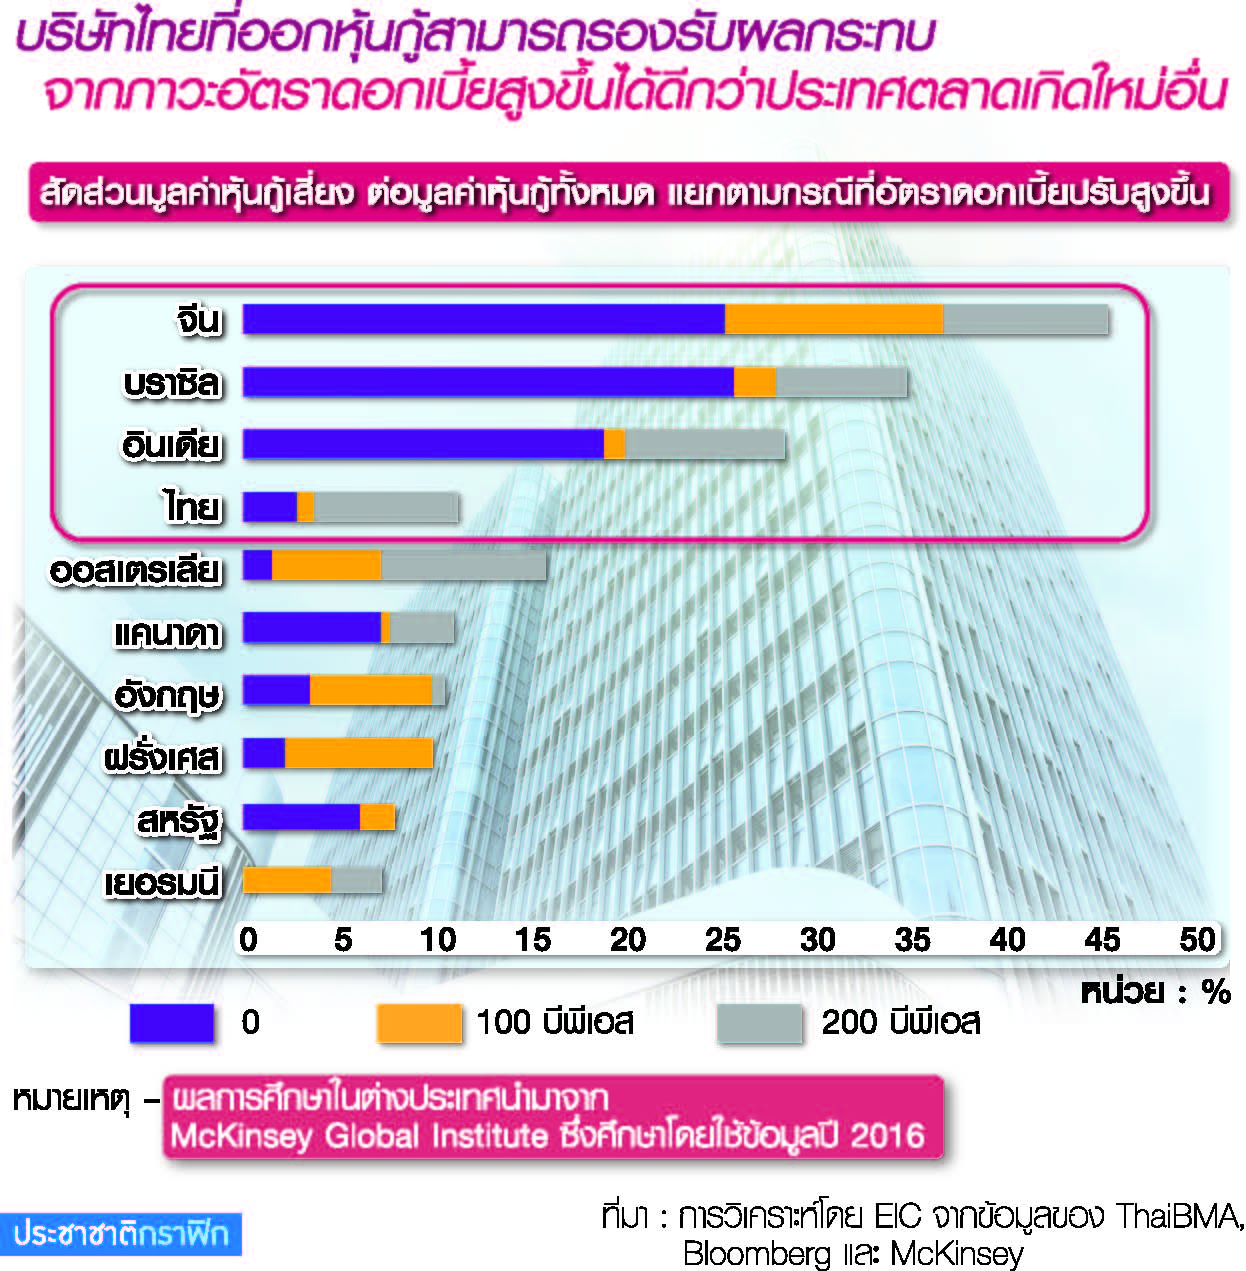
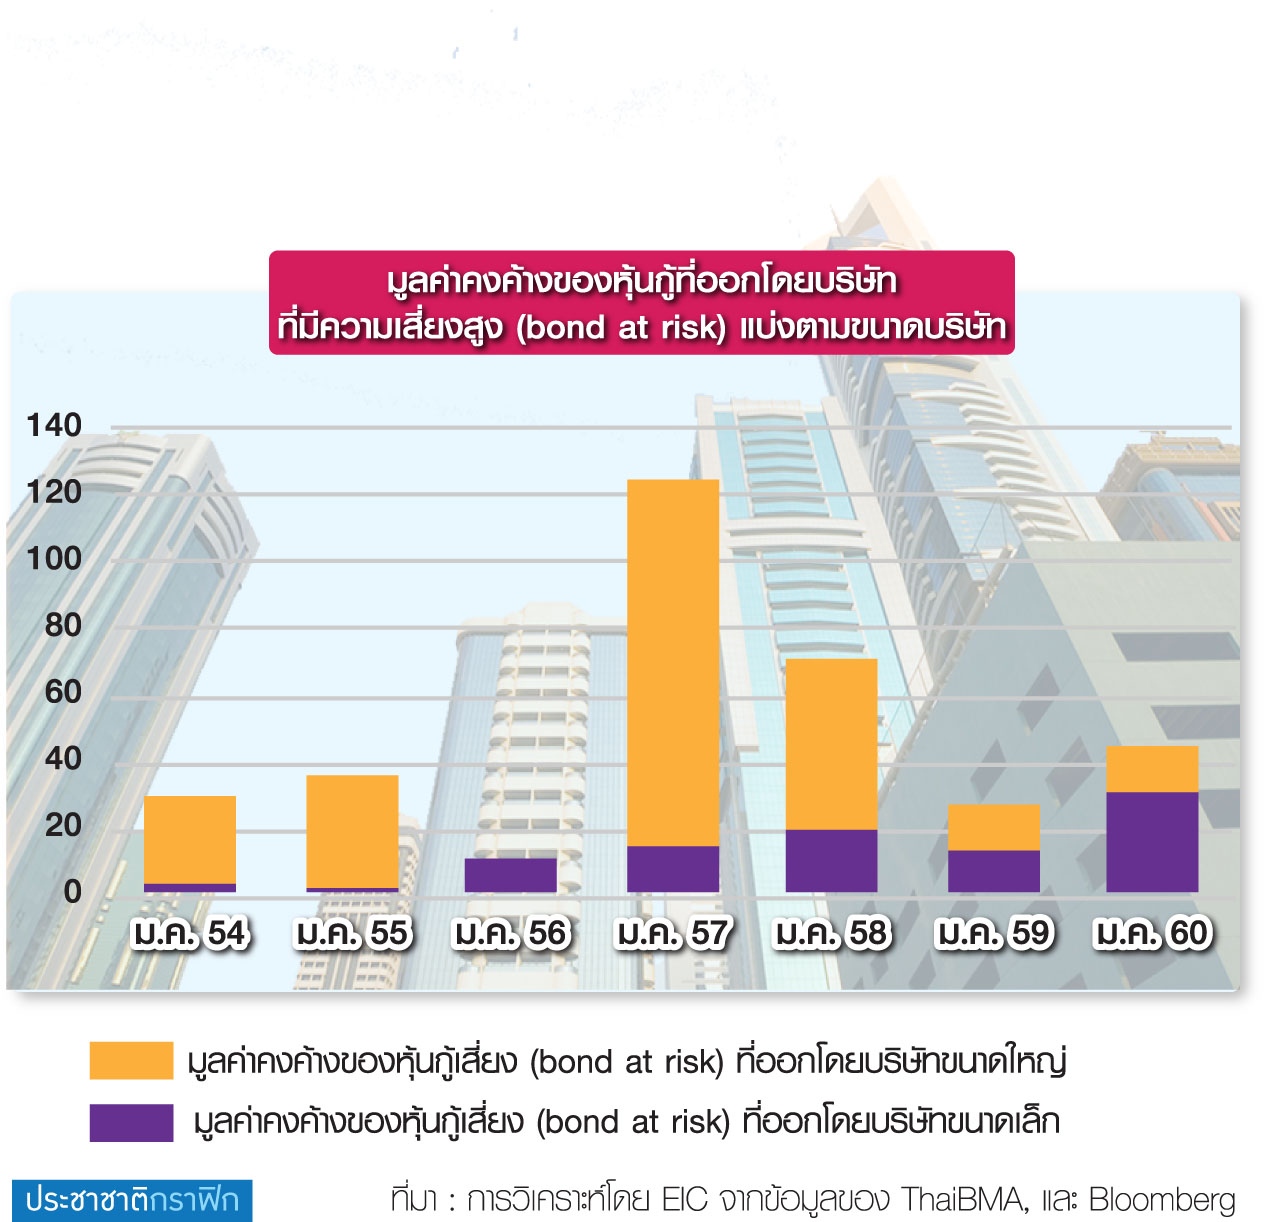
1.มูลค่าคงค้างของหุ้นกู้ที่ออกโดยบริษัทที่มีความเสี่ยงสูง (bond-at-risk) มีแนวโน้มลดลงตั้งแต่ปี 2014 เป็นต้นมา และในปี 2017 สัดส่วนหุ้นกู้เสี่ยงต่อหุ้นกู้ทั้งหมดอยู่ที่ประมาณ 3% เท่านั้น ซึ่งถือว่าน้อยมากเมื่อเทียบกับประเทศกำลังพัฒนาอื่น ๆ เช่น จีน อินเดีย และบราซิล
2.ปัจจัยที่ทำให้หุ้นกู้เสี่ยงลดลงนั้น มาจากการที่บริษัทขนาดใหญ่ (บริษัทที่มูลค่าสินทรัพย์สูงกว่าค่าเฉลี่ยของบริษัทในตลาดหลักทรัพย์ฯที่ออกหุ้นกู้) มีความแข็งแกร่งทางการเงินมากขึ้น ทำให้หุ้นกู้ที่ออกมานั้นมีความเสี่ยงลดลง และไม่ถูกจัดเป็น bond-at-risk
3.หากพิจารณาเฉพาะบริษัทเสี่ยง (บริษัทที่ ICR < 1.5) พบว่า ส่วนใหญ่เป็นบริษัทขนาดเล็ก และจำนวนของบริษัทเสี่ยงขนาดเล็กที่ออกหุ้นกู้นั้นก็เพิ่มขึ้นเกือบทุกปี
4.ธุรกิจที่มีหุ้นกู้เสี่ยงส่วนใหญ่กระจุกตัวในธุรกิจอสังหาริมทรัพย์และธุรกิจพลังงาน แต่สัดส่วนหุ้นกู้เสี่ยงในสองอุตสาหกรรมนี้ยังอยู่ในระดับต่ำ สำหรับภาคธุรกิจอื่นที่ต้องจับตามองรองลงมา คือ ธุรกิจเครื่องจักรและอุปกรณ์ ธุรกิจกลุ่มอิเล็กทรอนิกส์ ธุรกิจเหล็ก และธุรกิจกลุ่มการเกษตร
จึงกล่าวได้ว่า ณ ขณะนี้ ความเสี่ยงในการผิดนัดชำระหนี้ของบริษัทไทยที่ออกหุ้นกู้ส่วนใหญ่ในตลาดยังค่อนข้างต่ำ อย่างไรก็ดี หากอัตราดอกเบี้ยปรับสูงขึ้น ภาระรายจ่ายก็จะเพิ่มขึ้นตามไปด้วย ผู้ประกอบการบางส่วนอาจไม่สามารถปรับตัวได้ อีไอซีจึงได้ทำการศึกษาโดยจำลองสถานการณ์ (scenario analysis) ให้อัตราดอกเบี้ยเฉลี่ยที่บริษัทต้องจ่ายเพิ่มขึ้นขณะที่รายได้ยังคงที่ เพื่อดูว่าสัดส่วน bond-at-risk จะเพิ่มขึ้นมากน้อยเพียงใด
อีไอซีพบว่า หากอัตราดอกเบี้ยเฉลี่ยของแต่ละบริษัทเพิ่มขึ้นเพียง 25 bps จะทำให้สัดส่วน bond-at-risk ในตลาดหุ้นกู้ไทยปรับสูงขึ้นเพียงเล็กน้อยมาอยู่ที่ 3.4% เท่านั้น อย่างไรก็ตาม หากอัตราดอกเบี้ยเฉลี่ยที่แต่ละบริษัทต้องจ่ายเพิ่มขึ้น 200 bps จะทำให้สัดส่วน bond-at-risk ในตลาดหุ้นกู้ไทยปรับสูงขึ้นมาอยู่ที่ 10.9% โดยกลุ่มธุรกิจที่ต้องจับตามองเป็นพิเศษ คือ ธุรกิจกลุ่มวัสดุก่อสร้าง (CONMAT) ธุรกิจกลุ่มบริการรับเหมาก่อสร้าง (CONS) และธุรกิจอสังหาริมทรัพย์ (PROP) เพราะสัดส่วน bond-at-risk ของธุรกิจเหล่านี้จะเพิ่มขึ้นอย่างรวดเร็ว หากอัตราดอกเบี้ยเพิ่มสูงขึ้นมาก (100-200 bps)
อย่างไรก็ตาม เมื่อเปรียบเทียบผลการศึกษาตลาดหุ้นกู้ไทยกับต่างประเทศพบว่า ไทยสามารถรองรับผลกระทบจากภาวะอัตราดอกเบี้ยสูงขึ้นได้ดีกว่าประเทศตลาดเกิดใหม่อื่น (ดูตารางสัดส่วนมูลค่าหุ้นกู้เสี่ยง) ยกตัวอย่าง เช่น McKinsey พบว่า สัดส่วน bond-at-risk ของจีนปรับเพิ่มขึ้นเป็น 43% หากอัตราดอกเบี้ยเพิ่มสูงขึ้น 200 bps
โดยสรุป แม้ในช่วงที่ผ่านมาภาคธุรกิจไทยจะมีการระดมทุนผ่านการออกหุ้นกู้มากขึ้น แต่ธุรกิจส่วนใหญ่น่าจะรับมือกับแนวโน้มอัตราดอกเบี้ยขาขึ้นได้ เนื่องจากความเสี่ยงของตลาดหุ้นกู้ระยะยาวของไทยลดลง อีกทั้งความเสี่ยงส่วนใหญ่กระจุกตัวอยู่แค่บางภาคธุรกิจและมีสัดส่วนที่น้อย
อย่างไรก็ตาม หากอัตราดอกเบี้ยปรับสูงขึ้นมาก จะทำให้หุ้นกู้เสี่ยงเพิ่มขึ้นอย่างมีนัยได้ โดยเฉพาะหากเกิดการผิดนัดชำระหนี้ของธุรกิจที่ระดมทุนผ่านการออกหุ้นกู้บางราย อาจส่งผลให้ต้นทุนการระดมทุนผ่านหุ้นกู้ของธุรกิจอื่น ๆ เพิ่มขึ้น (จาก risk premium ที่สูงขึ้น) จึงทำให้บริษัทอาจต่ออายุหุ้นกู้ได้ยากขึ้น ผู้ประกอบการโดยเฉพาะบริษัทที่สภาพคล่องต่ำจึงจำเป็นต้องเตรียม พร้อมรับมือต่อภาวะการเงินที่อาจตึงตัวขึ้นต่อไป
ไม่พลาดข่าวสารเศรษฐกิจ เจาะลึกทุกประเด็นทั้งภาครัฐ-เอกชน เพิ่มเราเป็นเพื่อนที่ Line ได้เลย พิมพ์ @prachachat หรือ คลิกลิงก์ https://line.me/R/ti/p/@prachachat 
หรือจะสแกน QR Code ในรูป เราพร้อมเสิร์ฟข่าวเศรษฐกิจ-ธุรกิจถึงมือผู้อ่านทันที!