


วิกฤตหนี้สาธารณะทั่วโลก ผลกระทบต่อการส่งออกไทย
คอลัมน์ เลียบรั้วเลาะโลก
โดย ขวัญใจ เตชเสนสกุล EXIM BANK
ในช่วงทศวรรษที่ผ่านมา หนี้สาธารณะ (public debt) ที่เพิ่มสูงขึ้นอย่างรวดเร็วกำลังกลายเป็นปัญหาเชิงโครงสร้างที่สำคัญในหลายประเทศ ส่วนหนึ่งเป็นผลจากการที่รัฐบาลของประเทศเหล่านั้นเร่งอัดฉีดเม็ดเงินเพื่อกระตุ้นเศรษฐกิจที่อยู่ในภาวะซบเซาหลังวิกฤต Hamburger ในปี 2551 ขณะที่ประเทศกำลังพัฒนาหลายประเทศต่างเร่งพัฒนาโครงสร้างพื้นฐานขนานใหญ่เพื่อพัฒนาขีดความสามารถในการแข่งขันของประเทศท่ามกลางการแข่งขันในตลาดโลกที่รุนแรงขึ้น ทั้งนี้ จากข้อมูลของ IMF พบว่าปัจจุบันหนี้สาธารณะต่อ GDP รวมทั้งโลกอยู่ที่ราว 210% เพิ่มขึ้นอย่างก้าวกระโดดจากราว 70% ในปี 2551 ขณะเดียวกัน IMF คาดว่าสัดส่วนหนี้สาธารณะดังกล่าวจะเพิ่มขึ้นทะลุระดับ 300% ในปี 2567
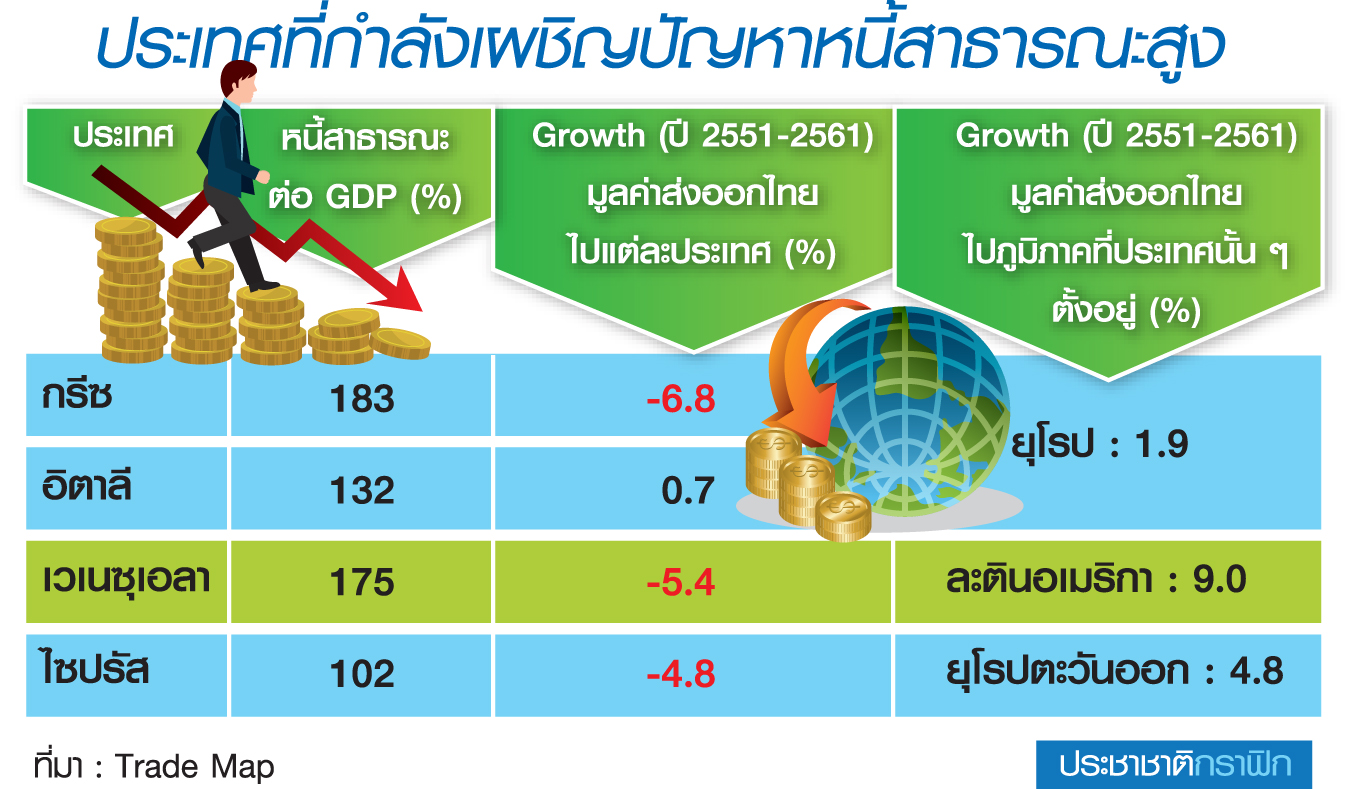
ทั้งนี้ หากพิจารณาเป็นรายประเทศพบว่า จำนวนประเทศที่กำลังเผชิญปัญหาหนี้สาธารณะก็เพิ่มขึ้นอย่างรวดเร็วเช่นกัน โดยประเทศที่มีสัดส่วนหนี้สาธารณะต่อ GDP เกินกว่า 60% ซึ่งถือเป็นระดับที่เริ่มจะไม่ปลอดภัยตามหลักสากลเพิ่มขึ้นจาก 42 ประเทศในปี 2551 เป็น 70 ประเทศในปี 2561 โดยประเทศที่มีหนี้สาธารณะสูงสุดเป็นอันดับต้น ๆ ของโลก อาทิ กรีซ (183%) เวเนซุเอลา (175%) อิตาลี (132%) ไซปรัส (102%) เป็นต้น
ทั้งนี้ จากข้อมูลในช่วงปี 2551-2561 พบว่า รายได้เฉลี่ยต่อหัว (GDP per capita) ของกลุ่มประเทศที่มีหนี้สาธารณะอยู่ในระดับสูงส่วนใหญ่มีทิศทางลดลง ไม่ว่าจะเป็น กรีซ (GDP per capita หดตัวเฉลี่ย 2.8% ต่อปี) อิตาลี (หดตัว 0.6% ต่อปี) เวเนซุเอลา (หดตัว 3.6% ต่อปี) และไซปรัส (หดตัวเฉลี่ย 0.7% ต่อปี) เป็นต้น ขณะที่การนำเข้าของประเทศต่าง ๆ ข้างต้น ในช่วงเวลาเดียวกันขยายตัวในระดับต่ำ โดยกรีซมีมูลค่านำเข้าเฉลี่ยหดตัว 0.3% ต่อปี อิตาลี (มูลค่านำเข้าขยายตัวเฉลี่ย 0.7% ต่อปี) เวเนซุเอลา (มูลค่านำเข้าหดตัวเฉลี่ย 9.8% ต่อปี) และไซปรัส (มูลค่านำเข้าเฉลี่ยขยายตัว 3.5% ต่อปี) เทียบกับมูลค่าการนำเข้าทั้งโลกในช่วงดังกล่าวที่ขยายตัวราว 4% ต่อปี
เป็นที่น่าสังเกตว่าในช่วงปี 2551-2561 มูลค่าส่งออกของไทยไปยังประเทศที่มีหนี้สาธารณะต่อ GDP เกินกว่า 60% ขยายตัวเฉลี่ยเพียงราว 3.5% ต่อปี ขณะที่มูลค่าส่งออกไปยังประเทศที่ไม่มีปัญหาหนี้สาธารณะขยายตัว 6.2% ต่อปี ส่งผลให้สัดส่วนมูลค่าส่งออกของไทยไปยังประเทศที่มีปัญหาหนี้สาธารณะลดลงต่อเนื่องจาก 47% ต่อมูลค่าส่งออกรวมในปี 2551 เหลือ 37% ในปี 2561
นอกจากนี้ หากพิจารณามูลค่าส่งออกของไทยรายประเทศพบว่า การส่งออกของไทยไปยังประเทศที่มีหนี้สาธารณะสูงขยายตัวน้อยกว่าการส่งออกไปยังประเทศอื่น ๆ ในภูมิภาคเดียวกันซึ่งไม่มีปัญหาหนี้สาธารณะ อาทิ การส่งออกของไทยไปกรีซและอิตาลีเป็นประเทศที่มีหนี้สาธารณะสูงสุดในยุโรป หดตัวเฉลี่ย 6.8% และขยายตัวเพียง 0.7% ต่อปีในช่วงปี 2551-2561 ตามลำดับ ขณะที่การส่งออกของไทยไปภูมิภาคยุโรปโดยรวมขยายตัวราว 2% ต่อปีในช่วงเวลาเดียวกัน เช่นเดียวกับการส่งออกของไทยไปเวเนซุเอลา (มีระดับหนี้สาธารณะสูงสุดในละตินอเมริกา) หดตัวเฉลี่ย 5.4% ต่อปี ในช่วงปี 2551-2561 เทียบกับการส่งออกของไทยไปภูมิภาคละตินอเมริกาขยายตัวเฉลี่ย 9% ต่อปีในช่วงเวลาเดียวกัน เป็นต้น
แม้หนี้สาธารณะที่อยู่ในระดับสูงอาจไม่ได้ส่งผลกระทบโดยตรงต่อการขยายตัวทางเศรษฐกิจ แต่ก็มีผลทางอ้อมต่อเสถียรภาพทางเศรษฐกิจในระยะยาวของประเทศต่าง ๆ ในหลายแง่มุม ไม่ว่าจะเป็นข้อจำกัดในการใช้นโยบายการคลังเพื่อกระตุ้นเศรษฐกิจ ความน่าเชื่อถือของประเทศที่ส่งผลต่อต้นทุนในการกู้ยืมเงิน หรือบางกรณีก็อาจลุกลามไปถึงการดำเนินงานของภาครัฐที่ต้องสะดุดลง ดังเช่นกรณีของสหรัฐที่ต้องปิดหน่วยงานรัฐ (government shutdown) ชั่วคราวเป็นระยะจากปัญหาหนี้สาธารณะที่เกินเพดานตามกรอบที่กำหนด
ดังนั้น ผู้ส่งออกไทยจำเป็นต้องติดตามข้อมูลข่าวสารทางเศรษฐกิจด้านต่าง ๆ อย่างใกล้ชิด พร้อมทั้งกระจายการส่งออกไปยังตลาดใหม่ ๆ รวมถึงการนำเครื่องมือป้องกันความเสี่ยงต่าง ๆ มาใช้อย่างเหมาะสม ซึ่งจะช่วยให้การส่งออกเติบโตต่อไปได้ท่ามกลางภาวะเศรษฐกิจโลกที่เต็มไปด้วยความเสี่ยงเช่นในปัจจุบัน
Disclaimer : คอลัมน์นี้เป็นข้อคิดเห็นส่วนบุคคล จึงไม่จำเป็นต้องสอดคล้องกับความคิดเห็นของ EXIM BANK