เริ่มแล้ว! เก็บภาษีที่ดินสิ่งปลูกสร้าง “ที่รกร้าง” ส้มหล่นลดไป 90%
วันที่ 4 สิงหาคม 2563 ผู้สื่อข่าวรายงานว่า ครบกำหนดการชำระเงินภาษีที่ดินและสิ่งปลูกสร้าง ประจำปี 2563 แล้ว ซึ่งเริ่มตั้งแต่วันที่ 1 ส.ค. 2563 ที่ผ่านมา หลังจากที่รัฐบาลได้เลื่อนการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างมาแล้ว 1 รอบ จากเดิมต้องชำระภาษีภายในเดือนเม.ย.63 เลื่อนไปเป็นภายในเดือนส.ค.นี้ ถือเป็นการจัดเก็บภาษีตามที่พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ.2562 บังคับใช้เป็นครั้งแรก
โดยในครั้งนี้จะจัดเก็บภาษีที่ดินเพียง 10% ของภาระภาษีทั้งหมด เนื่องจากรัฐบาลต้องการบรรเทาความเดือดร้อนของประชาชนที่ได้รับผลกระทบจากการแพร่ระบาดของไวรัสโควิด-19 ตามมติการประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที่ 2 มิ.ย.63 ได้เห็นชอบการลดภาษีที่ดินและสิ่งปลูกสร้างสำหรับปีภาษี พ.ศ. 2563 ในอัตรา 90% ของจำนวนภาษีที่คำนวณได้ให้แก่ ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์ในการประกอบเกษตรกรรม ใช้เป็นที่อยู่อาศัย ใช้ประโยชน์อื่นนอกจากเกษตรกรรมและที่อยู่อาศัย และรกร้างว่างเปล่าหรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ
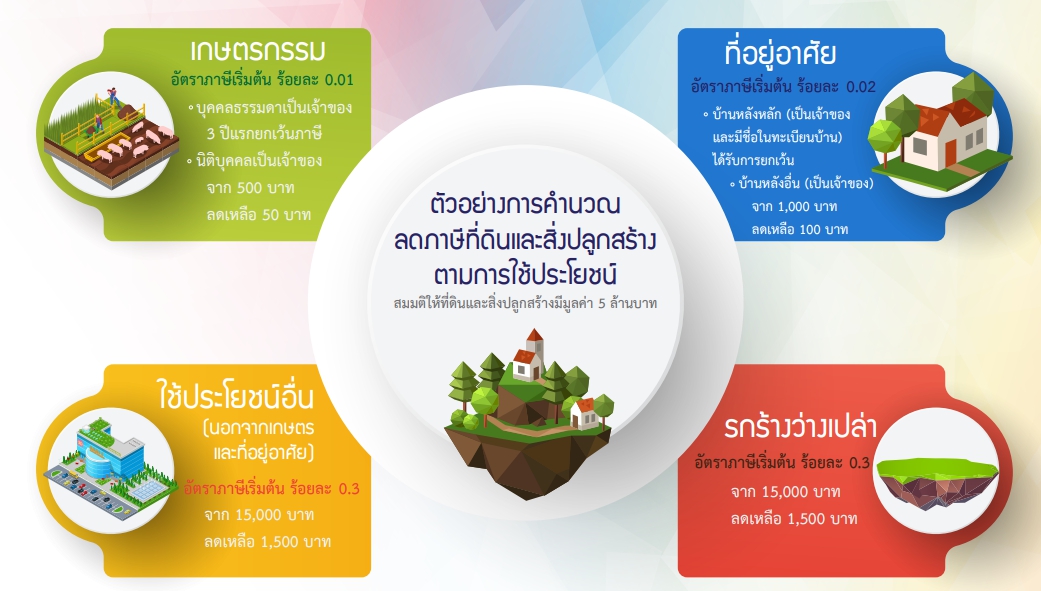
สำหรับการลดภาษีดังกล่าว จะส่งผลให้ประชาชนและผู้ประกอบการธุรกิจได้รับลดค่าภาษีที่ต้องชำระตามตัวอย่าง ดังนี้
1. กรณีที่ดินประกอบการเกษตร ถ้าเจ้าของเป็นบุคคลธรรมดา บทเฉพาะกาล กำหนดให้ 3 ปีแรก (ปี 2563-2565) จะได้รับยกเว้นภาษี แต่ถ้าเจ้าของเป็นนิติบุคคล สำหรับที่ดินมีราคาประเมิน 5 ล้านบาท จะเสียภาษี 0.01% คิดเป็นค่าภาษี 500 บาท แต่ได้ลด 90% จะชำระภาษีเพียง 50 บาทเท่านั้น
2. กรณีที่อยู่อาศัย สำหรับบ้านหลังหลักที่เจ้าของที่ดินและสิ่งปลูกสร้างเป็นบุคคลธรรมดาและมีชื่ออยู่ในทะเบียนบ้านมูลค่าไม่เกิน 50 ล้านบาท จะได้รับยกเว้นภาษี และกรณีเป็นเจ้าของสิ่งปลูกสร้างแต่ไม่ได้เป็นเจ้าของที่ดินมูลค่าไม่เกิน 10 ล้านบาท จะได้รับยกเว้นภาษี ส่วนบ้านหลังอื่นหากมูลค่าราคาประเมินทุนทรัพย์ 5 ล้านบาท จะเสียภาษี 0.02% คิดเป็นค่าภาษี 1,000 บาท แต่ได้ลด 90% จะชำระภาษีเพียง 100 บาท
3. กรณีที่ดินรกร้างว่างเปล่าหรือที่ดินและสิ่งปลูกสร้างที่ใช้ประโยชน์ประกอบการพาณิชยกรรมหรืออุตสาหกรรม ราคาประเมิน 5 ล้านบาท จะเสียภาษี 0.3% คิดเป็นค่าภาษี 15,000 บาท แต่ได้ลด 90% จะชำระภาษีเพียง 1,500 บาท เป็นต้น
พร้อมกันนี้ กระทรวงการคลังและกระทรวงมหาดไทย ได้ประกาศหลักเกณฑ์การใช้ประโยชน์ที่ดินหรือสิ่งปลูกสร้างลักษณะใด เป็นการใช้ประโยชน์เป็นที่อยู่อาศัย หรือลักษณะใดใช้ประโยชน์ในการประกอบเกษตรกรรม ได้สรุปสาระสำคัญไว้ ดังนี้
ประกาศกำหนดหลักเกณฑ์การใช้ประโยชน์เป็นที่อยู่อาศัย สรุปสาระสำคัญได้ ดังนี้
1) ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์เป็นที่อยู่อาศัย ได้แก่ ที่ดินหรือสิ่งปลูกสร้างที่เจ้าของใช้อยู่อาศัยเอง บ้านหลังที่ 2 ให้ญาติพี่น้องอยู่อาศัย ให้เช่าเพื่ออยู่อาศัยแบบรายเดือน (เช่น บ้านเช่า อพาร์ทเม้นท์ หอพัก คอนโด เป็นต้น) และโฮมสเตย์ ให้เสียภาษีในอัตราที่อยู่อาศัย
2) ให้ครอบคลุมถึงช่วงเวลาระหว่างการก่อสร้าง หรือปรับปรุงต่อเติมสิ่งปลูกสร้างบนที่ดินที่ใช้เพื่อการอยู่อาศัยด้วย เช่น บ้านที่อยู่ระหว่างการก่อสร้าง หรือคอนโดมิเนียมที่อยู่ระหว่างการตกแต่ง เป็นต้น
3) ไม่รวมถึงโรงแรมตามกฎหมายว่าด้วยโรงแรม และที่ดินหรือสิ่งปลูกสร้างของผู้ประกอบการที่อยู่ระหว่าง การพัฒนา หรือสร้างเสร็จแล้วแต่ยังไม่ได้ขายตามกฎหมายว่าด้วยการจัดสรรที่ดิน หรือกฎหมายว่าด้วยอาคารชุด
ประกาศกำหนดหลักเกณฑ์การใช้ประโยชน์ในการประกอบเกษตรกรรม สรุปสาระสำคัญได้ ดังนี้
1) ที่ดินหรือสิ่งปลูกสร้างที่มีการใช้ประโยชน์ในการประกอบเกษตรกรรม ให้หมายความรวมถึงการปลูกพืช การเลี้ยงปศุสัตว์ การเพาะเลี้ยงสัตว์น้ำ การทำนาเกลือสมุทร การทำสวนป่า การเพาะเลี้ยงแมลงเศรษฐกิจ การปลูกหม่อนเลี้ยงไหม โดยมีวัตถุประสงค์เพื่อการบริโภค หรือจำหน่าย หรือใช้งานในฟาร์ม และให้รวมถึงที่ดิน หรือสิ่งปลูกสร้างในพื้นที่ต่อเนื่องที่ใช้ประโยชน์ในการประกอบเกษตรกรรมนั้นด้วย
2) สำหรับระยะเวลาในการประกอบเกษตรกรรมให้รวมถึงช่วงเวลาพักการเกษตร เพื่อฟื้นฟูสภาพที่ดิน หรือการพักที่ดินระหว่างฤดูกาลผลิต หรือการตัดวงจรโรคด้วย
ทั้งนี้ การออกประกาศกระทรวงการคลังและกระทรวงมหาดไทย เรื่องหลักเกณฑ์การใช้ประโยชน์เป็นที่อยู่อาศัย และเรื่อง หลักเกณฑ์การใช้ประโยชน์ในการประกอบเกษตรกรรม เป็นการแก้ไขข้อบกพร่องของภาษีบำรุงท้องที่เดิม ลดการใช้ดุลยพินิจ และทำให้การจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างมีความชัดเจน โปร่งใส เป็นมาตรฐาน และสอดคล้องกับสภาพข้อเท็จจริงของการทำประโยชน์เป็นที่อยู่อาศัยและเกษตรกรรมในปัจจุบัน