
ถอดประสบการณ์ ‘ฐากร ปิยะพันธ์’ 8 ปี ‘ซีอีโอ’ กรุงศรี คอนซูมเมอร์
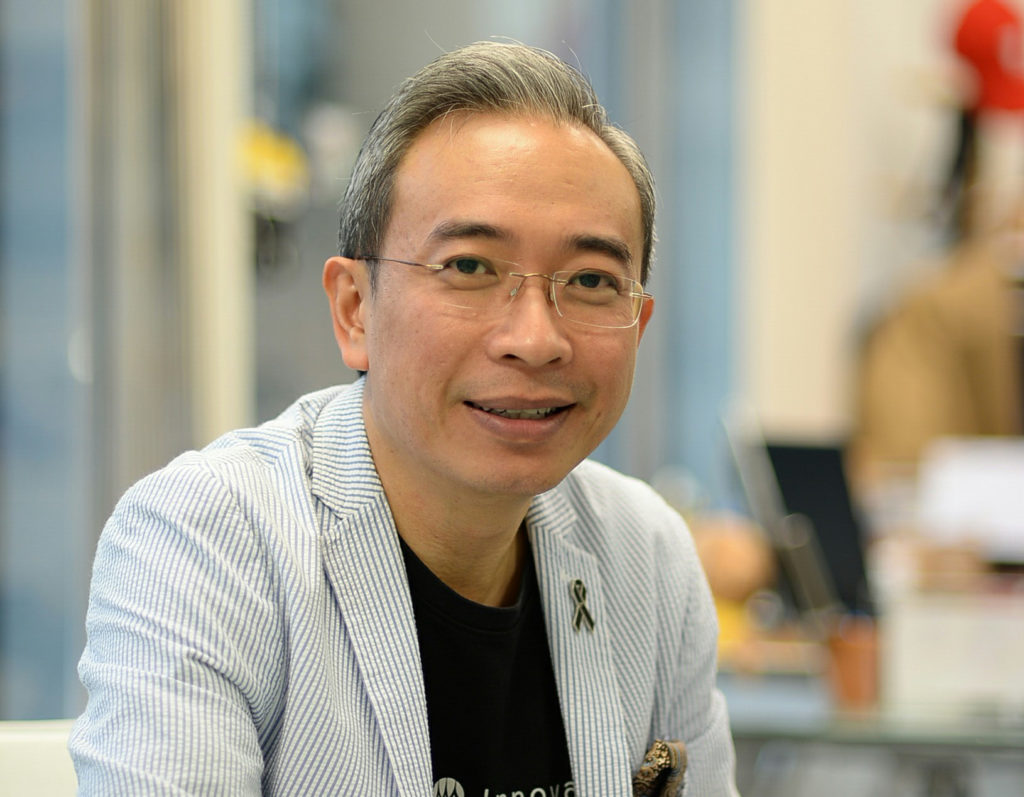
เป็นข่าวเซอร์ไพรส์ของคนแวดวงการเงิน การธนาคารเมื่อช่วงเดือน ก.ค.ที่ผ่านมา เมื่อ “ฐากร ปิยะพันธ์” ประธานกรรมการกรุงศรี คอนซูมเมอร์ และผู้บริหารสายงานดิจิทัลแบงกิ้งและนวัตกรรม วัย 48 ปี ประกาศลาออกจากธนาคารกรุงศรีอยุธยา มีผลสิ้นเดือน ส.ค.นี้ เพราะชื่อของ “ฐากร ปิยะพันธ์” ถือเป็นเหมือน “แบรนด์” ของกรุงศรี คอนซูมเมอร์ไปแล้ว ด้วยผลงานที่นั่งเป็นซีอีโอ
บริหารธุรกิจบัตรเครดิตและสินเชื่อส่วนบุคคลภายใต้ “กรุงศรี คอนซูมเมอร์” เป็นเวลา 7-8 ปี ฝากผลงานเป็นที่น่าจดจำไว้มากมาย รวมถึงยังนำทัพสู้เกมการแข่งขันในยุคดิจิทัลดิสรัปชั่น และกฎระเบียบของผู้กำกับที่เข้มงวด ทำให้กรุงศรี คอนซูมเมอร์ ก้าวขึ้นเป็นผู้นำในตลาดสินเชื่อรายย่อย
และถือเป็นการลาออกจากงานครั้งแรกในชีวิตการทำงานของ “ฐากร ปิยะพันธ์” ตั้งแต่เริ่มงานที่ “จีอี แคปปิตอล” แม้ที่ผ่านมาจะเปลี่ยนที่ทำงานหลายครั้ง แต่นั่นเป็นเพราะ “บริษัทเปลี่ยนผู้ถือหุ้น” และ 23 ปี ในแวดวงธุรกิจสินเชื่อบุคคล/บัตรเครดิตทำให้ “ฐากร” ถือเป็นผู้เชี่ยวชาญด้านสินเชื่อรายย่อยแถวหน้า คนหนึ่งของประเทศไทย แม้จะยังไม่มีคำตอบว่าไปทำอะไร เจ้าตัวขอเวลาพัก 3 เดือน
ล่าสุด “ประชาชาติธุรกิจ” ได้มีโอกาสพูดคุยกับ “ฐากร ปิยะพันธ์” ถึงข้อคิดในการบริหารงาน และบริหารคน ในฐานะซีอีโอ และมุมมองต่อผลกระทบโควิด-19 กับธุรกิจการเงิน
โควิดแรงกว่าแผน Worst Case 3 เท่า
นายฐากรเล่าให้ฟังว่า การแพร่ระบาดของโควิด-19 มองว่าเป็นเรื่องที่เข้ามาสอนเรา เพราะเวลาทำแผนธุรกิจ (business planning) จะมีสมมุติฐานกรณีเลวร้าย (worst case) ซึ่งก่อนหน้าจะมีโควิด-19 เราอยู่ในช่วงที่เศรษฐกิจชะลอตัว ทำให้ทำแผนคาดการณ์ว่าปริมาณการใช้จ่ายจะหายไปเท่าไร เช่น 30% และหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) จะเพิ่มขึ้นเท่าไหร่
แต่เมื่อโควิด-19 เข้ามา สถานการณ์แย่กว่า หนักกว่า worst case ที่ทำไว้ถึง 3 เท่า เนื่องจากโควิด-19 มาพร้อมกับ
การจ้างงานที่หายไปขั้นต่ำอย่างน้อย 2 ล้านคน หรือคาดการณ์ว่าสถานการณ์เลวร้ายจะหายไปถึง 8-10 ล้านคน ซึ่งในจำนวนดังกล่าวไม่สามารถบอกได้ว่า มีฐานลูกค้าของกรุงศรี คอนซูมเมอร์ มากน้อยแค่ไหน
ดังนั้น ผลกระทบจากโควิด-19 เข้ามากระทบธุรกิจ 2 ส่วนที่ไม่คาดคิดไว้ คือ 1.การจ้างงานที่หายไป และ 2.กระแสเงินสด (cash flow) ซึ่งจากเดิมคิดว่าจะไม่มีปัญหา เพราะแหล่งเงินทุนมีทั้งบริษัทแม่ คือ ธนาคารกรุงศรีอยุธยา และกระแสเงินสดของตัวเอง แต่พอโควิด-19 เข้ามา และมีมาตรการพักชำระหนี้ก็ส่งผลต่อกระแสเงินสด ซึ่งธุรกิจบัตรเครดิตและสินเชื่อ
บุคคลจะแตกต่างจากสินเชื่อบ้านและสินเชื่อรถยนต์ หากสถานการณ์ไม่ค่อยดี ธนาคารจะชะลอการปล่อยสินเชื่อใหม่ แต่ธุรกิจบัตรเครดิตและสินเชื่อส่วนบุคคล เราปล่อยวงเงินไปอยู่ในมือลูกค้าล่วงหน้า และการชำระหนี้ก็เป็นสภาพคล่องที่จะเข้ามา แต่หลังมีมาตรการพักหนี้ก็ทำให้กระแสเงินสดหยุดชะงัก ประกอบกับรายได้ของประชาชนที่ลดลงก็เข้ามากระทบการใช้จ่าย
“ตอนที่ออกมาตรการพักชำระหนี้ คือ ทุกคนตอนนั้นคิดไม่ออก ทั้งแบงก์และธนาคารแห่งประเทศไทย (ธปท.) ต้องร่วมมือกันเพื่อไม่ให้ลูกหนี้มีปัญหา พักสถานะหนี้ไว้ก่อน และจะกลับมากังวลอีกครั้งในเดือน ก.ย.-ต.ค. ว่าหนี้ที่เราแช่แข็งไว้จะเป็นอย่างไร และหลังโควิด-19 เราก็ยังคงต้องรอดูว่าจะมีคนว่างงานเท่าไร และรายได้จะกลับมาหรือไม่ เพราะตอนแรกเราไม่คิดว่า โควิดจะมาพร้อมกับการว่างงาน เพราะก่อนหน้านี้แม้เศรษฐกิจไม่ดี เราก็มีอัตราการว่างงานอยู่ในระดับต่ำไม่ถึง 1%”
จับสัญญาณลูกค้าก่อน “หนี้เน่า”
“ฐากร” อธิบายว่า ตัวเลขที่จะชี้วัดคุณภาพสินเชื่อจะอยู่หลังเดือน ต.ค.นี้ และสิ่งที่ทุกธนาคารต้องทำ คือ “เร่งปรับโครงสร้างหนี้” ซึ่งเป็นเรื่องที่แบงก์ให้ความสำคัญมาตลอดในช่วง 2-3 ปีที่ผ่านมา โดยเฉพาะหนี้ที่ไม่มีหลักประกัน ซึ่งวิธีการปรับโครงสร้างหนี้ หลัก ๆ คือการยืดหนี้ ลดดอกเบี้ย และตัดหนี้
วิธีการไม่ใช่ปล่อยให้เป็นหนี้เสียแล้วมาจัดการ ในส่วนของกรุงศรี คอนซูมเมอร์ ก็จะสำรวจสัญญาณการชำระหนี้ลูกค้า เช่น ถ้าเห็นสัญญาณการชำระหนี้ลดลง จากเดิมเคยชำระ 1 หมื่นบาท ลดลงเหลือ 8,000 บาท และลดลงต่อเนื่อง ถ้าเป็นแบบนี้เราก็จะเข้าไปเทกแอ็กชั่นก่อน เพื่อบริหารจัดการก่อน เพราะจะทำให้เรามีโอกาสได้ชำระหนี้ก่อน แม้ว่าการเจรจาปรับโครงสร้างหนี้จะต้องลดหนี้ ลดดอกเบี้ย ยังถือว่าคุ้มกว่าปล่อยให้เป็นหนี้เสีย
นอกจากนี้ “ฐากร” เล่าว่า การที่สถาบันการเงินใช้มาตรการ “ฟ้องร้อง” ยื่นโนติส ถือเป็นเพียงกลยุทธ์หนึ่งของการทวงถามหนี้ เพื่อเรียกให้ลูกหนี้เข้ามาเจรจา ซึ่งส่วนใหญ่แบงก์จะไม่ค่อยฟ้องร้อง เพราะการฟ้องร้องมีต้นทุนที่สูง เช่น ค่าธรรมเนียมศาล เฉลี่ยต้นทุนต่อรายอยู่ที่ 5,000-6,000 บาท เมื่อเทียบวงเงินสินเชื่อเครดิตและส่วนบุคคลอยู่ที่ 30,000-40,000 บาท ต่อราย ขณะที่ยังไม่รู้ว่าจะมีโอกาสได้เงินคืนหรือไม่ ดังนั้น ถ้าเป็นกลุ่มลูกหนี้วงเงินไม่เกิน 40,000 บาท ก็จะไม่ฟ้อง
ลดต้นทุน “เก็บคอ-งอเข่า-กำเงินสด”
“ฐากร” ฉายภาพว่า ช่วงโควิดทำให้ “เราได้เห็นอะไรที่ไม่เคยเห็น” เช่น เรื่องการทำงาน work from home พบว่า พนักงานก็แฮปปี้ว่าทำงานที่ไหนก็ได้ ขณะเดียวกัน องค์กรก็กลับมามองว่า “ออฟฟิศอาจไม่ต้องใหญ่เหมือนเดิม” ธุรกิจโตแต่อาจจะไม่ต้องใช้ออฟฟิศ คือ อย่างน้อยความต้องการใช้ออฟฟิศหายไป 30% “โควิดทำให้เราเห็นภาพอะไรจำเป็น และอะไรไม่จำเป็น”
สำหรับทิศทางธุรกิจการเงินหลังโควิดจะเป็นอย่างไรนั้น “ฐากร” บอกว่า ตอบยาก ธุรกิจการเงินขึ้นอยู่กับภาวะเศรษฐกิจจะไปในทิศทางไหน ตอนนี้คิดว่าทุกธุรกิจก็ต้องระมัดระวัง “เก็บคอ งอเข่า กำเงินสด”
“โควิดช่วงจังหวะที่ทุกธุรกิจและเรากำลังดูลิสต์ว่า รายการค่าใช้จ่ายที่ลดลง จะสามารถทดแทนกับรายได้ที่เสียไปหรือเปล่า เพราะธุรกิจสินเชื่อรายย่อยตอนนี้โดนแบงก์ชาติสั่งลดดอกเบี้ยไปแล้ว 2-3% กระทบรายได้ดอกเบี้ย 12-13% แต่ในแง่องค์กรเราเห็นความท้าทายที่เข้ามา ทั้งในแง่เศรษฐกิจไม่ดี regulation ก็สั่งให้ปรับลดดอกเบี้ย มีแต่ถาโถมกันมา สิ่งเดียวที่ต้องทำ คือ การครีเอตหาลูกค้าใหม่ ดูแลลูกค้าเดิม และทำเรื่องการประหยัดขององค์กรให้ได้ ทุกธุรกิจจะสามารถไปรอด”
“การสื่อสาร” หัวใจบริหารองค์กร
สำหรับประสบการณ์นั่งเก้าอี้ซีอีโอ 7-8 ปีที่ผ่านมา “ฐากร” เล่าว่า หลักการบริหารองค์กร คือ คิดอยู่เสมอว่า หากมองย้อนกลับไปในตอนที่ตัวเองเป็นพนักงานตัวเล็ก ๆ และมองไปยังคนที่สูงกว่า มีอะไรบ้างที่ “เราจะไม่ทำตาม” และ “ที่ควรทำ” ซึ่งก็สรุปออกได้ 2-3 เรื่อง 1.”การสื่อสาร” เป็นเรื่องสำคัญ เพื่อที่จะให้พนักงานเข้าใจถึงทิศทางขององค์กร เราจึงมีการจัด town hall พูดคุยกับพนักงาน 3,000-4,000 คน ปีละ 1-2 ครั้ง รวมถึงการสื่อสารแบบรายวัน รายเดือน รายไตรมาส และรายปีและที่สำคัญ ต้องเป็นการสื่อสารแบบ 2 ทาง
2.การปิดช่องว่างระหว่างผู้บริหารและพนักงาน ซึ่งสามารถคุยพูดตอบโต้กับเราได้ และ 3.ทำ skip level ให้พนักงานทุกระดับได้มีโอกาสพบปะพูดคุยกัน ตั้งแต่ระดับซีอีโอลงมาถึงพนักงานได้เลย เราจึงมีการจัดกิจกรรม “จิบกาแฟแก้ปัญหากับฐากร” เพราะองค์กรใหญ่ ปัญหาจะเยอะ
ดังนั้น เพื่อปิดช่องว่างพนักงาน จึงเป็นที่มาของการเขียนสารถึงพนักงานผ่าน “วันจันทร์หรรษา” เพื่อกระตุ้นการทำงานในเช้าวันจันทร์ และใส่ positive energy ในการเริ่มต้นการทำงาน และ”ศุกร์สุขจุงเบย” ในวันสุดสัปดาห์
“ฐากร ปิยะพันธ์” สรุปเคล็ดลับการบริหารของตัวเอง ในช่วงเวลา 8 ปี บนเก้าอี้ซีอีโอกรุงศรี คอนซูมเมอร์ คือ 1.สื่อสาร 2.รับฟัง 3.แก้ปัญหา และ 4.ให้กำลังใจ และ “อย่าทำให้ลูกน้องรักเรา แต่ต้องทำให้ลูกน้องรักองค์กร”