
KTC กางแผนครึ่งปีหลัง ปั๊มสินเชื่อบุคคลโตฝ่าเงินเฟ้อ
สัมภาษณ์
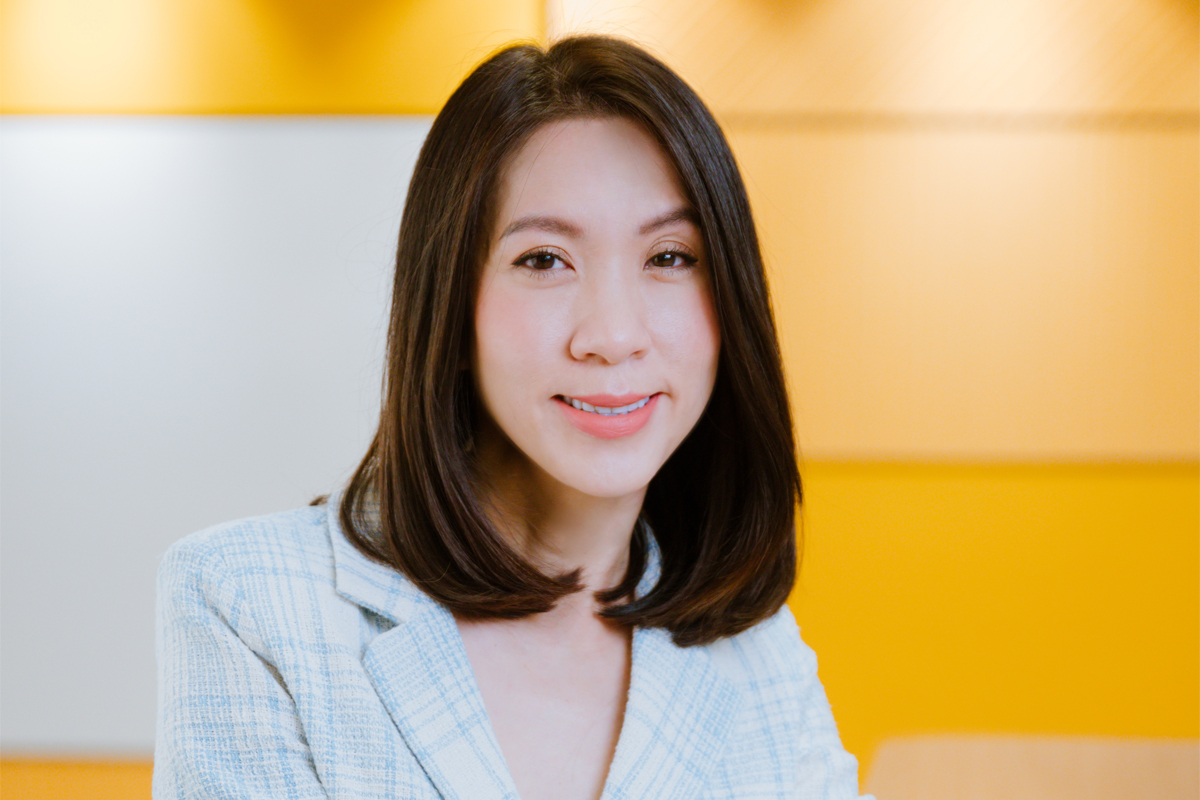
ธุรกิจสินเชื่อส่วนบุคคล (พีโลน) ดูจะขยายตัวได้ดีขึ้นตามการฟื้นตัวของเศรษฐกิจ แต่ก็มีปัจจัยท้าทายที่สำคัญ จากภาวะเงินเฟ้อดอกเบี้ยขาขึ้น และหนี้ครัวเรือนที่อยู่ระดับสูง ล่าสุด “พิชามน จิตรเป็นธรรม” ผู้ช่วยประธานเจ้าหน้าที่บริหาร ธุรกิจสินเชื่อบุคคล บมจ.บัตรกรุงไทย (เคทีซี) ได้ให้สัมภาษณ์สื่อมวลชน สะท้อนแนวโน้มและทิศทางธุรกิจสินเชื่อส่วนบุคคลในช่วงที่เหลือของปีนี้
จับตาเงินเฟ้อกระทบกำลังซื้อ
“สินเชื่อส่วนบุคคลปีนี้ยังมีทั้งปัจจัยบวก และปัจจัยลบที่ต้องติดตาม โดยปัจจัยบวกจะเป็นเรื่องการทยอยฟื้นตัวของเศรษฐกิจ ทยอยคลายล็อกดาวน์ และเปิดประเทศ ทำให้มีนักท่องเที่ยวเดินทางเข้ามา ทำให้จากเดิมที่ธุรกิจเคยถูกแช่แข็ง ก็ทยอยกลับมาเปิด ทำให้มีรายได้กลับเข้ามา เป็นผลดีต่อยอดการใช้จ่าย (spending) ที่ดีขึ้น รวมถึงช่วงเทศกาลต่าง ๆ เช่น สงกรานต์ และเปิดเทอม ก็หนุนความต้องการสินเชื่อมากขึ้น ส่วนปัจจัยลบจะเป็นเรื่องเงินเฟ้อ ที่เร่งตัวสูงขึ้นในรอบ 13 ปี ส่งผลให้ราคาสินค้าและบริการ และต้นทุนขนส่งต่าง ๆ ปรับเพิ่มขึ้น ทำให้เงินเดือนโตไม่ทันเงินเฟ้อ โดยเฉพาะกลุ่มรายได้ระดับล่างถึงปานกลาง อาจถูกกระทบ แตกต่างจากกลุ่มรายได้ระดับบน” นางสาวพิชามนกล่าว
ต้องการสินเชื่อหมุนเวียนพุ่ง
อย่างไรก็ดี ภาวะเงินเฟ้อส่วนหนึ่งก็ทำให้มีความต้องการใช้วงเงินหมุนเวียนในชีวิตประจำวันเพิ่มขึ้น แต่อีกส่วนก็อาจจะกระทบความสามารถการจ่ายคืนหนี้ อย่างไรก็ดี เคทีซียังไม่มีนโยบายปรับเกณฑ์รายได้ขั้นต่ำในการอนุมัติสินเชื่อ โดยยังคงขั้นต่ำไว้ที่ 1.2 หมื่นบาทต่อเดือน เนื่องจากเกรงว่าหากเพิ่มฐานรายได้จะเป็นการปิดกั้นกลุ่มรายได้ต่ำ ทำให้กลุ่มนี้ออกไปสู่นอกระบบได้
“เงินเฟ้อส่งผลต่อผู้กู้ ทั้งการใช้สินเชื่อที่เพิ่มขึ้นและความสามารถการใช้หนี้ที่อาจถูกกระทบได้ ซึ่งในส่วนสินเชื่อ เราเห็นสัญญาณความต้องการใช้สินเชื่อในเดือน พ.ค.มีมากขึ้น และมีความจำเป็นต้องเบิกถอนเงินสดโตขึ้น 7-8% จากสิ้นปีก่อน โดยเราจับตาดูเรื่องกำลังการจ่ายคืนด้วย ซึ่งตอนนี้ลูกค้ายังมีกำลังจ่ายอยู่ จากเกณฑ์ชำระขั้นต่ำที่กำหนดไว้ที่ 3% แต่พอร์ตเราชำระอยู่ที่ 11-12% ทั้งก่อนและหลังโควิด-19”
งัดแคมเปญดอกต่ำดึงลูกค้าใหม่
สำหรับเป้าหมายการดำเนินธุรกิจปีนี้ “พิชามน” กล่าวว่า เคทีซีตั้งเป้าเพิ่มลูกค้าใหม่ 1.06 แสนราย จากเดือน มี.ค. 2565 ฐานลูกค้าอยู่ที่ 7.5 แสนราย มียอดสินเชื่อคงค้างอยู่ที่ 2.91 หมื่นล้านบาท คาดว่าจะโตได้ 7% โดยกลยุทธ์จะให้ความสำคัญกับลูกค้าใหม่และรักษาฐานลูกค้าเดิมมากขึ้น ซึ่งสำหรับลูกค้าใหม่จะมีแคมเปญดอกเบี้ยต่ำ 0.92% ต่อเดือน ผ่อนนาน 36 เดือน เพื่อเชิญชวนลูกค้าเข้ามาใช้บริการ
ส่วนลูกค้าเก่าจะพยายามรักษาไว้ โดยเสนอวงเงินตามที่ลูกค้าต้องการ พร้อมมีแคมเปญเคลียร์หนี้ที่จัดมาแล้ว 13 ครั้ง มูลค่า 36 ล้านบาท หรือจำนวน 4,900 ราย และพยายามกระตุ้นให้ลูกค้าที่ไม่ค่อยใช้บริการหันมาใช้บริการผ่านแคมเปญจูงใจ เช่น ข้อเสนอลดดอกเบี้ย เป็นต้น ซึ่งปัจจุบันมีบัตรที่ใช้งานสม่ำเสมอ (active) อยู่ 65% และไม่ได้ใช้บริการ (inactive) ราว 35%
“ภาพการแข่งขันปีนี้ยังคงดุเดือด และทุกค่ายก็มีนโยบายการหาลูกค้าใหม่ต่อเนื่องผ่านโปรโมชั่น ไม่ว่าจะมีโควิดหรือไม่มี เคทีซีก็ต้องแข่งขัน โดยจะเน้นเรื่องการอนุมัติเร็วผ่านดิจิทัล e-Application นอกเหนือจากเรื่องของราคาดอกเบี้ย และเรามีช่องทางรับสมัครผ่านธนาคารกรุงไทยกว่า 1,000 สาขา ตลอดจนตัวแทนขาย outsource สาขา ผ่าน KTC Touch และพันธมิตรออนไลน์”
ส่งบัตร “เคทีซี พราว” ชิงตลาด
ทั้งนี้ เคทีซีได้พัฒนาบัตร “เคทีซี พราว มาสเตอร์การ์ด” โดยเพิ่มฟีเจอร์ที่ตอบโจทย์ลูกค้าในยุคปัจจุบัน ซึ่งจากเดิมจะเป็นบัตรกดเงินสดผ่านตู้เอทีเอ็ม ก็ได้เพิ่มการโอนเงินเข้าบัญชีธนาคารที่ลูกค้าผูกบัญชีโมบายแบงกิ้งไว้ได้ถึง 15 ธนาคารแบบเรียลไทม์ และยังสามารถผ่อนชำระสินค้าและบริการได้ 0% นานสูงสุด 36 เดือน มีฟังก์ชั่นแตะจ่าย (pay wave) และช็อปปิ้งออนไลน์ ซึ่งจะมีส่วนลดร้านค้าพันธมิตรอีกด้วย
“คาดว่าภายในสิ้นปีนี้จะมีลูกค้าสนใจสมัคร 4.5 หมื่นใบ โดยเราตั้งเป้ามียอดใช้จ่ายราว 10% จากยอดใบใหม่ รวมถึงจะมีการอัพเกรดบัตรลูกค้าเก่าอีก 3.9 แสนใบมาเป็นบัตร ‘เคทีซี พราว มาสเตอร์การ์ด’ ด้วย”
ปลดล็อกกลุ่มเสี่ยงยอดอนุมัติฟื้น
“พิชามน” กล่าวด้วยว่า ในช่วง 2-3 ปีที่ผ่านมา ที่มีการระบาดของโควิด บริษัทเน้นการบริหารคุณภาพพอร์ตสินเชื่อ คุมเข้มในกลุ่มที่มีความเสี่ยงและได้รับผลกระทบ เช่น กลุ่มที่อยู่ในธุรกิจบริการ โรงแรม ร้านอาหาร ทำให้อัตราการอนุมัติ (approval rate) ต่ำกว่า 20% แต่ปัจจุบันจากสถานการณ์ที่ทยอยปรับตัวดีขึ้น บริษัทผ่อนปรนมากขึ้น ส่งผลให้ยอดอนุมัติขึ้นมาสูงกว่า 30% แล้วในตอนนี้
“จากความเข้มงวดก่อนหน้านี้ ประกอบกับทีมงานติดตามทวงถามหนี้ (collection) ที่มีประสิทธิภาพ ส่งผลให้หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ค่อนข้างต่ำ โดย ณ เดือน มี.ค. 2565 เอ็นพีแอลอยู่ที่ 2.6% ลดลงจากสิ้นปี 2564 ที่อยู่ที่ 2.9% ซึ่งปีนี้จะพยายามให้อยู่ในระดับดังกล่าว”