


สตง. ตรวจ อบจ.เชียงใหม่–เชียงราย พบอาคาร 25% ถูกปล่อยร้าง–ใช้ไม่คุ้ม
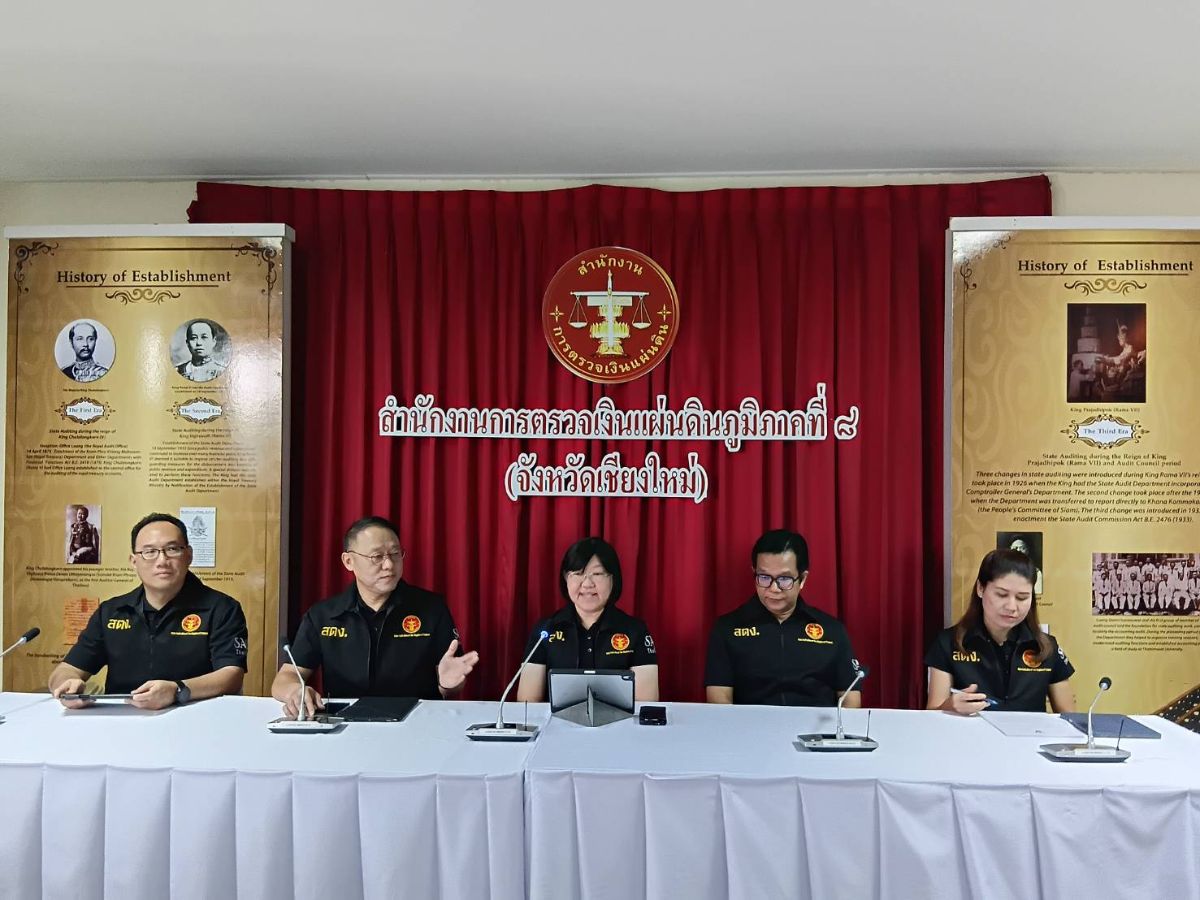
สตง. เปิดผลตรวจอาคารสาธารณะ อบจ. เชียงใหม่ และเชียงราย วงเงินรวมกว่า 550 ล้านบาท พบสุ่มตรวจ 66 แห่ง มีถึง 1 ใน 4 ใช้งานไม่เต็มศักยภาพ บางแห่งชำรุดขาดคนดูแล จี้เร่งปรับระบบบริหารจัดการ เปลี่ยนงบก่อสร้างเป็นประโยชน์ประชาชนจริง
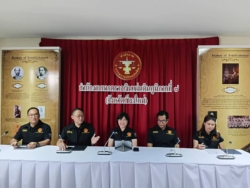
นางสาวพุทธชาต ตันหยง ผู้ตรวจเงินแผ่นดิน สำนักงานการตรวจเงินแผ่นดินภูมิภาคที่ 8 (จังหวัดเชียงใหม่) เปิดเผยว่า สำนักงานการตรวจเงินแผ่นดินภูมิภาคที่ 8 (จังหวัดเชียงใหม่) ได้ทำการตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการบริหารจัดการอาคารสาธารณะขององค์การบริหารส่วนจังหวัด (อบจ.) ใน 2 พื้นที่คือ จังหวัดเชียงใหม่และเชียงราย โดยมุ่งเน้นประเมินว่า งบประมาณแผ่นดินที่ใช้ไปกับโครงสร้างพื้นฐานเหล่านี้ นำไปสู่การใช้งานที่คุ้มค่า มีความพร้อม และเกิดประโยชน์สูงสุดต่อประชาชนหรือไม่
โดยจากการรวบรวมข้อมูลในพื้นที่ อบจ. เชียงใหม่ และ อบจ. เชียงราย พบว่า มีอาคารสาธารณะอยู่ในขอบเขตการตรวจสอบรวม 227 แห่ง คิดเป็นวงเงินงบประมาณก่อสร้างรวมราว 554.02 ล้านบาท ซึ่ง สตง. ได้คัดเลือกอาคารจำนวน 66 แห่ง เพื่อลงพื้นที่สุ่มตรวจอย่างละเอียด โดยพิจารณาจากปัจจัยความเสี่ยง วงเงินลงทุน และลักษณะโครงการ
พบอาคาร 17 แห่งสุ่มเสี่ยง “สูญเปล่า”
นางสาวพุทธชาต กล่าวว่า ผลการลงพื้นที่พบว่า มีอาคารมากถึง 17 แห่ง หรือคิดเป็นร้อยละ 25.76 ของจำนวนที่ลงตรวจ ไม่สามารถใช้ประโยชน์ได้เต็มศักยภาพตามวัตถุประสงค์ที่วางไว้ โดยแบ่งเป็นจำแนกตามพื้นที่ ดังนี้
1.อบจ. เชียงใหม่ ลงตรวจ 23 แห่ง พบปัญหา 5 แห่ง (ร้อยละ 21.74) โดยเป็นอาคารที่ไม่ได้ใช้ประโยชน์เลย 4 แห่ง และใช้ประโยชน์เพียงบางส่วน 1 แห่ง
2.อบจ. เชียงราย ลงตรวจ 43 แห่ง พบปัญหา 12 แห่ง (ร้อยละ 27.91) โดยเป็นอาคารที่ไม่ได้ใช้ประโยชน์เลย 8 แห่ง และใช้ประโยชน์เพียงบางส่วน 4 แห่ง
แนะรื้อระบบบริหารจัดการ
นางสาวพุทธชาต กล่าวเพิ่มเติมว่า สาเหตุสำคัญของปัญหาดังกล่าวเกิดจากหลายปัจจัยเกาะเกี่ยวกัน ตั้งแต่การวางแผนที่ไม่รอบคอบ การขาดแคลนระบบติดตามตรวจสอบสภาพอาคาร ตลอดจนการขาดความชัดเจนเรื่องการส่งมอบและระบุตัวผู้รับผิดชอบภายหลังสร้างเสร็จ ส่งผลให้อาคารและครุภัณฑ์หลายแห่งชำรุดทรุดโทรมก่อนเวลาอันควร และอาจทำให้รัฐต้องเสียเงินซ่อมแซมซ้ำซ้อน
เพื่อแก้ไขปัญหาระยะยาว สตง. จึงเสนอแนะให้หน่วยงานที่เกี่ยวข้องจัดทำแผนการบริหารจัดการอาคารที่ครอบคลุมตลอดวงจรชีวิต (Life Cycle) ตั้งแต่การเตรียมความพร้อมก่อนสร้าง การวางแผนใช้ประโยชน์ ระบบบำรุงรักษา ไปจนถึงการส่งมอบและการทำฐานข้อมูลทรัพย์สินให้เป็นปัจจุบัน
ทั้งนี้ การก่อสร้างแล้วเสร็จเป็นเพียงจุดเริ่มต้นของการบริหารทรัพย์สินภาครัฐ สาระสำคัญของการตรวจสอบครั้งนี้จึงอยู่ที่การทำให้การลงทุนด้านอาคารสาธารณะสามารถเปลี่ยนจากงบประมาณที่ใช้ในการก่อสร้างไปสู่บริการและประโยชน์ที่ประชาชนได้รับอย่างแท้จริง