

หนี้เสียอสังหาฯเกาหลีใต้ สะเทือนยักษ์ “สหกรณ์เครดิต” เพิ่มความเสี่ยง non-bank
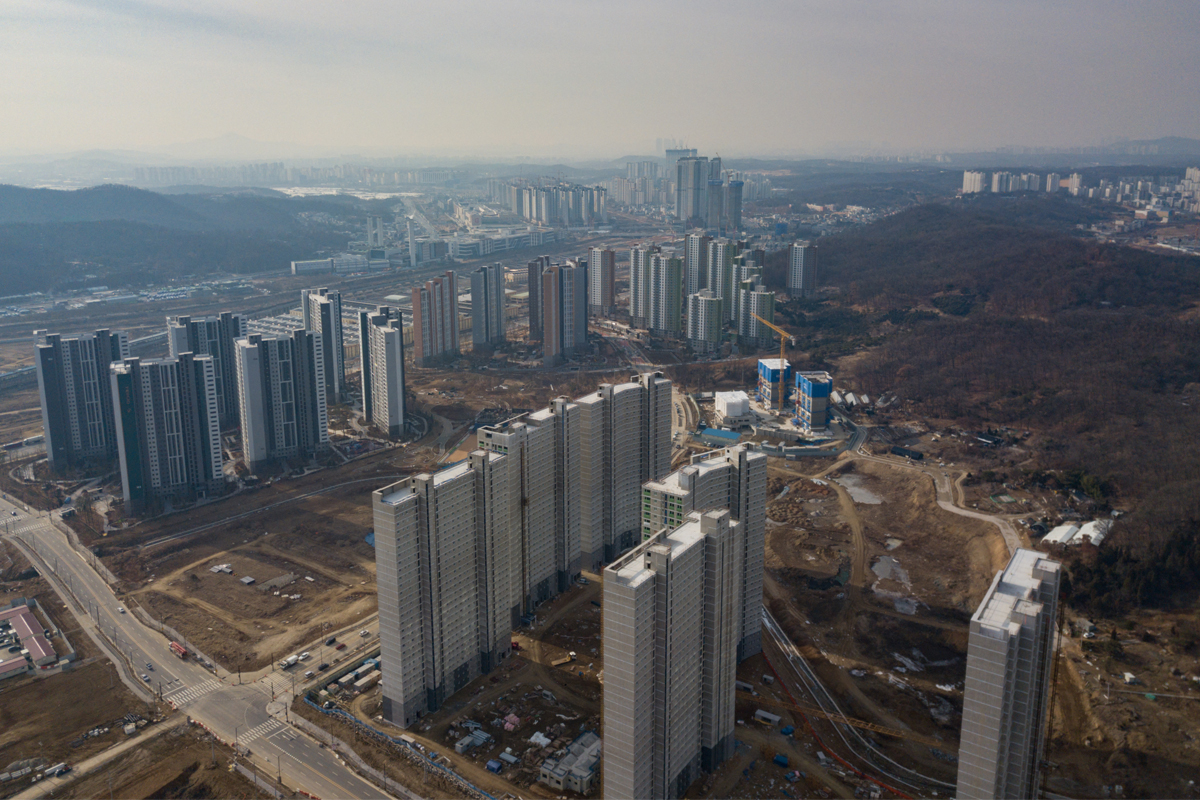
กลุ่มสถาบันการเงินที่ไม่ใช่ธนาคาร (non-bank) ในเกาหลีใต้กำลังเผชิญความเสี่ยง “หนี้เสีย” มากขึ้น เนื่องจากอัตราดอกเบี้ยที่เพิ่มสูงขึ้นทำให้เป็นการยากที่ผู้กู้ยืมจะสามารถชำระหนี้ได้ตามปกติ และสถาบันการเงินจำนวนมากพบว่าอัตราการค้างชำระหนี้เพิ่มขึ้น
ความกังวลเกี่ยวกับความเสี่ยงหนี้เสียของกลุ่มน็อนแบงก์ในเกาหลีใต้เพิ่มขึ้นหลังจากที่ “MG Community Credit Cooperatives” หรือ MGCCC สหกรณ์เครดิตซึ่งเป็นหนึ่งในผู้ให้กู้รายใหญ่ในเกาหลีใต้ ที่มีขนาดใกล้เคียงกับธนาคารใหญ่ที่สุดของประเทศต้องปิดสาขาเมื่อเดือน ก.ค.ที่ผ่านมา เนื่องจากผลประกอบการขาดทุน 60,000 ล้านวอน (ประมาณ 1,575 ล้านบาท) จากสินเชื่อที่เกี่ยวข้องกับภาคอสังหาริมทรัพย์ ส่งผลให้ลูกค้าที่ฝากเงินกับ MGCCC แห่ถอนเงินออก
MGCCC เปิดเผยว่า ณ สิ้นเดือนมิถุนายน 2023 อัตราการหนี้ผิดนัดชำระของบริษัทอยู่ที่ 6.18% เพิ่มขึ้นจากอัตรา 3.59% เมื่อปลายปี 2022
ทั้งนี้ MGCCC มีสาขารวมกว่า 1,200 แห่ง มีประชากรกว่า 40% ในประเทศเกาหลีใต้ใช้บริการ ช่วงทศวรรษที่ผ่านมา สินทรัพย์รวมของ MGCCC เพิ่มขึ้นเกือบสามเท่า โดยมีมูลค่าอยู่ที่ 284 ล้านล้านวอน (ประมาณ 12.66 ล้านล้านบาท) ในปี 2022 เนื่องจากสิทธิประโยชน์ทางภาษีและอัตราดอกเบี้ยที่สูงกว่าธนาคาร ดึงดูดใจประชาชนนำเงินมาลงทุนกับสหกรณ์เครดิตแห่งนี้
เมื่อเกิดเหตุดังกล่าว ผู้กำหนดนโยบายของเกาหลีใต้ได้ดำเนินการเพื่อป้องกันไม่ให้ปัญหาที่เกิดกับสหกรณ์เครดิตลุกลาม โดยธนาคารกลางเกาหลีใต้ (BOK) และรัฐบาลได้จัดสรรเงินทุนมูลค่า 190 ล้านล้านวอน (ประมาณ 4.99 ล้านล้านบาท) ให้แก่ตลาดสินเชื่อและตลาดอสังหาริมทรัพย์ เพื่อเพิ่มความเชื่อมั่นของนักลงทุน แต่ความกังวลของสถาบันการเงินทั้งหลายก็ยังคงอยู่ เห็นได้จากอัตราดอกเบี้ยของสินเชื่อของสถาบันการเงินบางรายที่เพิ่มขึ้นเมื่อเร็ว ๆ นี้
“พัค ซุนยอง” (Park Sunyoung) รองศาสตราจารย์แห่งมหาวิทยาลัยทงกุก ในกรุงโซล เกาหลีใต้ แสดงความเห็นว่า การดำเนินการกับสหกรณ์เครดิตบางแห่งแสดงถึงความล้มเหลวโดยสิ้นเชิงของรัฐบาลและหน่วยงานกำกับดูแล ในการตรวจสอบความเสี่ยงด้านสินเชื่อของสหกรณ์เครดิตนั้น และเธอบอกว่า MGCCC อาจมีความเสี่ยงสูงสุดต่อความล้มเหลวที่เกี่ยวข้องกับ project financing หรือสินเชื่อโครงการ เพื่อให้กู้ยืมในช่วงที่ภาคอสังหาริมทรัพย์เฟื่องฟูสุดขีดในปี 2020
ด้าน “ฮาราลด์ ฟิงเกอร์” (Harald Finger) หัวหน้าแผนกของกองทุนการเงินระหว่างประเทศ (IMF) ซึ่งดูแลเกาหลีใต้บอกกับ “บลูมเบิร์ก” ว่า ความเสี่ยงด้านเสถียรภาพทางการเงินเพิ่มขึ้นในเกาหลีใต้ ท่ามกลางอัตราดอกเบี้ยที่สูงขึ้น เช่นกันกับในอีกหลายประเทศ “กระเป๋าสตางค์อันเปราะบาง” กำลังเกิดขึ้นในบางส่วนของระบบการเงิน โดยเฉพาะอย่างยิ่งกับสถาบันการเงินที่ไม่ใช่ธนาคาร ซึ่งมีความเสี่ยงสูงจากการปล่อยกู้ภาคอสังหาริมทรัพย์
ฟิงเกอร์กล่าวอีกว่า การตอบสนองเชิงนโยบายอย่างรวดเร็วทำให้ตลาดการเงินมีเสถียรภาพ และบรรเทาการไหลออกของเงินฝากจากสหกรณ์ชุมชนที่มีปัญหา แต่ความเสี่ยงด้านเครดิตยังคงเพิ่มขึ้นสำหรับหลักทรัพย์คุณภาพต่ำ และสถาบันการเงินที่ไม่ใช่ธนาคาร (NBFI) บางส่วนที่ให้สินเชื่อที่เกี่ยวข้องกับภาคอสังหาริมทรัพย์
“ภาคอสังหาริมทรัพย์มีความสำคัญเชิงระบบในเกาหลีใต้ โดยสินเชื่อภาคอสังหาริมทรัพย์ทั้งหมดคิดเป็นสัดส่วนประมาณ 125% ของจีดีพี (ณ เดือนกันยายน 2022) ภาระหนี้ที่สูงและสัดส่วนหนี้สินที่มีอัตราดอกเบี้ยลอยตัวสูง ทำให้ภาคส่วนนี้มีความเปราะบางต่อการปรับขึ้นอัตราดอกเบี้ย”
อย่างไรก็ตาม สำหรับภาคธนาคารนั้น ฟิงเกอร์มองว่าธนาคารในเกาหลีใต้มีความยืดหยุ่น สามารถรับมือสถานการณ์ความตึงเครียดทางการเงินที่เกิดขึ้นได้ เป็นผลมาจากการมีกฎเกณฑ์ข้อบังคับที่รอบคอบ-ระมัดระวัง และเงินกองทุนส่วนเพิ่ม (capital buffer) ซึ่งมีนัยสำคัญ