

ธปท.เผย Q1/67 สินเชื่อ “รถยนต์-บ้าน” วูบ รับแบงก์เข้มปล่อยกู้-คุมหนี้เสีย
ธปท.เผยผลประกอบการไตรมาสที่ 1/67 ธนาคารพาณิชย์มีกำไรสุทธิ 6.8 หมื่นล้านบาท ค่าใช้จ่าย-สำรองลด ด้านส่วนต่างดอกเบี้ย NIM อยู่ที่ 3.02% ชะลอลงจากต้นทุนเงินฝากเพิ่ม ด้านสินเชื่อรวมขยายตัว 0.7% จากยอดคืนหนี้ลดลง ส่วนสินเชื่อรายย่อยหดตัวทุกประเภท ชี้ “รถยนต์-บ้าน” เหตุแบงก์เข้มงวดปล่อยสินเชื่อ-คุมหนี้เสีย
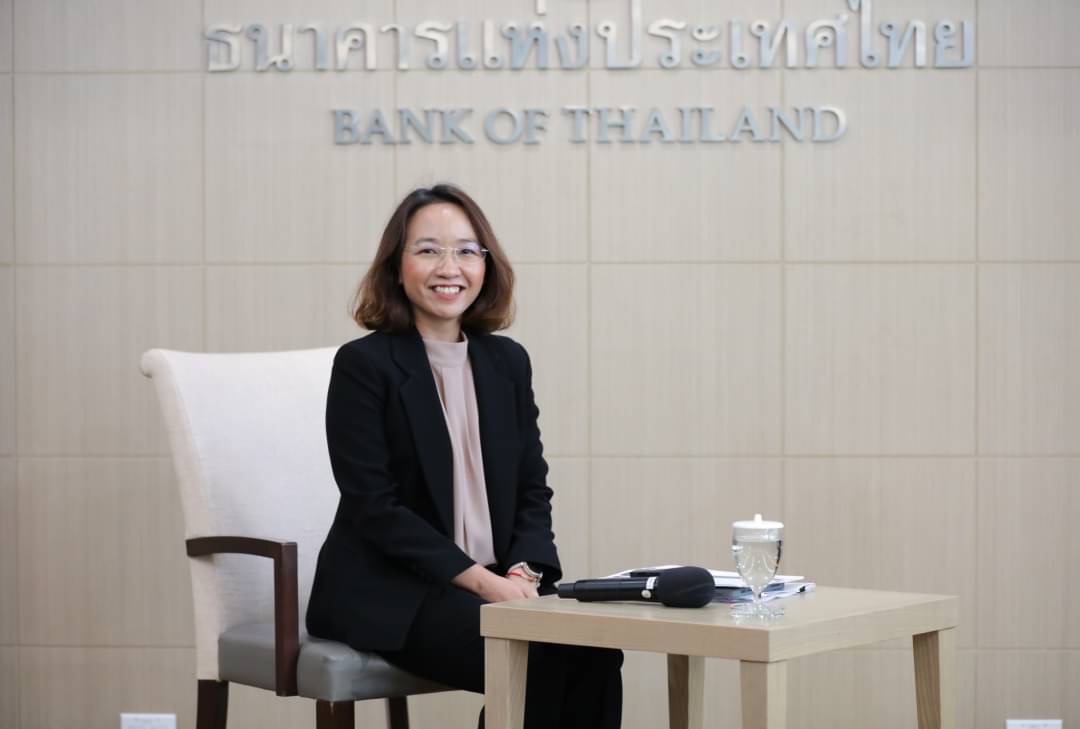
วันที่ 21 พฤษภาคม 2567 นางสาวอัจจนา ล่ำซำ ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลองและวิเคราะห์ความเสี่ยงสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า ภาพรวมธนาคารพาณิชย์ผลประกอบการไตรมาสที่ 1/2567 ของระบบธนาคารพาณิชย์ปรับตัวดีขึ้นจากไตรมาสก่อน โดยมีกำไรสุทธิ 6.8 หมื่นล้านบาท เป็นผลมาจากค่าใช้จ่ายในการดำเนินงานลดลง ทั้งทางด้าน Marketing Cost และค่าใช้จ่ายสำรองที่ลดลง
ขณะที่รายได้ดอกเบี้ยสุทธิปรับลดลงตามต้นทุนเงินฝากที่ปรับสูงขึ้น ส่งผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ปรับลดลงจาก 3.17% ในไตรมาสที่ 4/2566 ลงมาอยู่ที่ 3.02% ในไตรมาสที่ 1/2567 ขณะที่สัดส่วนของ ROE และ ROA ปรับเพิ่มขึ้น จากค่าใช้จ่ายที่ปรับลดลง อย่างไรก็ดี หากเทียบในประเทศในอาเซียน ROA ยังต่ำกว่าในหลายประเทศ และต่ำกว่าในหลายอุตสาหกรรม
ทั้งนี้ หากดูเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS) อยู่ที่ 20.1% สภาพคล่อง (LCR) อยู่ที่ 102.5% และเงินสำรองต่อสินเชื่อด้อยคุณภาพอยู่ที่ 176.1% เป็นมาผลมาจากสินเชื่อด้อยคุณภาพลง โดยหนี้ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ปรับเพิ่มขึ้นมาอยู่ที่ 5.02 แสนล้านบาท หรืออยู่ที่ 2.74% ต่อสินเชื่อรวม เพิ่มขึ้นโดยหลักจากสินเชื่อธุรกิจอยู่ที่ 2.64% เพิ่มจาก 2.57% ซึ่งส่วนหนึ่งเป็นผลจากการจัดชั้นเชิงคุณภาพ และสินเชื่ออุปโภคบริโภคเพิ่มจาก 2.88% เป็น 2.99% โดยเป็นการเพิ่มทุกประเภทสินเชื่อ
“ภาพรวมระบบธนาคารพาณิชย์ในไตรมาสที่ 1/67 มีเสถียรภาพ เงินกองทุนมั่นคง สภาพคล่องอยู่ในระดับสูง สินเชื่อขยายตัวหลังจากติดลบ 2 ไตรมาส ตั้งแต่ไตรมาสที่ 2/66 โดยเรายังคงเห็นภาพหนี้เสียเพิ่มขึ้น แต่ไม่ได้ในอัตราก้าวกระโดด และยังอยู่ในความสามารถในการบริหารจัดการ อย่างไรก็ดี เรายังคงติดตามหนี้เสียในกลุ่ม SSME และกลุ่มเปราะบาง”
สำหรับอัตราการเติบโตสินเชื่อในไตรมาสที่ 1/2567 ภาพรวมขยายตัวอยู่ที่ 0.7% ซึ่งมาจากสินเชื่อธุรกิจขยายตัว 0.4% ส่วนหนึ่งมาจากการชำระคืนหนี้ของภาครัฐลดลง หากดูการเติบโตสินเชื่อขนาดใหญ่อยู่ที่ 3.3% มาจากกลุ่มอาหารและปิโตรเคมี ส่วนสินเชื่อธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) หดตัวอยู่ที่ -5.1% ซึ่งมีสัญญาณที่ดีขึ้น โดยยังมีเม็ดเงินใหม่เข้าสู่ระบบ แต่ยอดการชำระคืนยังสูงกว่า
ขณะที่สินเชื่ออุปโภคบริโภคเติบโต 1.1% ชะลอลงจากไตรมาสก่อนที่อยู่ 2.3% โดยเป็นการชะลอตัวลงในทุกประเภทสินเชื่อ โดยสินเชื่อรถยนต์หดตัว -3.0% จากไตรมาสก่อนอยู่ที่ -0.4% เป็นผลมาจากธนาคารพาณิชย์เข้มงวดในการปล่อยสินเชื่อ ซึ่งเป็นผลมาจากสินเชื่อมีการด้อยคุณภาพลง และความต้องการสินเชื่อไม่มาก สอดคล้องกับยอดขายรถยนต์ที่ปรับตัวลดลง
เช่นเดียวกับสินเชื่อที่อยู่อาศัยขยายตัว 1% ชะลอลงจากไตรมาสก่อนที่อยู่ 1.3% เป็นผลมาจากธนาคารพาณิชย์เพิ่มความระมัดระวังมากขึ้น และความต้องการซื้อบ้านน้อยลง ซึ่งเป็นกลุ่มรายได้ปานกลางถึงต่ำ ลราคาบ้านต่ำกว่า 5 ล้านบาท โดยในส่วนของบัตรเครดิตเติบโตอยู่ที่ 0.2% จาก 2.6% ซึ่งเป็นไปตามฤดูกาลที่ไตรมาสที่ 4/2566 จะมียอดการใช้จ่ายผ่านบัตรค่อนข้างสูง
“สินเชื่อเอสเอ็มอีที่การเติบโตหดตัว -5.1% เป็นการติดลบต่อเนื่องมาหลายปี ตั้งแต่ก่อนโควิด-19 และจะกลับมาเป็นบวกในช่วงโควิด-19 ซึ่งเป็นผลจากมาตรการฟื้นฟู และการช่วยเหลือต่าง ๆ ซึ่งสินเชื่อเอสเอ็มอียังคงมีปัญหาการเข้าไม่ถึงสินเชื่อ
ส่วนหนึ่งเป็นผลมาจากข้อมูล หรืองบการเงินไม่สมบูรณ์ หลักประกันหมด ซึ่งภายใต้การพูดคุยร่วมกับกระทรวงการคลังและหน่วยงานที่เกี่ยวข้องจะคุยกันในพาสของ Credit Guarantee โดยอาจจะมีการใช้ข้อมูล Open Data ส่วนแนวทางการผ่อนเกณฑ์การให้สินเชื่อเพื่อให้เข้าถึงสินเชื่อคงไม่ได้มีแนวทางนั้น ทำให้เราจึงยังไม่นำเกณฑ์ภาระหนี้ต่อรายได้ (DSR) มาบังคับใช้ เพื่อจะรอจังหวะการฟื้นตัวของเศรษฐกิจและเวลาที่เหมาะสม”