
จับตาสถานการณ์ตลาดรถยนต์ไทย โค้งสุดท้ายปี 2567 ถึงแนวโน้มปี 2568
คอลัมน์ : วีระยา ทองเสือ
ผู้เขียน : ศูนย์วิจัย Krungthai COMPASS
ตลาดรถยนต์ไทยกำลังเผชิญภาวะหดตัวอย่างรุนแรง เห็นได้ชัดจากยอดขายรถยนต์สะสมในช่วง 9 เดือนแรกของปี 2567 มีจำนวนเพียง 4.4 แสนคัน ลดลงจากปีก่อนหน้าถึง -25% YOY โดยส่วนใหญ่เป็นการหดตัวจากยอดขายรถยนต์ในกลุ่ม Commercial Car ที่หายไปกว่า 1.10 แสนคัน (-38% YOY) ส่วนหนึ่งเป็นผลมาจากการหดตัวของภาคก่อสร้าง จึงทำให้ความต้องการใช้รถกระบะและรถบรรทุกได้รับผลกระทบตามกันไปด้วย
สำหรับรถยนต์นั่งส่วนบุคคล พบว่า หดตัว -13% YOY หรือลดลงไปราว 3.8 หมื่นคัน โดยแม้ผู้บริโภคจะยังให้ความนิยมกับกระแส BEV อย่างต่อเนื่อง และทำให้ยอดขายยังขยายตัวได้ 7% YOY หรือเพิ่มขึ้นราว 3,500-3,600 คัน จากปีที่ผ่านมา แต่ยังไม่สามารถชดเชยกับการหดตัวของกลุ่มรถยนต์นั่งอื่น ๆ ที่หดตัวสูงถึง -17% YOY ได้
และเมื่อพิจารณาลงลึกเป็นรายพื้นที่ พบว่า ยอดจดทะเบียนรถยนต์ใหม่หดตัวในทุกภูมิภาค โดยมีข้อสังเกตว่า ยอดจดทะเบียนในส่วนภูมิภาคหดตัวหนักกว่าพื้นที่ กทม. และปริมณฑล อย่างเห็นได้ชัด
Krungthai COMPASS มีมุมมองต่อยอดขายรถยนต์ไทยในปี 2567-68 อาจอยู่ในระดับต่ำเพียงปีละ 6.0-6.1 แสนคัน น้อยกว่าค่าเฉลี่ยในอดีต (ปี 2564-66) ที่ 7.9 แสนคัน อยู่เกือบ 25%
โดยสาเหตุหลักที่ทำให้ยอดขายรถยนต์ติดลบหนัก ส่วนหนึ่งเป็นผลจาก 1) กำลังซื้อของผู้บริโภคที่ได้รับผลกระทบจากภาวะเศรษฐกิจที่ฟื้นตัวได้ไม่เต็มที่ และบางส่วนกำลังประสบปัญหาขาดสภาพคล่อง ส่งผลให้ผู้บริโภคระมัดระวังในการใช้จ่าย นอกจากนี้ 2) ภาวะหนี้ครัวเรือนที่อยู่ในระดับสูง ปัญหาหนี้เสีย และคุณภาพของผู้กู้ก็เป็นปัจจัยที่ส่งผลกระทบโดยตรงต่อยอดจำหน่ายรถยนต์เช่นเดียวกัน
ยอดขายรถยนต์ที่หดตัวรุนแรงจะส่งผลกระทบต่อเนื่องไปยังธุรกิจอื่น ๆ ที่อยู่ใน Supply Chain ของอุตสาหกรรมยานยนต์ ทั้งในแง่ของ 1) การทำกำไรของดีลเลอร์รถยนต์อาจมีปัญหาได้ หากรายได้จากการขายรถยนต์ปรับตัวลงรุนแรง
โดยมีข้อสังเกตว่า ดีลเลอร์ที่จำหน่ายเฉพาะรถยนต์สันดาปภายใน มีแนวโน้มจะได้รับผลกระทบมากกว่าดีลเลอร์ของค่ายที่มีรถยนต์ไฟฟ้าจำหน่ายอยู่ด้วย สะท้อนจากยอดจำหน่ายรถยนต์สะสมในช่วง 9M/2567 ของดีลเลอร์ที่มีรถยนต์ไฮบริดจำหน่ายลดลงอยู่ในกรอบ 16-17% YOY หดตัวน้อยกว่าเมื่อเทียบกับดีลเลอร์ที่ไม่มีรถยนต์ไฮบริดจำหน่ายอย่างเห็นได้ชัด
2) ระดับการเติบโตของยอดสินเชื่อเช่าซื้อรถยนต์ใหม่ และอาจส่งผ่านมายังรายได้ของผู้ประกอบการในกลุ่มธุรกิจเช่าซื้อด้วยเช่นกัน สะท้อนจากรายได้ดอกเบี้ยรับจากสัญญาเช่าซื้อของกลุ่มผู้ประกอบการที่จดทะเบียนในตลาดหลักทรัพย์ฯในช่วงครึ่งแรกของปี 2567 หดตัวเฉลี่ย 18.5% YOY
นอกจากนี้ ยังมีผลต่อการฟื้นตัวของ 3) ยอดผลิตรถยนต์ โดยเบื้องต้นเราคาดว่ายอดผลิตรถยนต์ของไทยมีโอกาสอยู่ในระดับ 1.62-1.66 ล้านคัน ในปี 2567-68 ต่ำกว่าค่าเฉลี่ย 3 ปีย้อนหลัง ที่ 1.8 ล้านคัน ถึง 8-10%
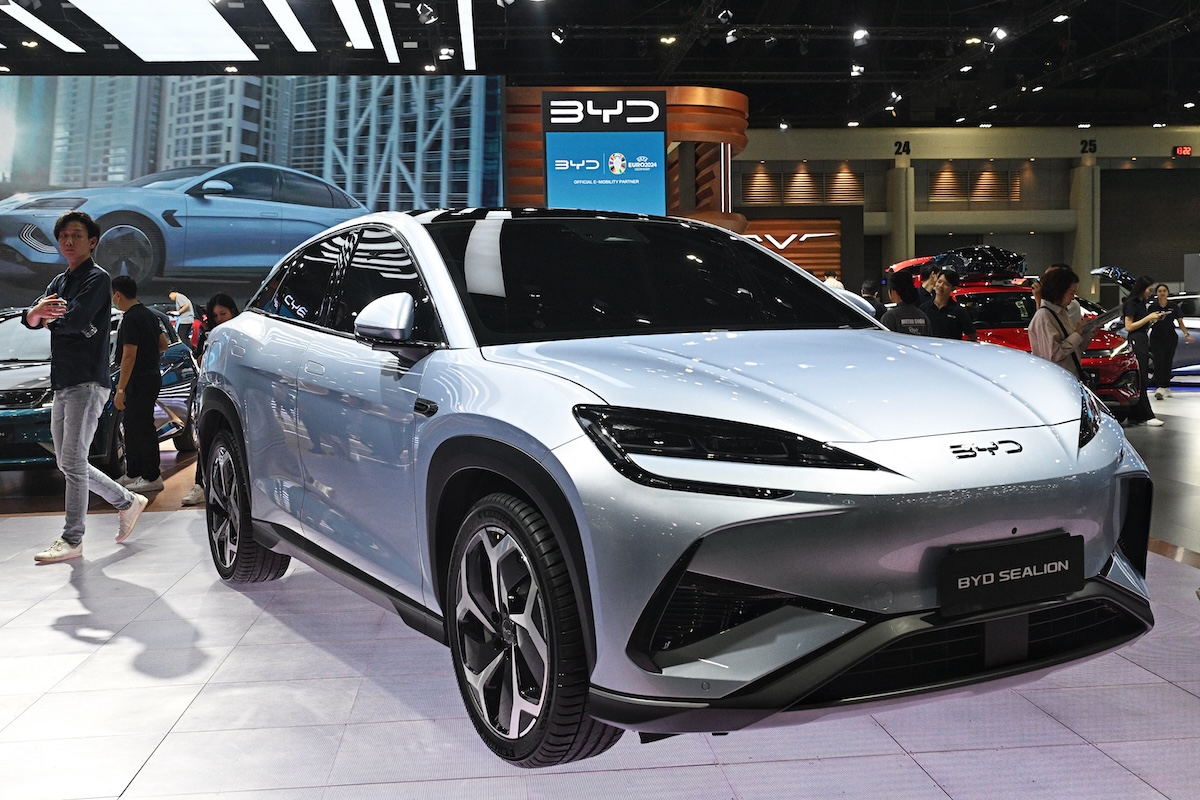
ปัจจัยที่ต้องจับตาในระยะถัดไป ได้แก่ “ตลาดในประเทศที่ยังซบเซา ท่ามกลางการแข่งขันที่มีแนวโน้มทวีความรุนแรงมากขึ้น” จากการเข้ามาของค่ายรถยนต์ไฟฟ้า ที่ได้นำเสนอรถ BEV ที่มีคุณภาพสูงในราคาที่แข่งขันได้
รวมทั้ง ภาวะสงครามการค้าที่สหรัฐ และ EU จะขึ้นภาษีรถยนต์ BEV จากจีน อาจทำให้จีนต้องหาตลาดส่งออกอื่นแทน ก็เป็นประเด็นที่อาจทำให้การแข่งขันตลาดรถยนต์ในไทยยิ่งทวีความรุนแรง โดยเราเริ่มเห็นสัญญาณที่ค่ายรถยนต์ในไทยเริ่มปรับแผนการผลิตให้สอดคล้องสถานการณ์มากขึ้น
อาทิ ค่าย Honda เตรียมหยุดสายการผลิตรถยนต์ที่โรงงานอยุธยาภายในปี 2568 โดยมีแผนจะรวมกำลังการผลิตไว้ที่โรงงานที่ปราจีนบุรี และยังมีผู้ผลิตรถยนต์อีก 2 ราย ที่มีแผนจะยุติการผลิตรถยนต์จากโรงงานในไทย คือ ค่าย Subaru และ Suzuki
ส่วนอีกประเด็นสำคัญที่ต้องติดตาม คือ “พฤติกรรมของผู้บริโภคไทยที่เปลี่ยนไปอย่างชัดเจน” จากผลการสำรวจเรื่อง Global Automotive Consumer Study ของ Deloitte ได้สะท้อนให้เห็นถึงมุมมองของผู้บริโภคไทยที่เปลี่ยนแปลงไปใน 2 มิติ ได้แก่ 1) ผู้บริโภคไทยให้ความสนใจรถยนต์ไฮบริดเพิ่มมากเกือบเท่าตัว จาก 10% ในปี 2566 ขึ้นมาแตะ 19% ในปี 2567 สวนทางกับรถยนต์สันดาปภายในที่ลดลงต่อเนื่องจาก 36% มาอยู่ที่ 32% ในช่วงเวลาเดียวกัน
โดยส่วนหนึ่งเป็นเพราะในช่วงของการเปลี่ยนผ่านจากรถยนต์สันดาปภายในไปสู่ยานยนต์ไฟฟ้า ที่ผู้บริโภคยังมีความกังวลหรือข้อจำกัดต่อการใช้งาน BEV อาจทำให้ผู้บริโภคบางส่วนเปลี่ยนไปใช้รถยนต์ HEV มากขึ้น ประกอบกับในระยะหลังค่ายรถยนต์ต่าง ๆ หันมาทำตลาดและเปิดตัวรถยนต์ HEV มากขึ้น จึงทำให้ผู้บริโภคไทยมีตัวเลือกมากขึ้นกว่าแต่ก่อน
และ 2) ปัจจัยที่มีผลต่อการตัดสินใจซื้อรถคันต่อไปมีความเปลี่ยนแปลงเช่นกัน โดยปัจจัยที่ผู้บริโภคไทยให้ความสำคัญเพิ่มมากขึ้นในการตัดสินใจซื้อรถยนต์ คือ คุณสมบัติของรถ สมรรถนะ และราคา
และมีข้อสังเกตว่าผู้บริโภคไทยให้ความสำคัญกับแบรนด์น้อยลง ซึ่งอาจมีส่วนให้รถยนต์แบรนด์ใหม่ ๆ ได้รับความสนใจมากขึ้น