
เปิดเงื่อนไข มาตรการแก้หนี้ ‘คุณสู้ เราช่วย’ อุ้ม บ้าน-รถ-SMEs ทั้งหมด
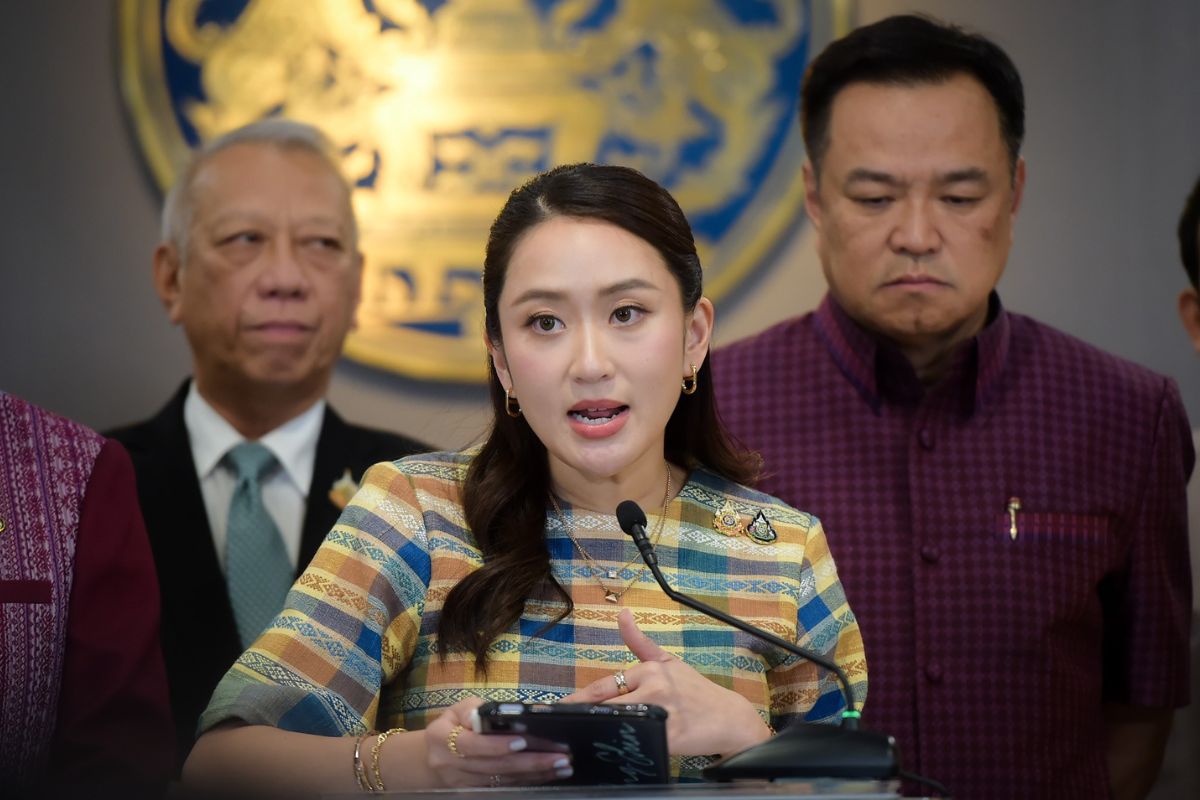
ที่ทำเนียบรัฐบาล ภายหลังการประชุมคณะรัฐมนตรี (ครม.) ที่มี น.ส.แพทองธาร ชินวัตร นายกรัฐมนตรี เป็นประธาน ได้อนุมัติมาตรการช่วยเหลือลูกหนี้รายย่อย และผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม SMEs มีรายละเอียดดังนี้
ช่วยเหลือ 3 กลุ่ม
มาตรการช่วยเหลือลูกหนี้รายย่อยและผู้ประกอบการ SMEs ประกอบด้วย
(1) มาตรการปรับโครงสร้างหนี้แบบลดภาระดอกเบี้ยโดยการเน้นตัดต้นเงินลูกหนี้และประเภทสินเชื่อ 3 ประเภท (สัญญาสินเชื่อที่ทำขึ้นก่อนวันที่ 1 ม.ค. 2567) ประเภทสินเชื่อ วงเงินรวมต่อสถาบันการเงิน เช่น 1.สินเชื่อบ้าน/สินเชื่อส่วนบุคคลที่มีที่อยู่อาศัยเป็นหลักประกัน ไม่เกิน 5 ล้านบาท
(2) สินเชื่อเช่าซื้อรถยนต์และ/หรือสินเชื่อจำนำทะเบียนรถยนต์ สินเชื่อเช่าซื้อรถจักรยานยนต์และ/หรือสินเชื่อจำนำทะเบียนรถจักรยานยนต์ ไม่เกิน 800,000 บาท ไม่เกิน 500,000 บาท
(3) สินเชื่อธุรกิจสำหรับผู้ประกอบการ SMEs ที่มีสถานะเป็นบุคคลธรรมดาและนิติบุคคลไม่เกิน 5 ล้านบาท
คุณสมบัติลูกหนี้
- คุณสมบัติลูกหนี้ และประเภทสินเชื่อ 5 ประเภท (สัญญาสินเชื่อทำขึ้นก่อน 1 ม.ค. 67) ในประเภทสินเชื่อวงเงินรวมไม่เกิน
1. สินเชื่อจำนำทะเบียนรถยนต์ 800,000 บาท
2. สินเชื่อจำนำทะเบียนรถจักรยานยนต์ 50,000 บาท
3. สินเชื่อส่วนบุคคลภายใต้การกำกับ 100,000 บาท หรือ 200,000 บาท
4. สินเชื่อส่วนบุคคลดิจิทัล 20,000 บาท
5. สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ (Nano Finance)
โดยต้องเป็นสัญญาสินเชื่อที่ทำขึ้นก่อนวันที่ 1 ม.ค. 67 และสถานะ ลูกหนี้ที่เข้าร่วมมาตรการต้องเป็น
1.เป็นหนี้ที่มีการค้างชำระเงินต้น หรือดอกเบี้ยเกินกว่า 30 วัน จนถึง 365 วัน นับแต่วันถึงกำหนดชำระหรือ
2.เป็นหนี้ที่ไม่มีการค้างชำระ หรือค้างชำระไม่เกิน 30 วัน นับแต่วันถึงกำหนดชำระ ที่เคยมีประวัติการค้างชำระเงินต้นหรือดอกเบี้ยเกินกว่า 30 วัน และได้รับการปรับปรุงโครงสร้างหนี้ตามมาตรการแก้หนี้อย่างยั่งยืน ตั้งแต่วันที่ 1 ม.ค. 65
รูปแบบการช่วยเหลือ
1.ลดภาระการผ่อนชำระค่างวดเป็นระยะเวลา 3 ปี โดยในปีที่ 1 ปีที่ 2 และปีที่ 3 ชำระค่างวดร้อยละ 50, 70 และ 90 ตามลำดับ ค่างวดที่ชำระจะนำไปตัดต้นเงินทั้งหมดเพื่อให้ลูกหนี้ปิดหนี้ได้เร็วขึ้น และดอกเบี้ยจะพักการชำระไว้ในช่วงระยะเวลามาตรการ ทั้งนี้ ลูกหนี้สามารถจ่ายค่างวดมากกว่าอัตราขั้นต่ำที่กำหนดได้
2.ลูกหนี้ที่อยู่ในมาตรการจะไม่สามารถก่อหนี้ใหม่ใน 12 เดือนแรก ยกเว้นกรณีลูกหนี้ SMEs ที่สามารถขอสินเชื่อเงินทุนหมุนเวียนในการดำเนินธุรกิจได้หากมีความจำเป็น และสำหรับสินเชื่อวงเงินหมุนเวียน (Revolving Loan) ที่ลูกหนี้ยังไม่ได้เบิกใช้ก่อนเข้าร่วมมาตรการ ยังสามารถใช้สภาพคล่องจากวงเงินส่วนที่เหลือได้
3.หากลูกหนี้สามารถปฏิบัติตามเงื่อนไขได้ตลอด 3 ปี สถาบันการเงินจะยกเว้นดอกเบี้ยที่พักไว้ให้ลูกหนี้ โดยสถาบันการเงินจะขอชดเชยดอกเบี้ยจากแหล่งเงินทุนภาครัฐร้อยละ 50 ของดอกเบี้ยที่ยกเว้นให้ลูกหนี้ และสถาบันการเงินจะรับภาระร้อยละ 50
4.หากลูกหนี้ไม่สามารถปฏิบัติตามเงื่อนไขหรือไม่สามารถชำระหนี้ได้จนมีสถานะเป็น NPLs ลูกหนี้ต้องออกจากมาตรการ โดยจะต้องชำระดอกเบี้ยที่พักชำระไว้ตามเงื่อนไขเดิมในส่วนที่ภาครัฐไม่ได้สนับสนุน
ทั้งนี้ ลูกหนี้สามารถรวมหนี้ได้ระหว่างสินเชื่อประเภทเดียวกันภายใต้การปรับโครงสร้างหนี้แบบลดภาระดอกเบี้ยและหนี้บัตรเครดิต รวมถึงสินเชื่อส่วนบุคคลภายใต้การกำกับ โดยการพิจารณารับรวมหนี้จะขึ้นอยู่กับความเสี่ยงที่ยอมรับได้ของ ธ.พาณิชย์ และ SPis
ช่วยปิดบัญชี NPL ไม่เกิน 5 พัน
ส่วนการช่วยเหลือลูกหนี้บุคคลธรรมดาที่ถูกจัดชั้นเป็น NPLs และมีภาระหนี้คงค้างไม่เกิน 5,000 บาท นั้น เป็นการปรับโครงสร้างหนี้แบบผ่อนปรนโดยลดภาระให้ลูกหนี้จ่ายชำระร้อยละ 10 ของภาระหนี้คงค้าง เพื่อเป็นการชำระหนี้ปิดบัญชี โดยภาครัฐและสถาบันการเงินจะรับภาระยอดหนี้คงค้างที่เหลือเท่ากันที่อัตราร้อยละ 50 (ลูกหนี้รับภาระร้อยละ 10 ภาครัฐรับภาระร้อยละ 45 และสถาบันการเงินรับภาระร้อยละ 45 ของภาระหนี้คงค้าง)
แผนแก้หนี้ยั่งยืน
ส่วนแนวทางการแก้ไขหนี้ครัวเรือนอย่างเป็นรูปธรรมและยั่งยืนที่ธนาคารแห่งประเทศไทยเสนอ ประกอบด้วย 2 แนวทางหลัก
(1) ยกระดับข้อมูลหนี้สินครัวเรือนที่จัดเก็บในระบบฐานข้อมูลของ บจก.ข้อมูลเครดิตแห่งชาติ เพื่อส่งเสริมการมีหนี้ที่สร้างมูลค่าเพิ่มทางเศรษฐกิจในระดับที่เหมาะสมกับรายได้ และไม่เกินกำลังในการชำระคืน รวมถึงออกแบบมาตรการช่วยเหลือลูกหนี้ได้อย่างตรงจุดและทันการณ์ และยกระดับข้อมูลหนี้สินครัวเรือน โดยมีแนวทาง เช่น ปรับปรุงและเพิ่มเติมการจัดทำฐานข้อมูลภาวะหนี้นอกระบบของครัวเรือน เพื่อให้มีข้อมูลสถานะภาระหนี้สินที่แท้จริง
(2) การสร้างความสามารถในการแข่งขันและการยกระดับรายได้ โดยดำเนินการควบคู่ไปกับการแก้ไขปัญหาหนี้สินของครัวเรือน โดยมีแนวทาง เช่น ส่งเสริมให้แรงงานยกระดับทักษะฝีมือแรงงาน ดูแลให้ผู้ประกอบการ SMEs ที่อยู่ในห่วงโซ่อุปทานของธุรกิจรายใหญ่ได้รับความเป็นธรรม