
Q2 แบงก์โกยกำไร 4.6 หมื่นล้าน โบรกชี้หด 10% รายได้ฝืด-ค่าใช้จ่ายพุ่ง
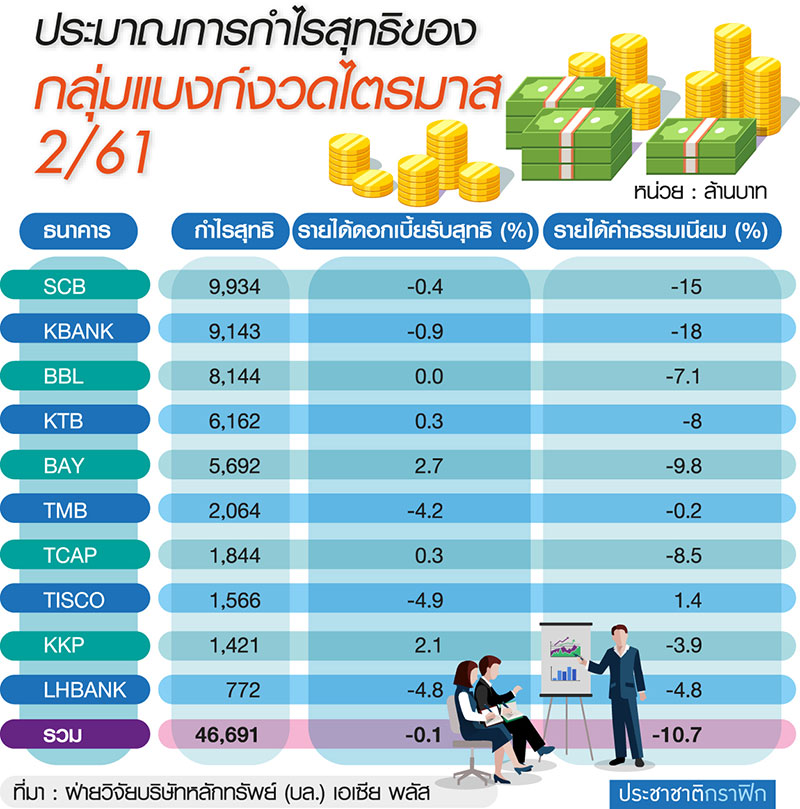
“บล.เอเซีย พลัส” ส่องกำไรกลุ่มแบงก์ไตรมาส 2/61 โกย 4.66 หมื่นล้านบาท หดตัว 10.8% จากไตรมาสแรก เหตุค่าฟีแบงก์ใหญ่ลดฮวบ รอฟื้นตัวไตรมาส 4/61 รับผลบวกค่าฟีแบงก์แอสชัวรันซ์-ขายกองทุน-สินเชื่อรายย่อย ส่วนเอ็นพีแอลทะลุ 3% พร้อมประเมินทั้งปีนี้กำไรแตะ 1.99 แสนล้านบาท โต 7.1% ด้าน “บล.อาร์เอชบี” ชี้กำไรกลุ่มแบงก์ลดลง 7-8% บลจ.ทิสโก้ชี้แบงก์แบกภาระสำรองหนักกว่าคาด รองรับการใช้มาตรฐานบัญชีใหม่ IFRS9 ขณะที่กระแสแข่งขันระหว่างแบงก์ยังสูง กดรายได้ต่ำลง
นางสาวอุษณีย์ ลิ่วรัตน์ ผู้ช่วยกรรมการผู้อำนวยการฝ่ายวิจัย บริษัทหลักทรัพย์ (บล.) เอเซีย พลัส เปิดเผย “ประชาชาติธุรกิจ” ว่า ภาพรวมผลประกอบการงวดไตรมาส 2/61 ของกลุ่มธนาคารพาณิชย์ (แบงก์) จำนวน 10 แห่ง คาดการณ์ว่าจะมีกำไรสุทธิรวมอยู่ที่ 46,691 ล้านบาท เพิ่มขึ้น 3% เทียบกับช่วงเดียวกันปีก่อนที่ทำได้ 45,349 ล้านบาท แต่ลดลงกว่า 10.8% เมื่อเทียบกับไตรมาส 1/61 ที่มีกำไร 52,365 ล้านบาท
สาเหตุที่กำไรกลุ่มแบงก์ปรับตัวลดลง เนื่องมาจาก 3 ปัจจัยหลัก ๆ ได้แก่ ปัจจัยแรก รายได้ค่าธรรมเนียม (ค่าฟี) ลดลงกว่า 10.7% จากไตรมาสก่อนหน้า ซึ่งเป็นผลจากบริการการทำธุรกรรมออนไลน์ฟรี ทำให้รายได้ค่าฟีส่วนนี้หายไปในกลุ่มธนาคารขนาดใหญ่ และคาดว่าไตรมาส 3/61 ยังคงมีแนวโน้มอ่อนตัวต่อเนื่อง แต่อย่างไรก็ดี คาดว่าไตรมาส 4/61 รายได้ค่าฟีจะกลับมาฟื้นตัวได้อีกครั้ง เพราะเป็นช่วงฤดูกาลขายประกันผ่านธนาคาร (แบงก์แอสชัวรันซ์) ขายกองทุน และสินเชื่อรายย่อยต่าง ๆ ซึ่งจะทำให้มีรายได้ค่าฟีจากส่วนนี้กลับมา
ส่วนปัจจัยต่อมา รายได้ดอกเบี้ยรับสุทธิคาดว่าค่อนข้างทรงตัว จากไตรมาสแรกปีนี้ซึ่งลดลงแค่ 0.1% เท่านั้น แต่ยังเพิ่มขึ้น 1.6% เมื่อเทียบกับไตรมาส 2/60 ซึ่งเป็นผลจากสัญญาณบวกของสินเชื่อที่คาดเติบโต 1.7% จากไตรมาสก่อนหน้า และ 5.3% จากช่วงเดียวกันปีก่อน แต่เนื่องด้วยกลุ่มสินเชื่อที่เติบโตทั้งสินเชื่อรายใหญ่ สินเชื่อที่อยู่อาศัย และสินเชื่อเช่าซื้อรถยนต์ ล้วนเป็นกลุ่มที่ให้ผลตอบแทนต่ำ ส่งผลให้ส่วนต่างดอกเบี้ยสุทธิ (NIM) ลดลงไป 0.3% เหลืออยู่ที่ระดับ 2.97% ซึ่งต่ำสุดในรอบ 11 ไตรมาส
และปัจจัยสุดท้าย ค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้น 1.6% จากไตรมาส 1/61 และ 8.3% จากปีก่อน โดยประเมินว่าอัตราส่วนค่าใช้จ่ายต่อรายได้ (cost to income ratio) ดีดตัวขึ้นมาอยู่ที่ 46.3% เนื่องจากฐานรายได้ที่ตกต่ำลง ประกอบกับการลงทุนด้านระบบไอทีของธนาคารพาณิชย์ขนาดใหญ่ที่เพิ่มขึ้น เช่น SCB, KTB ซึ่งจะเห็นค่าใช้จ่ายทำจุดสูงสุดในช่วงไตรมาส 4/61 นี้
นางสาวอุษณีย์กล่าวว่า ด้านคุณภาพสินทรัพย์น่าจะประคองตัวได้ เนื่องจากสินเชื่อเริ่มขยับตัวสูงขึ้น โดยไตรมาส 2/61 ตัวเลขหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) คาดอยู่ที่ระดับ 3.20% ใกล้เคียงกับไตรมาส 1/61 และอัตราส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ต่อสินเชื่อรวม (coverage ratio) จะอยู่ที่ 142%
“โดยรวมแล้วคาดกำไรสุทธิครึ่งปีแรกของกลุ่มธนาคารพาณิชย์อยู่ที่ 9.90 หมื่นล้านบาท เติบโต 1.8% จากช่วงเดียวกันปีก่อน หรือคิดเป็น 50% ของประมาณการกำไรสุทธิทั้งปีཹ ที่ 1.99 แสนล้านบาท เติบโต 7.1% เมื่อเทียบช่วงเดียวกันปีก่อน” นางสาวอุษณีย์กล่าว
นายธนเดช รังษีธนานนท์ ผู้อำนวยการอาวุโสฝ่ายวิเคราะห์หลักทรัพย์ บล.อาร์เอชบี (ประเทศไทย) กล่าวว่า จากการประเมินกำไรสุทธิของกลุ่มแบงก์ครอบคลุม 8 แห่ง (ยกเว้น BAY, LHBANK, CIMB) โดยรวมอยู่ที่ 4.1-4.2 หมื่นล้านบาท เพิ่มขึ้น 7-8% จากช่วงเดียวกันปีก่อน แต่ลดลง 7-8% จากไตรมาสก่อนหน้านี้ เนื่องจากไตรมาส 1/61 ถือเป็นจุดพีกการทำกำไรของกลุ่มแบงก์ในปีนี้แล้ว ซึ่งสาเหตุหลัก ๆ ยังคงมาจากค่าใช้จ่ายสำรองหนี้ที่เพิ่มขึ้น และการลงทุนด้านระบบไอทียังสูงต่อเนื่อง
ขณะที่รายได้จากค่าฟีลดลง ส่วนแนวโน้มครึ่งปีหลัง คงต้องติดตาม 2 ประเด็น ได้แก่ แบงก์จะต้องตั้งสำรองเพิ่มเติมอีกหรือไม่ เพื่อรองรับมาตรฐานบัญชีฉบับใหม่ IFRS9 ที่จะเริ่มใช้ต้นปีེ
และการยกเว้นค่าธรรมเนียมการทำธุรกรรมทางการเงินของแบงก์ ซึ่งยังประเมินยากว่าคนเปลี่ยนมาใช้โมบายแบงกิ้งกัน เกิดผลกระทบจริง ๆ เท่าไร แต่สิ่งที่จะเห็นแน่ ๆ คือ แนวโน้มสินเชื่อจะเร่งตัวขึ้นมาเป็น 5.4% จากเดิมโต 4.5% เนื่องจากภาพเศรษฐกิจไทยดีขึ้นต่อเนื่อง นอกจากนี้ในช่วงครึ่งปีหลัง กลุ่มแบงก์อาจจะมีค่าใช้จ่ายการลงทุนระบบโครงสร้างไอทีจะสูงขึ้น จึงประเมินว่าในครึ่งปีหลัง กำไรของกลุ่มแบงก์น่าจะลดลงกว่าครึ่งปีแรก แต่ทั้งปียังประมาณการว่า กลุ่มแบงก์ทำกำไรสุทธิอยู่ที่ 1.68 แสนล้านบาท เพิ่มขึ้น 5% จากปี 2560
“ปัจจุบันราคาหุ้นกลุ่มแบงก์ซื้อขายตามราคาต่อมูลค่าทางบัญชี (P/BV) อยู่ประมาณ 1 เท่า ถ้าเทียบอดีต 5 ปีย้อนหลังที่ 1.3 เท่า แสดงว่าแบงก์ซื้อขายในระดับที่ยังต่ำกว่าค่าเฉลี่ย ทำให้หุ้นแบงก์ราคาไม่แพง แต่เนื่องจากกำไรของแบงก์ยังมีการฟื้นตัวอย่างช้า ๆ อาจจะทำให้หุ้นแบงก์เทรดต่ำกว่าค่าเฉลี่ยอยู่” นายธนเดชกล่าว
นายนิพจน์ ไกรลาศโอฬาร ผู้จัดการกองทุนอาวุโส บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ทิสโก้ เปิดเผยว่า ทิศทางการลงทุนในกลุ่มธนาคารจะมี 2 ประเด็นหลักที่ควรจับตาดู ได้แก่ เรื่องการตั้งสำรองตามมาตรฐานการบัญชี IFRS9 ซึ่งในช่วงต้นปีཹ หลายธนาคารกังวลกับภาระการตั้งสำรองเยอะกว่าคาด ส่งผลให้กำไรของธนาคารไม่ดีเท่าที่ควร ทำให้ในช่วงครึ่งปีแรก หุ้นกลุ่มแบงก์ไม่ค่อยน่าสนใจเข้าลงทุน และอีกประเด็นคือ รายได้ค่าธรรมเนียมที่มีการเปิดเสรี ทำให้รายได้ส่วนนี้ถูกกดลงมา ต่างจากเดิมที่แบงก์มีรายได้ค่าธรรมเนียมที่สูงมานาน จึงอาจจะต้องให้เวลากับผู้ใช้ใหม่ที่จะเข้ามาใช้บริการเพิ่มขึ้น และผู้ใช้จากแบงก์อื่นที่ย้ายมา ก็จะเป็นปัจจัยที่ช่วยดึงรายได้ส่วนของค่าฟีสูงขึ้นได้
“ส่วนรายได้จากดอกเบี้ยจะขึ้นอยู่กับการเติบโตของสินเชื่อ ซึ่งพบว่ายังมีแนวโน้มขยายตัวที่ดีเมื่อเทียบกับปีที่แล้ว จากคาดการณ์ของไตรมาส 2 ปีนี้ เราคิดว่าจะเห็นการตั้งสำรองของแบงก์จะเยอะกว่าคาด เพื่อเตรียมรองรับการใช้มาตรฐานการบัญชี IFRS9 และเรื่องค่าธรรมเนียม บรรดาแบงก์คงจะต้องตรวจสอบรายได้ที่หายไป ซึ่งจะเป็นปัจจัยที่กำหนดกลยุทธ์เพื่อเพิ่มรายได้ต่อไป จากปัจจัยเหล่านี้ทำให้หุ้นแบงก์อาจจะไม่ปรับขึ้นรุนแรงมาก” นายนิพจน์กล่าว