


ต่อจิ๊กซอว์ ดาต้าเบสอสังหาฯ”63 4 สำนักกูรูประสานเสียงยุคโควิด…ไม่มีข่าวดี
คอลัมน์ ดาต้าเบส
จบไตรมาส 1/63 ข้อมูลพื้นฐานหรือดาต้าเบสโครงการที่อยู่อาศัยเริ่มเผยแพร่อย่างเป็นทางการ
“ประชาชาติธุรกิจ” round up สถานการณ์ไตรมาสแรก แล้วขยุ้มให้เห็นไปด้วยกันว่า เทรนด์ทั้งปีของศักราช 2563 จะพบว่าทิศทางยังไม่สดใสมากนัก หรือกล่าวอีกนัยหนึ่ง ณ นาทีนี้ (เมษายน 2563) ยังไม่มีปาฏิหาริย์เกิดขึ้นสำหรับวงการธุรกิจที่อยู่อาศัยทั้งในกรุงเทพฯ และต่างจังหวัด
LPN ประเมินดิ่งหนักสุด -70%
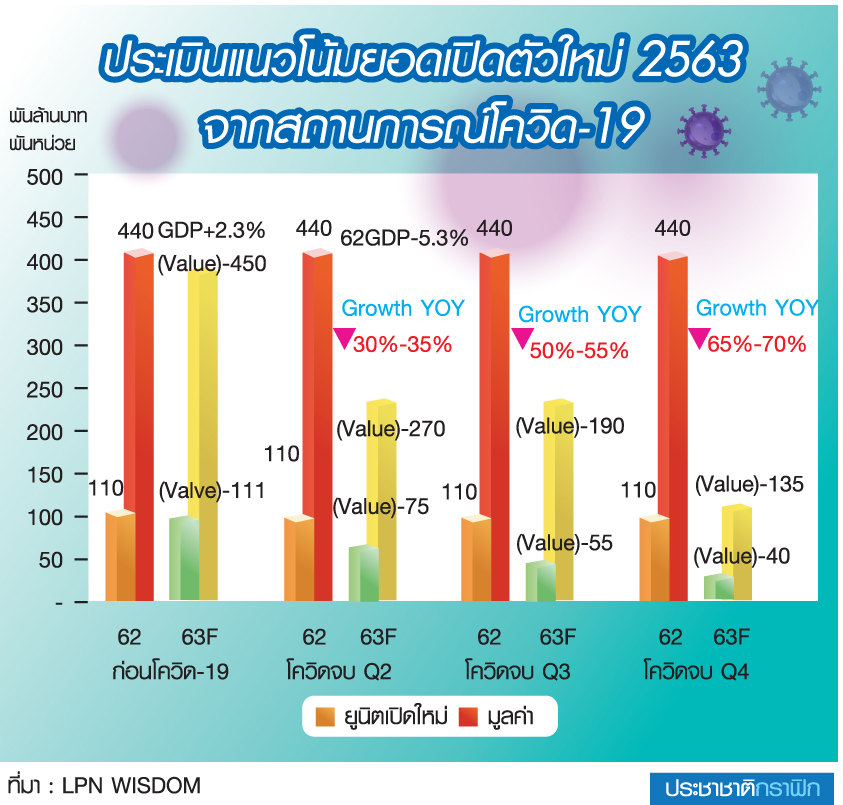
“ดร.โจ-ประพันธ์ศักดิ์ รักษ์ไชยวรรณ” กรรมการผู้จัดการ บริษัท ลุมพินี วิสดอม แอนด์ โซลูชั่น จำกัด-LPN Wisdom บริษัทวิจัยและพัฒนาอสังหาริมทรัพย์ในเครือ แอล.พี.เอ็น.ดีเวลลอปเมนท์กรุ๊ป ระบุว่า จากเดิมคาดว่าสถิติปรับตัวลดลง -6% แต่หลังจากผ่านไตรมาสแรกปรับใหม่เป็นคาดว่าติดลบ -30% ถึง -70% ขึ้นอยู่กับการฟื้นตัวของเศรษฐกิจ
โดยแบ่งเป็น 3 แนวทาง 1.กรณีโควิด-19 คลี่คลายลงในไตรมาส 2/63 เศรษฐกิจฟื้นตัวในไตรมาส 3/63 จำนวนเปิดตัวใหม่ปีนี้อยู่ที่ 70,000-75,000 ยูนิต มูลค่ารวม 250,000-270,000 ล้านบาท ลดลง -30% ถึง -35% เมื่อเทียบกับปี 2562
2.กรณีโควิด-19 มีแนวโน้มดีขึ้นในไตรมาส 3/63 เศรษฐกิจฟื้นตัวในไตรมาส 4/63 คาดว่าการเปิดตัวใหม่อยู่ที่ 50,000-55,000 ยูนิต มูลค่า 175,000-190,000 ล้านบาท ลดลง -50% ถึง -55% เมื่อเทียบกับระยะเดียวกันของปี 2562
worse case สุด ๆ 3.กรณีไวรัสโควิด-19 ยืดเยื้อไปจนถึงสิ้นปี 2563 คาดว่ายอดเปิดตัวใหม่ 35,000-40,000 ยูนิต มูลค่า 120,000-135,000 ล้านบาท ลดลงร้อยละ -65% ถึง -70% เมื่อเทียบกับระยะเดียวกันของปี 2562
คอนโด -56% แนวราบ +11%
ในขณะที่ไตรมาส 1/63 บริษัทอสังหาฯเปิดตัวใหม่ทั้งสิ้น 66 โครงการ ลดลง -23% เทียบกับยอดเปิดตัวใหม่ 86 โครงการ ในปี 2562 คิดเป็นจำนวน 17,180 ยูนิต และลดลง -38% เมื่อเทียบกับไตรมาส 1/62 มูลค่าเปิดใหม่ 61,950 ล้านบาท ลดลง -27% เมื่อเทียบกับมูลค่าเปิดโครงการใหม่ 86,359 ล้านบาท ในไตรมาส 1/62
ทิศทางการเปิดตัวใหม่ไตรมาส 1/63 เน้นเปิดตัวแนวราบเป็นหลัก ทั้งบ้านเดี่ยว บ้านแฝด ทาวน์เฮาส์ 8,630 ยูนิต เพิ่มขึ้น 11% เทียบกับไตรมาส 1/62 ขณะที่อาคารชุดมี 8,512 ยูนิต ลดลง -56% เทียบกับไตรมาส 1/62
ทำเลเปิดตัวอาคารชุดมากสุดอยู่ในแนวรถไฟฟ้าสายสีน้ำเงิน (circle line) ที่มีการเดินรถเชื่อมต่อกันเมื่อปลายปี 2562 และแนวสายสีเหลือง ลาดพร้าว-ศรีนครินทร์-สำโรง ที่จะเปิดใช้งานปี 2564 ขณะที่แนวราบอยู่ในย่านรังสิต-ปทุมธานี และบางนา-ศรีนครินทร์ เนื่องจากเป็น 2 ทำเลที่มีเส้นทางคมนาคมได้สะดวก
มาตรการรัฐพยุงโอนคอนโดฯ’62
สำนักวิจัยธนาคารเกียรตินาคิน (KKP) นำเสนอภาพรวม “การโอน” ที่อยู่อาศัยทั้งประเทศของปี 2562 มี 348,433 ยูนิต ลดลง -4.2% จำนวน 15,278 ยูนิต ยอดโอนมากที่สุดอยู่ในกรุงเทพฯ-ปริมณฑล สัดส่วน 55% 190,562 ยูนิต รองลงมาเป็นภาคตะวันออก สัดส่วน 15% 51,544 ยูนิต
ภาพรวมโอนกรรมสิทธิ์ที่อยู่อาศัยสัดส่วน 61% (ในเขตกรุงเทพฯ-ปริมณฑล) เป็นยอดโอนสินค้าใหม่ จำนวน 121,320 ยูนิต ลดลง -1.9% จำนวน 2,344 ยูนิต (สัดส่วน 39% เป็นการโอนที่อยู่อาศัยมือสอง)
สินค้าทาวน์เฮาส์มียอดโอน 29,568 ยูนิต ลดลง -3.9% จำนวน 1,218 ยูนิต, บ้านเดี่ยวโอนลดลง -5.3% อยู่ที่ 12,893 ยูนิต ลดลง 728 ยูนิต ส่วนคอนโดฯ ยอดโอนทรงตัว -0.1% อยู่ที่ 72,003 ยูนิต จากสาเหตุช่วงปลายปี 2562 มีปัจจัยบวกจาก 3 มาตรการลดค่าโอน-จํานอง, บ้านดีมีดาวน์ และการลดความเข้มข้นของ LTV-loan to value
Q1/63 โควิดกระแทกยอดขาย
KKP ระบุด้วยว่า ภาพรวมยูนิต “ขายได้” ของปี 2562 ลดลง -17.2% จำนวน 20,715 ยูนิต มียูนิตเหลือขายคงค้างมากที่สุดในรอบ 10 ปี เพิ่มขึ้น 9.6% อยู่ที่ 19,113 ยูนิต โดยยอดยูนิตเหลือขาย ณ สิ้นปีที่ 218,881 ยูนิต
ต้นปี 2563 นอกจากเศรษฐกิจซึมยาวจากปี 2562 มาเจอผลกระทบโควิด-19 ทําให้การขายหยุดชะงักในไตรมาส 1/63 มองว่าอาจกระทบยาวในไตรมาส 2-3/63 ยอดขายมีโอกาสชะลอตัวต่อเนื่อง
ทำให้ประเมินว่ายอดขายปีนี้อยู่ที่ 62,297 ยูนิต ลดลง -37.6% จำนวน 37,565 ยูนิต จากปี 2562 นั่นหมายถึงเป็นยอดขายตํ่าที่สุดนับจากวิกฤตต้มยำกุ้งในปี 2540
ในด้านยูนิตคงเหลือปี 2563 คาดว่าปรับลดลงจากการชะลอเปิดตัวโครงการใหม่และเน้นระบายสต๊อกพร้อมอยู่ โดยมีซัพพลายคงเหลือเท่ากับ 212,592 ยูนิต ลดลง -2.9% จำนวน 6,289 ยูนิต
เปิดตัวใหม่ติดลบเป็นลูกระนาด
สถิติ “การเปิดตัวโครงการใหม่” เทียบปีต่อปี พบว่าปี 2562 เปิดตัวใหม่ทั้งหมด 480 โครงการ เพิ่ม 23 โครงการ เทียบกับปี 2561 แบ่งเป็นคอนโดฯ -9.7% จำนวน 65,441 ยูนิต หรือลดลง 7,044 ยูนิต, แนวราบลดลง -11.4% จำนวน 45,803 ยูนิต เฉลี่ยเปิดใหม่เดือนละ 9,270 ยูนิต
แนวโน้มปี 2563 คาดว่ามีการชะลอเปิดโครงการใหม่ อยู่ที่ 56,662 ยูนิต ลดลง -49.1% เหลือจำนวน 54,592 ยูนิตคาดว่าคอนโดฯ เปิดตัวใหม่ลดมากสุด -57.9% อยู่ที่ 27,551 ยูนิต หรือลดลง 37,890 ยูนิต,
คาดว่าแนวราบเปิดใหม่ -36.5% จำนวน 29,111 ยูนิต หรือลดลง 16,702 ยูนิต มีผลทำให้เฉลี่ยเปิดตัวใหม่เหลือเดือนละ 4,720 ยูนิต
พลิกโผ-คอนโดฯแพงเสี่ยงสุด
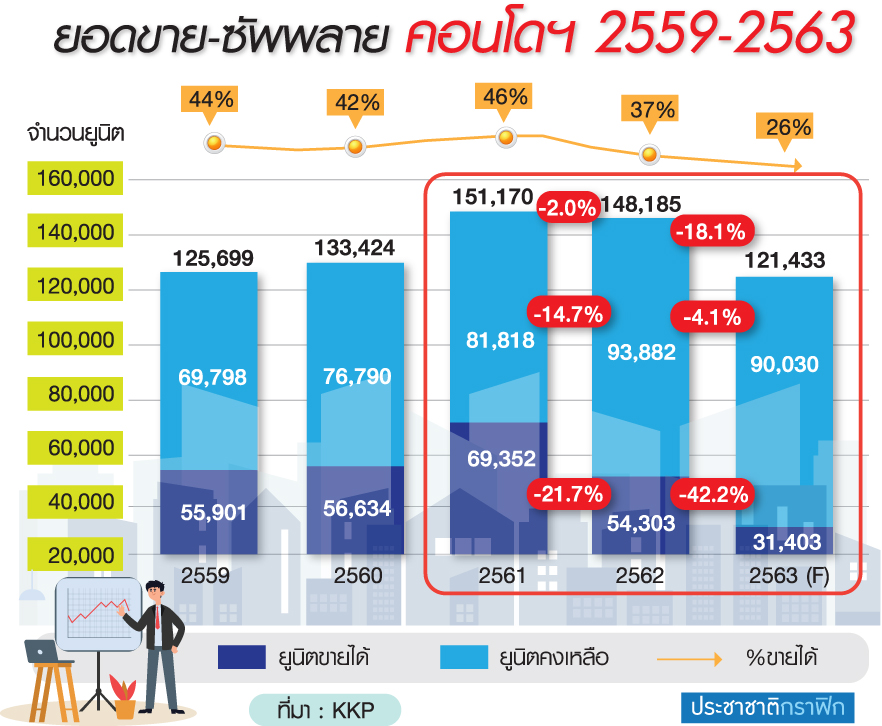
อีกมุมที่น่าสนใจ “ยอดขายคอนโดฯ” ปี 2562 เจอผลกระทบดอกแรกจาก LTV-loan to value (แบงก์ชาติบังคับเงินดาวน์แพงในการขอสินเชื่อซื้อที่อยู่อาศัยหลังที่ 2 เป็นต้นไป สถิติลดลง -21.7% จำนวน 15,049 ยูนิต สวนทางกับยูนิตเหลือขายที่เพิ่มสูงปรี๊ด +14.7% อยู่ที่ 93,882 ยูนิต หรือเพิ่มขึ้น 12,064 ยูนิต
โดยช่วง 4 ปี (2559-2562) ยอดขายคอนโดฯ เฉลี่ยเท่ากับ 59,000 ยูนิต/ปี สถิติสูงสุดอยู่ในปี 2561 ที่ 69,352 ยูนิต
แนวโน้มยอดขายปี 2563 เจอผลกระทบดอกที่ 2 มีโอกาสลดลงต่อเนื่องจากผลกระทบรุนแรงของโควิด-19 คาดว่าขายได้ 31,403 ยูนิต ลดลง -42.2% จำนวน 22,900 หน่วย ซึ่งจะเป็นยอดขายตํ่าที่สุดในรอบ 5 ปี
และคาดการณ์ซัพพลายเหลือขายในตลาดลดลงอยู่ที่ 90,030 ยูนิต จากการชะลอเปิดโครงการขนาดใหญ่ กลุ่มที่ต้องเฝ้าระวังคือห้องชุดราคาสูง, โครงการขนาดใหญ่ที่ต้องใช้เวลาพัฒนา 5 ปี, กลุ่มเน้นขายนักลงทุน และกลุ่มขายลูกค้าต่างชาติ
KKP เชียร์ตลาดทาวน์เฮาส์
KKP ระบุด้วยว่า สินค้าทาวน์เฮาส์ แนวโน้มซัพพลายเหลือขาย 3 ปี (2560-2562) เพิ่มขึ้นต่อเนื่อง จาก 62,571 ยูนิต ในปี 2560 เพิ่มเป็น 66,510 ยูนิต ในปี 2562 หรือเพิ่ม 3,288 ยูนิต หรือเพิ่ม 5.2%
เทรนด์ปี 2563 ทำเลเด่นทาวน์เฮาส์ไม่เกินแนววงแหวนรอบนอก อยู่ในรัศมีเข้าถึงรถไฟฟ้าใหม่ได้ ยังมีดีมานด์สูงทดแทนการซื้อบ้านเดี่ยวที่ขยับราคาสูงขึ้นยูนิตละ 7-10 ล้านบาทในปัจจุบัน และทดแทนลูกค้าที่ไม่ต้องการอยู่อาศัยในคอนโดฯ
ทั้งนี้ ในด้านราคาพบว่าทาวน์เฮาส์ใกล้เมืองราคา 3-4 ล้านบาท เป็นกลุ่มที่น่าสนใจสําหรับผู้ประกอบการ แต่ผลกระทบโควิด-19 ในไตรมาส 1/63 น่าจะมีผลกระทบกับตลาดทาวน์เฮาส์ทุกระดับราคา และคาดว่าปี 2563 ยอดขายยังคงลดลง -30.2% จำนวน 20,026 ยูนิต หรือลดลง 8,673 ยูนิต เทียบกับปี 2562
ในขณะที่ซัพพลายสะสมปรับลดลง -7.4% อยู่ที่ 65,649 ยูนิต ลดลง 7.4% แต่ในภาพรวมสินค้าทาวน์เฮาส์ยังดูดีและได้รับผลกระทบระยะสั้น เนื่องจากผู้ซื้อหลักเป็นลูกค้าเรียลดีมานด์
คอนโดฯใหม่เหลือ 2.7 หมื่น
สรุปของสรุป ผลกระทบโควิด-19 ในไตรมาส 1/63 หนักมาก มีโอกาสยอดขายโดยรวมในสินค้าปรับลดลง -37.6%
สินค้าคอนโดฯ คาดว่ากระทบหนักสุด มีโอกาสปรับลดลง -42.2% เหลือ 31,403 ยูนิต
แต่ก็ยังมีมุมบวกคอนโดฯ เปิดใหม่ลดลง -57.9% เหลือเพียง 27,551 ยูนิต
อย่างไรก็ตาม ผลการขายจริงในไตรมาส 1/63-2/63 จะสะท้อนภาพทั้งปี 2563 ได้ชัดเจนขึ้น ต้องติดตามสถานการณ์ใกล้ชิดต่อไป
ไม่สนโควิดราคาที่ดินพุ่งไม่หยุด
ดร.วิชัย วิรัตกพันธ์ ผู้ตรวจการธนาคารอาคารสงเคราะห์ และรักษาการผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ ธอส. (REIC) ระบุว่า อัพเดตดัชนีราคาที่ดินเปล่าก่อนการพัฒนา พบว่าไตรมาส 1/63 มีค่าเท่ากับ 293.3 จุด เพิ่มขึ้น 3.0% เทียบกับไตรมาส 4/62 และเพิ่มขึ้น 27.7% เทียบกับไตรมาส 1/62
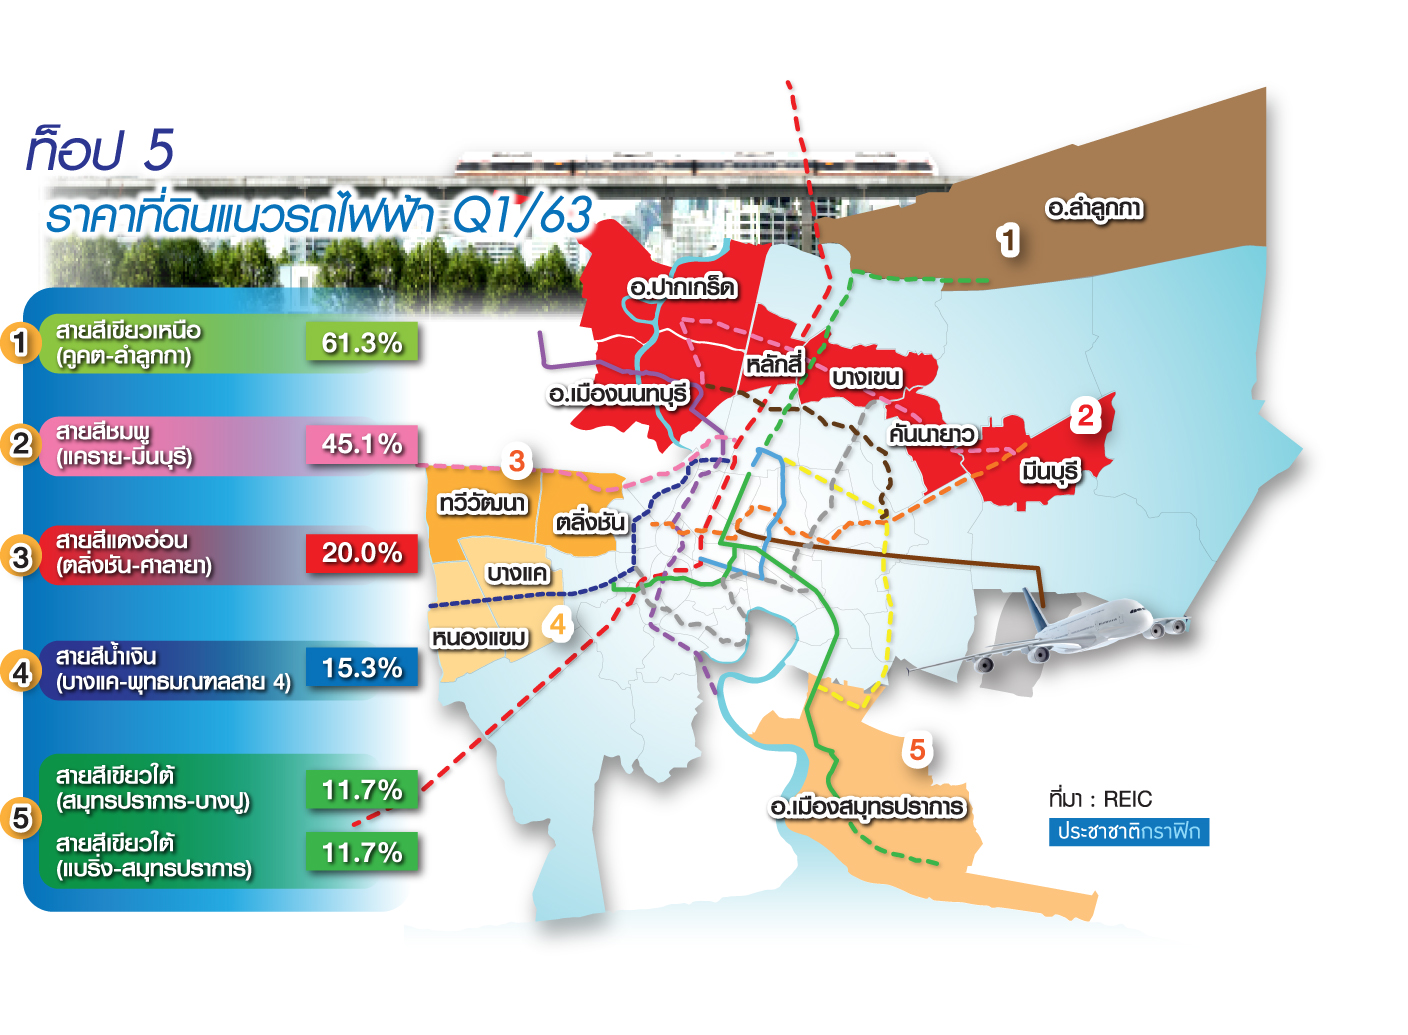
โดยท็อป 5 ราคาที่ดินแนวรถไฟฟ้าเพิ่มสูงสุดเมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน ได้แก่ 1.แนวรถไฟฟ้าสายสีเขียวเหนือ (คูคต-ลำลูกกา) ที่ยังไม่เริ่มก่อสร้าง ราคาเพิ่ม 61.3% เป็นทำเลที่ดินเพิ่มมากที่สุดติดต่อกัน 4 ไตรมาส
2.แนวรถไฟฟ้าสายสีชมพู (แคราย-มีนบุรี) อยู่ระหว่างการก่อสร้าง ราคาเพิ่ม 45.1%
3.แนวรถไฟฟ้าสายสีแดงอ่อน (ตลิ่งชัน-ศาลายา) โครงการที่มีแผนก่อสร้างในอนาคต ราคาเพิ่ม 20.0%
4.แนวรถไฟฟ้าสายสีน้ำเงิน (บางแค-พุทธมณฑลสาย 4) โครงการที่มีแผนก่อสร้างในอนาคต ราคาเพิ่ม 15.3% และ 5.แนวรถไฟฟ้าสายสีเขียวใต้ (สมุทรปราการ-บางปู) โครงการที่มีแผนก่อสร้างในอนาคต และสายสีเขียวใต้ (แบริ่ง-สมุทรปราการ) ก่อสร้างเสร็จและเปิดให้บริการแล้ว ราคาเพิ่ม 11.7%
ซัพพลายท่วม 1.35 ล้านล้าน
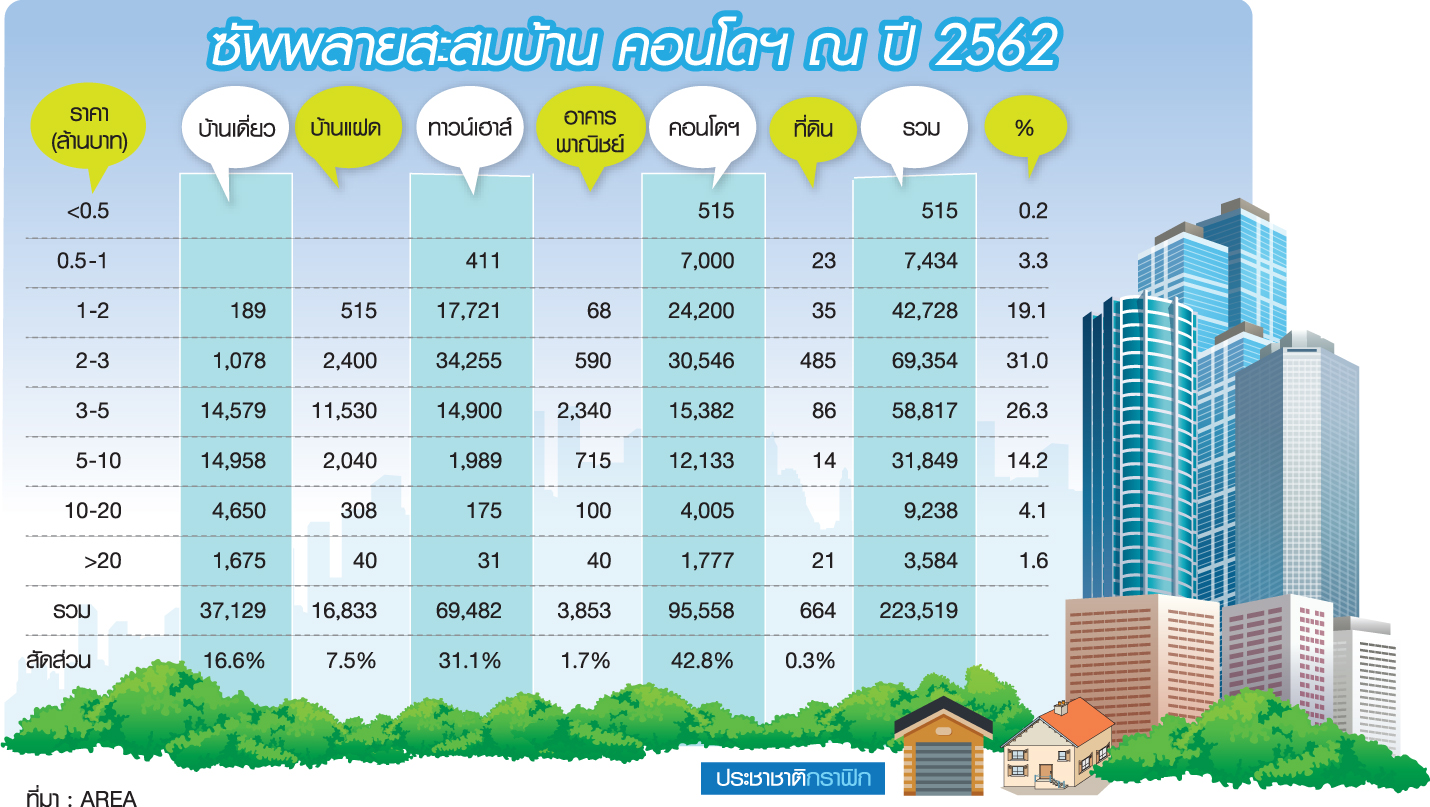
สุดท้าย “ดร.โสภณ พรโชคชัย” ประธาน บจก.เอเจนซี่ ฟอร์ เรียลเอสเตท แอฟแฟร์ส หรือ AREA ระบุว่า พื้นที่กรุงเทพฯ-ปริมณฑล ณ เดือนเมษายน 2563 มีสินค้าในมือผู้ประกอบการ 223,519 ยูนิต มูลค่ารวม 954,121 ล้านบาท เฉลี่ยยูนิตละ 4.269 ล้านบาท
ขณะที่พื้นที่ทั่วประเทศคาดว่ามีจำนวน 368,806 หน่วย มูลค่า 1,354,940 ล้านบาท เฉลี่ยยูนิตละ 3.674 ล้านบาท
โฟกัสเขตกรุงเทพฯ-ปริมณฑล พบว่า 1.สัดส่วน 31% ราคา 2-3 ล้านบาท จำนวน 69,354 ยูนิต รองลงมาราคา 3-5 ล้านบาท 58,817 ยูนิต สัดส่วน 26% และราคาต่ำกว่า 2 ล้านบาท มีสัดส่วน 23% 50,677 หน่วย
2.ห้องชุดเป็นสินค้าเหลือขายมากที่สุด 95,558 หน่วย สัดส่วน 43% รองลงมาทาวน์เฮาส์ สัดส่วน 31% 69,482 หน่วย และบ้านเดี่ยว 37,129 หน่วย สัดส่วน 17%
3.ห้องชุดมีซัพพลายรอขายมากสุดราคา 2-3 ล้านบาท จำนวน 30,546 ยูนิต มูลค่ารวม 74,991 ล้านบาท 4.ทาวน์เฮาส์เหลือขายมากสุดราคา 2-3 ล้านบาท จำนวน 34,255 ยูนิต มูลค่า 85,955 ล้านบาท 5.บ้านแฝดเหลือขายอยู่มากราคา 3-5 ล้านบาท 11,530 ยูนิต มูลค่ารวม 44,698 ล้านบาท
และ 6. บ้านเดี่ยวเหลือขายมากราคา 5-10 ล้านบาท 14,598 ยูนิต มูลค่ารวม 101,225 ล้านบาท
ทั้งนี้ ภาพรวม 223,519 ยูนิตที่รอขาย สร้างเสร็จ 100% เพียง 16% หรือ 35,763 ยูนิต กลุ่มน่าห่วงที่สุดเป็นสินค้าห้องชุดรอขาย 95,558 หน่วย สร้างเสร็จ 100% เพียง 23% หรือ 21,978 หน่วย
จำนวนที่เหลือหากมีวิกฤตเกิดขึ้นอาจกลายเป็นอาคารสร้างค้างเหมือนกับที่เคยเกิดขึ้นยุควิกฤตเศรษฐกิจในปี 2540