กสิกรไทยตั้งเป้าธุรกิจปี’64 ขอสินเชื่อ 4-6% เร่งลดต้นทุน-คุมหนี้เสีย 4-4.5%
กสิกรไทย ตอบรับนิว นอร์มอล ปรับแผนยุทธศาสตร์ มุ่งสร้างการเติบโต แบรนด์แข็งแกร่งเชื่อถือได้ และยกระดับความสามารถทางการแข่งขันระยะยาว เพื่อเพิ่มอำนาจให้ทุกชีวิตและธุรกิจของลูกค้าในทุกกลุ่ม ตั้งเป้าหมายสินเชื่อโต 4-6% และคุมหนี้เสีย 4-4.5% มุ่งเน้นการบริหารจัดการต้นทุนและเพิ่มผลิตภาพ ท่ามกลางความท้าทายจากผลกระทบของโควิด-19
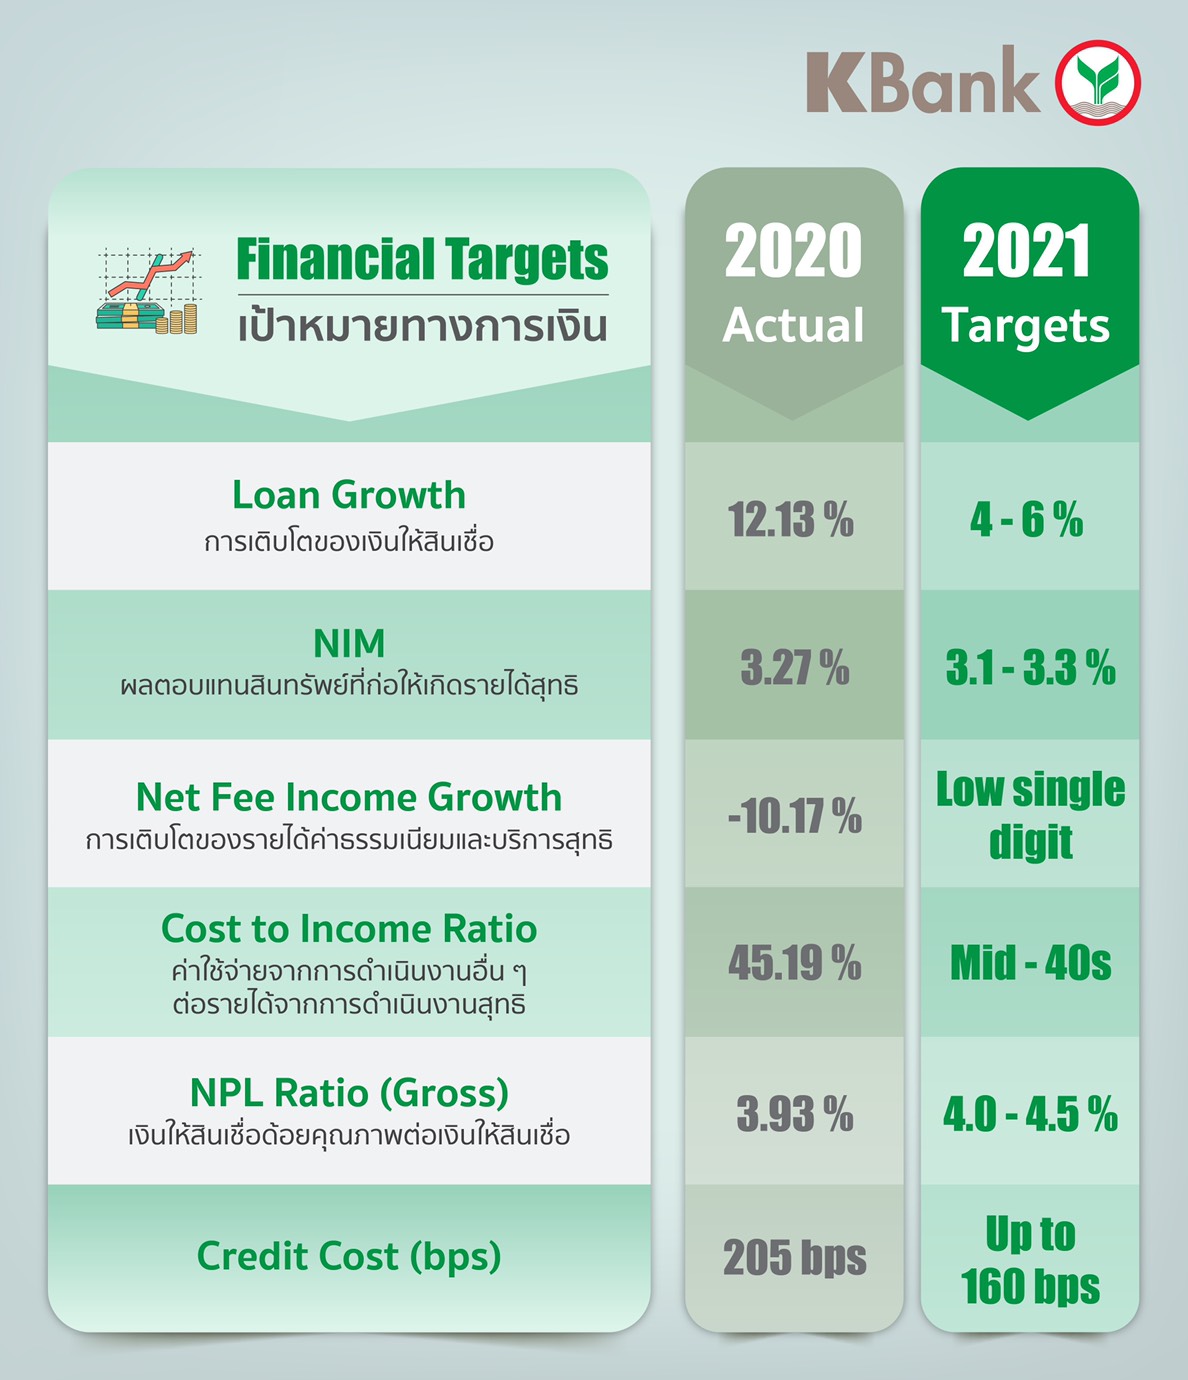
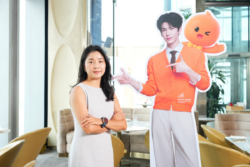
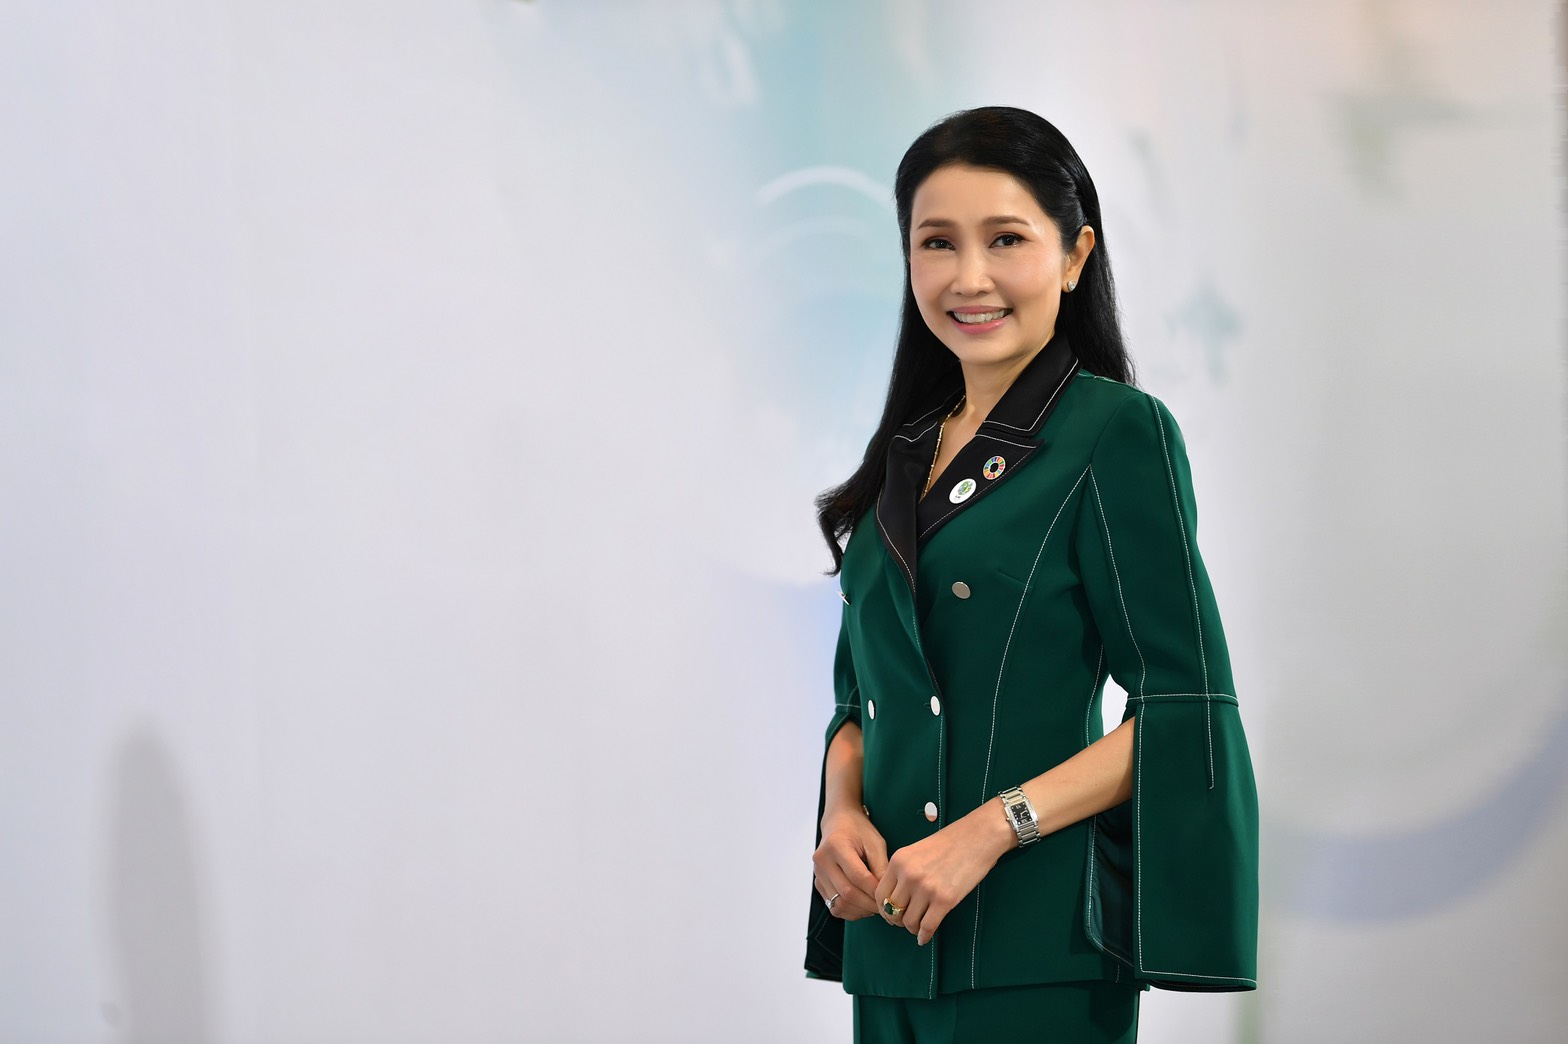
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย เปิดเผยว่า ทั่วโลกยังเผชิญความท้าทายและความยากลำบากจากการแพร่ระบาดของโควิด-19 ที่ส่งผลต่อกิจกรรมทางเศรษฐกิจในทุกระดับ แม้จะเริ่มมีความหวังจากการฉีดวัคซีนป้องกันโควิด-19 แต่ภาพรวมเศรษฐกิจโลกอาจจะค่อย ๆ ฟื้นตัว สำหรับธนาคารกสิกรไทยได้กำหนดเป้าหมายทางการเงินในปี 2564 ดังนี้
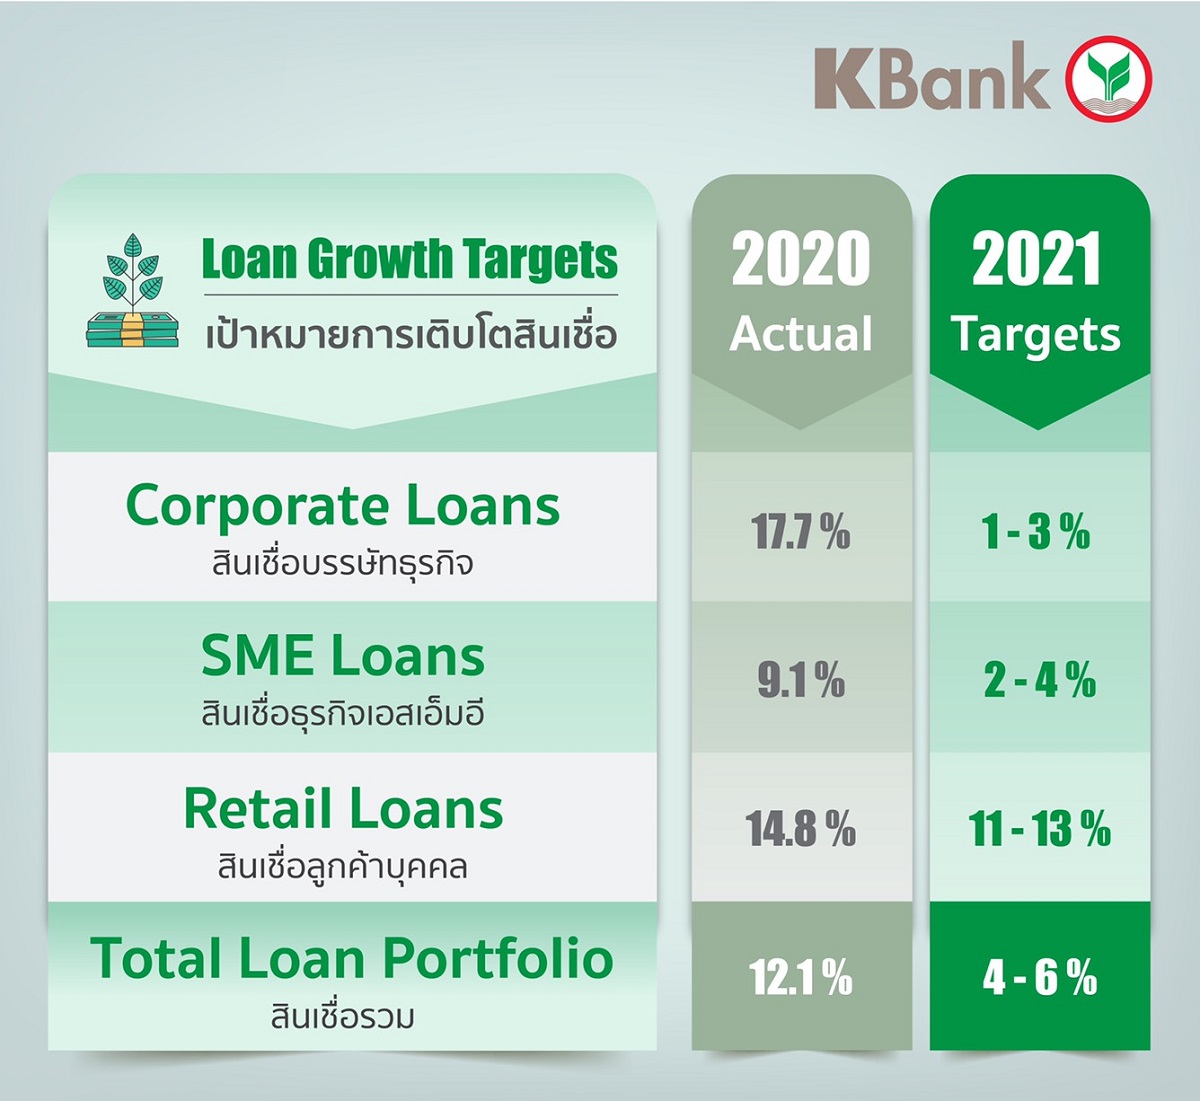
การเติบโตของเงินให้สินเชื่อ (Loan Growth) ตั้งเป้าที่ 4-6% สอดคล้องกับการเติบโตของเศรษฐกิจ โดยมุ่งเน้นการเติบโตสินเชื่อลูกค้าบุคคลที่ 11-13% จากการนำข้อมูลมาใช้วิเคราะห์ในการปล่อยสินเชื่อ สินเชื่อธุรกิจเอสเอ็มอี ตั้งเป้าเติบโต 2-4% และสินเชื่อบรรษัทธุรกิจ ตั้งเป้าเติบโต 1-3%
ผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (Net Interest Margin:NIM) ตั้งเป้าที่ 3.1-3.3% สอดคล้องกับทิศทางอัตราดอกเบี้ย การเติบโตของรายได้ค่าธรรมเนียมและบริการสุทธิ (Net Fee Income Growth) ตั้งเป้าเติบโตเล็กน้อยที่ Low single digit จากธุรกิจบัตรเครดิต ค่าธรรมเนียมรับจากการให้สินเชื่อ และธุรกิจจัดการกองทุน
ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้ จากการดำเนินงานสุทธิ (Cost to Income Ratio) ตั้งเป้าที่ Mid-40s ด้วยแรงกดดันด้านรายได้ที่ชะลอตัว แต่ธนาคารยังคงให้ความสำคัญกับการจัดการต้นทุนและการปรับปรุงผลิตภาพ (Productivity) รวมถึงการลงทุนเพิ่มเติมเพื่อสร้างการเติบโตในอนาคต
เงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (NPL Ratio (Gross)) ตั้งเป้าที่ 4.0-4.5% โดยโควิด-19 ส่งผลกระทบต่อคุณภาพเงินให้สินเชื่อ ทั้งนี้ ธนาคารจะมีการทบทวนอย่างสม่ำเสมอ ขณะที่ Credit Cost ตั้งเป้าที่ Up to 160 bps ภายใต้สมมติฐานเกี่ยวกับโควิด-19 รวมทั้งการที่ธนาคารยังคงใช้หลักความระมัดระวังและนโยบายทางการเงินที่รอบคอบในการพิจารณาสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
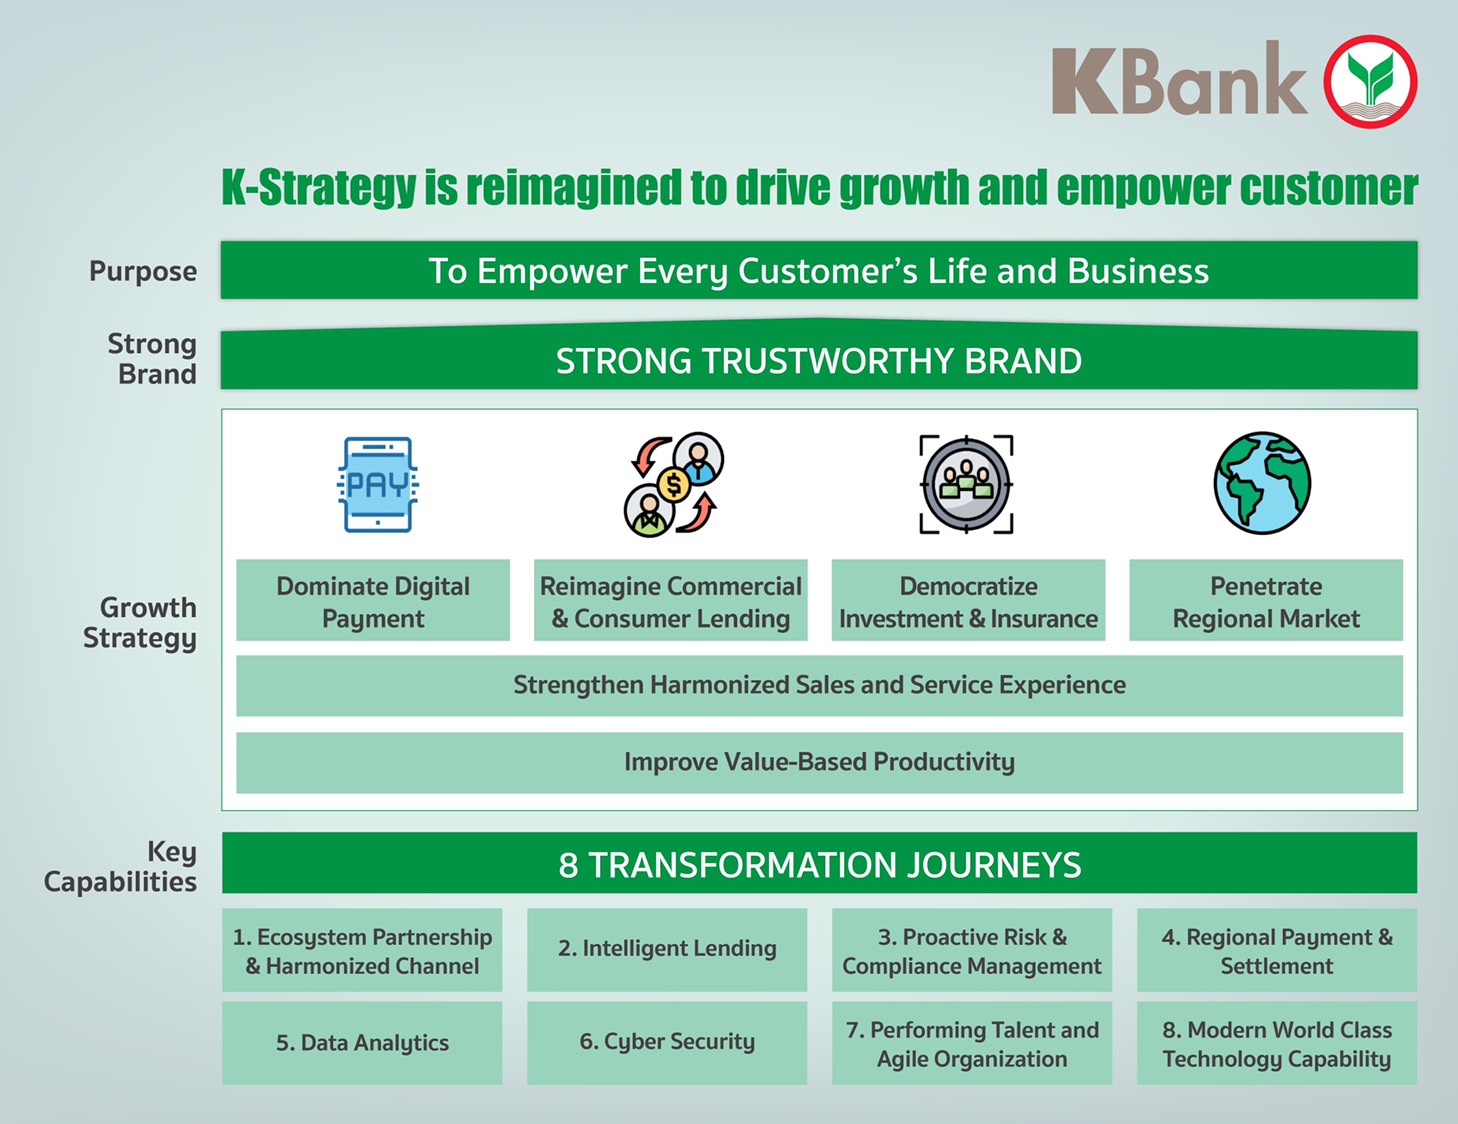
นางสาวขัตติยา กล่าวว่า ธนาคารกสิกรไทยได้ทบทวนแผนยุทธศาสตร์การดำเนินธุรกิจเพื่อให้สอดคล้องกับบริบทใหม่ กล่าวคือ ธนาคารยังคงดำเนินธุรกิจบนหลักการเป็นธนาคารแห่งความยั่งยืน (Bank of Sustainability) โดยยึดลูกค้าเป็นศูนย์กลาง (Customer Centricity) และมีจุดมุ่งหมายในการเพิ่มอำนาจให้ทุกชีวิตและธุรกิจของลูกค้าในทุก ๆ กลุ่ม โดยกำหนดยุทธศาสตร์ในการดำเนินธุรกิจที่สำคัญ 3 ด้าน
1. พัฒนายุทธศาสตร์เพื่อการเติบโตทางธุรกิจและตอบโจทย์ลูกค้า
– เป็นผู้นำในการให้บริการชำระเงินทางดิจิทัล (Dominate Digital Payment) เพื่อเข้าถึงและให้บริการลูกค้าในสถานที่และเวลาที่ลูกค้าต้องการ รวมถึงได้ข้อมูลมาวิเคราะห์เพื่อนำเสนอผลิตภัณฑ์และบริการที่เหมาะสมแก่ลูกค้าต่อไป
– ยกระดับการปล่อยสินเชื่อทั้งด้านธุรกิจและบุคคล (Reimagine Commercial & Consumer Lending) เพื่อสร้างรายได้ด้วยการใช้ข้อมูลและเทคโนโลยีเจาะกลุ่มลูกค้าสินเชื่อรายย่อย การนำข้อมูลธุรกรรมทางธุรกิจที่ได้จากคู่ค้าใน Value Chain มาวิเคราะห์เพื่อหาลูกค้าใหม่ รวมถึงการบริหารต้นทุนด้านความเสี่ยงและการปฏิบัติการได้อย่างมีประสิทธิภาพ
– ขยายการให้บริการลงทุนและประกันไปยังกลุ่มลูกค้ารายย่อยและกลุ่มลูกค้าที่ยังเข้าไม่ถึงการลงทุนและประกัน (Democratize Investment & Insurance) ด้วยผลิตภัณฑ์ของธนาคารบริษัทในกลุ่มธุรกิจทางการเงิน รวมถึงการให้บริการจากพันธมิตรทางธุรกิจของธนาคาร ด้วยแพลทฟอร์มการลงทุนที่ช่วยให้ลูกค้าสะดวกและมีข้อมูลในการตัดสินใจได้
– รุกตลาดภูมิภาค AEC (Penetrate Regional Market) เพื่อให้ธนาคารเข้าถึงกลุ่มลูกค้าและทำธุรกิจใน AEC ที่กำลังเติบโตทั้งทางด้านประชากรและเศรษฐกิจ
– ยกระดับประสบการณ์บริการและการขาย (Strengthen Sales and Service Channel Experience) พัฒนาบริการของช่องทางต่างๆ เพื่อให้ลูกค้าทำรายการได้ทุกที่ทุกเวลา รวมถึงมีรูปแบบการขายและบริการที่เหมาะสมกับความต้องการของลูกค้า
– เพิ่มประสิทธิภาพในการทำงานเพื่อสร้างคุณค่าที่มากขึ้นจากการใช้ทรัพยากรที่มีประสิทธิภาพทั้งทรัพยากรบุคคล ข้อมูล การเงิน และเทคโนโลยี (Improve Value-Based Productivity)
2. สร้างแบรนด์ที่แข็งแกร่งและเชื่อถือได้ (Strong Trusted Brand) ผ่านการสื่อสารและบริหารประสบการณ์ที่ผู้มีส่วนเกี่ยวข้องทั้งหมดได้รับจากการทำธุรกิจกับธนาคาร
3. ยกระดับความสามารถในการแข่งขันในระยะยาวอย่างต่อเนื่อง ตามโครงการ Transformation ทั้ง 8 โครงการ
– การร่วมมือกับพันธมิตรทางธุรกิจในการสร้าง Ecosystem ควบคู่กับการพัฒนาช่องทางการขายและให้บริการของธนาคาร เพื่อส่งมอบประสบการณ์ที่ดีที่สุดให้กับลูกค้า (Ecosystem Partnership & Harmonized Channel)
– การวิเคราะห์ข้อมูลเพื่อเสนอสินเชื่อให้ตรงกับความต้องการของลูกค้าแต่ละราย (Intelligent Lending)
– บริหารความเสี่ยงด้านต่าง ๆ และแนวทางการป้องกันในเชิงรุก (Proactive Risk & Compliance Management)
– การพัฒนาบริการรับชำระเงินระหว่างประเทศ (Regional Payment & Settlement)
– การพัฒนาความสามารถในการวิเคราะห์ข้อมูล เพื่อเพิ่มโอกาสทางธุรกิจ และประสิทธิภาพการดำเนินงาน (Data Analytics)
– ความปลอดภัยด้านไซเบอร์ (Cyber Security)
– การพัฒนาศักยภาพของพนักงานเพื่อมุ่งสู่การเป็น Agile Organization (Performing Talent and Agile Organization)
– พัฒนาเทคโนโลยีที่ทันสมัย ให้ธนาคารเป็นผู้ให้บริการทางการเงินชั้นนำในระดับภูมิภาค (Modern World Class Technology Capability)
นางสาวขัตติยา กล่าวตอนท้ายว่า ด้วยแผนยุทธศาสตร์ การบริหารจัดการทางการเงินอย่างรอบคอบ ควบคู่กับการเตรียมความพร้อมของบุคลากรให้สามารถรับมือกับความไม่แน่นอนในอนาคต จะช่วยสร้างความสามารถทางการแข่งขันในระยะยาว และช่วยขับเคลื่อนเศรษฐกิจไทยให้ผ่านพ้นวิกฤตไปด้วยกัน