
ย้อนรอยระบบชำระเงินไทย “เงินพดด้วง” ถึง “เงินดิจิทัล”
คอลัมน์ : นอกรอบ
ที่มา : BOT พระสยาม MAGAZINE
จากอดีตจนถึงปัจจุบัน และต่อไปในอนาคต การพัฒนา “ระบบการชำระเงินไทย” จะเดินทางไปพร้อมกับวิวัฒนาการของเงิน จากเงินหอยสู่เงินกระดาษ จากเงินพลาสติกสู่เงินออนไลน์ และก้าวต่อไปสู่เงินดิจิทัล
“เงินหอย” สู่ “เงินกระดาษ”
ในอดีต สื่อกลางในการแลกเปลี่ยนหรือชำระเงินมีการพัฒนามาโดยตลอด ตั้งแต่ยุคของการใช้สิ่งที่หาได้ตามธรรมชาติ เช่น ลูกปัด หนังสัตว์ น้ำผึ้ง และเปลือกหอย สู่ยุคที่ผลิตเงินขึ้นมาใช้ อย่าง “ประกับดินเผา” “เงินพดด้วง” เรื่อยมาจนถึงยุคการใช้เหรียญกษาปณ์
ต่อมาประเทศไทยได้ทำการค้ากับต่างประเทศมากขึ้น และระบบการเงินทั่วโลกได้พัฒนาเข้าสู่ยุคของการใช้ “เงินกระดาษ” หรือธนบัตรเป็นสื่อกลางในการชำระเงิน
ในปี 2504 ธปท.จึงได้จัดตั้งโรงพิมพ์ธนบัตร เพื่อผลิตธนบัตรออกใช้หมุนเวียนในระบบเศรษฐกิจ และต่อมาได้จัดตั้งศูนย์จัดการธนบัตรเพื่อดูแลการกระจายธนบัตรผ่านธนาคารพาณิชย์ให้ประชาชนได้ใช้ธนบัตรที่มีสภาพดีอย่างทั่วถึง ด้วยกระบวนการบริหารจัดการที่มีประสิทธิภาพและได้มาตรฐานนี้เอง ส่งผลให้ธนบัตรยังคงเป็นสื่อกลางในการชำระเงินที่น่าเชื่อถือและได้รับความนิยมมาตั้งแต่อดีตจนถึงปัจจุบัน
นอกจากเงินกระดาษในรูปแบบของธนบัตรแล้ว ยังมีเงินกระดาษอีกประเภท คือ “เช็ค” ที่นิยมใช้ในแวดวงการค้าและการทำธุรกิจ โดย ธปท.เป็นผู้ให้บริการระบบ การเรียกเก็บเงินตามเช็คระหว่างธนาคาร มีการจัดตั้งสำนักงานกลางในการรับแลกเปลี่ยนเช็คระหว่างธนาคารขึ้นมาในปี 2512 ช่วยสนับสนุนให้การค้าและการทำธุรกิจด้วยเช็คดำเนินไปได้ดีในระยะหนึ่ง
ต่อมาในปี 2555 ธปท.ได้จัดตั้งระบบการหักบัญชีเช็คด้วยภาพเช็คและระบบการจัดเก็บภาพเช็ค (ICAS)เพื่อรองรับการเรียกเก็บเงินด้วยภาพเช็คผ่านระบบอิเล็กทรอนิกส์แทน ทำให้ช่วยย่นระยะเวลาการเรียกเก็บเงินตามเช็คทั่วประเทศให้เหลือ 1 วันทำการ อีกทั้งยังช่วยให้การ ค้นหาข้อมูลสะดวกและรวดเร็ว ลดภาระการจัดเก็บเช็คฉบับจริง
ช่วงที่เศรษฐกิจของไทยมีการขยายตัวอย่างรวดเร็ว แค่ธนบัตรและเช็คอาจไม่เพียงพอรองรับกิจกรรมทางเศรษฐกิจ ธปท.จึงพัฒนาโครงสร้างพื้นฐานการชำระเงินทางอิเล็กทรอนิกส์ที่สำคัญ คือระบบโอนเงินหรือชำระเงินที่มีมูลค่าสูง เรียกว่า “ระบบบาทเน็ต” (BAHTNET) ซึ่งเริ่มให้บริการปี 2538 รองรับธุรกรรมทั้งตลาดเงินและตลาดทุนระหว่าง ธปท. กับสถาบันที่เปิดบัญชีเงินฝากไว้ที่ ธปท.
ระบบบาทเน็ตเปรียบได้กับเส้นเลือดใหญ่ที่หล่อเลี้ยงระบบการเงินของประเทศ ช่วยเพิ่มความสะดวกรวดเร็ว ลดต้นทุนและความเสี่ยงของระบบการชำระเงินโดยรวมได้ เนื่องจากสถาบันการเงินหันมาใช้ระบบบาทเน็ตในการชำระเงินระหว่างสถาบันแทนการใช้เช็คที่สถาบันผู้รับเงินมีความเสี่ยงจากการที่ยังไม่ได้รับเงินทันที เนื่องจากต้องรอเข้ากระบวนการเรียกเก็บเงินตามเช็คก่อน
“เงินพลาสติก” สู่ “เงินออนไลน์”
ด้วยเทคโนโลยีที่พัฒนาอย่างรวดเร็ว ทำให้มีการพัฒนาสู่ระบบการชำระเงินในรูปแบบอิเล็กทรอนิกส์ ทดแทนการใช้เงินสดและเช็คที่มีต้นทุนการจัดการสูง เริ่มจากยุค “เงินพลาสติก” ทั้งบัตรเครดิต บัตรเดบิต และบัตรเอทีเอ็ม สามารถใช้จ่ายได้ไม่ต่างจากเงินสด และช่วยลดโอกาสเงินหายหรือถูกขโมย
ยุคของเงินพลาสติกนี้ถือว่าเป็นยุคที่เริ่มมีผู้ให้บริการหลากหลาย เริ่มมีผู้ให้บริการที่ไม่ใช่สถาบันการเงิน (nonbank) ออก “บัตรเงินอิเล็กทรอนิกส์ (e-Money)” สิ่งเหล่านี้ล้วนออกแบบมาเพื่อเพิ่มความสะดวก ลดการพกเงินสด และเป็นอีกทางเลือกหนึ่งในการใช้จ่ายของคนไทย
และเมื่ออินเทอร์เน็ตและโทรศัพท์เคลื่อนที่เข้ามามีบทบาทมากขึ้น ประกอบกับการใช้ชีวิตและพฤติกรรมการชำระเงินที่เปลี่ยนไป เน้นความสะดวก รวดเร็ว ทำธุรกรรมได้ทุกที่ทุกเวลา ไม่ต้องมีข้อจำกัดเรื่องการเดินทางและระยะเวลาเปิดให้บริการเหมือนการทำธุรกรรมที่สาขาธนาคาร จึงนำไปสู่จุดเปลี่ยนครั้งใหญ่ของระบบการชำระเงินไทย
โดยในปี 2558 กระทรวงการคลังและหน่วยงานที่เกี่ยวข้องได้ผลักดันแผนยุทธศาสตร์ National e-Payment เพื่อยกระดับโครงสร้างพื้นฐานการชำระเงินไทย ส่งเสริมให้คนไทยหันมาใช้การชำระเงินทางอิเล็กทรอนิกส์ โดย ธปท.มีบทบาทหลักในการดูแลโครงการพัฒนาระบบ “พร้อมเพย์” (PromptPay)
ระบบพร้อมเพย์ เริ่มให้บริการปี 2559 เป็นระบบโอนเงินและชำระเงินแบบทันที ที่สะดวก รวดเร็ว และแทบไม่มีการคิดค่าธรรมเนียม ทำให้คนไทยเปลี่ยนพฤติกรรมมาใช้ “เงินออนไลน์” ทำธุรกรรมผ่านมือถือเพิ่มขึ้น ไม่ว่าจะโอนจ่ายซื้อสินค้ามูลค่า เล็กน้อยเพราะไม่ต้องกังวลเรื่องค่าธรรมเนียม
ข้อสำคัญอีกประการหนึ่งของระบบพร้อมเพย์ คือ รองรับการโอนเงินด้วยรหัส ID ต่าง ๆ แทนการโอนด้วยเลขที่บัญชีธนาคารแบบเดิม เช่น หมายเลขโทรศัพท์มือถือ หรือหมายเลขประจำตัวประชาชน ที่ต่อยอดไปสู่การจ่ายเงินจากหน่วยงานภาครัฐให้แก่ประชาชนผ่านบัญชีธนาคารที่ผูกเลขประจำตัวประชาชน
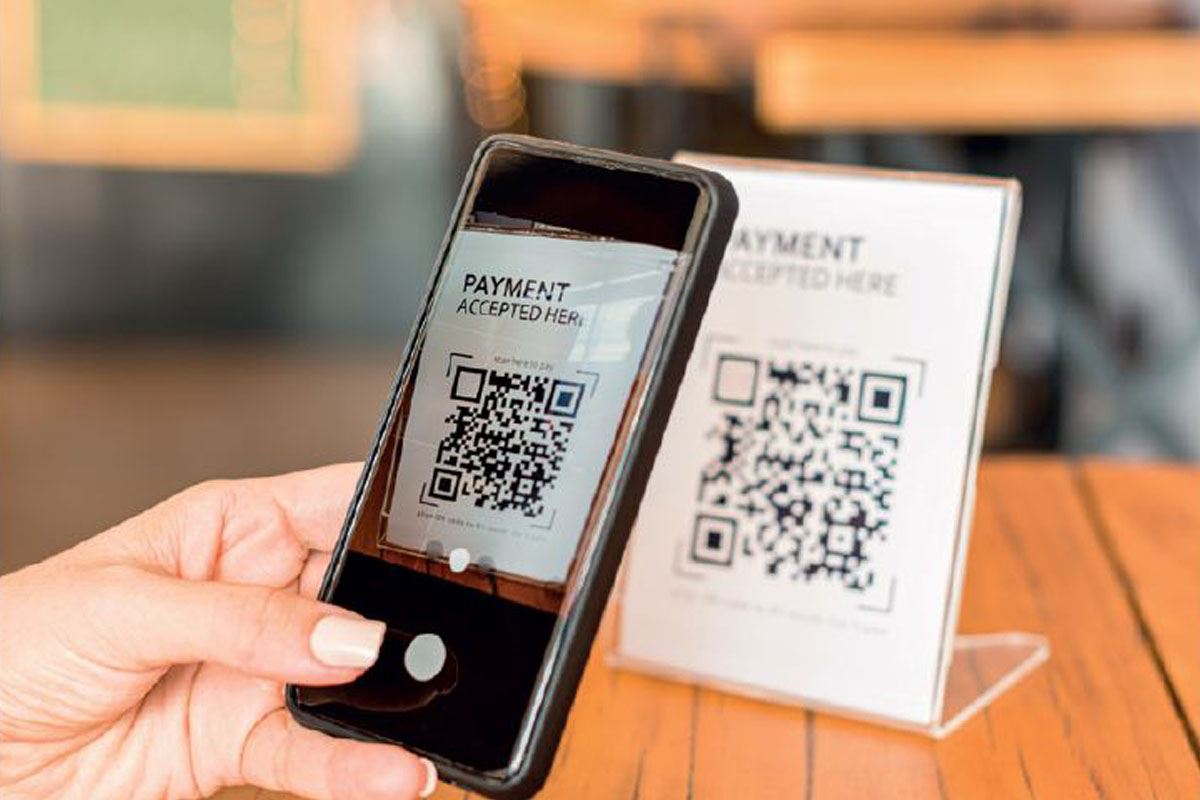
และระบบพร้อมเพย์ยังเอื้อให้เกิดบริการต่อยอดต่าง ๆ เช่น การชำระเงินด้วยการสแกนคิวอาร์โค้ด (QR code) ไม่ว่าจะเป็นห้างสรรพสินค้า ตลาดนัด ต่างก็หันมาวางป้ายรับเงินผ่าน QR เพิ่มความสะดวกให้แก่คนที่ไม่ได้พกเงินสด และช่วยลดการสัมผัสในช่วงการแพร่ระบาดของโควิด-19
ก้าวต่อไปสู่ “เงินดิจิทัล”
ปัจจุบันนี้เทคโนโลยีทางการเงินใหม่ ๆ เข้ามามีบทบาทต่อภาคการเงินการธนาคารเป็นอย่างมาก โดยเฉพาะบล็อกเชน (blockchain) ที่เป็นส่วนสำคัญที่ทำให้เกิดเงินรูปแบบใหม่อย่าง cryptocurrency หรือ “เงินดิจิทัล” เป็นที่รู้จักในวงกว้าง
นอกจากการออกใช้เงินดิจิทัลของภาคเอกชนที่เห็นความนิยมเพิ่มขึ้นในหลายประเทศทั่วโลกแล้ว ธนาคารกลางหลายแห่งก็อยู่ระหว่างศึกษาและพัฒนาเงินดิจิทัลของธนาคารกลาง (Central Bank Digital Currency: CBDC) เช่นกัน
ในประเทศไทย ธปท.ร่วมกับภาคเอกชน จัดตั้งโครงการอินทนนท์ ในปี 2561 เพื่อศึกษาการนำเงินดิจิทัลมาใช้กับระบบการเงินไทย ทั้งการทำธุรกรรมระหว่างสถาบันการเงิน (wholesale CBDC) ที่เป็นการทดสอบระบบการโอนเงินระหว่างสถาบันการเงินทั้งธุรกรรมการซื้อขายและการซื้อคืนพันธบัตร และการทดสอบการโอนเงินระหว่างประเทศโดยใช้ CBDC ซึ่งช่วยเพิ่มประสิทธิภาพโครงสร้างพื้นฐานระบบการชำระเงิน ลดระยะเวลาและลดภาระ การตรวจสอบธุรกรรมหลายขั้นตอน
รวมถึงได้ศึกษาผลกระทบเงินดิจิทัลของธนาคารกลางสำหรับรายย่อย (retail CBDC) ต่อภาคการเงินไทย และจะมีการพัฒนาและทดสอบการใช้งานในระยะต่อไป เพื่อเพิ่มทางเลือกให้ประชาชนได้เข้าถึงเงินดิจิทัลที่ออกโดยธนาคารกลางที่มีความน่าเชื่อถือและปลอดภัยสูง
ปีที่ 80 ของ ธปท. ภาพอนาคตระบบการชำระเงินไทยยังคงรองรับเงินทั้งที่เป็นเงินกระดาษ เงินอิเล็กทรอนิกส์ และเงินดิจิทัล แต่พฤติกรรมการชำระเงินที่เปลี่ยนไปและเทคโนโลยีที่พัฒนาอย่างรวดเร็ว จะทำให้เงินอิเล็กทรอนิกส์และเงินทางเลือกใหม่อย่างเงินดิจิทัลมีบทบาทมากขึ้นเรื่อย ๆ จนกลายเป็นทางเลือกหลักในการชำระเงินของคนไทย ที่ช่วยยกระดับคุณภาพชีวิต ส่งเสริมศักยภาพและการแข่งขัน นำพาประเทศไทยให้เดินหน้าต่อไปในยุคเศรษฐกิจดิจิทัลได้อย่างยั่งยืน