
กลุ่มผู้ประกอบการธุรกิจขนาดกลาง–รายย่อยกว่าครึ่งประสบปัญหาการเข้าถึงเงินทุนทางธุรกิจ เนื่องจากเกณฑ์การพิจารณาและอนุมัติสินเชื่อที่เข้มงวด
ร้อยละ 95 มีแนวโน้มในการเลือกผู้ให้บริการสินเชื่อจากบริการที่ดีกว่าหรือปรับปรุงให้ดีขึ้นขณะที่บริการสินเชื่อดิจิทัลโตขึ้นอย่างมีนัยสำคัญกว่าร้อยละ 85 ต้องการเกณฑ์การอนุมัติสินเชื่อที่ยืดหยุ่นกว่าเดิม และมีบริการที่ออกแบบให้เหมาะกับแต่ละธุรกิจมากขึ้นการเข้าถึงเงินทุนที่ยากขึ้นกลายเป็นอุปสรรคใหญ่ในการพัฒนาธุรกิจ ในช่วงการฟื้นตัวหลังวิกฤตโควิด 19
จากรายงานของ Mambu ผู้ให้บริการธุรกรรมทางการเงินบนแพลตฟอร์มคลาวด์ (Cloud Banking Platform) พบว่ากลุ่มผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อย (MSMEs) กว่าร้อยละ 63 ประสบปัญหาด้านเงินทุนหมุนเวียนในการต่อยอดธุรกิจ รวมทั้งการหาเงินทุนจากแหล่งต่างๆ ที่มีไม่เพียงพอ โดยประสบปัญหาด้านเงินทุนที่ไม่เพียงพออย่างน้อย 1 ครั้งหรือมากกว่าในช่วงเวลา 5 ปีที่ผ่านมา
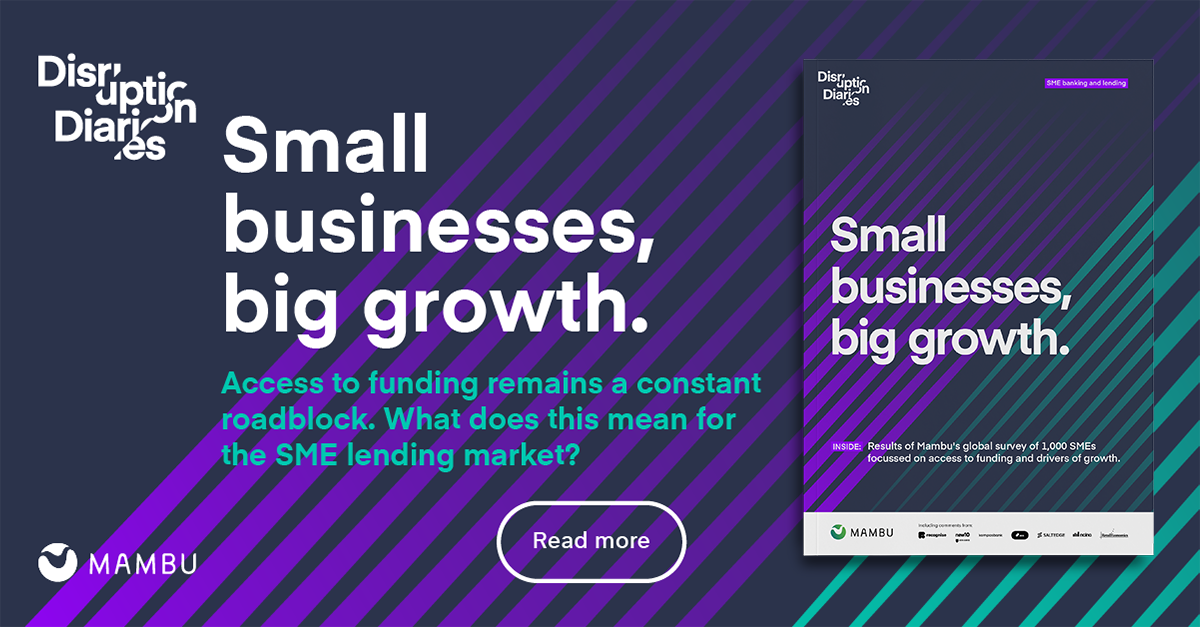
โดยรายงาน the ‘Small business, big growth’ ได้ทำการสำรวจกลุ่มผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยกว่า 1,000 รายทั่วโลกรวมทั้งกลุ่มผู้ประกอบการในประเทศไทยที่จดทะเบียนประกอบธุรกิจและขอสินเชื่อธุรกิจในช่วง 5 ปีที่ผ่านมา
กว่า 3 ใน 4 (หรือร้อยละ 35) ของกลุ่มผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยของไทยจำเป็นต้องกู้ยืมเงินจากเพื่อนหรือครอบครัว รองลงมาคือแหล่งเงินทุนจากธนาคารพาณิชย์หรืออาคารสมาคม (ร้อยละ 34) และร้อยละ 25 จากผู้ให้บริการสินเชื่อสำหรับผู้ประกอบการธุรกิจขนาดกลางและขนาดย่อมโดยเฉพาะและผู้ให้บริการสินเชื่อเพื่อการพาณิชย์ และการไม่สามารถเข้าถึงเงินทุนทางธุรกิจได้ส่งผลให้ร้อยละ 34 ของกลุ่มผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยไม่สามารถจ้างบุคลากรเพื่อเข้ามาทำงานได้อย่างมีประสิทธิภาพ ร้อยละ 32 ไม่สามารถพัฒนาเทคโนโลยีได้ ขณะที่ร้อยละ 31 ประสบปัญหาสภาพคล่องทางการเงินหรือไม่สามารถเปิดตัวผลิตภัณฑ์หรือบริการใหม่ๆ ได้
รายงานผลสำรวจโดย Mambu จัดทำขึ้นในช่วงที่ทางเลือกด้านการให้บริการสินเชื่อมีเพิ่มขึ้น และเป็นช่วงที่กลุ่มผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยของไทยหันไปใช้บริการธนาคารทางเลือกและฟินเทค เพื่อแก้ปัญหาด้านการเข้าถึงเงินทุนต่างๆ ที่เกิดขึ้น อาทิ เกณฑ์การอนุมัติสินเชื่อที่เข้มงวดขึ้น (ร้อยละ 44) ขั้นตอนการพิจารณาและดำเนินการที่ต้องใช้เอกสารเป็นจำนวนมาก (ร้อยละ 30) และการอนุมัติสินเชื่อที่ล่าช้า (ร้อยละ 29) และมีแนวโน้มว่าจะมีผู้ให้บริการสินเชื่อทางเลือกเพิ่มขึ้นอีกเป็นจำนวนมาก เนื่องจากผู้ประกอบการส่วนใหญ่ (ร้อยละ 95) เปิดรับทางเลือกใหม่ สู่การบริการสินเชื่อที่ดีกว่า
ผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยของไทยเกือบครึ่งหนึ่งกล่าวว่า เหตุผลอันดับต้นๆ ในการเปลี่ยนผู้ให้บริการสินเชื่อคือ ตัวเลือกทางการเงินที่ดีกว่า (ร้อยละ 46) และบริการสินเชื่อดิจิทัลที่ดีกว่า (ร้อยละ 46) ขณะเดียวกันร้อยละ 43 อาจเปลี่ยนผู้ให้บริการเพราะได้ประโยชน์จากการกู้ยืมเงินและค่าจูงใจที่มากกว่า และร้อยละ 41 ได้รับการบริการช่วยเหลือลูกค้าที่ดีกว่า
นาย Myles Bertrand กรรมการผู้จัดการประจำภูมิภาคเอเชียแปซิฟิกของ Mambu กล่าวว่า “ผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยมีส่วนสำคัญต่อการขับเคลื่อนเศรษฐกิจของประเทศ ทั้งด้านกิจกรรมทางเศรษฐกิจและการจ้างงาน โดยธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยจำนวน 3.1 ล้านแห่งสามารถสร้างงานได้ถึง 12.7 ล้านงาน (คิดเป็นร้อยละ 71 ของตลาดแรงงานในประเทศ)[1] 1 อย่างไรก็ตามอุปสรรคในการเข้าถึงเงินทุนทางธุรกิจจะทำให้ผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยไม่สามารถต่อยอดโอกาสทางธุรกิจ ทั้งด้านการทำรายได้และการปฏิบัติการ ซึ่งเป็นส่วนสำคัญที่ทำให้ธุรกิจเติบโตอย่างต่อเนื่องได้ในอนาคต และหากภาคส่วนการให้บริการสินเชื่อในการทำธุรกิจไม่ปรับตัวและนำด้านนวัตกรรมทางเทคโนโลยีมาพัฒนาบริการทางการเงินในด้านต่างๆ
ผู้ให้บริการสินเชื่อของไทยก็จะไม่สามารถให้บริการด้วยโซลูชันที่สามารถตอบโจทย์ความต้องการของผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยของไทยได้”
ดังนั้นสถาบันทางการเงินจึงต้องเข้ามามีบทบาทให้มากขึ้น ในการแก้ไขปัญหาขั้นตอนการพิจารณาการอนุมัติสินเชื่อที่ใช้เวลานาน จากรายงานพบว่า ระยะเวลาในการรอการพิจารณาอนุมัติสินเชื่อถือเป็นปัจจัยสำคัญสำหรับธุรกิจขนาดย่อมในการตัดสินใจเลือกผู้ให้บริการสินเชื่อ ขณะที่ร้อยละ 89 ของผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยพิจารณาเลือกผู้ให้บริการจากแผนการชำระคืนในระยะยาวที่แต่ละรายกำหนด ร้อยละ 88 เลือกผู้ให้บริการที่คิดอัตราดอกเบี้ยต่ำ และร้อยละ 87 เลือกใช้วิธีการถอนเงินทุนทั้งหมดออกก่อนกำหนด
คุณ Pham Quang Minh ผู้จัดการทั่วไปของ Mambu ประเทศไทยกล่าวว่า “ผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยของไทยโดยส่วนใหญ่ประกอบธุรกิจด้านการซื้อขายและการบริการ และมีจำนวนมากที่ประกอบธุรกิจด้านการท่องเที่ยว ซึ่งได้รับผลกระทบอย่างหนักจากสถานการณ์โรคระบาดโควิด 19 ดังนั้นการดูและระบบปฏิบัติการและการขับเคลื่อนทำให้ธุรกิจเติบโตอย่างต่อเนื่องถือเป็นกุญแจสำคัญที่จะทำให้ระบบ เศรษฐกิจกลับมาเดินเครื่องใหม่อีกครั้ง
โดยธนาคารจะเข้ามามีบทบาทสำคัญในการทลายกำแพงเกณฑ์การอนุมัติสินเชื่อที่เข้มงวด เพื่อให้การกู้ยืมเงินเกิดความคล่องตัวและเป็นไปอย่างมีประสิทธิภาพ ผ่านบริการที่ล้ำหน้ายิ่งขึ้นด้วยนวัตกรรมต่างๆ และมีแผนการชำระคืนที่มีความยืดหยุ่น และลดมูลค่าหลักประกันที่ธุรกิจประกอบการต้องวางไว้กับผู้ให้บริการสินเชื่อ ที่สำคัญผู้ให้บริการสินเชื่อจะต้องปรับเปลี่ยนการให้บริการสินเชื่อในระบบดิจิทัลให้มีประสิทธิภาพยิ่งขึ้น เพราะจะทำให้อนุมัติสินเชื่อได้อย่างรวดเร็ว เพื่อสนองความต้องการของธุรกิจต่างๆ ที่กำลังฟื้นตัวจากผลกระทบหลังวิกฤตโรคระบาดโควิด 19”
ในด้านกระบวนการขออนุมัติสินเชื่อ ร้อยละ 88 ของผู้ประกอบการธุรกิจขนาดกลาง ขนาดย่อม และรายย่อยต้องการให้เกณฑ์การพิจารณาและอนุมัติสินเชื่อมีความยืดหยุ่นมากขึ้น ขณะที่ร้อยละ 86 สนใจข้อเสนอและบริการสินเชื่อที่ออกแบบโดยเฉพาะสำหรับแต่ละธุรกิจ และร้อยละ 83 ต้องการบริการระบบที่ใช้ในการคำนวณการจ่ายเงินเดือน
ด้านคุณ Richard Lim ประธานเจ้าหน้าที่บริหารของกลุ่มนักวิเคราะห์ค้าปลีก Retail Economics กล่าวว่า “สถานการณ์โรคระบาดได้เปลี่ยนวิถีชีวิตของเราในหลายๆ ด้าน ทั้งการทำงาน การทำกิจกรรมสันทนาการ และการจับจ่ายใช้สอย โดยทำให้แพลตฟอร์มดิจิทัลเข้ามามีบทบาทในสังคมปัจจุบันมากขึ้น และแทรกซึมเข้าไปยังทุกกิจกรรมของผู้คนในสังคม
อย่างไรก็ตามบริการด้านเข้าถึงเงินทุนได้ก้าวสู่ความเป็นดิจิทัลมาระยะเวลาหนึ่งแล้ว และกำลังเข้าสู่ภาวะอิ่มตัวอย่างช้าๆ ขณะที่ธุรกิจที่ต้องการขยายและมองหาโอกาสในเติบโตอย่างรวดเร็ว กลับต้องหยุดชะงักและไปต่อไม่ได้ เนื่องจากขั้นตอนการพิจารณาอนุมัติสินเชื่อที่ล่าช้า และด้วยความยากลำบากในการดำเนินธุรกิจ จากนโยบายที่ใช้ระยะเวลาและไม่ชัดเจนพอ นโยบายการอนุมัติสินเชื่อที่มีอยู่ในปัจจุบันจึงไม่สามารถตอบโจทย์โลกดิจิทัลที่มีการเปลี่ยนแปลงอย่างรวดเร็วได้อีกต่อไป”
อุปสรรคหลักๆ ที่ธุรกิจขนาดกลางและขนาดย่อมกำลังเผชิญอยู่ทั่วโลก ในการเข้าถึงเงินทุนทางธุรกิจได้แก่ การขาดเงินทุนในการเริ่มต้นดำเนินธุรกิจ (ร้อยละ 30) และขั้นตอนการพิจารณาและดำเนินการที่ต้องใช้เอกสารเป็นจำนวนมาก (ร้อยละ 28) และกระแสเงินสดที่มีไม่เพียงพอ (ร้อยละ 27)