

ผู้ว่าการแบงก์ชาติ เล็งกำกับ ‘ซื้อก่อนจ่ายทีหลัง’ โตก้าวกระโดด สกัดหนี้เสีย
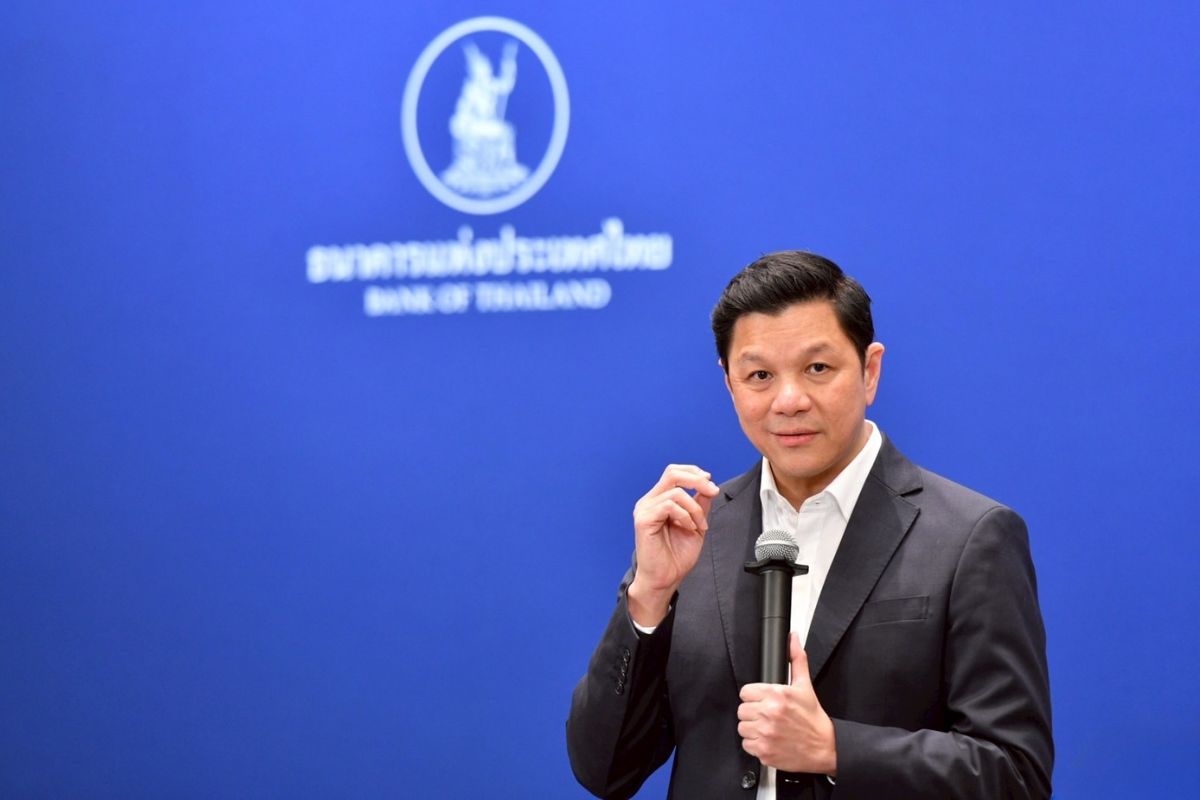
ผู้ว่าการแบงก์ชาติ เล็งกำกับ “ซื้อก่อนจ่ายทีหลัง” โตก้าวกระโดด สกัดหนี้เสีย คาดแนวทางชัดเจนภายใน ต.ค.-พ.ย.นี้
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า ธนาคารแห่งประเทศไทยกำลังพิจารณาแนวทางกำกับดูแลการใช้บริการซื้อก่อนจ่ายทีหลัง หรือ BNPL (Buy Now Pay Later) เนื่องจากเติบโตอย่างรวดเร็ว
เนื่องจากเข้าถึงง่ายและอาจนำไปสู่พฤติกรรมการใช้จ่ายฟุ่มเฟือยหรือการเป็นหนี้เสียด้วย อีกทั้งผู้ซื้อของออนไลน์บางส่วนกำลังเผชิญปัญหาการได้วงเงินสินเชื่อโดยไม่รู้ตัว รวมไปถึงซื้อของโดยใช้วงเงินสินเชื่อดังกล่าวโดยไม่รู้ตัว
นายวิทัยกล่าวว่า จากการรวบรวมข้อมูลของ ธปท. เกี่ยวกับอัตราการขยายตัวของบริการ BNPL แสดงให้เห็นถึงการเติบโตอย่างก้าวกระโดดในช่วงไม่กี่ปีที่ผ่านมา ทั้งในด้านจำนวนผู้ใช้งานและมูลค่าสินเชื่อในตลาด
ในด้านจำนวนบัญชีผู้บริโภค ซึ่งอ้างอิงข้อมูลจากผู้ประกอบการ BNPL รายใหญ่จำนวน 6 ราย พบว่าพฤติกรรมการใช้จ่ายรูปแบบนี้ได้รับความนิยมเพิ่มขึ้นอย่างรวดเร็ว ในระยะเวลา 3 ปี โดยในปี 2564 มีจำนวนบัญชีผู้ใช้บริการดังกล่าวประมาณ 6 แสนบัญชี
ขณะที่สิ้นปี 2567 มีจำนวนบัญชีผู้ใช้บริการดังกล่าวสะสมอยู่ที่ 4.91 ล้านบัญชี คิดเป็นอัตราการเติบโตเฉลี่ยที่สูงถึง 99.9% ต่อปี ซึ่งจำนวนผู้ใช้งานขยายตัวเกือบเท่าตัวในทุก ๆ ปีสอดคล้องกับด้านมูลค่าสินเชื่อ BNPL ซึ่งเมื่อวิเคราะห์จากงบการเงินของผู้ประกอบการรายใหญ่จำนวน 8 ราย พบว่ามีการขยายตัวอย่างต่อเนื่องด้วยอัตราเฉลี่ย 38% ต่อปี และ ณ สิ้นปี 2567 มีมูลค่าสินเชื่อรวมในระบบสูงประมาณ 1.8 หมื่นล้านบาท
ทั้งนี้ ปัจจุบันมีคนไทย 25.5 ล้านคน หรือ 38% ที่มีสถานะเป็นหนี้ ซึ่งในจำนวนนี้กลุ่มที่เพิ่งเริ่มทำงานอายุ 20-35 ปี หรือ 52.7% มีสถานะเป็นหนี้เร็ว โดยเป็นกลุ่มที่มีหนี้เสีย (NPL) หรือหนี้ที่ไม่ก่อให้เกิดรายได้ สูงที่สุดถึง 27% เช่น หนี้บัตรเครดิต หนี้ส่วนบุคคล หนี้รถ เป็นต้น
ทั้งนี้ ผู้ใช้บริการ BNPL หรือ Application บนมือถือ ส่วนใหญ่กระจุกตัวในกลุ่มผู้บริโภคอายุน้อยกว่า 30 ปี ซึ่งคือผู้บริโภคที่มีอายุและรายได้น้อย นอกจากนี้ ลูกหนี้กลุ่มนักศึกษา หรือผู้ที่เพิ่งเริ่มทำงานที่มีอายุระหว่าง 23-30 ปี ยังมีอัตราการค้างชำระหนี้สูงกว่ากลุ่มอื่น ๆ
นายวิทัยกล่าวว่า พฤติกรรม BNPL คือการที่ผู้บริโภคมักกดใช้บริการโดยไม่รู้ตัวว่าเป็นสินเชื่อ เนื่องจากสามารถใช้งานง่าย โดยเพียงแค่กดครั้งเดียว ซึ่งพฤติกรรมดังกล่าวอาจส่งผลให้วินัยการเงินแย่ลงและกระตุ้นการซื้อสินค้าฟุ่มเฟือย เช่น การกดใช้วงเงินแล้วคิดว่าเป็นช่องทางการจ่ายเงิน รวมทั้งเมื่อได้ลองใช้แล้ว เป็นเรื่องยากที่จะกลับไปจ่ายเต็มราคา เนื่องจากมีโปรโมชั่นดีกว่า และยังไม่ต้องจ่ายทันที ทำให้ตัดสินใจซื้อได้ง่ายกว่า
เช่น การผ่อนชานมไข่มุก ราคาแก้วละ 106 บาท ผ่อน 1 เดือน ดอกเบี้ย 0% แต่เมื่อมีระยะเวลาผ่อนมากขึ้น จะยิ่งทำให้มีดอกเบี้ยสูงขึ้น และแม้ว่าการผ่อนต่องวดน้อยอาจจะดูน้อย แต่เมื่อคำนวณกลับเป็นอัตราดอกเบี้ยที่สูง เช่น ผ่อนแบบ 2 เดือน ดอกเบี้ย 18.79% ต่อปี ส่วนแบบ 3 เดือน ดอกเบี้ย 16.83% ต่อปี เป็นต้น
อย่างไรก็ดี นายวิทัยกล่าวว่า ธปท. อยู่ระหว่างหารือกับผู้ประกอบการถึงแนวทางการกำกับดูแล BNPL ในอนาคต เพื่อวางกติกาคุ้มครองผู้บริโภค และคาดว่าจะเห็นแนวทางกำกับ BNPL ให้ชัดเจนภายในเดือน ต.ค.-พ.ย.นี้ เช่น จะมีการกำกับดูแลผู้ให้บริการสินเชื่อ โดยกำหนดคุณสมบัติผู้ใช้บริการ ทั้งอายุขั้นต่ำ และการกำหนดขอบการให้บริการ โดยกำหนดประเภทสินค้าและมูลค่าสินค้าขั้นต่ำ และกำหนดเพดานอัตราดอกเบี้ยสูงสุด
ด้านแนวทางการให้ข้อมูลลูกค้าและเสนอสินเชื่อ โดยการให้ข้อมูลต้องครบถ้วน เข้าใจง่าย ไม่กระตุ้นให้กู้ยืม ต้องไม่มีกรณีลูกค้าได้รับวงเงินสินเชื่อโดยไม่รู้ตัว และต้องไม่ให้ลูกค้าชำระ BNPL โดยไม่รู้ตัว ด้านการประเมินศักยภาพการชำระคืน โดยการผ่อนชำระสินค้ามูลค้าสูงจะต้องวิเคราะห์ความเสี่ยงมากขึ้น