

เอกชนแห่ออกหุ้นกู้ล็อกต้นทุน จับสัญญาณ กนง. มีโอกาสขึ้นดอกเบี้ย Q3
ศูนย์วิจัยกสิกรไทย คาดหุ้นกู้ระยะยาวมียอดออกรวมประมาณ 1.10-1.20 ล้านล้านบาท ชี้ตลาดหุ้นกู้ปีนี้เติบโตเตรียมรับจังหวะดอกเบี้ยขาขึ้น-แรงกดดันต่อต้นทุนทางการเงินขยับสูงขึ้นตามทิศทางตลาดโลก หลังผลการประชุม กนง. รอบล่าสุดสะท้อนโอกาสขึ้นอัตราดอกเบี้ยนโยบายในไตรมาส 3 มากขึ้น
วันที่ 13 มิถุนายน 2565 ศูนย์วิจัยกสิกรไทย ประเมินว่า ทิศทางคุมเข้มนโยบายการเงินเพื่อสกัดแรงกดดันเงินเฟ้อของธนาคารกลางสหรัฐ และธนาคารกลางชั้นนำอื่น ๆ ในฝั่งตะวันตกและเอเชีย (ยกเว้น จีนและญี่ปุ่น) น่าจะมีจังหวะที่สอดคล้องกันมากขึ้นในช่วงครึ่งหลังของปี 2565 โดยธนาคารกลางที่มีแนวโน้มเริ่มปรับขึ้นอัตราดอกเบี้ยนโยบายตามมาในช่วงไตรมาสที่ 3/2565 ได้แก่
ธนาคารกลางยุโรป (อีซีบี) ธนาคารกลางอินโดนีเซีย รวมถึงธนาคารแห่งประเทศไทย (ธปท.) หลังจากที่ผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ล่าสุดเมื่อวันที่ 8 มิ.ย. 2565 สะท้อนว่า เสียงข้างน้อยของสมาชิก กนง. (3 ใน 7 ราย) มองว่า ควรมีการปรับขึ้นดอกเบี้ยนโยบาย เพราะเศรษฐกิจไทยมีแนวโน้มฟื้นตัวและความเสี่ยงเงินเฟ้อชัดเจนขึ้น
จากสัญญาณดังกล่าว ทำให้ศูนย์วิจัยกสิกรไทยมองว่า การประชุม กนง. วันที่ 10 ส.ค. 2565 นี้จะเป็นจุดเริ่มของวัฏจักรดอกเบี้ยขาขึ้นในไทย และมีความเป็นไปได้ที่ กนง.จะพิจารณาจังหวะเวลาที่เหมาะสมในการปรับขึ้นอัตราดอกเบี้ยนโยบายต่อเนื่องในรอบการประชุมที่เหลือของปีนี้และปีหน้า เนื่องจากแม้จะมีการคาดการณ์ว่า อัตราเงินเฟ้อของไทยน่าจะแตะจุดสูงสุดในไตรมาสที่ 3/2565 แต่ก็จะยังต้องใช้เวลาอีกสักระยะกว่าอัตราเงินเฟ้อจะกลับเข้าสู่กรอบ 1-3% ซึ่งเป็นเป้าหมายอัตราเงินเฟ้อของไทย
“ต้นทุนทางการเงินของไทยมีแนวโน้มทรงตัวสูง หากประเมินจากสถานการณ์ตลาดพันธบัตรไทยนับตั้งแต่ต้นปี 2565 แม้ว่าอัตราดอกเบี้ยนโยบายของไทยจะยืนอยู่ที่ 0.50% ตามเดิม แต่อัตราผลตอบแทนพันธบัตรรัฐบาลไทยตั้งแต่ช่วงอายุ 3 ปีขึ้นไปได้ทยอยปรับตัวสูงขึ้นมาแล้วไม่น้อยกว่า 100 basis points หรือกว่า 1.00% ตามการปรับตัวสูงขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐ และปริมาณพันธบัตรรัฐบาลไทยที่มีออกมาอย่างต่อเนื่อง”
ซึ่งอาจดูเหมือนกับว่า อัตราดอกเบี้ยพันธบัตรในระดับปัจจุบันได้ซึมซับความเป็นไปได้ที่จะมีการปรับขึ้นอัตราดอกเบี้ยนโยบายของไทยไปแล้วบางส่วน อย่างไรก็ดี ศูนย์วิจัยกสิกรไทยมองว่า อาจเห็นการขยับขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลในบางช่วงอายุ
โดยเฉพาะช่วงอายุต่ำกว่า 2 ปี เพิ่มเติมได้อีกเพื่อตอบรับทิศทางการปรับขึ้นอัตราดอกเบี้ยนโยบายของไทย โดยคาดว่า อัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 2 ปีจะขยับสูงขึ้นไปอยู่ที่ระดับไม่ต่ำกว่า 1.80% ในช่วงสิ้นปี 2565 จากระดับ 1.62% ณ วันที่ 10 มิ.ย. 2565
ธุรกิจเร่งออกหุ้นกู้เพื่อล็อกต้นทุนรับดอกเบี้ยขาขึ้น
ทั้งนี้ แม้อัตราผลตอบแทนพันธบัตรรัฐบาลไทยจะขยับสูงขึ้น แต่ Credit Spread ของหุ้นกู้เอกชน (หรือส่วนต่างอัตราผลตอบแทนของหุ้นกู้ภาคเอกชนที่เพิ่มขึ้นจากพันธบัตรรัฐบาล) ที่ทยอยปรับตัวลงมาก็เป็นปัจจัยสำคัญที่ช่วยบรรเทาภาระต้นทุนทางการเงินของภาคเอกชนได้บางส่วน โดยหากเทียบกับสิ้นปี 2564 พบว่า Credit Spread ของหุ้นกู้อายุ 3-5 ปีอันดับเครดิต BBB และ BBB+ ปรับตัวลดลงมาแล้วประมาณ 40-60 basis points
ท่ามกลางแนวโน้มกิจกรรมทางเศรษฐกิจที่กำลังฟื้นตัว Credit Spread ของหุ้นกู้ที่เริ่มมีเสถียรภาพมากขึ้น รวมถึงแนวโน้มดอกเบี้ยของไทยที่กลับเป็นทิศทางขาขึ้น น่าจะเอื้อให้บริษัทเอกชนเข้ามาระดมทุนผ่านการออกหุ้นกู้มากขึ้นอย่างต่อเนื่องในช่วงที่เหลือของปี ทั้งเพื่อทดแทนรุ่นเก่าที่หมดอายุแล้วและเพื่อการลงทุนขยายกิจการ ซึ่งทำให้ศูนย์วิจัยกสิกรไทย คาดว่า
มูลค่าการออกหุ้นกู้ภาคเอกชนระยะยาวในปี 2565 จะอยู่ที่กรอบประมาณ 1.10-1.20 ล้านล้านบาท ซึ่งนับเป็นยอดการออกหุ้นกู้ที่สูงกว่าระดับ 1 ล้านล้านบาทติดต่อกันเป็นปีที่ 2 ต่อเนื่องจากที่มีมูลค่าการออกทั้งหมด 1.02 ล้านล้านบาทในปี 2564
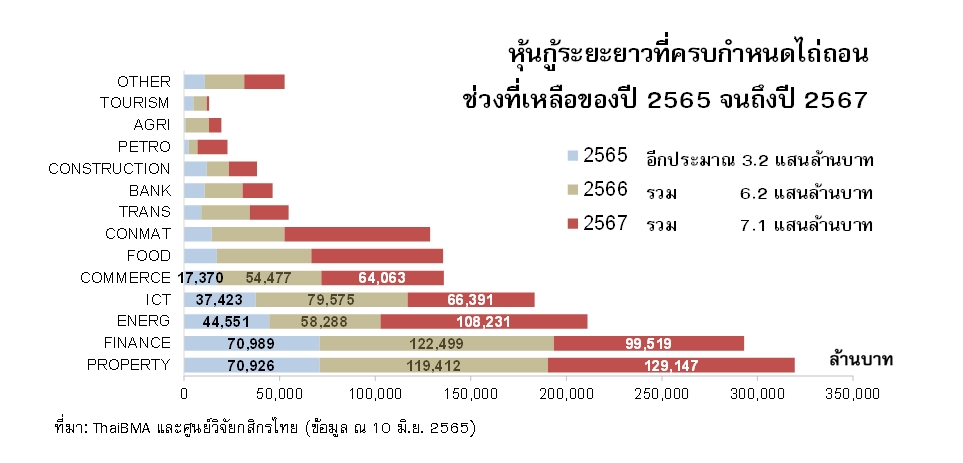
ประเด็นที่ต้องติดตามในช่วงหลังจากนี้ ก็คือ หุ้นกู้ภาคเอกชนระยะยาวที่กำลังจะทยอยครบกำหนดอีกประมาณ 1.65 ล้านล้านบาท ในช่วงที่เหลือของปี 2565 ไปจนถึงปี 2567 แบ่งเป็น ประมาณ 3.2 แสนล้านบาทในช่วงที่เหลือของปี 2565 และอีกประมาณ 6.2 แสนล้านบาท และ 7.1 แสนล้านบาทในปี 2566 และ 2567 ตามลำดับ
โดยกลุ่มธุรกิจที่ควรจะต้องเตรียมวางแผนรับมือต้นทุนทางการเงินในช่วง 1-2 ปีข้างหน้ารับทิศทางดอกเบี้ยขาขึ้น ซึ่งจะทำให้ต้นทุนการออกหุ้นกู้รุ่นใหม่ที่จะปรับสูงขึ้นกว่ารุ่นเดิม ประกอบด้วย บริษัทอสังหาริมทรัพย์ ไฟแนนซ์ (อาทิ บริษัทลีสซิ่งและกลุ่มน็อนแบงก์) พลังงาน ไอซีที และการพาณิชย์ ตามลำดับ