
กรุงเทพประกันภัย ถอดบทเรียน จ่ายเคลม “เจอจ่ายจบ” เสียหาย 1,000%
สัมภาษณ์
ธุรกิจประกันภัยได้บทเรียนครั้งสำคัญ จากการเข้าไปรับประกันภัยโควิด-19 แบบ “เจอจ่ายจบ” โดยหลายบริษัทถึงกับต้องปิดตัวลง และอีกหลายบริษัทที่แม้ไม่ถึงกับต้องปิดฉาก แต่ก็ “เจ็บหนัก” ไม่แพ้กัน
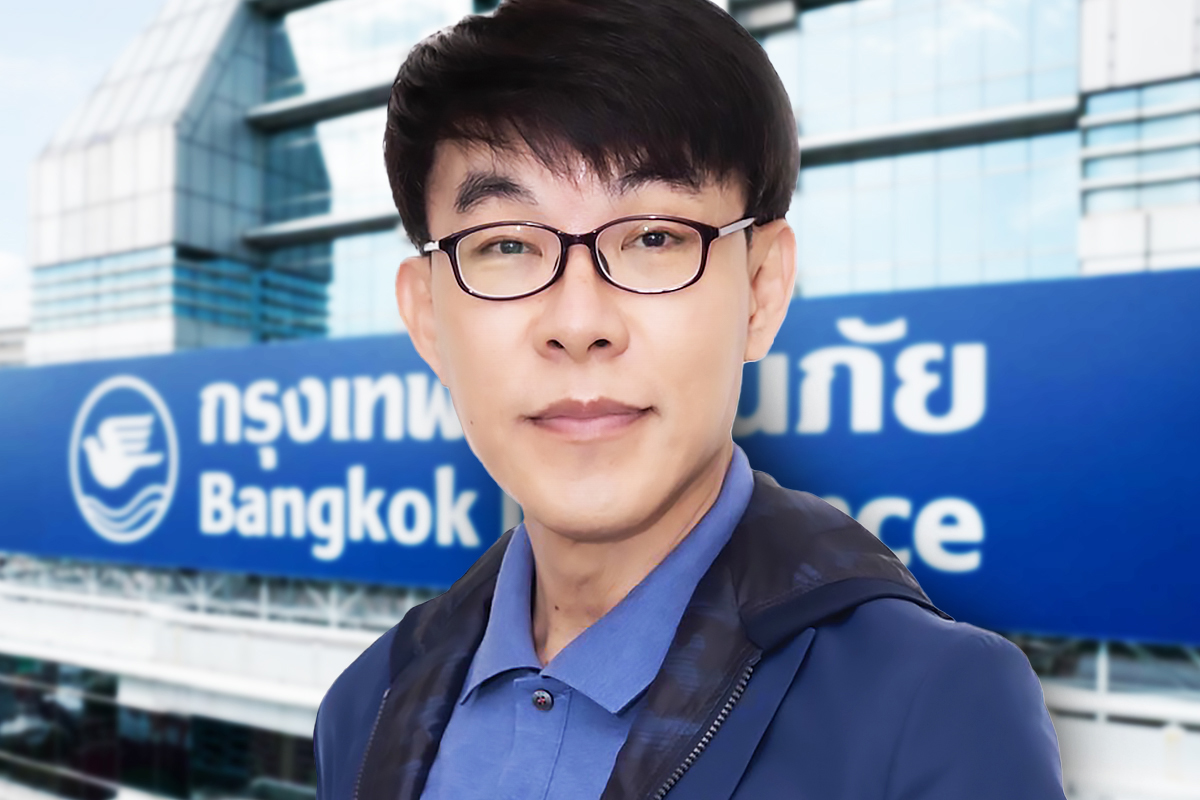
หนึ่งในนั้นก็คือ “บมจ.กรุงเทพประกันภัย” (BKI) ที่ต้องจ่ายเคลมไปมากกว่า 1 หมื่นล้านบาท ซึ่งล่าสุด “ดร.อภิสิทธิ์ อนันตนาถรัตน” ประธานคณะผู้บริหารและกรรมการผู้อำนวยการใหญ่ ได้เปิดใจให้สัมภาษณ์แก่สื่อมวลชนถึงบทเรียนดังกล่าว
“เจอจ่ายจบ” บทเรียนราคาแพง
โดย “ดร.อภิสิทธิ์” เริ่มต้นด้วยการยอมรับว่า การขายประกันภัยโควิด “เจอจ่ายจบ” นับเป็นบทเรียนราคาแพงมาก ๆ ของอุตสาหกรรมประกันภัย ในการคำนึงถึงการดูแลประชาชนค่อนข้างไปทางรากหญ้า เพื่อให้ได้รับเงินชดเชย เมื่อต้องกักตัวและขาดรายได้ โดยเจตนาดีในการออกกรมธรรม์เจอจ่ายจบ คือ บริษัทต้องการให้ลูกค้าได้รับเงินบางส่วนจากการติดเชื้อ เพื่อไปจุนเจือในช่วงกักตัว ซึ่งรับรองและเห็นชอบโดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
โดยจากช่วงการระบาดโควิดสายพันธุ์เดลต้าและอัลฟ่า ทุกคนป้องกัน ไม่กล้าติด เพราะกลัวตาย เหตุเชื้อลงปอด แต่พอมาถึงสายพันธุ์โอมิครอน หลายคนตั้งใจติดเชื้อ มีการขอน้ำลายไปกิน หรือขายแมสก์ที่มีเชื้อโควิดอยู่ ทำให้บางครอบครัวที่ทำประกันไว้หลายบริษัท เมื่อมีสมาชิกของบ้านติดเชื้อ อีก 4-5 คนก็ติดหมด ทำให้ได้เงินประกันไปสูงกว่า 8 แสนบาท-1 ล้านบาท
“ทุกอย่างพลิกผันไปหมด เพราะมีประชาชนจำนวนหนึ่งแสวงหาผลประโยชน์ โดยคำแนะนำของผู้รู้หลากหลายจำพวก ทำให้เห็นภาพการติดเชื้อทั้งครอบครัว บางรายมีการออกรถใหม่ป้ายแดง สามารถปลดหนี้บ้านได้หมด ซึ่งเรายอมรับว่าเราวางกับดักตัวเราเอง ต้องโทษตัวเองเหมือนกันที่ประเมินสถานการณ์โควิดได้ไม่ครอบคลุม แม้เราจะคิดถึงการทุจริตเพื่อหวังเงินประกัน (moral hazard) เป็นปัจจัยพื้นฐานไว้แล้ว แต่ไม่คาดคิดว่า moral hazard ในสังคมไทยจะเกิดขึ้นมากขนาดนี้ ในการแสวงหาผลประโยชน์จากการมีประกันภัย”
ดังนั้น ต่อไปการออกแบบประกันภัยเพื่อประชาชนในระดับไมโครอินชัวรันซ์และนาโนอินชัวรันซ์ เป็นสิ่งที่ภาคธุรกิจต้องใส่ใจและระมัดระวังอย่างยิ่ง เพราะนี่คือ ธรรมชาติของคนไทยที่เกิดการเรียนรู้ระดับกว้างของสังคมไปแล้ว
“การทำอะไรที่ไม่มีสถิติรองรับอย่างชัดเจน เป็นเรื่องที่ไม่ควรจะเกิดขึ้นอีก เพราะถือว่าการรับประกันครั้งนี้ เป็นการคาดเดาด้วยกันทั้งสิ้น ไม่ใช่เฉพาะบริษัทประกันภัย แต่รวมถึงหน่วยงานกำกับด้วย”
เคลมโควิด 2 ปีทะลุ 1 หมื่นล้าน
ทั้งนี้ กรมธรรม์ประกันภัยโควิดของบริษัทกว่า 1.35 ล้านฉบับ ได้หมดอายุความคุ้มครองไปแล้วเกือบ 99% เมื่อสิ้นเดือน มิ.ย.ที่ผ่านมา โดยปี 2564 บริษัทต้องจ่ายเคลมสุทธิที่หักการประกันภัยต่อแล้ว จำนวน 3,400 ล้านบาท ส่วนในปี 2565 นี้ คาดว่าจะมีเคลมสุทธิเกิดขึ้นทั้งสิ้นกว่า 8,700 ล้านบาท
โดยยอดเคลมส่วนใหญ่กว่า 5,800 ล้านบาท ถูกบันทึกความเสียหายไปแล้วในงบฯไตรมาส 1 ซึ่งในช่วง มี.ค. 2565 เป็นช่วงพีก (สูงสุด) ของการแพร่ระบาดของสายพันธุ์โอมิครอนที่ติดเชื้อง่าย แม้ฉีดวัคซีนไปแล้วกว่า 80% แต่อาการไม่รุนแรงและโอกาสเสียชีวิตน้อย จึงเกิดแรงจูงใจให้ประชาชนจำนวนมากตั้งใจติดเชื้อเพื่อเคลมประกัน
“ส่งผลให้ความเสียหายที่เกิดขึ้นจำนวนมากเกิดมาจากการทุจริตเพื่อหวังเงินประกัน ซึ่งยอมรับว่าควบคุมอัตราความเสียหาย (loss ratio) ได้ค่อนข้างยาก พบเคลมเข้ามาช่วงพีกถึงวันละกว่า 5,000 ฉบับ ต้องระดมพนักงานทำเคลมกว่า 400 คน นอกจากนี้ยังพบการเคลมฉ้อฉลประกัน (fraud claim) อีก เช่น การทำเอกสารเท็จ เป็นต้น ซึ่งได้ปฏิเสธการจ่ายไป”
“ดร.อภิสิทธิ์” กล่าวว่า บริษัทยังต้องบันทึกเคลมโควิดในงบการเงินงวดไตรมาส 2/2565 อีกกว่า 3,000 ล้านบาท โดยรวมแล้วบริษัทจะมีอัตราความเสียหายที่เกิดขึ้นจากการรับประกันภัยโควิดกว่า 1,009% ทั้งนี้ ยอมรับค่อนข้างเจ็บตัว แต่ไม่หนักจนเกินไปเมื่อเทียบในอุตสาหกรรม เนื่องด้วยบริษัทมีการจำกัดวงเงินความคุ้มครองเฉลี่ยอยู่แค่ 50,000 บาท ในขณะที่บางบริษัทสูงถึง 1-2 แสนบาท
ไตรมาส 2 ยังขาดทุนรับประกัน
“ดร.อภิสิทธิ์” กล่าวว่า ไตรมาส 1 ที่ผ่านมา บริษัทมีผลขาดทุนสุทธิจากการรับประกันภัย 3,500 ล้านบาท โชคดีมีผลตอบแทนการลงทุนเข้ามาช่วยไว้ ซึ่งหากตัดขาดทุนจากเคลมโควิดออกไป บริษัทจะมีกำไรเพิ่มขึ้น 40% จากประกันอัคคีภัย, ประกันภัยขนส่งทางทะเล, ประกันรถยนต์ และประกันภัยเบ็ดเตล็ด
ส่วนช่วงไตรมาส 2 คาดว่าจะยังคงขาดทุนสุทธิจากการรับประกันภัย เนื่องจากต้องบันทึกเคลมโควิดอีกกว่า 3,000 ล้านบาท แต่จะมีรายได้จากเบี้ยประกันประเภทอื่นเข้ามาช่วยทำกำไรได้เพิ่มขึ้น ประกอบกับจะมีผลตอบแทนการลงทุนเข้ามาช่วย ซึ่งถือว่าทำได้ค่อนข้างสูงกว่าปกติมาก นอกจากนี้ยังได้เบี้ยใหม่จาก 4 บริษัทที่ปิดตัวราว 5% ของเบี้ยเกือบ 1 หมื่นล้านบาทเข้ามาด้วย
ครึ่งปีหลังเบี้ยกลับสู่ภาวะปกติ
ส่วนในไตรมาส 3-4 ของปีนี้ มีแนวโน้มว่าบริษัทจะเริ่มปรับตัวดีขึ้น กลับสู่ภาวะปกติได้ และสามารถเติบโตก้าวกระโดดได้ เมื่อเทียบไตรมาส 3-4 ของปีที่แล้ว โดยอัตราส่วนความเพียงพอของเงินกองทุน (CAR) คาดว่าจะกลับไปยืนเหนือ 200% จากสิ้นไตรมาส 1/65 อยู่ที่ระดับ 172.3% สูงกว่าเกณฑ์ คปภ.กำหนดที่ 140% และในอนาคตคาดว่า CAR จะกลับไปสู่ระดับเดิมเหมือนช่วงก่อนโควิดที่ 240-300% สะท้อนถึงสถานะการเงินของบริษัทที่แข็งแกร่ง
“ปีนี้ตั้งเป้าเบี้ยรับโต 5-6% โดยครึ่งปีแรกยังโตไม่ถึง 2% ซึ่งแรงขับเคลื่อนหลักจะมาจากประกันรถยนต์ เนื่องจากคาดว่าในช่วงการระบาดโควิดสายพันธุ์ย่อย BA.4 และ BA.5 ภาคธุรกิจอาจกลับไปใช้นโยบายทำงานที่บ้าน (WFH) อีกครั้ง ซึ่งอาจทำให้การใช้รถน้อยลง ส่งผลให้การเกิดอุบัติเหตุจะลดลงได้ ประกอบกับสถานการณ์น้ำมันแพง คนประหยัดเงิน ใช้รถน้อยลงด้วย” ประธานคณะผู้บริหารและกรรมการผู้อำนวยการใหญ่ บมจ.กรุงเทพประกันภัยกล่าว