
จังหวะก้าว “ทรูมันนี่” พร้อมลุย “เวอร์ชวลแบงก์” ติดสปีดธุรกิจ
เป็นแอปพลิเคชั่นทางการเงินแรก ๆ ของไทย เกิดขึ้นเมื่อสิบปีก่อน สำหรับ “ทรูมันนี่” (TrueMoney) เริ่มจากการเป็นกระเป๋าเงินอิเล็กทรอนิกส์ ซึ่งในเวลานั้นใช้เติมเงินบริการมือถือเป็นหลัก แม้ชื่อจะขึ้นต้นด้วย “ทรู” แต่ไม่ได้ผูกอยู่กับเบอร์มือถือค่ายไหน
ทั้งยังให้บริการทางการเงินหลากหลายรูปแบบไม่ใช่แค่การใช้จ่ายหรือโอนเงิน กับเป้าหมายที่ต้องการเป็นผู้นำด้านบริการทางการเงินในเอเชียตะวันออกเฉียงใต้ เพื่อเปลี่ยนวิธีการทำธุรกรรมทางการเงินของผู้คนในชีวิตประจำวัน
ดำเนินงานภายใต้บริษัท แอสเซนด์ มันนี่ ฟินเทคสัญชาติไทยในเครือเจริญโภคภัณฑ์ (ซี.พี.) ซึ่งเมื่อ 2 ปีก่อน ยกสถานะเป็นสตาร์ตอัพ “ยูนิคอร์น” ไปแล้วเรียบร้อย หลังได้เงินลงทุนซีรีส์ C มูลค่า 150 ล้านเหรียญสหรัฐ จากเครือ ซี.พี.
ถือหุ้นใหญ่ร่วมกับ Bow Wave Capital Management และ Ant Group ผู้ให้บริการด้านการเงินรายใหญ่จากประเทศจีน
ล่าสุดเปิดเกมรุกตลาดด้วยการดึง “ลิซ่า แบล็คพิงค์” ศิลปินเคพ็อปชื่อดังมาเป็นแบรนด์แอมบาสซาเดอร์ เพื่อตอกย้ำจุดยืนในการเป็นซูเปอร์แอปทางการเงินที่ให้บริการครบที่สุด ภายใต้แนวคิด “Effortless Money Management Service” ช่วยให้คนไทยเข้าถึงทุกบริการทางการเงินได้ง่าย และได้ประโยชน์ คุ้มค่าตอบโจทย์ความต้องการของคนทุกกลุ่ม
เร่งเกมขยายฐานลูกค้า
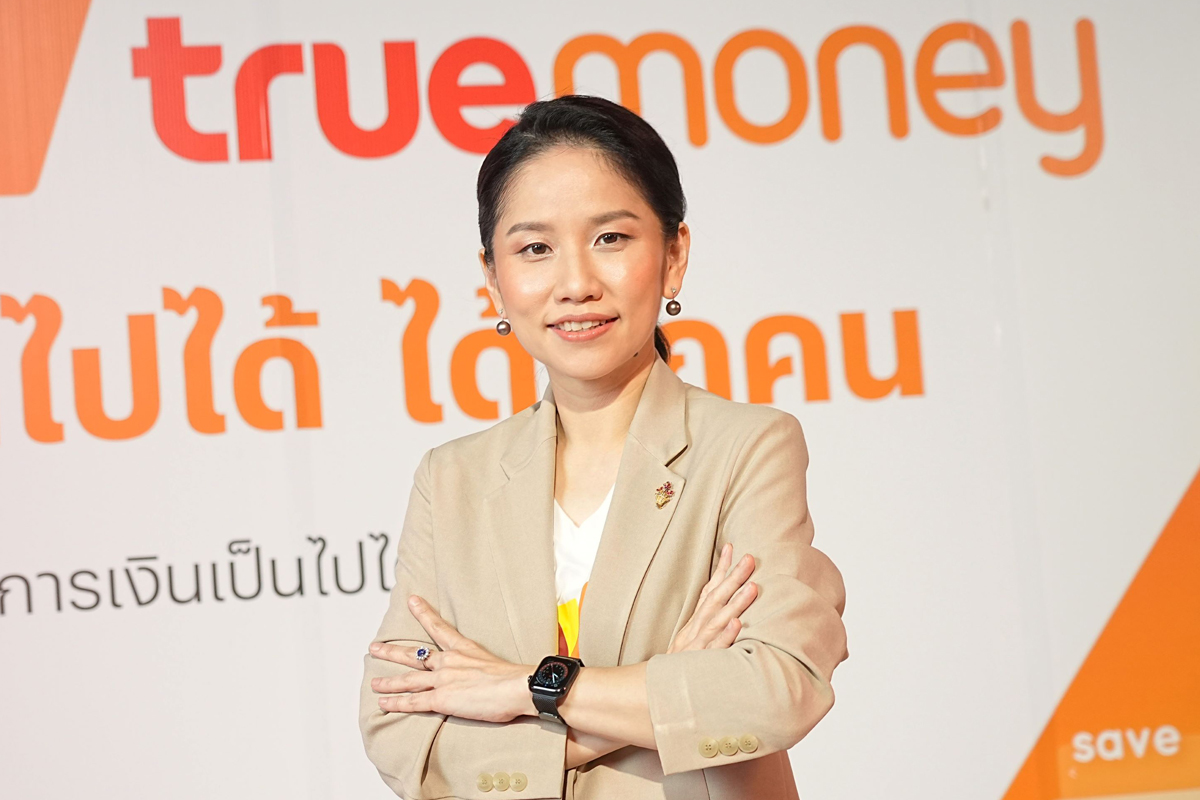
“มนสินี นาคปนันท์” กรรมการผู้จัดการใหญ่ (ร่วม) บริษัท แอสเซนด์ มันนี่ จำกัด กล่าวว่า จากข้อมูลการศึกษาผู้ใช้งานทรูมันนี่พบว่า นอกจากกลุ่มคนที่ไม่สามารถเข้าถึงบริการทางการเงินแล้ว ยังมีคนอีกจํานวนมากที่มีบัญชีธนาคารแต่ประสบปัญหาและข้อจํากัดต่าง ๆ ทั้งในเรื่องความรู้ เวลา ทุนทรัพย์ อายุ ความยากในกระบวนการ ไปจนถึงมุมมองของตนเองในเรื่องโอกาสที่มีในชีวิต
ทำให้ไม่สามารถใช้เครื่องมือทางการเงินได้ครบถ้วน และเต็มที่ ซึ่งการได้ “ลิซ่า” มาเป็นแบรนด์แอมบาสซาเดอร์ ก็เพื่อสร้างความรับรู้ในแบรนด์ให้กว้างขวางขึ้น เชื่อว่าจะทำให้เป้าหมายที่ต้องการผลักดันฐานผู้ใช้ให้ถึง 36 ล้านราย ภายในสิ้นปีมีความเป็นไปได้มากขึ้น จากปัจจุบันมีฐานผู้ใช้อยู่ที่ 27 ล้านราย
“ที่ผ่านมาเราไม่ค่อยทำอะไรกับภาพลักษณ์แบรนด์มากนัก แต่วันนี้มีการเปลี่ยนแปลงมากมายทั้งด้านการเงิน ด้านธุรกิจ และการจ่ายเงิน จึงต้องทำแคมเปญใหม่เพื่อให้ทุกคน ทุกความเป็นไปได้รู้ว่าเราได้เปลี่ยนไปเป็นซูเปอร์แอปแล้วอีกทั้งลิซ่าก็เป็นคนไทยที่เติบโตในระดับโลกเหมือนทรูมันนี่ ที่เริ่มใช้งบฯการตลาดไม่ใช่เพื่อดึงลูกค้าใหม่ แต่เป็นการกระตุ้นให้คนไปชวนเพื่อนมาใช้ได้ง่ายขึ้น”
และสร้างความเข้าใจให้ลูกค้ารับรู้ด้วยว่า “ทรูมันนี่” มีบริการที่หลากหลาย มากไปกว่าการจ่าย (payment) โดยนำเสนอบริการ 3 กลุ่ม 1.บริการในกลุ่มใช้จ่าย ทั้งจ่ายออนไลน์ ออฟไลน์ โอนเงิน ใช้จ่ายต่างประเทศ และวงเงินใช้ก่อนจ่ายทีหลัง 2.บริการในกลุ่มการเงิน มีบริการด้านการออม ลงทุน ประกัน และสิทธิประโยชน์หลากหลาย ทั้งดอกเบี้ยและการแจ้งเตือนเพื่อจ่าย และ 3.บริการสนับสนุนธุรกิจ สนับสนุน SMEs และผู้ประกอบการรายย่อย เช่น ระบบสมาชิก และฟีเจอร์โปรโมตร้านค้า เป็นต้น
เทียบชั้นแอปแบงก์-มัดใจ Gen Y
จากลูกค้าทั้งหมดในปัจจุบันที่ 27 ล้านราย เป็นกลุ่มที่มียอดแอ็กทีฟราว 20 ล้านรายต่อเดือน นับได้ว่า “เทียบชั้น” แอปพลิเคชั่นของธนาคาร ขณะที่มูลค่าการใช้จ่ายผ่านแอปพลิเคชั่นโดยเฉลี่ยจะอยู่ที่ 4,000 บาทต่อคนต่อเดือน
โดยกลุ่มลูกค้าที่มีการใช้งานมากที่สุดราว 40% เป็นเจน Y อายุประมาณ 22-40 ปี จากเดิมฐานคนใช้ส่วนใหญ่ในอดีตจะเป็นกลุ่มเด็กมาก ๆ
“เราไม่ได้เทียบตัวเองกับวอลเลตด้วยกัน แต่เราเทียบกับแบงก์ ถ้าเราพูดถึงแอ็กทีฟการใช้เราเทียบเท่ากับแอปพลิเคชั่นธนาคาร เมื่อ 5-6 ปีก่อน ฐานคนใช้ทรูมันนี่ส่วนใหญ่เป็นกลุ่มเด็กมาก ๆ แต่ปัจจุบันขยับมาเป็นเจน Y มากสุด ซึ่งตนมองว่าปัจจัยสำคัญที่ทำให้ฐานผู้ใช้ขยายมาเป็นเจน Y เพราะเกิดจากยูสเคสในการใช้งานกับลาซาด้า หรือติ๊กต๊อก ที่เป็นกลุ่มคนที่มีอายุขึ้นมาหน่อยและมีกำลังในการจับจ่าย”
“อีกส่วนคือช่องทางเซเว่นอีเลฟเว่น และคอนวีเนี่ยนสโตร์ เช่น โลตัสทุกสาขา รับทรูมันนี่วอลเลตได้แล้ว ซึ่งปีที่ผ่านมาเซเว่นอีเลฟเว่นเป็นพาร์ตเนอร์สำคัญที่ทำให้ยอดผู้ใช้เพิ่มขึ้นทั้งในส่วนหน้าร้าน และดีลิเวอรี่ ทำให้ฐานผู้ใช้ขยับไปยังกลุ่มที่มีกำลังซื้อมากขึ้น”
“มนสินี” กล่าวต่อว่า เมื่อ 2 ปีที่แล้ว ขยายบริการไปยังธุรกิจด้านการเงิน โดยเริ่มให้บริการกู้ยืม และเพย์เน็กซ์ (ซื้อก่อนจ่ายทีหลัง) มีจำนวนบัญชี 2.5 ล้านบัญชี ได้วงเงินโดยเฉลี่ยอยู่ที่บัญชีละ 1.5 หมื่นบาท ส่วนวงเงินในบริการเพย์เน็กซ์จะอยู่ในหลัก 100-1,000 บาท มีจำนวน 1.2 ล้านบัญชี ภายในเวลาไม่ถึง 1 ปี
“ถ้าดูกลไกข้างหลังจะพบว่าเรามีเอ็นจิ้นข้างหลังที่ทำให้รู้ว่าเงินที่ให้ไปจะไม่เสีย จึงมั่นใจว่าจะค่อย ๆ เติบโตอย่างมั่นคง เพราะรู้ว่าเงินจะไปทำอะไรบ้างจึงแทบไม่มีหนี้เสียเลย เรียกว่าอยู่ในระดับซิงเกิลดิจิต เราค่อย ๆ ทำ และต้องใช้อย่างประหยัด เพราะไม่สามารถระดมเงินฝากได้เหมือนธนาคาร”
ดันสัดส่วน “กำไร” บริการการเงิน
ผู้บริหาร “ทรูมันนี่” มองว่า สาเหตุที่บริการทางการเงินเติบโตอย่างเร็ว เพราะการออกแบบบริการอยู่บนพื้นฐานที่ต้องง่าย และลดกำแพงให้มากที่สุด เป็นหลักการที่ใช้กับทุกบริการ ทั้งบริการเงินฝาก และการลงทุน โดยลูกค้าไม่ต้องทำ KYC ใหม่ เพื่อขอรับบริการทางการเงิน หากเคยทำไว้ที่ทรูมันนี่อยู่แล้วจะแค่กรอกข้อมูลบางอย่างเพื่อประเมินความเสี่ยงซึ่งใช้เวลาไม่นาน
“ปกติถ้าจะสมัครวงเงินเครดิตต้องกรอกเอกสาร แล้วใช้เวลาอนุมัติ อาจจะครึ่งวันถึงเป็นอาทิตย์ก็มี แต่ของเราให้วงเงินผ่านแอป ลูกค้าสมัครได้ด้วยตัวเองเพียงแค่ไม่กี่นาที ก็รู้ได้ทันทีว่าได้วงเงินหรือไม่ได้ ถ้าได้ก็เอาไปใช้ได้เลย”
สำหรับบริการจ่ายเงินหรือเพย์เมนต์อยู่ในจุดที่ทำกำไรในเมืองไทยแล้ว ขณะที่บริการกู้ยืมเริ่มมีกำไรชัดขึ้น และเห็นแนวโน้มการเติบโตทั้งในด้านรายได้และกำไร คล้ายกับ “อาลีเพย์” ในประเทศจีนแล้ว
“อาลีเพย์มีรายได้ราว 60% จากเพย์เมนต์ แต่กำไรมาจากดอกเบี้ย และค่าธรรมเนียมเกินครึ่ง ดังนั้นเราก็หวังให้รายได้ และกำไรจากบริการทางการเงิน และดอกเบี้ยมากขึ้นด้วย ภายในอีก 2 ปีข้างหน้าอยากให้กำไรมาจากบริการทางการเงินครึ่งหนึ่ง จากตอนนี้มีสัดส่วน 10%”
“ซึ่งการจะไปให้ได้มากกว่า 50% จะต้องมีฐานลูกค้าเพิ่มขึ้น โมเดลที่เราคิดเบื้องต้น คือแอ็กทีฟยูสเซอร์รายเดือน เราต้องถึงเป้าที่เราตั้งไว้ คือ เรามองว่าภายในปี 2568 อย่างน้อยก็ครึ่งหนึ่งของประชากรไทยต้องใช้ทรูมันนี่ทุกเดือน และในบรรดาคนที่ใช้ทรูมันนี่ทุกเดือนอย่างน้อย 20% ต้องใช้บริการทางการเงินของเรา”
จับตา “เวอร์ชวลแบงก์”
“มนสินี” กล่าวถึงกรณีแบงก์ชาติเตรียมออกหลักเกณฑ์ และใบอนุญาตให้จัดตั้งธนาคารพาณิชย์ไร้สาขา (virtual bank) ว่าเป็นโอกาสที่ดีทั้งสำหรับประเทศ และกับบริษัทเองมีความพร้อม ทั้งระบบไอทีที่ดี ประสบการณ์ด้านดิจิทัลและการมีฐานข้อมูลที่แข็งแรง
ทั้งปัจจุบันให้บริการคล้ายกับธนาคารอยู่แล้ว เว้นแต่ไม่สามารถให้บริการฝากเงินได้ด้วยตนเอง ถ้าทำได้จะช่วยลดต้นทุนทางการเงินได้มาก และเปิดโอกาสให้คืนกำไรกลับไปเป็นประโยชน์ให้ลูกค้าได้มากด้วย
ดังเช่นที่ร่วมกับธนาคารเกียรตินาคิน ออกโปรโมชั่นฝากเงินให้ดอกเบี้ยสูงถึง 2-4%
“สิ่งที่เราขาด คือไม่สามารถระดมเงินฝากได้ ต่อไป สิ่งที่จะทำต่อ คือทำให้ลูกค้าอยากออมกับเรามากขึ้น ตอนนี้ดอกเบี้ย 2% ก็สูง ถ้าได้เวอร์ชวลแบงก์ก็จะดี เพราะ cost of capital จะลดลง น่าจะให้ดอกเบี้ยเพิ่มได้ หรือลด และขยายการรับความเสี่ยงในการขยายการปล่อยกู้ จากเดิมในระดับไมโครเครดิตหลักร้อยหลักพันไปยังกลุ่มลูกค้าอื่นที่ก้อนใหญ่ขึ้น และเสี่ยงมากขึ้น”
“ทุกวันนี้ให้บริการกู้ยืมเงินแค่หลักร้อยหลักพันก็ยังพะวงต้องค่อย ๆ โต เพราะมีเงินจำกัด หากทำเองได้ อาจโตก้าวกระโดด ทำให้คนเข้าถึง ทั้งการฝากเงิน และการกู้ยืมได้ในหลายเซ็กเมนต์”
อย่างไรก็ตาม ต้องพิจารณาเงื่อนไขของแบงก์ชาติที่จะออกมาด้วยว่าจะเป็นอย่างไร ทำให้ธุรกิจของบริษัทมีโอกาสเติบโตขึ้นไหม ถ้าไม่ก็จะดำเนินธุรกิจไปตามเดิมไป
“ผลดีในเชิงเศรษฐศาสตร์ยังไม่มั่นใจ แต่ที่แน่ ๆ เวอร์ชวลแบงก์จะมาต่อเติม วิชั่นของเราได้อย่างดี จากศักยภาพของเรา ตอนนี้ที่ให้บริการคล้ายแบงก์แล้ว การเป็นเวอร์ชวลแบงก์จะมีกฎต่าง ๆ ของแบงก์ชาติ โดยเฉพาะเรื่องธรรมาภิบาล การบริหารจัดการ cash of capital เราก็กำลังดูอยู่ว่าจะต้องทำอะไรเพิ่ม เพื่อทำให้บริการเราดีขึ้น”