
ครัวเรือนแบกหนี้ท่วม สศช.จี้แบงก์พยุงคนกู้บ้านสกัด NPL
จากภาวะเศรษฐกิจไทยไตรมาสแรกของปี 2567 ที่ขยายตัวได้ 1.5% แม้เมื่อเทียบกับไตรมาสก่อนหน้าแล้วจะไม่ถึงกับแย่ ยังเป็นการฟื้นตัว แต่ก็ฟื้นช้า และไม่ทั่วถึง แถมการขยายตัวยังต่ำสุดในภูมิภาคอาเซียนอีกด้วย ซึ่งต้องยอมรับว่า อีกหนึ่งปัจจัยสำคัญที่ฉุดรั้งเศรษฐกิจไทย ก็คือ ภาวะ “หนี้ครัวเรือน” ที่ยังอยู่ในระดับสูง และ “รายได้” ที่โตไม่ทันหนี้นั่นเอง ล่าสุด สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) หรือสภาพัฒน์ ได้เปิดเผยรายงานภาวะสังคมไทย ไตรมาสที่ 1 ปี 2567 ที่สะท้อนว่า สถานการณ์ยังคงมีประเด็นที่น่ากังวลอยู่ไม่น้อย
จ้างงานลด-อัตราว่างงานทรงตัว
นายดนุชา พิชยนันท์ เลขาธิการสภาพัฒน์ กล่าวว่า สถานการณ์ด้านแรงงานของไทยในไตรมาสที่ 1 ปี 2567 อัตราการว่างงาน อยู่ระดับทรงตัวอยู่ที่ 1.01% ขณะที่การจ้างงานลดลงเล็กน้อย -0.1% โดยขณะนี้ไทยมีจำนวนผู้มีงานทำอยู่ที่ 39.6 ล้านคน ซึ่งการจ้างงานที่ปรับลดลงส่วนใหญ่ อยู่ในภาคเกษตรกรรมที่ลดลงกว่า 5.7% ในช่วงนอกฤดูการทำเกษตรกรรม ขณะที่สาขานอกภาคเกษตรกรรม ยังขยายตัวได้ 2.2% ทั้งในเซ็กเตอร์การผลิต ก่อสร้าง ขนส่ง/เก็บสินค้า และโรงแรม/ภัตตาคาร
ด้านชั่วโมงการทำงานปรับตัวลดลงเล็กน้อย แต่ยังอยู่ในระดับประมาณ 44 ชั่วโมงต่อสัปดาห์ ในภาคเอกชน ส่วนภาพรวมอยู่ที่ 41 ชั่วโมงต่อสัปดาห์ ขณะที่ผู้เสมือนว่างงานปรับตัวเพิ่มขึ้น 3.7% ส่วนผู้ทำงานล่วงเวลามีการปรับตัวลดลงเล็กน้อย
ขณะที่ค่าจ้างแรงงานปรับตัวดีขึ้น โดยค่าจ้างภาคเอกชนเฉลี่ยอยู่ที่ 13,789 บาท/คน/เดือน เพิ่มขึ้น 0.5% ขณะที่ภาพรวมลดลงเล็กน้อยที่ 0.4% หรืออยู่ที่ 15,052 บาท/คน/เดือน
“อัตราการว่างงานในไตรมาสที่ 1 ของปี 2567 ยังทรงตัว มีผู้ว่างงานประมาณ 4.1 แสนคน แต่ก็ลดลงจากปีก่อน 3.2% ซึ่งก็เป็นการลดลงทั้งในส่วนของผู้ที่ไม่เคยทำงานมาก่อน และผู้ที่เคยทำงานมาก่อน”
“อาชีวศึกษา-มัธยม” ว่างงานพุ่ง
นายดนุชากล่าวว่า หากเข้าไปดูการว่างงานตามระดับการศึกษา จะเห็นว่าในระดับอุดมศึกษา จำนวนผู้ว่างงานปรับตัวลดลง -20.4% ขณะที่ระดับอาชีวศึกษา จำนวนผู้ว่างงานปรับตัวเพิ่มขึ้น 19.3% มัธยมปลายเพิ่มขึ้น 17.4% มัธยมต้นเพิ่มขึ้น 12.1% วิชาชีพขั้นสูงเพิ่มขึ้น 7.5%
ส่วนการว่างงานตามรายอายุพบว่า ช่วงอายุ 30-34 ปี, 40-49 ปี, 50-59 ปี และ 60 ปีขึ้นไป ที่การว่างงานปรับตัวลดลง ส่วนช่วงอายุ 35-39 ปี มีจำนวนผู้ว่างงานเพิ่มขึ้น 1.7% อายุ 25-29 ปีเพิ่มขึ้น 2.1% และอายุ 20-24 ปี เพิ่มขึ้น 4.8%
“เรื่องสำคัญด้านแรงงาน คือ ต้องพัฒนาทักษะฝีมือด้านแรงงาน เพื่อจะทำให้แรงงานที่ยังมีทักษะต่ำกว่าเกณฑ์ ปรับตัวขึ้นมา มีทักษะที่สูงขึ้น โดยเฉพาะทักษะด้านดิจิทัล เพราะเป็นเรื่องสำคัญในอนาคต”
ทั้งนี้ ต้องพยายามปรับกลุ่มแรงงานที่มีทักษะปานกลางให้มีทักษะสูงขึ้น เพื่อให้ได้รับค่าจ้างที่สูงขึ้น ซึ่งกลุ่มดังกล่าวบางส่วนมีโอกาสถูกทดแทนด้วยเครื่องจักร หุ่นยนต์ และเทคโนโลยี
หนี้เสียสินเชื่อบ้านขยายตัวสูง
สำหรับหนี้ครัวเรือนไทย นายดนุชากล่าวว่า ตัวเลขล่าสุดในไตรมาส 4 ปี 2566 ปรับตัวเพิ่มขึ้น 3% โดยหนี้ครัวเรือนต่อ GDP อยู่ที่ 91.3% มูลหนี้อยู่ที่ 16.36 ล้านล้านบาท อย่างไรก็ดี หนี้ครัวเรือนเพิ่มในอัตราที่ชะลอลงจากไตรมาสก่อนหน้า เนื่องจากธนาคารพาณิชย์มีความเข้มงวดในการปล่อยสินเชื่อมากขึ้น
“ภาพรวมหนี้ครัวเรือนที่เพิ่ม 3% ในส่วนสินเชื่อยานยนต์ปรับตัวลดลง 0.6% จะมีในส่วนสินเชื่อบัตรเครดิตที่ขยายตัวเพิ่มขึ้นค่อนข้างสูง จาก 1.9% เป็น 3.5%”
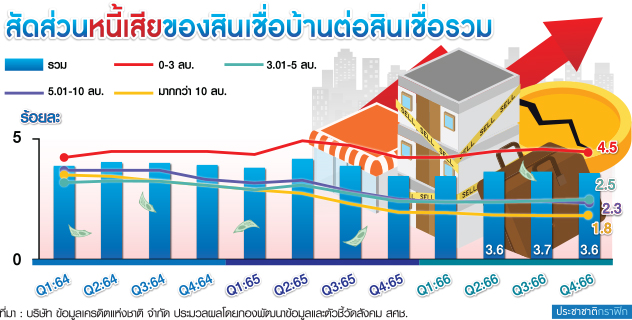
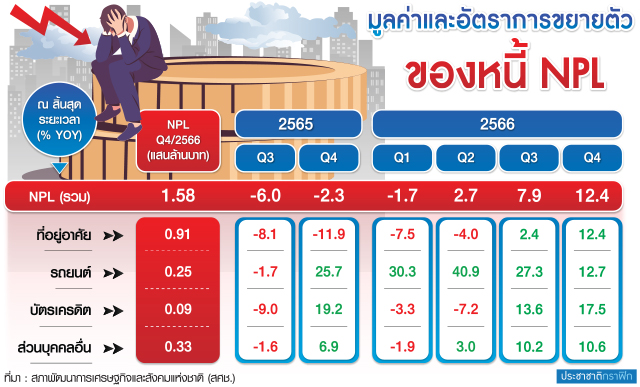
หากมองในแง่คุณภาพสินเชื่อจะพบว่า การขยายตัวของหนี้ไม่ก่อให้เกิดรายได้ (NPL) รายวัตถุประสงค์ จะเห็นว่าในส่วนสินเชื่อที่อยู่อาศัยมีการขยายตัวค่อนข้างสูง จาก 2.4% เป็น 12.4% และบัตรเครดิต อยู่ที่ 17.5% ขยายตัวจาก 13.6% ส่วนเอ็นพีแอลสินเชื่อยานยนต์ปรับตัวลดลง จาก 27.3% เหลือ 12.7%
“ถ้าดูเอ็นพีแอลต่อสินเชื่อรวมอยู่ที่ 2.88% ปรับตัวเพิ่มขึ้นจาก 2.79% ซึ่งตรงนี้คงต้องเร่งเข้าไปช่วยดูแลปรับโครงสร้างหนี้ ส่วนสินเชื่อที่ต้องกล่าวถึงเป็นพิเศษ (SML) ยังคงเป็นสินเชื่อยานยนต์ที่อยู่ระดับ 14.29% แม้ว่าแนวโน้มสินเชื่อจะปรับตัวลดลงเล็กน้อยจากไตรมาสก่อนหน้า”
จี้แบงก์เร่งช่วยปรับโครงสร้างหนี้
นายดนุชากล่าวว่า ปัญหาเร่งด่วนที่ต้องเร่งเข้าไปแก้ไขก็คือ สินเชื่อที่อยู่อาศัย โดยเฉพาะสินเชื่อบ้านที่มีวงเงินน้อยกว่า 3 ล้านบาท ซึ่งเป็นกลุ่มครัวเรือนที่มีรายได้ปานกลาง และบ้านก็ถือว่าเป็นความมั่นคงในชีวิตและทรัพย์สิน ดังนั้นธนาคารพาณิชย์คงต้องเร่งเข้าไปแก้ไขปัญหาเพื่อให้กลุ่มเหล่านี้ยังมีบ้านอยู่ได้
“เรื่องบ้านเป็นเรื่องความมั่นคงจริง ๆ เพราะถ้าเขาไม่มีบ้านก็จะมีปัญหาอื่น ๆ ตามมา ฉะนั้นมาตรการที่ออกมาตั้งแต่วันที่ 1 เม.ย. 2567 ที่มีการแก้ปัญหาลูกหนี้เรื้อรัง ธนาคารพาณิชย์ รวมถึงธนาคารแห่งประเทศไทย (ธปท.) คงต้องเร่งประชาสัมพันธ์ โดยเฉพาะธนาคารพาณิชย์ที่มีข้อมูลลูกค้าอยู่แล้ว ดังนั้น แทนที่จะให้ลูกหนี้เดินเข้ามาก็อาจจะต้องเข้าไปหาลูกค้า และดึงมาเข้าโปรแกรมปรับโครงสร้างหนี้ และพยายามให้ปิดจบหนี้ให้ได้ภายใน 5 ปี” เลขาธิการสภาพัฒน์กล่าว
“กสิกรไทย” รับปล่อยกู้ยากขึ้น
ด้าน นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย (KBANK) กล่าวว่า ช่วง 4 เดือนแรกของปีนี้ สินเชื่อขยายตัวค่อนข้างน้อย สอดคล้องกับอัตราการเติบโตทางเศรษฐกิจ (จีดีพี) ที่คาดว่าจะขยายตัว 2.6% และการส่งออกที่จะขยายตัว 1.5% โดยแนวโน้มช่วงไตรมาสที่ 2 ยังมีกลุ่มที่ฟื้นตัวได้และไม่ได้ ตามลักษณะการฟื้นตัวของเศรษฐกิจแบบ K Shaped ทำให้ธนาคารมีความระมัดระวังในการปล่อยสินเชื่อ
“จะเห็นว่าเอ็นพีแอลของเราค่อนข้างทรงตัว ส่วนหนึ่งมาจากธนาคารได้ชะลอการปล่อยสินเชื่อในกลุ่มสินเชื่อส่วนบุคคลและไม่มีหลักประกันตั้งแต่ปีก่อน โดยเฉพาะในกลุ่มลูกค้าใหม่และลูกค้าทั่วไป เพื่อควบคุมความเสี่ยง”
โดยปีนี้กสิกรไทยเน้นการปล่อยสินเชื่อในกลุ่มลูกค้าเดิมที่รู้จักประวัติ เพื่อดูแลคุณภาพหนี้ โดยในส่วนของสินเชื่อที่มีหลักประกัน เช่น สินเชื่อที่อยู่อาศัย จะเน้นกลุ่มที่มีรายได้ 3 หมื่นบาทต่อเดือนขึ้นไป หรือราคาบ้านตั้งแต่ 3 ล้านบาทขึ้นไป เนื่องจากก่อนหน้านี้ธนาคารได้ลงไปเจาะตลาดกลุ่มราคา 2 ล้านบาท แต่ยังไม่มีความเชี่ยวชาญ จึงชะลอกลุ่มนี้ เช่นเดียวกับสินเชื่อส่วนบุคคลที่เน้นรายเดิมที่มีการเดินบัญชีหรือทำธุรกรรมการเงินกับธนาคารเป็นหลัก รวมถึงธุรกิจเอสเอ็มอีรายเดิม
ส่วนกลุ่มลูกค้ารายใหญ่ คุณภาพสินเชื่อในปัจจุบันยังอยู่ในระดับแข็งแกร่ง โดยเฉพาะ 50 บริษัทรายใหญ่ อันดับต้น ๆ ที่เป็นลูกค้าของธนาคารพบว่าคุณภาพการชำระหนี้ และผลประกอบการโดยรวมยังแข็งแกร่ง อย่างไรก็ดี การปล่อยสินเชื่อธนาคารยังปล่อยทุกกลุ่มอุตสาหกรรม แต่จะมีการเลือกการเติบโตและปล่อยสินเชื่อตามขนาดของยอดคำสั่งซื้อ หรือแผนการลงทุนของลูกค้าเป็นหลัก
“เศรษฐกิจแบบนี้ การส่งออกโตได้ไม่สูง และมีความเสี่ยงจากต่างประเทศ หนี้ครัวเรือนของเราอยู่ในเกณฑ์ที่มีความเสี่ยง สูงเกินไปจากระดับที่ไม่น่าเกิน 80% แต่ปัจจุบันอยู่ 90% สิ่งที่เกิดขึ้นก็คือ แบงก์จะปล่อยสินเชื่อได้ยากแล้ว และพื้นที่ที่จะปล่อยมันมีน้อยลง”
“ดังนั้น ปีนี้ธนาคารพาณิชย์โดยรวมประคองตัวได้ถือว่าดีแล้ว ส่วนการสำรองหนี้สงสัยจะสูญคาดว่าจะใกล้เคียงกับไตรมาสก่อนหน้า” ซีอีโอธนาคารกสิกรไทยกล่าว