
จับสัญญาณความผันผวนค่าเงิน
คอลัมน์ เปิดมุมมอง
โดย วชิรวัฒน์ บานชื่น นักเศรษฐศาสตร์อาวุโส Economic Intelligence Center
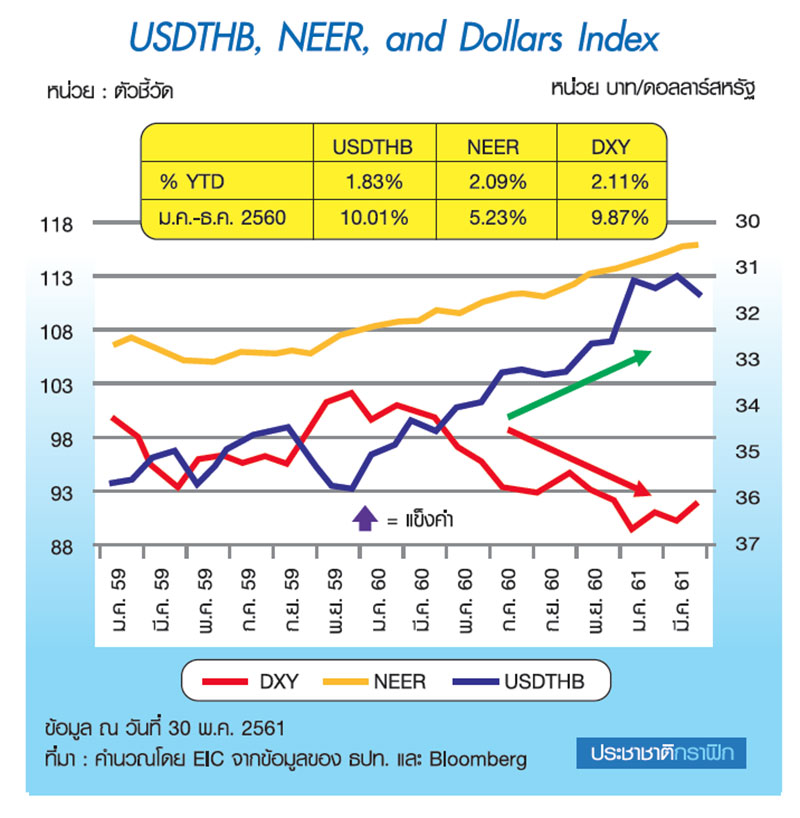
อย่างที่เราทราบกันดีว่าค่าเงินบาทในช่วงที่ผ่านมามีความผันผวนค่อนข้างสูง ในปีที่แล้วเงินบาทแข็งค่าขึ้นต่อเนื่อง ซึ่งอาจไม่สอดคล้องกับทฤษฎีเศรษฐศาสตร์เบื้องต้นที่หลายคนได้เรียนกัน เพราะการที่ Fed ขึ้นอัตราดอกเบี้ยนโยบายอย่างต่อเนื่อง ค่าเงินดอลลาร์สหรัฐก็ควรแข็งค่าตามไปด้วย แต่สิ่งที่เกิดขึ้นคือ ค่าเงินดอลลาร์กลับโน้มอ่อนค่าลง ทำให้เงินบาทแข็งค่าขึ้นกว่า 10% ในปีที่แล้ว
อย่างไรก็ตาม ในไตรมาสที่สองของปีนี้ ค่าเงินดอลลาร์เริ่มกลับมาแข็งค่าขึ้นเมื่อเทียบกับค่าเงินในภูมิภาครวมถึงเงินบาท ทั้งที่ Fed ก็ยังคงปรับขึ้นอัตราดอกเบี้ยนโยบายตามที่ตลาดคาดเหมือนปีที่แล้ว บทความนี้จะเล่าถึงปัจจัยที่ก่อให้เกิดความผันผวนข้างต้นขึ้น และมุมมองค่าเงินบาทในระยะต่อไป
ปัจจัยทำให้เงินบาทผันผวน
ประเด็นแรกที่ต้องพูดถึงคือเรื่องการคาดการณ์ของนักลงทุนหรือที่เรียกว่า “price-in” กล่าวคือ แม้ Fed จะทำการขึ้นดอกเบี้ยนโยบาย แต่ก็เป็นสิ่งที่ได้เคย “สัญญา” ไว้กับตลาดอยู่ก่อนแล้ว นักลงทุนส่วนใหญ่จึงได้ซื้อขายอัตราแลกเปลี่ยนหรือวาง position การลงทุนไว้ล่วงหน้า
ดังนั้น เมื่อ Fed ขึ้นดอกเบี้ยนโยบาย “ตามคาด” ค่าเงินดอลลาร์จึงไม่ได้แข็งค่าขึ้นเท่าที่ควร ขณะที่ในปีที่แล้วตัวเลขเศรษฐกิจของประเทศเศรษฐกิจหลักอื่น ๆ และกลุ่มประเทศตลาดเกิดใหม่ล้วนออกมาดีกว่าคาด ทำให้นักลงทุนปรับการคาดการณ์การดำเนินนโยบายของธนาคารกลางของกลุ่มประเทศอื่น ๆ เช่น ECB และ BOJ ที่อาจจะเข้มข้นขึ้น จึงทำให้ดัชนีค่าเงินดอลลาร์อ่อนค่าลง
อย่างไรก็ดี ในช่วงไตรมาสที่สองปีนี้ ตัวเลขเศรษฐกิจสหรัฐกลับออกมาดีกว่าคาด ขณะที่ตัวเลขเศรษฐกิจของภูมิภาคอื่นออกมาต่ำกว่าคาด ทำให้นักลงทุนกลับมาปรับคาดการณ์การดำเนินนโยบายการเงินอีกครั้ง
โดยมองว่า Fed มีแนวโน้มที่จะดำเนินการอย่างเข้มข้นขึ้น (hawkish) ในขณะที่ ECB และ BOJ มีแนวโน้มที่จะดำเนินการอย่างผ่อนคลายต่อเนื่อง (dovish) ทำให้ส่วนต่างอัตราดอกเบี้ยคาดการณ์ (forward) ระหว่าง Fed และ ECB กลับมากว้างขึ้น เราจึงเห็นค่าเงินดอลลาร์กลับมาแข็งค่าพร้อมกับเงินบาทที่อ่อนค่าลง
ปัจจัยต่อมาคือ เงินทุนหมุนเวียน (portfolio flows) ในปีที่แล้วพบว่ามีเงินทุนไหลเข้าสู่กลุ่มประเทศตลาดเกิดใหม่อย่างต่อเนื่อง ทำให้ผลตอบแทนของสินทรัพย์ในกลุ่มประเทศเหล่านี้เพิ่มขึ้นมาก
ในขณะเดียวกัน สหรัฐก็มีข่าวความไม่แน่นอนทางการเมือง ทั้งเรื่องความพยายามปรับแก้นโยบาย Obama care การดำเนินนโยบายการคลังที่จะมีการใช้จ่ายเพิ่มขึ้นและก่อหนี้จำนวนมาก รวมถึงการเปลี่ยนแปลงนโยบายการค้าระหว่างประเทศ
สถานการณ์ดังกล่าวนี้ทำให้ดัชนีค่าเงินดอลลาร์สหรัฐอ่อนค่าลง อย่างไรก็ดี ในไตรมาสที่ผ่านมากลับพบว่าเงินทุนเริ่มไหลออกจากกลุ่มประเทศตลาดเกิดใหม่รวมถึงไทย ซึ่งเป็นเพราะภาวะการเงินของตลาดโลกตึงตัวขึ้นจากอัตราดอกเบี้ยในสหรัฐที่สูงขึ้น
นำไปสู่ความกังวลต่อเสถียรภาพของกลุ่มประเทศตลาดเกิดใหม่ โดยเฉพาะประเทศที่มีความเปราะบางทางเศรษฐกิจ เช่น อาร์เจนตินา และตุรกี ทำให้นักลงทุนต้องการลดความเสี่ยงลง (risk-off) จึงเป็นสาเหตุให้เงินไหลออกจากประเทศตลาดเกิดใหม่ ค่าเงินภูมิภาคจึงอ่อนค่าลง
นอกจากนี้ ยังมีปัจจัยเชิงเทคนิคที่ส่งผลต่อค่าเงินดอลลาร์ด้วย คือ การเพิ่ม/ลดน้ำหนักในการถือครองดอลลาร์ (holding position) จากข้อมูลของ Bloomberg ที่รวบรวมสถิติการถือครองดอลลาร์ของนักลงทุนและกองทุนต่าง ๆ ทั่วโลกนั้น พบว่าในปี 2017 นักลงทุนส่วนใหญ่ได้ขายสกุลเงินดอลลาร์เพื่อลดการถือครองลง (short USD position)
แต่เทรนด์การลงทุนนี้กลับเปลี่ยนทิศในไตรมาสล่าสุด โดยพบว่านักลงทุนทยอยกลับมาเพิ่มการถือครองดอลลาร์ แม้โดยรวมแล้วยังเป็น short position อยู่ จึงทำให้การแข็งค่าของดอลลาร์ได้รับแรงสนับสนุนเพิ่มเติม
เงินบาทมักแข็งค่ากว่าสกุลอื่น
การเคลื่อนไหวของเงินดอลลาร์เพียงอย่างเดียวยังไม่สามารถอธิบายการเคลื่อนไหวของเงินบาทได้ทั้งหมด เพราะหากเปรียบเทียบเงินบาทต่อดอลลาร์ กับสกุลเงินของประเทศคู่ค้าคู่แข่งที่สำคัญของไทยแล้ว พบว่าในช่วงที่ผ่านมาเงินบาทจะแข็งค่ามากกว่าเงินสกุลอื่น ๆ เมื่อค่าเงินอยู่ในทิศทางแข็งค่า และอ่อนค่าน้อยกว่าในช่วงที่ค่าเงินภูมิภาคอ่อนค่าลง ซึ่งสะท้อนได้จากดัชนีค่าเงินบาท (NEER) ที่ยังคงปรับแข็งค่าขึ้น 2% ในปีนี้
โดยมีสาเหตุหลักจาก 1) สถานะทางการเงินระหว่างประเทศของไทยที่แข็งแกร่ง เช่น ดุลบัญชีเดินสะพัดที่สูงถึง 10.6% ต่อ GDP 2) เศรษฐกิจไทยที่ขยายตัวต่อเนื่อง และตัวเลขทางเศรษฐกิจที่ออกมาดีกว่าคาด
และ 3) อัตราผลตอบแทนของการลงทุนในเงินบาทที่ยังมีความน่าสนใจ แม้ส่วนต่างอัตราดอกเบี้ย (carry) จะไม่สูงมากนัก แต่ก็ชดเชยด้วยความผันผวนของเงินบาทที่อยู่ในระดับต่ำ
ด้วย 3 ปัจจัยนี้ จึงส่งผลให้เงินบาทมีสถานะเหมือนสินทรัพย์ปลอดภัยในภูมิภาค (regional safe haven)
แนวโน้มค่าเงินบาทในระยะต่อไป
อีไอซีมองว่า ณ สิ้นปีมีโอกาสที่เงินบาทอาจแข็งค่าอยู่ใน range 31-32 บาทต่อดอลลาร์ จาก 1) เศรษฐกิจโลกโดยรวมที่จะสามารถขยายตัวต่อเนื่องจากปีก่อน สอดคล้องกับมุมมองของ IMF ที่คาดการณ์ว่า global GDP จะขยายตัว 3.9% ในปี 2018 ซึ่งจะส่งผลต่อเนื่องไปถึงการดำเนินนโยบายการเงินของธนาคารกลางต่าง ๆ ที่จะเข้มข้นขึ้นเมื่อเทียบกับสหรัฐ
2) ราคาน้ำมันที่คาดว่าจะทรงตัวในระดับสูงที่ราว 70 ดอลลาร์ต่อบาร์เรล ประกอบกับนโยบายกีดกันทางการค้าที่น่าจะทุเลาลงจะช่วยให้มูลค่าการค้าโลกขยายตัวต่อเนื่อง ซึ่งจะเป็นปัจจัยบวกต่อค่าเงินของประเทศตลาดเกิดใหม่ที่ได้รับประโยชน์จากการส่งออกค่อนข้างมาก
3) แม้จะมีความเปราะบางในบางประเทศตลาดเกิดใหม่อยู่บ้าง แต่เสถียรภาพเศรษฐกิจของภูมิภาคเอเชียที่อยู่ในเกณฑ์ดี จะทำให้นักลงทุนสามารถเลือกลงทุนตามความเข้มแข็งทางเศรษฐกิจของประเทศในกลุ่มตลาดเกิดใหม่ได้จึงทำให้เม็ดเงินลงทุนจะกลับมาสู่กลุ่มประเทศภูมิภาครวมถึงไทย
และ 4) การดำเนินนโยบายการเงินของกลุ่มประเทศเศรษฐกิจหลักที่คาดการณ์ว่าจะเป็นไปอย่างค่อยเป็นค่อยไป โดยไม่กระทบต่อการขยายตัวของเศรษฐกิจโลกอย่างมีนัยสำคัญ จะช่วยให้เงินทุนเคลื่อนย้ายยังมีแนวโน้มเข้ามาในประเทศตลาดเกิดใหม่ซึ่งมีอัตราการขยายตัวของเศรษฐกิจในระดับที่สูงกว่าได้อย่างต่อเนื่อง
ความเสี่ยงที่ต้องจับตามอง
อย่างไรก็ตาม แนวโน้มค่าเงินบาทจะยังมีความผันผวนและอาจมีทิศทางแตกต่างจากที่คาดการณ์ได้ หากเศรษฐกิจโลกขยายตัวได้ต่ำกว่าที่ประเมินไว้ ซึ่งจะทำให้การค้าโลกชะลอตัวลง และส่งผลเสียต่อกลุ่มประเทศตลาดเกิดใหม่เป็นสำคัญ
นอกจากนี้ หากอัตราเงินเฟ้อในสหรัฐเพิ่มสูงขึ้นอย่างรวดเร็ว ทำให้ Fed ต้องรีบปรับขึ้นอัตราดอกเบี้ยนโยบายมากกว่า 4 ครั้งในปี 2018 ก็จะส่งผลต่อเงินทุนหมุนเวียนที่อาจไหลออกจากตลาดเกิดใหม่รวมถึงไทย โดยปัจจัยเสี่ยงเหล่านี้จะส่งผลให้เงินบาทอ่อนค่ามากกว่าที่ประเมินไว้ได้