
ครม.อนุมัติหลักการร่าง พ.ร.ฎ.ยกเว้นภาษีหนุนใช้รถไฟฟ้าเชิงพาณิชย์ขนาดใหญ่
ครม.อนุมัติหลักการร่าง พ.ร.ฎ.ว่าด้วยการยกเว้นรัษฎากร มาตรการภาษีเพื่อสนับสนุนการใช้ยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ ยกเว้นภาษีเงินได้
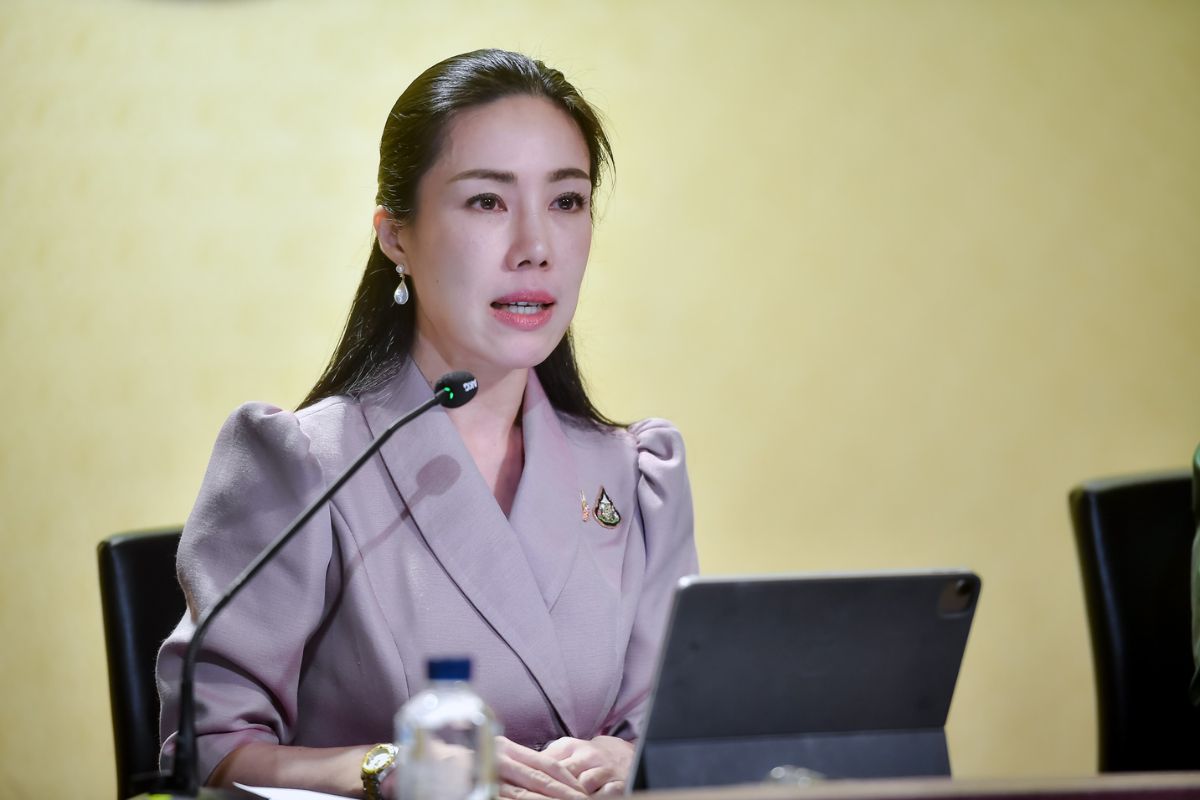
น.ส.ศศิกานต์ วัฒนะจันทร์ รองโฆษกประจำสำนักนายกรัฐมนตรี เปิดเผยว่า ครม.อนุมัติหลักการร่างพระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ …) พ.ศ. …. (มาตรการภาษีเพื่อสนับสนุนการใช้ยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่)
ซึ่งมีสาระสำคัญเป็นการยกเว้นภาษีเงินได้นิติบุคคลให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลสำหรับเงินได้เท่ากับรายจ่ายเพื่อการลงทุนในยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ (รถโดยสารไฟฟ้าและรถบรรทุกไฟฟ้า) ที่ได้จ่ายไป ตั้งแต่วันที่คณะรัฐมนตรีมีมติอนุมัติหลักการถึงวันที่ 31 ธันวาคม 2568 โดยให้หักเป็นค่าใช้จ่ายได้ 2 เท่า
สำหรับรายจ่ายเพื่อการลงทุนในยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ที่ผลิตหรือประกอบในประเทศไทย และให้หักเป็นค่าใช้จ่าย ได้ 1.5 เท่า สำหรับรายจ่ายเพื่อการลงทุนในยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ที่ประกอบสำเร็จรูปและนำเข้ามาทั้งคัน ตามที่กระทรวงการคลัง (กค.) เสนอ
รองโฆษกประจำสำนักนายกรัฐมนตรี กล่าวเพิ่มเติมถึงรายละเอียดในร่างดังกล่าว เช่น
1) ผู้ที่ได้รับสิทธิประโยชน์ทางภาษี เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล
2) สิทธิประโยชน์ทางภาษี ได้แก่
2.1 ยกเว้นภาษีเงินได้นิติบุคคลสำหรับเงินได้เท่ากับรายจ่ายที่ได้จ่ายไป ตั้งแต่วันที่คณะรัฐมนตรีมีมติอนุมัติหลักการถึงวันที่ 31 ธันวาคม 2568 เพื่อการลงทุนในยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ ดังต่อไปนี้ 1) เป็นจำนวนร้อยละ 100 (2 เท่า) ของรายจ่ายตามจำนวนที่จ่ายจริงสำหรับรายจ่ายเพื่อการลงทุนในธานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ที่ผลิตทรือประกอบในประเทศไทย
เเละ 2) เป็นจำนวนร้อยละ 50 (1.5 เท่า) ของรายจ่ายตามจำนวนที่จ่ายจริงสำหรับรายจ่ายเพื่อการลงทุนในยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ที่ประกอบสำเร็จรูปและนำและนำเข้ามาทั้งคัน
2.2 บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จะใช้สิทธิยกเว้นภาษีเงินได้นิติบุคคลดังกล่าวจะต้องจัดทำโครงการลงทุน แผนการจ่ายเงิน และรายละเอียดของยานยนต์ไฟฟ้าเชิงพาณิชย์ขนาดใหญ่ และแจ้งต่ออธิบดีกรมสรรพากรตามหลักเกณฑ์ วิธีการ เงื่อนไข และระยะเวลาตามที่อธิบดีกรมสรรพากรประกาศกำหนด
3) เงื่อนไขและคุณสมบัติ เป็นรถโดยสารไฟฟ้าหรือรถบรรทุกไฟฟ้า ดังต่อไปนี้ 3.1 รถโดยสารไฟฟ้าต้องเป็นรถโดยสารที่สามารถขออนุญาตประกอบการขนส่งได้ในประเภทรถที่ใช้ในการขนส่งผู้โดยสารตามกฎหมายว่าด้วยการขนส่งทางบกใน 6 มาตรฐาน 3.2 รถบรรทุกไฟฟ้าต้องเป็นรถบรรทุกที่สามารถขออนุญาตประกอบการขนส่งได้ในประเภทรถที่ใช้ในการขนส่งสัตว์หรือสิ่งของตามกฎหมายว่าด้วยการขนส่งทางบกใน 6 ลักษณะ 3.3 เป็นรถที่ไม่เคยผ่านการใช้งานมาก่อน
3.4 เป็นรถที่นำมาหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สินได้ตามมาตรา 65 ทวิ (2) แห่งประมวลรัษฎากร 3.5 ไม่เป็นรถที่ได้รับสิทธิประโยชน์ทางภาษีที่เกี่ยวกับทรัพย์สินนั้นตามพระราชกฤษฎีกาอื่นที่ออกตามความในประมวลรัษฎากร ไม่ว่าทั้งหมดหรือบางส่วน 3.6 ไม่เป็นรถที่นำไปใช้ในกิจการที่ได้รับยกเว้นภาษีเงินได้นิติบุคคลตามกฎหมายว่าด้วยการส่งเสริมการลงทุน กฎหมายว่าด้วยการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย หรือกฎหมายว่าด้วยเขตพัฒนาพิเศษภาคตะวันออก ไม่ว่าทั้งหมดหรือบางส่วน