
สมาคมคอนโดชง 13 ข้อ ‘แก้หนี้บ้าน’ ปลดล็อก ธอส.พ่วงมาตรการชุบชีวิตผู้กู้เดิม-ผู้กู้ใหม่
เสียงขานรับทีมเศรษฐกิจรัฐบาลอนุทิน ชาญวีรกูล ยังคงดังอยู่อย่างต่อเนื่อง แม้มีเวลาสั้น ๆ 4 เดือน ตามที่ได้ลงนาม MOA ทางการเมืองไว้ก็ตาม
ในช่วงรอยต่อเก่าไป-ใหม่มา มีแมตช์การประชุมร่วมระหว่างรัฐกับเอกชนหลายต่อหลายแมตช์ที่ได้ริเริ่มไว้ตั้งแต่รัฐบาลแพทองธาร ชินวัตร ซึ่งแน่นอนว่าภาคเอกชนอยากเห็นการสานต่อไม่ว่าใครจะมาเป็นรัฐบาลก็ตาม หนึ่งในเรื่องที่อยากเห็นการสานต่อเป็นเรื่อง “การแก้ปัญหาหนี้บ้าน” ซึ่งเป็น 1 ใน 11 โต๊ะหนี้ที่กระทรวงการคลัง ที่อดีตขุนคลัง “พิชัย ชุณหวชิร” ได้ทำค้างไว้
6 ข้อเสนอแก้ปัญหา “ผู้กู้ใหม่”
เรื่องเดียวกันนี้ “ประเสริฐ แต่ดุลยสาธิต” นายกสมาคมอาคารชุดไทย ให้สัมภาษณ์ “ประชาชาติธุรกิจ” ว่า ตัวแทน 3 สมาคม ประกอบด้วย สมาคมอาคารชุดไทย สมาคมธุรกิจบ้านจัดสรร สมาคมอสังหาริมทรัพย์ไทย ได้เข้าร่วมเป็นอนุกรรมการแก้ปัญหาหนี้บ้านของกระทรวงการคลัง โดยมีการประชุมนัดแรกเมื่อ 1 สิงหาคม, ต่อเนื่องวันที่ 15 สิงหาคมที่ผ่านมา
โดยสมาคมคอนโดฯ มีข้อเสนอแก้ปัญหาหนี้บ้านที่เป็นมาตรการระยะสั้น และระยะยาว (ดูกราฟิกประกอบ) ดังนี้
ข้อเสนอมาตรการ “ผู้กู้ใหม่” มีด้วยกัน 6 ข้อ เริ่มจาก 1.ประกันความเสี่ยงให้กับธนาคารที่ปล่อยสินเชื่อใหม่ในบางระดับ ด้วยการจัดตั้งกลไกกองทุนค้ำประกันสินเชื่อที่อยู่อาศัย หรือ MI-Mortgage Insurance โดยภาครัฐควรสนับสนุนการประกันความเสี่ยงแก่ธนาคารในบางกลุ่ม เช่น ยอดสินเชื่อไม่เกิน 5 ล้านบาท มีการค้ำประกันการขาดชำระหนี้ 3-6 งวด/ราย เพื่อประคองให้ธนาคารกล้าปล่อยสินเชื่อใหม่ โดยเฉพาะสินเชื่อบ้านหลังแรก เพื่อช่วยให้ผู้กู้ใหม่ที่มีศักยภาพดีระดับหนึ่ง ได้มีที่อยู่อาศัย และช่วยประคับประคองเศรษฐกิจของประเทศได้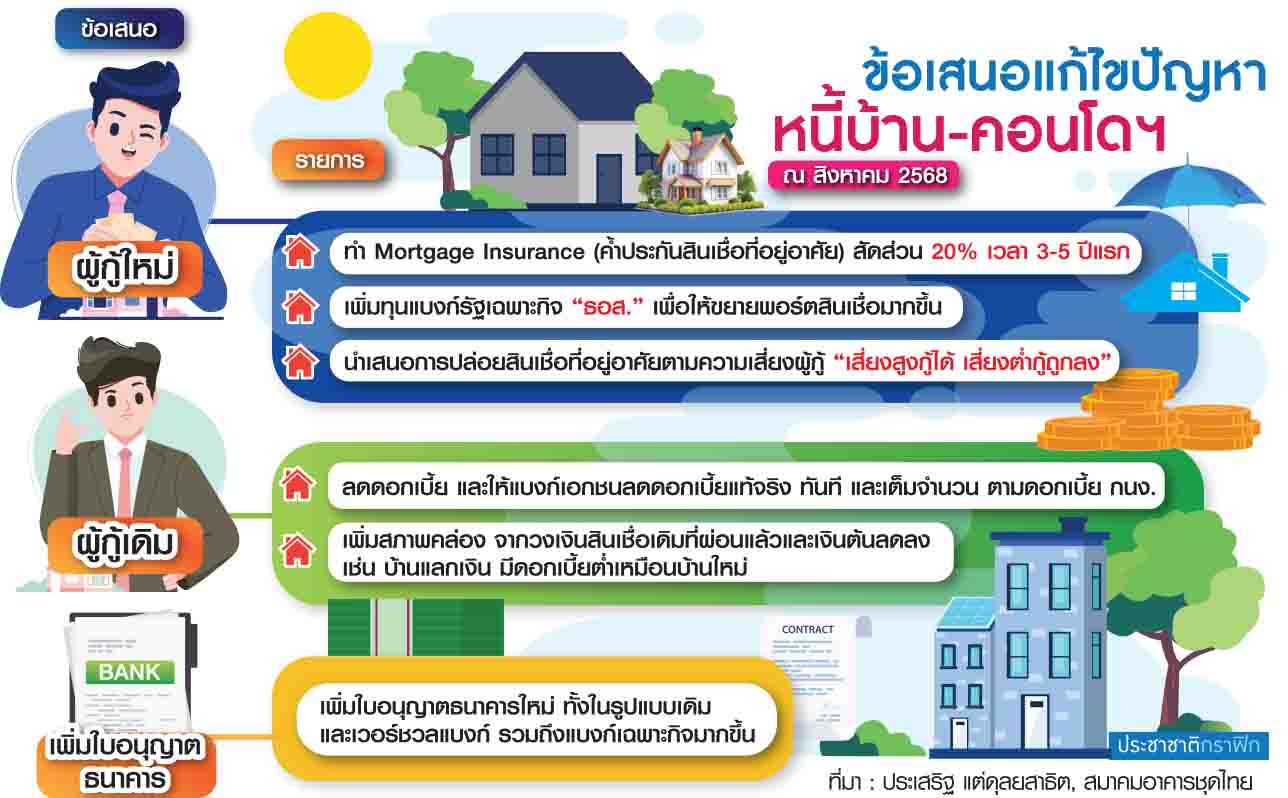
2.เพิ่มทุนให้แบงก์เฉพาะกิจของรัฐ โดยเสนอให้เพิ่มทุน “ธอส.-ธนาคารอาคารสงเคราะห์” กับ “ธนาคารออมสิน” เป็นการเพิ่มศักยภาพในการปล่อยสินเชื่อที่อยู่อาศัยได้มากขึ้น ในภาวะที่แบงก์เอกชนมีความเข้มงวดพิจารณาสินเชื่อจนทำให้ยอดปฏิเสธสินเชื่อ (รีเจ็กต์เรต) หรือยอดกู้ไม่ผ่านในภาพรวมทั้งตลาดสูงถึง 45% ขณะที่ยอดกู้ไม่ผ่านของกลุ่มราคาต่ำกว่า 3 ล้านบาท สูงถึง 70%
ผลของการปฏิเสธสินเชื่อของแบงก์เอกชนสูงดังกล่าว ทำให้ ธอส. ซึ่งเคยมีส่วนแบ่งตลาดสินเชื่อที่อยู่อาศัย 20% กลายเป็นสัดส่วนมากถึง 50% ในปัจจุบัน ทั้ง ๆ ที่ปล่อยสินเชื่อเท่าเดิม การเพิ่มทุนให้ ธอส.มีข้อดีหลายด้าน ทั้งช่วยสร้างความมั่นคงให้ ธอส. ในการปล่อยสินเชื่อใหม่เพื่อซื้อบ้านหลังแรกได้อย่างเพียงพอ นอกจากนี้ ธอส.สามารถมีบทบาทให้สินเชื่อรีไฟแนนซ์ หรือสินเชื่อย้ายธนาคารในเงื่อนไขที่แข่งขันกับแบงก์เอกชนได้ ทั้งในด้านอัตราดอกเบี้ยและเงื่อนไขการผ่อนชำระ
3.ข้อเสนอแบงก์ปล่อยสินเชื่อด้วยเงื่อนไขดอกเบี้ยสูงหรือต่ำ ตามความเสี่ยงผู้กู้ หรือ Risk-Based Lending ซึ่งการกำหนดดอกเบี้ยตามความเสี่ยงผู้กู้ในทางปฏิบัติทำกันอยู่แล้ว แนวทางอาจพัฒนาการวิเคราะห์สินเชื่อให้ลึกซึ้งมากขึ้น เพื่อเพิ่มโอกาสในการเข้าถึงสินเชื่อของผู้กู้ที่หลากหลาย อาทิ กลุ่มที่มีประวัติทางการเงินหรือรายได้ไม่สมบูรณ์ มีรายได้ไม่สม่ำเสมอ ซึ่งปัจจุบันไม่สามารถกู้ได้เลย
“แนวทางข้อเสนอนี้ ทางแบงก์ชาติ สมาคมธนาคารไทย และผู้ให้บริการสินเชื่อรายย่อย 3 แห่ง ได้หยิบขึ้นมาผลักดันแล้ว ถือว่าภารกิจของสมาคมคอนโดฯ บรรลุความสำเร็จอีกหนึ่งเรื่อง”
4.ข้อเสนอเกี่ยวกับเครดิตบูโร ในการบันทึกประวัติข้อมูลเครดิตให้ชัดเจน โดยเฉพาะสถานภาพลูกหนี้ที่เคยเป็นหนี้เสีย แต่มีการชำระหนี้เสร็จสิ้นแล้ว หรือผ่านการปรับโครงสร้างหนี้แล้ว ทั้ง DR และ TDR แต่สามารถปฏิบัติตามเงื่อนไขการปรับโครงสร้างหนี้ด้วยดีเป็นระยะเวลาต่อเนื่อง โดยธนาคารควรเห็นความตั้งใจดี และควรพิจารณาให้สินเชื่อแก่ลูกหนี้ในเงื่อนไขที่เหมาะสมต่อไป
5.เสนอให้ดูแลให้มีการแข่งขันในระบบธนาคารพาณิชย์ แนวทางคือเสนอให้เพิ่มการให้ใบอนุญาตจัดตั้งธนาคารใหม่ และเวอร์ชวลแบงก์ รวมถึงการจัดตั้งธนาคารเฉพาะกิจเพิ่มขึ้น เพื่อสร้างการแข่งขันในการให้บริการ และการกำหนดอัตราดอกเบี้ยเงินฝากและเงินกู้
และ 6.เสนอลดภาระดอกเบี้ยเงินกู้ เพราะมีความชัดเจนตรงไปตรงมาว่าอัตราดอกเบี้ยต่ำ ช่วยลดภาระผ่อนชำระและแก้ปัญหาหนี้บ้านได้
7 ข้อเสนอแก้ปัญหา “ผู้กู้เดิม”
สำหรับแก้ปัญหา “ผู้กู้เดิม” มี 7 ข้อ ดังนี้
1.สนับสนุนการโอนทรัพย์สินให้แก่เจ้าหน้าที่เพื่อลดภาระหนี้ ควรยกเว้นค่าโอนอสังหาริมทรัพย์ที่ลูกหนี้ประสงค์จะโอนทรัพย์สินให้สถาบันการเงินเพื่อชำระหนี้ (อาจพ่วงเงื่อนไขขอซื้อคืนภายใน 3 ปี) ซึ่ง “การโอนทรัพย์สิน” เป็นการดำเนินการที่ธนาคารแห่งประเทศไทยเห็นชอบให้ธนาคารปฏิบัติได้ การปฏิบัติจะช่วยให้ลูกหนี้สามารถปลดภาระหนี้สินได้ง่ายขึ้น ลดขั้นตอนการบังคับคดี และช่วยให้สถาบันการเงินเจ้าหนี้บริหารจัดการหนี้บ้านได้อย่างมีประสิทธิภาพขึ้น
2.ขยายความช่วยเหลือลูกหนี้บ้านเดิมของแต่ละแบงก์ โดยธนาคารพยายามช่วยเหลือลูกหนี้กลุ่ม SM (หนี้สงสัยจะสูญ) และ NPL (หนี้เสีย) ด้วยการปรับโครงสร้างหนี้ DR และ TDR ในเงื่อนไขที่ผ่อนปรน เช่น ให้ผ่อนชำระเป็นจำนวนเงินที่น้อยที่สุด อาจจะผ่อนเงินต้น 1,000 บาทต่อเดือน ดอกเบี้ย 0% เป็นเวลา 6-12 เดือนแรก และคิดอัตราดอกเบี้ยต่ำพิเศษ บวกเงินต้นที่อาจกำหนดให้เพิ่มขึ้นหลังจากนั้นเป็นระยะเวลาหนึ่ง เพื่อป้องกันไม่ให้ลูกหนี้ SM กลายเป็น NPL และรักษาบ้านให้ประชาชน โดยเฉพาะกลุ่มที่กำลังมีปัญหาชำระหนี้จากการมีรายได้ไม่เพียงพอ
3.แก้ไขกฎหมาย ธอส. (เพื่อให้สามารถรวมหนี้อื่นมาไว้ที่ ธอส.) เป็นการปลดล็อก ธอส. เพื่อให้สามารถปล่อยสินเชื่อเพิ่มเติมแก่ลูกหนี้เดิม ในหลักประกันบ้านหลังเดิม เช่นเดียวกับที่ธนาคารเอกชนทุกแห่งทำได้อยู่แล้ว แนวทางนี้จะสามารถช่วยลูกหนี้ ธอส.ที่มีวินัยการชำระหนี้ที่ดี สามารถนำเงินไปชำระหนี้กับสถาบันการเงินอื่นที่มีดอกเบี้ยสูงกว่า หรือชำระหนี้นอกระบบที่มีดอกเบี้ยสูงกว่ามาก เป็นการช่วยรักษาทรัพย์หลักประกันของลูกหนี้จำนอง ธอส. ไม่ให้ต้องถูกฟ้องร้องบังคับคดี
ในขณะเดียวกันสามารถลดภาระหนี้ดอกเบี้ยสูง ทำให้ลูกหนี้ของ ธอส.มีสภาพคล่องเพิ่มขึ้น สามารถดำรงชีพ ชำระหนี้ให้กับ ธอส.และหนี้รวมของตนได้ดีขึ้น
4.สนับสนุนธนาคารให้ “ลดอัตราดอกเบี้ยเงินกู้ให้แก่ลูกหนี้ดี” ที่ผ่อนชำระคืนด้วยดีมาแล้วเป็นเวลาพอสมควรในลักษณะ “ผ่อนดีมีรางวัล” และ/หรือ “ผ่อนดีมีโชค” เพื่อมุ่งให้กำลังใจลูกหนี้ให้ปฏิบัติดี เสริมสร้างความมั่นคงให้ระบบ
5.จัดให้มีข้อมูลหนี้แบบองค์รวม ด้วยการจัดตั้ง “ศูนย์ข้อมูลเครดิตแห่งชาติ (NCB)” รายงานข้อมูลเครดิตของธนาคารพาณิชย์ และสถาบันการเงินที่ให้สินเชื่อครัวเรือน แก่สถาบันที่ได้รับคำ “ขอกู้เงิน” และโดยเฉพาะอย่างยิ่งเมื่อ “ขอปรับโครงสร้างหนี้” เพื่อให้สถาบันใช้ประกอบการพิจารณาคำขอสินเชื่อ ภายใต้ความเห็นชอบของลูกหนี้
รวมทั้งควรพัฒนาระบบการวิเคราะห์ข้อมูลลึกเกี่ยวกับปัญหาหนี้ครัวเรือน ทั้งหนี้ในระบบและนอกระบบ สาเหตุที่แท้จริงของการเป็นหนี้เสียของผู้กู้ที่เป็น “หนี้ครัวเรือนทุกประเภท” เพื่อให้สามารถออกแบบมาตรการป้องกันและแก้ไขหนี้ได้อย่างมีประสิทธิภาพ
6.แก้ไขระเบียบคุณสมบัติข้าราชการพลเรือนที่ล้มละลาย อันมิได้เกิดจากเหตุทุจริต ทั้งระเบียบข้าราชการพลเรือน (ก.พ.) และครูบุคลากรทางการศึกษา (กคศ.) ให้ได้รับสิทธิเช่นเดียวกับกรณีข้าราชการตำรวจ ทหาร และอัยการ ที่ไม่จำเป็นต้องออกจากราชการ หากประสบภาวะล้มละลายที่ไม่ได้เกิดจากการปฏิบัติทุจริต เพื่อให้ข้าราชการมีรายได้เลี้ยงตนเองและครอบครัวต่อเนื่อง สามารถชำระหนี้ได้ และไม่สร้างภาระทางสังคมเพิ่มเติม
7.ลดภาระดอกเบี้ยผ่อนที่อยู่อาศัย ผลักดันให้ธนาคารพาณิชย์ “ลดอัตราดอกเบี้ยที่แท้จริง” ให้สอดรับกับการปรับ “ลดดอกเบี้ยนโยบาย” ของ กนง. อย่างเต็มที่ และรวดเร็ว