
ส่องเทรนด์ “แบงก์ญี่ปุ่น” ปรับตัว สังคมเงินสด VS สังคมสูงวัย
ขณะที่โลกกำลังจับจ้องและให้ความสนใจกับอุตสาหกรรมการเงินของ “จีน” ที่บริษัทเทคโนโลยียักษ์ใหญ่อย่าง “อาลีบาบา” และ “เทนเซ็นต์” ก้าวเข้ามาเขย่าอุตสาหกรรมการเงินจีน และกลายเป็นผู้เล่นหลักด้วยอาศัยเทคโนโลยีที่พลิกโฉมธุรกรรมการเงินในประเทศจีนแบบพลิกฝ่ามือ
และทำให้แดนมังกรกลายเป็นประเทศที่กำลังก้าวเข้าสู่สังคมไร้เงินสดอย่างรวดเร็ว
แต่สำหรับ “ญี่ปุ่น” หนึ่งในประเทศผู้นำด้านการพัฒนาเทคโนโลยีของโลก
แต่จากพฤติกรรมของคนญี่ปุ่นค่อนข้างระมัดระวังด้านการเงิน ประกอบกับเป็นประเทศที่เข้าสู่สังคมสูงวัยสมบูรณ์แบบ โดยประชากรกว่า 27.3% มีอายุมากกว่า 65 ปี ทำให้แดนอาทิตย์อุทัยแห่งนี้ยังคงได้ชื่อว่า “สังคมเงินสด”
3 ยักษ์ใหญ่ยุบ-ลดขนาด
แม้ว่าพฤติกรรมผู้บริโภคชาวญี่ปุ่นยังนิยมการใช้เงินสด แต่ยักษ์สถาบันการเงินของประเทศก็เผชิญความท้าทายจากเทรนด์ของ “โมบายแบงกิ้ง” ที่เข้ามามีบทบาทมากขึ้น ไม่ต่างจากของประเทศอื่น ๆ บนแผนที่โลก
แต่ขณะเดียวกัน “ภาวะสังคมสูงวัย” ที่รุนแรงมากขึ้น ทำให้ญี่ปุ่นขาดกำลังบริโภคจับจ่าย หรือการหมุนเวียนเงินตราภายในประเทศทำให้กระทบต่อผลประกอบการของธนาคาร ทำให้ภาพอุตสาหกรรมการเงินของแดนอาทิตย์อุทัยมีเงื่อนไขที่แตกต่างจากประเทศอื่น ๆ แต่ก็นำมาสู่โจทย์เดียวกันคือ ธนาคารต้องเร่งปรับตัวเพื่อรับกับพฤติกรรมผู้บริโภคที่เปลี่ยนไป รวมทั้งขนาดตลาดที่ลดลง โดยคาดการณ์ว่าในปี 2055 ญี่ปุ่นจะมีประชากรน้อยกว่า 100 ล้านคน จากปัจจุบันอยู่ที่ราว 127 ล้านคน
จึงนำมาซึ่งปรากฏการณ์ของการ “ลดขนาด” สถาบันการเงินในประเทศญี่ปุ่น ทั้งภาพการ “ปิดสาขา” และ “ลดพนักงาน” โดยเฉพาะพนักงานประจำสาขาที่มีจำนวนมากเกินความจำเป็น
เจแปนไทมส์รายงานชิ้นหนึ่งไว้เมื่อต้นปี มีเนื้อหาที่น่าสนใจว่า สถาบันการเงินญี่ปุ่นหลายแห่ง ประกาศลดไซซ์ โดยลดจำนวนพนักงานในปีนี้ และจะหันไปลงทุนด้าน “ฟินเทค” เทคโนโลยีการเงินเปลี่ยนโลกกันมากขึ้น เนื่องจากญี่ปุ่นเป็นประเทศที่ขึ้นชื่อเรื่องบริการ จึงมีพนักงานต้อนรับคอย “โค้งคำนับ” ลูกค้าตามสาขาใหญ่ ๆ ซึ่งถือว่าเป็นต้นทุนการจ้างงานที่สูงมาก
ทั้งนี้มีผลสำรวจออกมาว่า ในหนึ่งทศวรรษข้างหน้า 3 ยักษ์ธนาคาร “มิตซูบิชิ ยูเอฟเจ กรุ๊ป” “มิตซูโฮ” และ “มิตสึโมโตะ มิตซุย” ประกาศลดคนรวม ๆ กัน 33,000 ตำแหน่ง
สถาบันการเงินที่ใหญ่ที่สุดในญี่ปุ่นอย่าง “มิตซูบิชิ ยูเอฟเจ กรุ๊ป” เผยข้อมูลว่า ในช่วงทศวรรษที่ผ่านมาชาวแดนอาทิตย์อุทัยลดการใช้บริการในสาขาธนาคารลงกว่า 40% และธนาคารได้ประกาศลดจำนวนพนักงานในญี่ปุ่นลง 6,000 คน ภายในปี 2023 จากที่มีอยู่ทั้งหมด 40,000 คน
“โนบุยูกิ ฮิราโนะ” ซีอีโอของมิตซูบิชิ ยูเอฟเจ ยืนยันว่า จะไม่มีการเลย์ออฟแต่จะใช้วิธีลดการรับพนักงานใหม่ลงเรื่อย ๆ และจะลดสาขาลงครึ่งหนึ่งภายในปี 2024 จาก 515 สาขา เมื่อกลางปีที่ผ่านมา
“ธนาคารมิซูโฮ” ก็เตรียมลดจำนวนพนักงาน 19,000 คน ในอีก 10 ปีข้างหน้า และปิดสาขาที่ให้บริการทางการเงินครบวงจรอีกกว่า 100 แห่ง จากกว่า 500 สาขาที่มีอยู่
สำหรับ “มิตสึโมโตะ มิตซุย” แม้ว่าจะไม่ได้เปิดเผยตัวเลข ว่าต้องการลดจำนวนพนักงานลงเท่าไหร่ แต่ปีนี้ธนาคารก็รับพนักงานใหม่ทั้งเด็กจบใหม่และพนักงานต่างชาติเพียง 800 คน ซึ่งลดลงจากปีก่อนหน้า 20-25% นอกจากนี้ “ทาเคชิ คุนิเบะ” ซีอีโอของมิตสึโมโตะ มิตซุย ระบุว่า ธนาคารได้ตอบตกลงในการใช้บริการตู้เอทีเอ็มร่วมกันกับเอ็มยูเอฟเจ เพื่อลดต้นทุนในการบริหารจัดการเงินสด ซึ่งในประเทศไทยสมาคมธนาคารไทยก็มีแนวคิดเดียวกันนี้ ที่เรียกว่าโปรเจ็กต์ “White Label ATM”
แบงก์ญี่ปุ่นใช้หุ่นยนต์แทนแรงงาน
ขณะเดียวกันสถาบันการเงินญี่ปุ่นมีการปรับตัวและพัฒนานวัตกรรมและเทคโนโลยีใหม่ ๆ มาใช้ทั้งเพื่อลดต้นทุนและสร้างสรรค์บริการเพื่อตอบโจทย์ผู้บริโภคกลุ่มต่าง ๆ มากขึ้น เช่น กรณี “มิตซูบิชิ ยูเอฟเจ” เตรียมนำหุ่นยนต์อัตโนมัติเพื่อใช้ทดแทนแรงงานด้านธุรกรรมภายใน 2024 คิดเป็น 9,500 แรงงาน เพื่อใช้ในการคัดแยกเอกสาร เช่น ใบจำนอง เช็ค เพื่อให้พนักงานมีเวลาไปบริการลูกค้ารายใหญ่มากขึ้น
หรือกรณี “มิซูโฮ” จับมือกับ “โนมูระ รีเสิร์ช” (เอ็นอาร์ไอ) ลงทุนพัฒนาปัญญาประดิษฐ์เพื่อขจัดขั้นตอนยุ่งยากในการซื้อ-ขายต่าง ๆ เช่น สัญญาตราสารอนุพันธ์
และหนึ่งในเทรนด์สำคัญของธนาคารญี่ปุ่นและธนาคารทั่วโลกที่มุ่งไปในทิศทางเดียวกันก็คือ การลงทุนในเทคโนโลยี “บล็อกเชน” ที่เชื่อว่าจะเข้ามาปฏิวัติระบบการทำงานหลังบ้านของธนาคารทั่วโลก โดย 2 ปีก่อนกลุ่มธนาคารญี่ปุ่น 61 แห่ง ผนึกกำลังกับ “Ripple” ผู้พัฒนาเทคโนโลยีบล็อกเชนจากซานฟรานซิสโก จัดตั้ง “SBI Ripple Asia” และเมื่อเดือนตุลาคมที่ผ่านมา ได้มีการเปิดตัวเว็บไซต์และโมบายแอปพลิเคชั่นที่ชื่อ “MoneyTap” เพื่อให้บริการโอนเงินภายใน-นอกประเทศแบบเรียลไทม์ตลอด 24 ชั่วโมง ที่ทั้งสะดวกรวดเร็วและประหยัดค่าใช้จ่าย
โดยเบื้องต้นสามารถโอนเงินระหว่างบัญชีธนาคารญี่ปุ่นได้ 3 แห่ง ได้แก่ SBI Sumishin Net Bank, Suruga Bank และ Resona Bank โดยไม่มีการเรียกเก็บค่าบริการใด ๆ ทั้งยังสามารถทำธุรกรรมแบบทั้งสกุลเงินเยนและสกุลเงินต่างประเทศ ผู้ใช้บริการสามารถทำธุรกรรมด้วยการใส่หมายเลขโทรศัพท์ หรือคิวอาร์โค้ด รวมทั้งระบบ “ไบโอเมตริก” การสแกนลายนิ้วมือเพื่อความปลอดภัยขั้นสูง
การเข้ามาของบล็อกเชนช่วยปลดล็อกต้นทุนการทำธุรกรรมของธนาคารเล็กได้ ทำให้การโอนเงินจากบุคคลสู่บุคคลเกิดขึ้นได้โดยไร้ตัวกลาง ทำให้ไม่มีค่าใช้จ่าย และที่สำคัญผู้บริโภคมีทางเลือกมากขึ้น
และเมื่อเดือน พ.ค.ที่ผ่านมา “เอ็มยูเอฟจี” ได้จับมือกับ “Akamai” บริษัทบล็อกเชนจากสหรัฐ พัฒนาระบบที่สามารถรองรับการทำธุรกรรมกว่า 1 ล้านธุรกรรมได้ภายในเวลาน้อยกว่า 2 วินาที และคาดหวังว่าจะรองรับ 10 ล้านธุรกรรม/วินาที ได้ในอนาคต ขณะที่มิซูโฮผนึกกำลังกับ “ไอบีเอ็ม เจแปน” พัฒนาบล็อกเชนของตนเพื่อเป้าหมายเดียวกัน
ก้าวข้ามสังคมเงินสด
ผลสำรวจจากบอสตัน คอนซัลติ้ง ระบุว่า 65% ของการจับจ่ายในญี่ปุ่นยังอยู่กับเงินสด ขณะที่ประเทศที่เจริญแล้วอื่น ๆ อยู่ที่ 32%
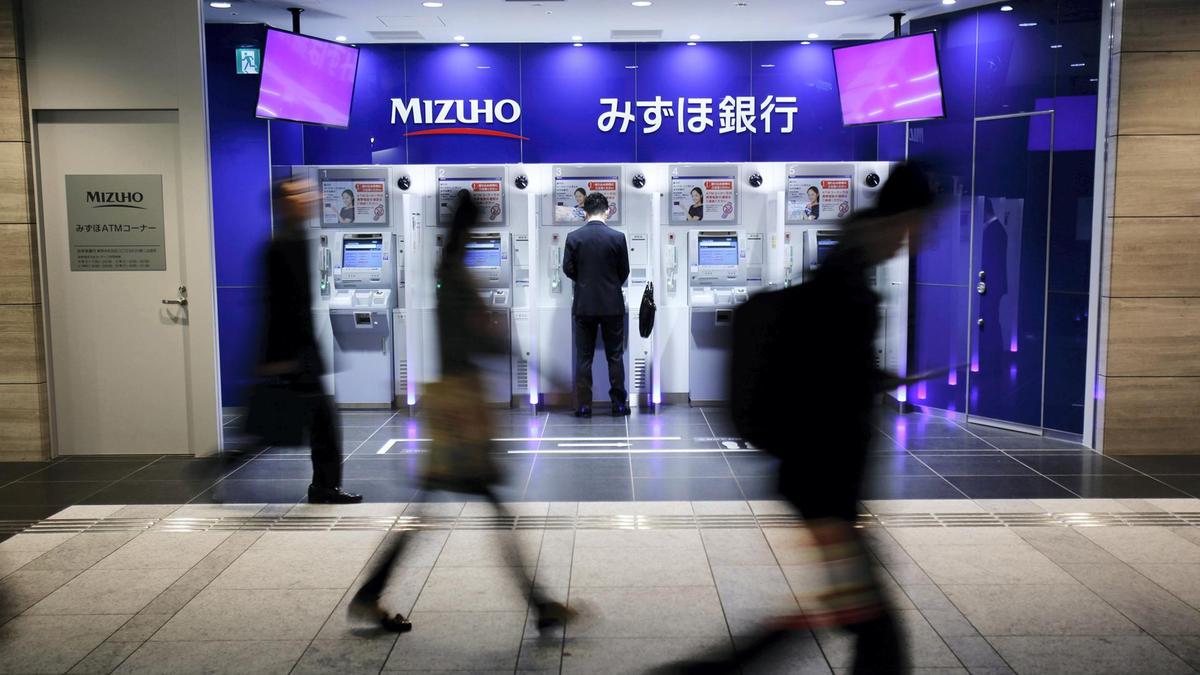
สมาคมธนาคารแห่งประเทศญี่ปุ่นระบุว่า อุปสรรคสำคัญของการก้าวสู่สังคมไร้เงินสดของชาวญี่ปุ่นคือการมีเอทีเอ็มตั้งอยู่ทุกหัวระแหง ทำให้การเข้าถึงเงินสดเป็นเรื่องง่ายมาก ซึ่งจากการสำรวจเมื่อ ธ.ค. 2016 พบว่าญี่ปุ่นมีเครื่องเอทีเอ็มในประเทศกว่า 200,000 ตู้
นอกจากนี้ด้วยลักษณะนิสัยชาวญี่ปุ่นที่ค่อนข้างจะประหยัดและใช้จ่ายน้อย ทำให้เกิดชุดความคิดที่ว่า การใช้บัตรเครดิตทำให้เป็นหนี้ง่าย ธุรกิจบัตรเครดิตในญี่ปุ่นจึงไม่แพร่หลาย ขณะที่การพกเงินสดจำนวนมากก็ไม่ใช่เรื่องน่ากังวลใจ เพราะประเทศญี่ปุ่นมีอัตราการเกิดอาชญากรรมค่อนข้างต่ำ
อย่างไรก็ตาม ด้วยจำนวนตู้เอทีเอ็มจำนวนมหาศาล ทำให้สถาบันการเงินทั่วประเทศจึงต้องใช้เงินกว่า760,000 ล้านเยนต่อปีในการบำรุงรักษา เมื่อรวมกับค่าธรรมเนียมการโอนเงินหรือการทำธุรกรรมการเงิน อุตสาหกรรมการเงินญี่ปุ่นจึงสูญเสียรายได้รวมกว่า 2 ล้านล้านเยนต่อปี
ด้วยปัจจัยที่แตกต่างของสังคมญี่ปุ่นที่มีโจทย์เรื่อง “สังคมสูงวัย” และ “สังคมเงินสด” ทำให้ภาพการแข่งขันและการปรับตัวของธนาคารในแดนอาทิตย์อุทัยจึงอาจแตกต่างจากหลายประเทศ