
ส่องรอยเศรษฐกิจจากอัตราผลตอบแทนพันธบัตร แบบ Inverted Yield Curve
คอลัมน์ คุยฟุ้งเรื่องการเงิน
พิเชฐ เจียรมณีทวีสิน (ทอมมี่) www.actuarialbiz.com
เมื่อครั้งที่แล้วได้กล่าวถึงโครงสร้างของอัตราดอกเบี้ยจากพันธบัตรในแต่ละช่วงระยะเวลาว่าอาจจะสะท้อนหลาย ๆ อย่างถึงมุมมองในตลาด โดยหาอ่านได้จาก “ระยะเวลามีผลกับอัตราดอกเบี้ยจากพันธบัตรจริงหรือ ?” ที่เขียนขึ้นในครั้งก่อนครับ
yield curve เป็นเส้นที่สะท้อนโครงสร้างของอัตราผลตอบแทน (term structure) แสดงความสัมพันธ์ระหว่างอัตราผลตอบแทน (yield) กับอายุคงเหลือของพันธบัตร (tenor)
โดยจะสังเกตเห็นว่า yield curve ของประเทศไทยในช่วงเดือนสิงหาคม 2562 มีความผิดปกติ ที่นาน ๆ ทีจะเจอซักครั้ง โดยครั้งนี้อาจจะสื่อถึงสภาพเศรษฐกิจหรือมุมมองที่ผู้คนมีต่อเศรษฐกิจในอนาคตได้
โดยปกติแล้ว yield curve จะมีลักษณะโค้งขึ้น (upward sloping) เรียกว่า normal yield curve ซึ่งแสดงถึงว่า ตลาดกำหนดอัตราผลตอบแทนที่ให้แก่ตราสารระยะสั้นในระดับต่ำ และจะเพิ่มสูงขึ้น เมื่ออายุคงเหลือยาวนานขึ้น เหตุที่เป็นเช่นนั้น เนื่องจากเราเชื่อว่านักลงทุนในตลาดมีลักษณะหลีกเลี่ยงความเสี่ยง และนิยมลงทุนในโครงการที่มีระยะสั้น ๆ ยิ่งระยะเวลาการลงทุนยาวนานออกไป ความเสี่ยงจากการคาดการณ์ผลตอบแทนยิ่งมีมากขึ้น รวมถึงสภาพคล่องในการลงทุนก็น้อยลง เมื่อเป็นเช่นนี้นักลงทุนย่อมต้องการอัตราผลตอบแทนที่สูงขึ้น เพื่อเป็นค่าชดเชยความเสี่ยง (liquidity premium) กรณีที่ต้องลงทุนในระยะเวลาที่มากขึ้น
ในกรณีทั่วไปที่เส้นอัตราผลตอบแทนมีลักษณะเป็น normal yield curve คนทั่วไปจะไม่ค่อยให้ความสนใจ เนื่องจากเป็นเรื่องปกติอยู่แล้วที่ไม่สามารถอธิบายได้ว่าอัตราดอกเบี้ยจะเปลี่ยนแปลงในทิศทางไหน เพราะไม่ว่า
อัตราผลตอบแทนจะเพิ่มขึ้นหรือคงที่ ค่า liquidity premium ย่อมเพิ่มขึ้น และทำให้เส้นอัตราผลตอบแทนมีความชันเป็นบวกอยู่แล้ว หรือแม้ว่าอัตราผลตอบแทนจะลดต่ำลง แต่ถ้าค่า liquidity premium ยังมากกว่า เส้นอัตราผลตอบแทนก็ยังมีความชันเป็นบวกอยู่ดี
จากที่กล่าวมาข้างต้นคงไม่แปลกใจว่าสาเหตุใดที่ทำให้นักลงทุนให้ความสนใจกับภาวะที่เกิดขึ้น เนื่องจากเราสามารถเห็นภาพการคาดการณ์อัตราดอกเบี้ยในอนาคตได้อย่างชัดเจนมากขึ้น ไม่ว่าจะเป็นกรณี flat yield curve ที่ให้ผลตอบแทนเท่ากัน ไม่ว่าจะลงทุนในระยะสั้นหรือระยะยาว (imply ว่าอัตราดอกเบี้ยลดลงหักล้างกับค่า premium ที่เพิ่มขึ้น) ซึ่งมักเกิดก่อน และยิ่งเมื่อคนมองว่าอัตราดอกเบี้ยจะลดลง ก็มีแนวโน้มที่จะย้ายไปลงทุนในตราสารระยะยาวแทน เพื่อไม่ต้องแบกรับความเสี่ยงที่ผลตอบแทนจะลดลงในอนาคต เมื่อคนย้ายเงินไปลงทุนในตราสารระยะยาวมากขึ้น ราคาพันธบัตรย่อมต่ำลง ทำให้อัตราผลตอบแทนลดลงไปอีก แล้วตามมาด้วย inverted yield curve* ในที่สุด ดังนั้น flat yield curve และ inverted yield curve จึงมักถูกใช้เป็นหนึ่งในสัญญาณที่ใช้คาดการณ์เศรษฐกิจในอนาคต
โดยปกติเวลาสังเกต inverted yield curve จะเปรียบเทียบส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรระยะสั้น (2 ปี) กับอัตราผลตอบแทนพันธบัตรระยะยาว (10 ปี) หากส่วนต่างนั้นมีค่าติดลบ (อัตราดอกเบี้ยระยะสั้นสูงกว่าระยะยาว) จะถือว่าเป็น inverted yield curve
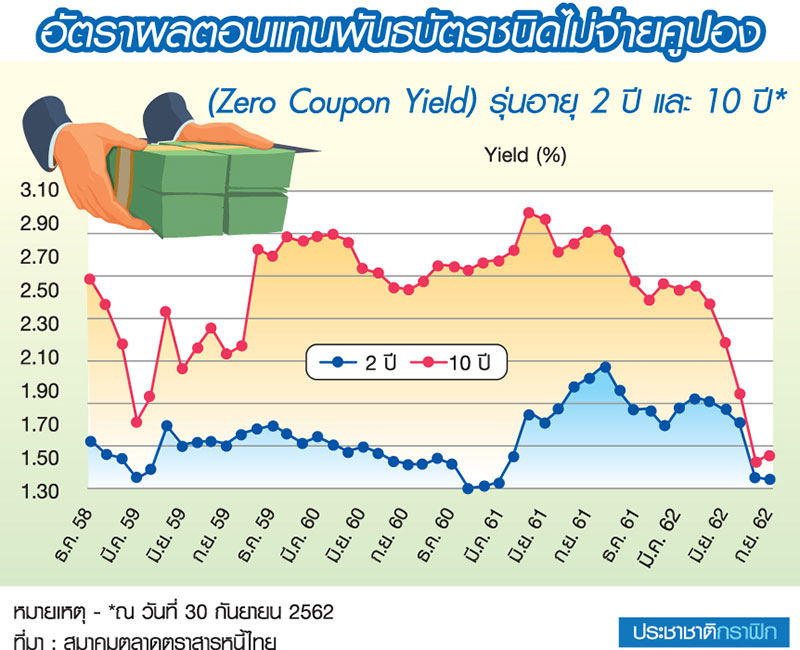
เมื่อพิจารณาอัตราผลตอบแทนของตราสารหนี้แบบไม่จ่ายคูปองของไทยในช่วงเดือนสิงหาคม 2562 จะเห็นว่าอัตราผลตอบแทนนั้นต่ำลงกว่าในช่วงก่อนค่อนข้างมาก รวมถึงเส้นอัตราผลตอบแทน หรือ yield curve ก็มีแนวโน้มที่มีความชันลดลงจนเข้าใกล้รูปแบบ flat มากขึ้น จะเห็นว่าส่วนต่างระหว่างอัตราผลตอบแทนของพันธบัตรอายุ 2 ปี และ 10 ปี ใกล้เคียงกันมาก ซึ่งแตกต่างจากช่วงก่อน และเริ่มเห็นสัญญาณของ inverted yield curve แบบที่กำลังเกิดในสหรัฐ
เหตุผลที่นักลงทุนตื่นตัว อาจเป็นเพราะเมื่อมองย้อนกลับไปในอดีตพบว่า สหรัฐมักเผชิญกับภาวะเศรษฐกิจถดถอย ภายในช่วง 1-2 ปี หลังจากที่เกิด inverted yield curve (ธนันธร, 2562) และหากเกิดขึ้นจริงก็มีแนวโน้มที่หลายประเทศ (รวมถึงประเทศไทย) จะเกิดตามไปด้วย แต่ก็ไม่ใช่เสมอไป เนื่องจากภาวะการถดถอยทางเศรษฐกิจ จะต้องดูปัจจัยเชิงเศรษฐกิจควบคู่ไปด้วย inverted yield curve เป็นเพียงสัญญาณหนึ่งเท่านั้น อีกทั้งรูปแบบของเส้นอัตราผลตอบแทนที่เกิดขึ้น ส่วนหนึ่งก็มาจากการคาดการณ์อนาคตและความกังวลของนักลงทุนในตลาดเองด้วย ซึ่งอาจเกิดขึ้นหรือไม่เกิดขึ้นก็ได้ เพียงแต่ควรมีมาตรการรองรับ ไม่ปล่อยให้เป็นแบบนี้นานเกินไป เนื่องจากส่งผลต่อความเชื่อมั่นของนักลงทุนและทำให้เศรษฐกิจชะลอตัวตามมา
อย่างไรก็ดี อัตราผลตอบแทนที่กำลังลดลงในปัจจุบัน เราก็ยังคงต้องจับตามองกันต่อไปว่าจะเกิดอะไรขึ้น แต่ก็อย่าเพิ่งวิตกกังวลกันมากนัก หากเส้นอัตราผลตอบแทนนั้นต่ำลง จนกลายเป็น inverted yield curve ก็ไม่ได้หมายความว่า วิกฤตเศรษฐกิจจะเกิดขึ้นในทันที เรายังมีเวลาในการปรับตัว เปลี่ยนรูปแบบการลงทุนให้มีสภาพคล่องมากขึ้น เพื่อรับมือกับสถานการณ์ที่จะเกิดขึ้นในอนาคต