
ธปท.ชี้ รายใหญ่โยกกู้แบงก์ 2 แสนล้าน ดันสินเชื่อ Q1 โตพุ่ง 4.1%
แบงก์ชาติประกาศผลดำเนินงานระบบธนาคารพาณิชย์ไตรมาสที่ 1 ชี้สินเชื่อเติบโตสูง 4.1% เหตุรายใหญ่หันกู้สินเชื่อแบงก์แทนระดมทุนผ่านตลาดตราสารหนี้ ดันยอดสินเชื่อรายใหญ่โตพุ่ง 5.3% หรือราว 2 แสนล้านบาท ส่วนรายย่อยซึมพิษโควิดขยายตัว 5.6% ฉุดยอดบ้าน-รถยนต์-บัตรเครดิตชะลอตัวลง ส่วนบุคคลยังโตได้ดี ระบุ เอ็นพีแอล Stage 3 เพิ่มจาก 2.98% เป็น 3.05% จับตา Stage 3 กลุ่มอุปโภคแซงกลุ่มธุรกิจ ด้านกันชนยังปึ้ก เงินกองทุนสูง 18.7% สำรองอยู่ในระดับสูง เผย มาตรการปรับโครงสร้างหนี้อุ้มลูกหนี้กว่า 13 ล้านราย วงเงินกว่า 4.6 ล้านล้านบาท
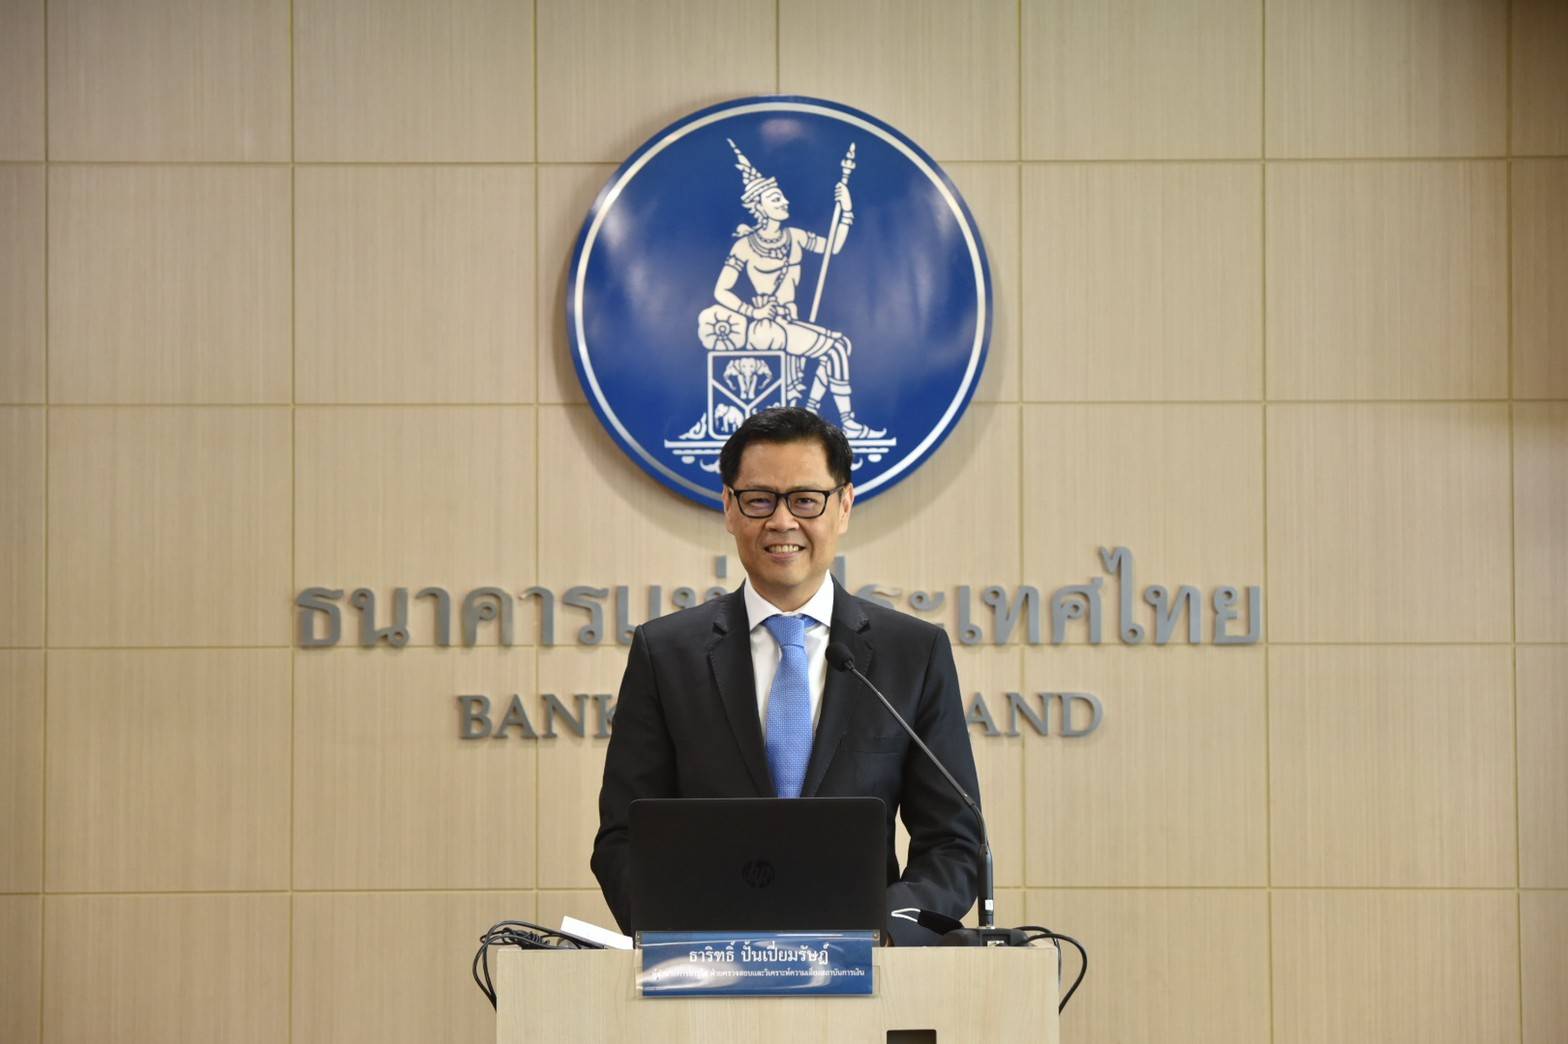
นายธาริฑธิ์ ปั้นเปี่ยมรัษฎ์ ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบและวิเคราะห์ความเสี่ยงสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผย ผลการดำเนินงานของระบบธนาคารพาณิชย์ ไตรมาส 1 ปี 2563 ว่า แนวโน้มสินเชื่อมีอัตราการขยายตัวอยู่ที่ 4.1% ถือเป็นอัตราการเติบโตค่อนข้างดี เนื่องจากขยายตัวใกล้เคียงกับปี 2560 ทั้งปี โดยการเติบโตมาจากสินเชื่อธุรกิจขนาดใหญ่ที่มีปริมาณสินเชื่อราว 2 แสนล้านบาท หรือมีอัตรการเติบโต 5.3% ส่วนหนึ่งกลับมาใช้สินเชื่อธนาคารแทนการระดมทุนในตลาดตราสารหนี้ในช่วงที่ตลาดมีความผันผวน โดยอยู่ในกลุ่มอสังหาริมทรัพย์ และธุรกิจเช่าซื้อ ซึ่งส่วนใหญ่เป็นสินเชื่อระยะยาว (Term Loan) ซึ่งจะเป็นแหล่งรายได้ให้กับธนาคารในระยะต่อไป
ขณะที่สินเชื่ออุปโภคบริโภค จะพบว่ามีการเติบโตอยู่ที่ 5.6% ชะลอตัวลงทุกพอร์ต ทั้งในส่วนของสินเชื่อที่อยู่อาศัยอยู่ที่ 3.4% สินเชื่อรถยนต์อยู่ที่ 6.1% ซึ่งเป็นการหดตัวตามยอดซื้อที่อยู่อาศัยและยอดขายรถยนต์ ส่วนสินเชื่อบัตรเครดิตอยู่ที่ 2% ชะลอตัวสอดคล้องตามกิจกรรมทางเศรษฐกิจที่ลดลง แต่กลุ่มที่ขยายตัวได้ดีจะเป็นสินเชื่อส่วนบุคคลอยู่ที่ 10.9% ซึ่งเป็นผลมาจากธนาคารมีการปรับลดอัตราดอกเบี้ยลง โดยประเภทสินเชื่อที่ขยายจะเป็น HOME For Cash และ Car For Cash เป็นสินเชื่อหมุนเวียน ทำให้ยังขยายตัวได้ดี
สำหรับคุณภาพสินเชื่อด้อยลงจากผลกระทบทางแศรษฐกิจและการเปลี่ยนแปลงเกณฑ์จัดชั้นหนี้ตามมาตรการบัญชีใหม่ TFRS9 พบว่า หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) หรือ Stage 3 อยู่ที่ 3.05% หรือ 4.96 แสนล้านบาท เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ 2.98% และ Stage 2 เป็นสินเชื่อติดตามเป็นพิเศษอยู่ที่ 7.70% ถือว่าไม่ได้สูงเกินคาดหมาย อย่างไรก็ดี จะเห็นตัวเลข Stage 3 ของกลุ่มสินเชื่ออุปโภคบริโภคเริ่มแซงหน้ากลุ่มสินเชื่อธุรกิจ โดยธุรกิจอยู่ที่ 2.97% และอุปโภคบริโภคอยู่ที่ 3.23%
อย่างไรก็ตาม ธปท.ไม่สามารถคาดการณ์ได้ว่าตัวเลขเอ็นพีแอลจะอยู่ที่ระดับใด แต่ในช่วงเศรษฐกิจแผ่วตัวเลขเอ็นพีแอลของสถาบันการเงินมีสิทธิเพิ่มขึ้นได้ ซึ่งสะท้อนตามภาวะเศรษฐกิจ แต่การปรับเพิ่มขึ้นอยู่กับมาตรการภาครัฐและมาตรการเสริมสภาพคล่องที่เข้าไปช่วยเหลือลูกหนี้ และสถานการณ์เศรษบกิจในประเทศและต่างประเทศประกอบกับด้วย
“ตัวเลข Stage 2 และ Stage 3 ของสินเชื่ออุปโภคบริโภคปรับสูงขึ้นทั้งหมด ซึ่งเราต้องติดตามระยะต่อไปในเรื่องของการปรับโครงสร้างแบบมีกลยุทธ์และเชิงรุก โดยในส่วนเอ็นพีแอลสินเชื่อบ้านที่ปรับเพิ่มขึ้น เราย่อมมีความกังวล แต่มาจาก 2 ปัจจัย คือ การแข่งขันที่รุนแรงก่อนหน้า แต่ปัจจุบันได้ชะลอไปแล้ว และการตึงตัวของครัวเรือน หากแบงก์สามารถให้สภาพคล่องชั่วคราวเชื่อว่าจะกลับมาได้ ส่วนจะมีผ่อนเกณฑ์ LTV ธปท.รับฟังเหตุผลต่อเนื่อง จะยืนยันว่ามาตรการ LTV ไม่กระทบเรียลดีมานด์บ้านหลังแรก และได้ผ่อนเกณฑ์หลังที่ 2 จาก 3 ปี เหลือ 2 ปีแล้ว”
นายธาริฑธิ์กล่าวต่อไปว่า สำหรับกันชนของธนาคารพาณิชย์ไทยเทียบกับนานาชาติถือว่าอยู่ในอันดับต้นๆ โดยกันชนทุกประเภทอยู่ในระดับสูง ทั้งในส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS) อยู่ที่ 18.7% มีเงินสำรองอยู่ในระดับสูงอยู่ที่ 7.19 แสนล้านบาท ส่วนอัตราเงินสำรองต่อสินเชื่อด้อยคุณภาพ (NPL Coverage Ratio) อยู่ที่ 143.3% และอัตราส่วนสินทรัพย์สภาพคล่องเพื่อรองรับกระแสเงินสดที่อาจไหลออกในภาวะวิกฤต (Liquidity Coverage Ratio: LCR) อยู่ที่ 185.7% ขณะที่สัดส่วนสินเชื่อต่อเงินฝากอยู่ที่ 92.5% ถือว่ามีสภาพคล่องสามารถขยายสินเชื่อได้
ขณะที่รายได้ พบว่าธนาคารพาณิชย์มีกำไรสุทธิอยู่ที่ 5.29 หมื่นล้านบาท ลดลง 7.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน เป็นผลมาจากการตั้งสำรองที่เพิ่มขึ้นจากระยะเดียวกันของปีก่อน อย่างไรก็ดี อัตราส่วนรายได้ดอกเบี้ยสุทธิ (NIM) ปรับสูงขึ้นจาก 2.62% มาอยู่ที่ 2.9% มาจาก 2-3 ปัจจัย คือ การลดนำส่งกองทุนฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) และการเปลี่ยนแปลงวิธีการรับรู้รายได้ดอกเบี้ยตามมาตรฐานบัญชีใหม่ TFRS9 และรายได้ที่เกี่ยวข้องกับค่าธรรมเนียม ซึ่งจะมีผลต่อ NIM ให้ปรับเพิ่มขึ้นราว 0.1% ทั้งนี้ หากไม่รวมทั้ง 2 ปัจจัย NIM จะทรงตัวใกล้เคียงกับไตรมาสก่อน
“สถานการณ์ในประเทศทยอยดีขึ้น แต่ระบบธนาคารพาณิชย์ยังคงต้องรักษากันชนเหล่านี้ให้อยู่ดีต่อไป เพราะเราไม่รู้ว่าเหตุการ์โควิด-19 จะคลี่คลายได้เมื่อไร ดังนั้น สิ่งที่ธนาคารจ้องให้ความสำคัญมีอยู่ 2 เรื่อง คือ การปรับโครงสร้างหนี้แบบมีกลยุทธ์ และเชิงรุก และการรักษาฐานะกันชนไว้”
สำหรับมาตรการปรับโครงสร้างหนี้ช่วยเหลือลูกหนี้ทุกประเภทที่ได้รับผลกระทบ และมาตรการช่วยเหลือลูกหนี้รายย่อย และมาตรการเลื่อนกำหนดชำระหนี้เอสเอ็มอีของ ธปท.นั้น ณ วันที่ 8 พ.ค.63 พบว่า จำนวนลูกหนี้ที่ได้รับความช่วยเหลืออยู่ที่ 13 ล้านราย ยอดหนี้ที่ได้รับการช่วยเหลือ 4.6 ล้านล้านบาท คิดเป็นสัดส่วนที่สามารถดำเนินการแล้ว 89%
ขณะที่มาตรการสินเชื่อดอกเบี้ยต่ำ (Soft Loan) ระยะเวลามาตรการตั้งแต่วันที่ 27 เม.ย.63-26 เม.ย.65 ปัจจุบันมีลูกหนี้ที่ได้รับความช่วยเหลือ 2.5 หมื่นราย ยอดหนี้ที่ได้รับความช่วยเหลือ 4.3 หมื่นล้านบาท และมาตรการปรับลดเงินนำส่ง FIDF เพื่อลดภาระเงินกู้เป็นระยะเวลา 2 ปี ตั้งแต่ 1 ม.ค.63-31 ธ.ค.64 พบว่ามีลูกหนี้ที่ได้รับความช่วยเหลือจำนวน 3.3 ล้านราย ยอดหนี้ที่ได้รับความช่วยเหลือ 5.2 หมื่นล้านบาท
“มาตรการขั้นต่ำที่ ธปท.ออกมา ถือเป็นมาตรการที่ ธปท.ออกมาและเป็นมาตรการที่สำคัญสุดที่ให้ธนาคารพาณิชย์ไม่มีต้นทุนที่เกินควร ทั้งในเรื่องการจัดชั้นหนี้และการตั้งสำรอง ส่วนมาตรการซอฟต์โลนจะเห็นว่าลูกหนี้ที่ได้ประโยชน์จะเป็นรายย่อย คิดเป็นสัดส่วน 72% ที่มีวงเงินน้อยกว่า 20 ล้านบาท และอีก 13% ใช้วงเงิน 20-50 ล้านบาท มีจำนวน 3,000 ราย โดยในจำนวนดังกล่าวมีภาคบริการเข้ามาประมาณ 1,000 ราย วงเงิน 2,000 ล้านบาท และมาตรการลดเงินนำส่ง FIDF ประหยัดต้นทุนให้แบงก์ 6 หมื่นล้านบาท หลังจากนั้นแบงก์ประกาศลดดอกเบี้ยตระกูล M ทั้งหมด 0.40% ซึ่งเราคาดหวังว่าแบงก์จะสามารถส่งผ่านต้นทุนได้อีก”