










สถาบันป๋วยฯ ชี้คนรายได้น้อยลงทุนกระจุกตัว เน้นซื้อประกัน 30%
สถาบันป๋วยฯ เผยผลวิจัยผู้เสียภาษีจำนวน 4 ล้านคน จากยื่นเสียภาษีทั้งหมด 8-10 ล้านคน พบผู้มีรายได้ปานกลาง-รายได้น้อยสัดส่วน 20-30% ลงทุนกระจุกตัวในประกันชีวิต สวนทางคนรวยลงทุนสูง 70% เหตุสภาพคล่องครัวเรือนตึง-ขาดความรู้ทางการเงิน แนะภาครัฐเปิดประตูทางเลือก-ยืดหยุ่นบางเกณฑ์ หวั่นคนออมหลังเกษียณน้อยเป็นภาระการคลัง
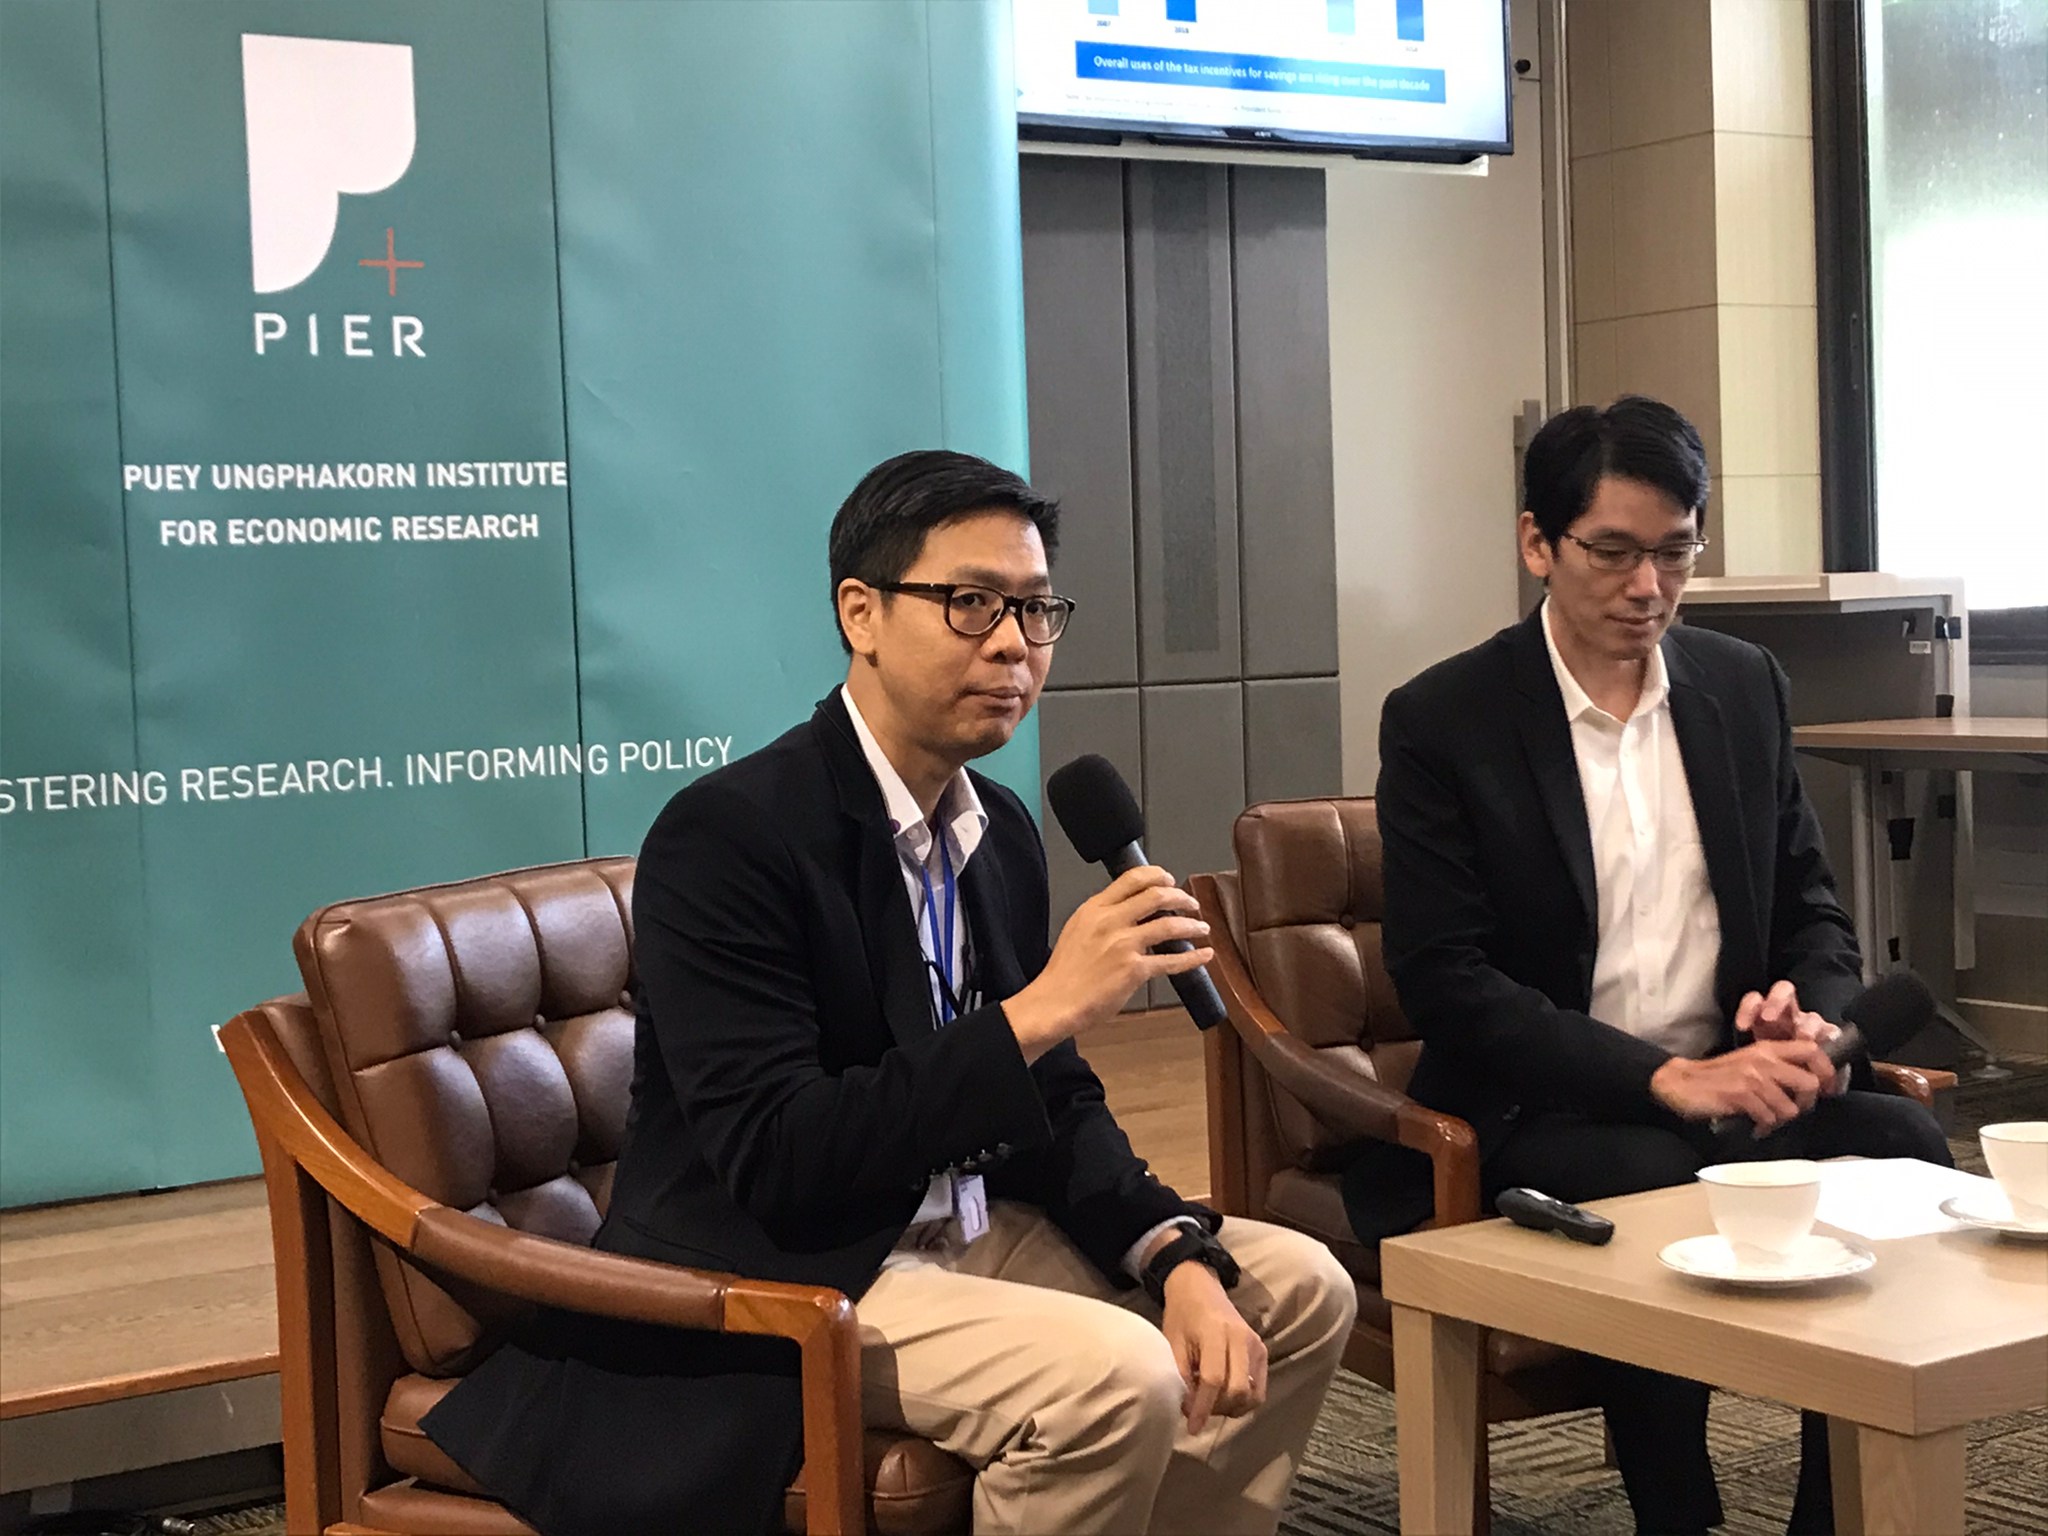
นายอธิภัทร มุทิตาเจริญ อาจารย์ประจำคณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย เปิดเผยว่า คณะเศรษฐศาสตร์ร่วมกับสถาบันวิจัยเศรษฐกิจป๋วย อึ้งภากรณ์ ศึกษางานวิจัย “ภาษีกับการลงทุนระยะยาวของคนไทย” โดยใช้ข้อมูลจากผู้เสียภาษีเงินได้บุคคลธรรมดาในส่วนของ ภ.ง.ด.90 และ ภ.ง.ด.91 ในปี 2552 ที่มีจำนวนผู้ยื่นเสียภาษีจำนวน 8-10 ล้านคน แต่มีผู้ที่เสียภาษีจริงมีอยู่จำนวน 4 ล้านคน เพื่อศึกษาผลกระทบของการลดหย่อนทางภาษี เช่น LTF RMF และกองทุนสำรองเลี้ยงชีพต่อพฤติกรรมการออมและการลงทุนระยะยาวของคนไทย
ทั้งนี้ จากข้อมูล พบว่า ผู้เสียภาษีมีการใช้สิทธิประโยชน์ทางภาษีเพื่อการออมและการลงทุนค่อนข้างมาก และเพิ่มขึ้นอย่างมีนัยสำคัญในช่วง 10 ปีที่ผ่านมา โดยสัดส่วนผู้เสียภาษีมีการใช้สิทธิประโยชน์ทางภาษีเพิ่มจาก 52% ในปี 2550 มาอยู่ที่ 63% ในปี 2561 และอัตราการออมผ่านระบบภาษีอยู่ที่ประมาณ 10% ของรายได้ในปี 2561 เพิ่มขึ้น 32%
ขณะที่ตัวเลขสูญเสียรายได้จากการให้สิทธิประโยชน์ทางภาษีของภาครัฐในช่วง 2 ปีที่ผ่านมาจะอยู่ที่ราว 1 แสนล้านบาท หรือ 1 ใน 3 ของรายได้ภาษีเงินได้บุคคลธรรมดา และมีประมาณ 60% เป็นประโยชน์ทางภาษีการออมและการลงทุนระยะยาว จากภาพรวมรายได้การจัดเก็บภาษีอยู่ที่ 3 แสนล้านบาท สะท้อนตัวเลขต้นทุนที่มีนัยสำคัญ
อย่างไรก็ดี ประเด็นที่น่าสนใจ คือ ผู้ที่มีรายได้ปานกลางและรายได้น้อยมีการลงทุนระยะยาวน้อยมาก โดยตัวเลขในไตรมาสที่ 2-3 พบว่าสัดส่วนการลงทุนระยะยาวผ่านระบบภาษี ทั้งในส่วนของ LTF RMF และกองทุนสำรองเลี้ยงชีพอยู่ที่ประมาณ 20-30% เมื่อเทียบกับกลุ่มผู้ที่มีรายได้สูงที่มีการลงทุนระยะยาว 70% ขณะเดียวกัน กลุ่มรายได้ปานกลางที่มีประมาณ 20-30% พบว่าจะมีการลดหย่อนภาษีเพื่อประกันชีวิตอย่างเดียว สะท้อนว่าคนรายได้ปานกลางมีการออมเงิน แต่จะให้ความสำคัญต่อการลงทุนเพื่อการเกษียณไม่มากนัก
“ตัวที่มีผลมาต่อการลงทุนระยะยาว คือ สภาพคล่องของครัวเรือน จะเห็นว่ากลุ่มที่มีรายได้สูง หรือราว 6.5 หมื่นบาทต่อเดือนขึ้นไปมีเงินเหลือเยอะและลงทุนเยอะกว่ากลุ่มที่มีรายได้ปานกลางและน้อยที่มีสภาพคล่องเหลือเก็บน้อย และคนไทยจะนำเงินไปไว้ในการลงทุนประกันค่อนข้างเยอะ ซึ่งไม่ผิด เพราะมีความเสี่ยงน้อย และได้รับความคุ้มครอง
แต่หากมีการหนุนการออมระยะยาว จะช่วยลดภาระการคลังได้ เพราะคนมีเงินเก็บหลังเกษียณจะเป็นภาระภาครัฐน้อยลง แต่จะทำอย่างไรให้สิทธิทางภาษีกระตุ้นให้เกิดการออมจริง ซึ่งหากเทียบสิทธิทางภาษีของไทยถือว่าค่อนข้างสูงกว่าประเทศอื่น ใกล้เคียงกับสิงคโปร์ หากเทียบกับสหรัฐฯ ที่มีการเก็บภาษีทั้งนำเงินเข้าลงทุนและนำเงินออก”
สำหรับแนวทางการการส่งเสริมให้เกิดการลงทุนในระยะยาว คือ จะต้องส่งเสริมความรู้ทางการเงิน โดยให้คนไทยมีความรู้ความเข้าใจทางเลือกของเครื่องมือในการลงทุนแต่ละประเภท โดยเฉพาะกลุ่มคนที่มีรายได้ปานกลางและรายได้น้อย เพื่อให้เกิดการเปรียบเทียบผลตอบแทนและการวางแผนการเงินหลังเกษียณของตัวเองได้ดียิ่งขึ้น
นอกจากนี้ ภาครัฐควรสนับสนุนนโยบายการปรับปรุงสิทธิประโยชน์เพื่อให้เกิดการลงทุนระยะยาว โดยจะเห็นว่าภาครัฐได้ขยายโอกาสในการใช้สิทธิประโยชน์ทางภาษีสำหรับคนรายได้ปานกลางและรายได้น้อย ซึ่งมีการจำกัดวงเงินการใช้สิทธิประโยชน์สำหรับคนรายได้สูงจากรายได้ 5 แสนบาท เหลือเพียง 2 แสนบาท
และผ่อนคลายเงื่อนไขเกณฑ์ลงทุนขั้นต่ำสำหรับ RMF มุ่งเน้นความยืดหยุ่นและรูปแบบการลงทุนที่มีความหลากหลายมากขึ้น เพื่อไม่ให้ผลตอบแทนกระจุกตัวอยู่ที่การลงทุนในประกันและออมทรัพย์เท่านั้น เพื่อให้นโยบายภาษีตอบโจทย์ทั้งการเข้าสู่สังคมสูงวัยและความยั่งยืนทางการคลัง
“โจทย์ของการสนับสนุนให้เกิดการออมและลงทุนระยะยาวของคนรายได้ปานกลางและรายได้น้อยจะต้องมีความยืดหยุ่น และเปิดประตู เช่น เงินที่อยู่ในกองทุนสามารถนำออกมาใช้ได้เมื่อเกิดเหตุการณ์ฉุกเฉิน ภายใต้เงื่อนไขอะไรได้บ้าง หากเป็นการนำไปซื้อมอเตอร์ไซค์อันนี้อาจจะไม่ได้ หรือจะทำอย่างไรก็คนเห็นประโยชน์จากกองทุนสำรองเลี้ยงชีพมากขึ้น
ซึ่งภาครัฐได้มีการขยับเพดานการลงทุนสูงสุด 15% แต่ก็ขึ้นอยู่กับนโยบายของบริษัท เพราะปัจจุบันหนี้สาธารณะของไทยต่อจีดีพีในปีหน้าใกล้จะแตะระดับ 60% ซึ่งชนเพดานตามกรอบความยั่งยืนทางการเงินการคลัง ทำให้การใช้จ่ายจะต้องระมัดระวัง ขณะเดียวกันไทยก็กำลังเข้าสูงสังคมสูงวัย”