
มีเงินฝากเกิน 1 ล้านบาท ควรทำอย่างไร หลังรัฐลดวงเงินคุ้มครอง
พาลาภ ประภัศรานนท์ นักวางแผนการเงิน CFP®
ในช่วงที่ผ่านมาข่าวทางการเงินที่คนสนใจในวงกว้างน่าจะหนีไม่พ้นข่าวการลดวงเงินคุ้มครองเงินฝากของสถาบันคุ้มครองเงินฝาก ตั้งแต่วันที่ 11 สิงหาคม 2564 เงินฝากของเราจะถูกคุ้มครองเพียงแค่ 1 ล้านบาทเท่านั้น เรื่องนี้มีผลกระทบกับเรามากน้อยแค่ไหน มีที่มาที่ไปยังไง ลองไปดูรายละเอียดกันครับ
หลาย ๆ คนน่าจะเคยได้ยินหรือผ่านวิกฤตต้มยำกุ้งในปี 2540 กันมา ในสมัยก่อนปี 2540 นั้น ประเทศไทยใช้ระบบอัตราแลกเปลี่ยนสกุลเงินแบบ Pegged Exchange Rate ทำให้เป็นเป้าหมายในการโจมตีค่าเงินของต่างชาติ จนในที่สุดเรายอมปล่อยลอยตัวค่าเงินบาท หรือเปลี่ยนการใช้อัตราแลกเปลี่ยนสกุลเงินมาเป็นแบบ Managed Float
ซึ่งในช่วงนั้นมีการกู้ยืมเงินในสกุลเงินต่างประเทศที่สูงมาก ทำให้มูลค่าหนี้ทะยานขึ้นอย่างมากมาย ส่งผลกระทบต่อสถาบันการเงินต่าง ๆ จนในที่สุดสถาบันการเงินของไทยต้องปิดตัวลงหลายแห่ง ส่งผลกระทบเป็นลูกโซ่ต่อลูกค้าผู้ฝากเงินอยู่ในสถาบันการเงินที่ปิดตัวลง ต้องฟ้องร้องเพื่อให้ได้เงินฝากกลับคืนมา ซึ่งสร้างความเดือดร้อนอย่างมากต่อลูกค้า
จึงมีการนำเอาแนวคิดระบบการประกันเงินฝาก (Deposit Insurance) ซึ่งเป็นแนวคิดที่สร้างขึ้น เพื่อให้ความคุ้มครองกับผู้ฝากเงินในสถาบันการเงินที่อยู่ภายใต้กฎหมายคุ้มครองเงินฝาก เพื่อให้ได้รับเงินฝากคืนภายในวงเงินที่กำหนดในกรณีที่สถาบันการเงินที่อยู่ภายใต้ความคุ้มครองถูกปิดกิจการ โดยไม่ต้องรอขอรับชำระหนี้จากการชำระบัญชีทรัพย์สินของสถาบันการเงินนั้น ๆ
ซึ่งผู้ฝากเงินก็ไม่ต้องกังวลหรือดำเนินการใด ๆ เพื่อให้ได้รับการคุ้มครองเงินฝากในภายหลังจึงได้มีการจัดตั้งสถาบันคุ้มครองเงินฝากขึ้น เพื่อช่วยให้ลูกค้ามั่นใจได้ว่า เงินฝากที่ฝากไว้กับสถาบันการเงินภายใต้ความคุ้มครองดังกล่าว จะได้รับคืนมีการไถ่ถอนอย่างครบถ้วน และเสริมสร้างความมั่นคงและเสถียรภาพของระบบสถาบันการเงิน
ในช่วงที่ออก พ.ร.บ. ในปี 2551 นั้น มีการคุ้มครองถึง 100% ของเงินฝากทั้งหมด ซึ่งในช่วงต้นนั้นช่วยให้ผู้ฝากเงินมีความอุ่นใจในการฝากเงินกับสถาบันการเงินของไทย แต่ในเวลาต่อมาเศรษฐกิจของไทยมีความแข็งแกร่งมากขึ้น ประกอบกับลูกค้ามีความรู้ทางการเงินที่เพิ่มมากขึ้น และเพื่อเป็นการช่วยลดภาระของสถาบันการเงิน สถาบันคุ้มครองเงินฝากจึงได้วางแผนที่จะค่อย ๆ ลดวงเงินคุ้มครองจาก 100% ไปจนเหลือวงเงินคุ้มครอง 1 ล้านบาท ซึ่งตามแผนเดิมคือจะเหลือ 1 ล้านบาท ในปี 2555 แต่ได้ถูกเลื่อนจากเหตุการณ์ต่าง ๆ เรื่อยมา จนกระทั่งถึงตามเป้าหมายในปีนี้ (2564) ซึ่งไม่เกี่ยวข้องกับการแพร่ระบาดของไวรัสโควิด-19
ความหมายของการคุ้มครองคืออะไร ใครบ้างที่ได้รับการคุ้มครอง ลองมาดูรายละเอียดกัน
เงินฝากที่คุ้มครอง ได้แก่ เงินฝากสกุลเงินบาทของบัญชีเงินฝากภายในประเทศ ได้แก่ บัญชีเงินฝากกระแสรายวัน บัญชีเงินฝากออมทรัพย์ สะสมทรัพย์ เผื่อเรียก บัญชีเงินฝากจ่ายคืนเมื่อสิ้นระยะเวลา บัตรเงินฝาก ใบรับฝากเงิน ไม่รวมเงินฝากในบัญชีเงินบาทของบุคคลที่มีถิ่นที่อยู่นอกประเทศตามกฎหมายว่าด้วยการควบคุมการแลกเปลี่ยนเงิน เงินฝากที่มีอนุพันธ์แฝง และเงินฝากระหว่างสถาบันการเงิน สรุปง่าย ๆ คือคุ้มครองเฉพาะเงินบาทประเภท Resident เท่านั้น บัญชีเงินบาทประเภท Non-resident และบัญชีเงินฝากสุกลเงินตราต่างประเทศไม่คุ้มครอง
สถาบันการเงินภายใต้ความคุ้มครอง ได้แก่ ธนาคารพาณิชย์จดทะเบียนในประเทศ สาขาธนาคารพาณิชย์ต่างประเทศ บริษัทเงินทุน และบริษัทเครดิตฟองซิเอร์ ทั้งนี้ไม่รวมสถาบันการเงินของรัฐ ซึ่งอยู่ภายใต้ พ.ร.บ.อื่น
สำหรับบัญชีร่วม หากมีการกำหนดสัดส่วนเจ้าของเงินฝากไว้จะแบ่งตามสัดส่วนนั้น แต่หากไม่มีการกำหนดสัดส่วนจะหารเท่ากัน อย่างไรก็ตาม เงินฝากส่วนของตนที่อยู่ในบัญชีร่วม จะต้องถูกนำไปรวมกับบัญชีอื่น ๆ ของตนเองที่อยู่ในสถาบันการเงินเดียวกันด้วย วงเงินคุ้มครองในลักษณะ 1 ล้านบาท ต่อรายผู้ฝาก ต่อ 1 สถาบันการเงิน
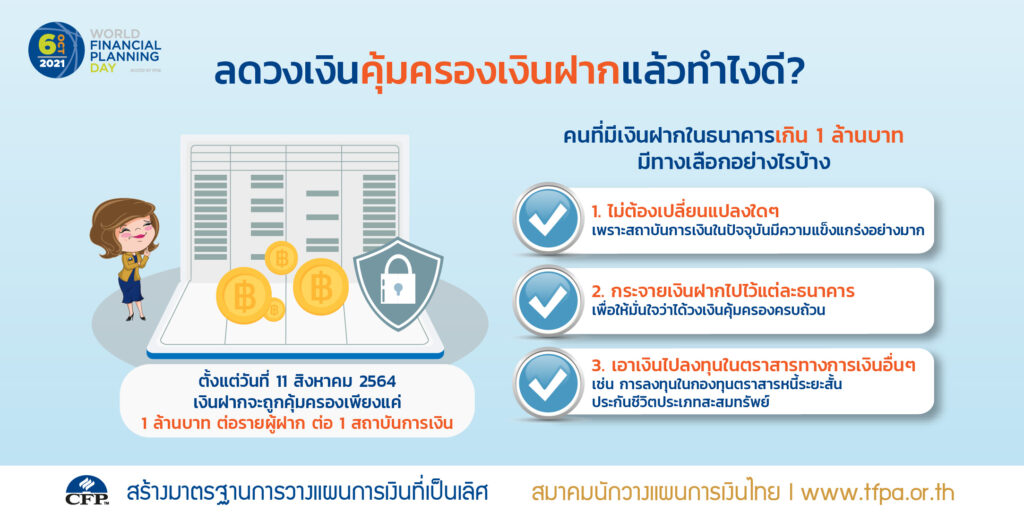
ทีนี้คนที่มีเงินฝากไม่ถึง 1 ล้านบาทไม่น่าจะมีความกังวลใด ๆ ต่อการเปลี่ยนแปลงวงเงินคุ้มครองดังกล่าว แต่สำหรับคนที่มีเงินฝากในธนาคารเกิน 1 ล้านบาท เรามีทางเลือกอย่างไรบ้าง
- ไม่ต้องเปลี่ยนแปลงใด ๆ เพราะสถาบันการเงินในปัจจุบันมีความแข็งแกร่งอย่างมาก อีกทั้งบางสถาบันยังได้มีการทำการทดสอบภาวะวิกฤต (Stress Test) เพื่อเช็กสุขภาพด้านการเงินและฐานะการเงินให้แข็งแรงเพียงพอที่จะรองรับสถานการณ์ต่าง ๆ ที่อาจจะเกิดขึ้นอีกด้วย ดังนั้นลูกค้าอุ่นใจได้ระดับหนึ่งว่าสถาบันการเงินของไทยมีโอกาสล้มน้อยมาก
- กระจายเงินฝากไปไว้แต่ละธนาคาร วิธีนี้จริง ๆ แล้วไม่ค่อยอยากแนะนำ เพราะเป็นการสร้างความลำบากให้ตัวเอง ก็คือกระจายเงินฝากไปไว้แต่ละธนาคาร ธนาคารละ 1 ล้านบาท เพื่อให้มั่นใจว่าได้วงเงินคุ้มครองครบถ้วน
- เอาเงินไปลงทุนในตราสารทางการเงินอื่น ๆ ตอนนี้เรามาถึงจุดที่ดอกเบี้ยนโยบายต่ำสุดเป็นประวัติการณ์ ส่งผลให้ดอกเบี้ยเงินฝากออมทรัพย์และดอกเบี้ยเงินฝากประจำน้อยจนแทบไม่รู้สึกว่าเราได้รับดอกเบี้ย แถมยังถูกหักภาษี ณ ที่จ่ายอีก 15% เรียกได้ว่าแทบไม่เหลืออะไรกันเลยทีเดียว เราจึงควรนำเงินส่วนนี้ไปลงทุนในตราสารทางการเงินประเภทอื่น ๆ ซึ่งมีให้เลือกอย่างมากมายในตลาด มีทั้งความเสี่ยงต่ำมาก สำหรับผู้เริ่มต้น และความเสี่ยงสูงสำหรับผู้ที่มีประสบการณ์ในการลงทุน
สำหรับผู้ที่ยังไม่มีประสบการณ์ในการลงทุนใด ๆ สามารถเริ่มต้นได้อย่างง่าย ๆ ด้วยการลงทุนในกองทุนตราสารหนี้ระยะสั้น ซึ่งมีสภาพคล่องสูงสามารถซื้อขายได้ทุกวัน ถ้าเราบริหารเงินดี ๆ กองทุนประเภทนี้จะแทบไม่ต่างอะไรกับบัญชีออมทรัพย์ของธนาคารเลยครับ แถมมีแนวโน้มที่จะให้ผลตอบแทนที่สูงกว่าดอกเบี้ยเงินฝากออมทรัพย์อีกด้วย ตอนนี้แอปพลิเคชั่นของแทบทุกธนาคารสามารถทำการเปิดบัญชีกองทุนรวม และทำรายการง่าย ๆ ด้วย smart phone แล้วครับ พอเราเริ่มคุ้นเคยกับกองทุนรวมตราสารหนี้ระยะสั้นแล้ว เราค่อยเริ่มขยับขยายไปสู่กองทุนรวมประเภทอื่น หรือตราสารประเภทอื่นที่มีความเสี่ยงสูงขึ้นครับ
นอกจากนี้ยังมีประกันชีวิตประเภทสะสมทรัพย์ที่ถูกออกแบบมาเพื่อตอบโจทย์การวางแผนภาษีและการวางแผนเกษียณไปในตัว เรียกได้ว่ายิงปืนนัดเดียวได้นก 2 ตัวกันไปเลย ซึ่งเราสามารถใช้สิทธิ์การซื้อเบี้ยประกันชีวิตในการลดหย่อนภาษีได้ แถมยังได้เงินคืนเมื่อครบกำหนดตามเวลาของกรมธรรม์อีกด้วย
ผลิตภัณฑ์ทางการเงินยังมีให้เลือกสรรอีกมากมายหลากหลายประเภท เราไม่ควรต้องจำกัดอยู่ในบัญชีเงินฝากออมทรัพย์ หรือบัญชีเงินฝากประจำที่อยู่แต่ในธนาคารเพียงอย่างเดียว เลือกผลิตภัณฑ์ที่เหมาะสมกับแผนทางการเงินของเรา เพื่อให้ไปสู่เป้าหมายที่เราวางไว้ครับ